Suốt gần một thập kỷ, cái tên Sacombank gắn liền với hai chữ “nợ xấu” và “tái cơ cấu” — cụm từ mà nhà đầu tư nghe đến phát chán vì hẹn hoài mà chưa xong. Vậy mà tháng 9/2026, cổ phiếu STB lại là cái tên liên tục phá đỉnh lịch sử trên sàn HOSE. Điều gì đang khiến một ngân hàng từng bị coi là “gánh nặng” bỗng trở thành tâm điểm dòng tiền?
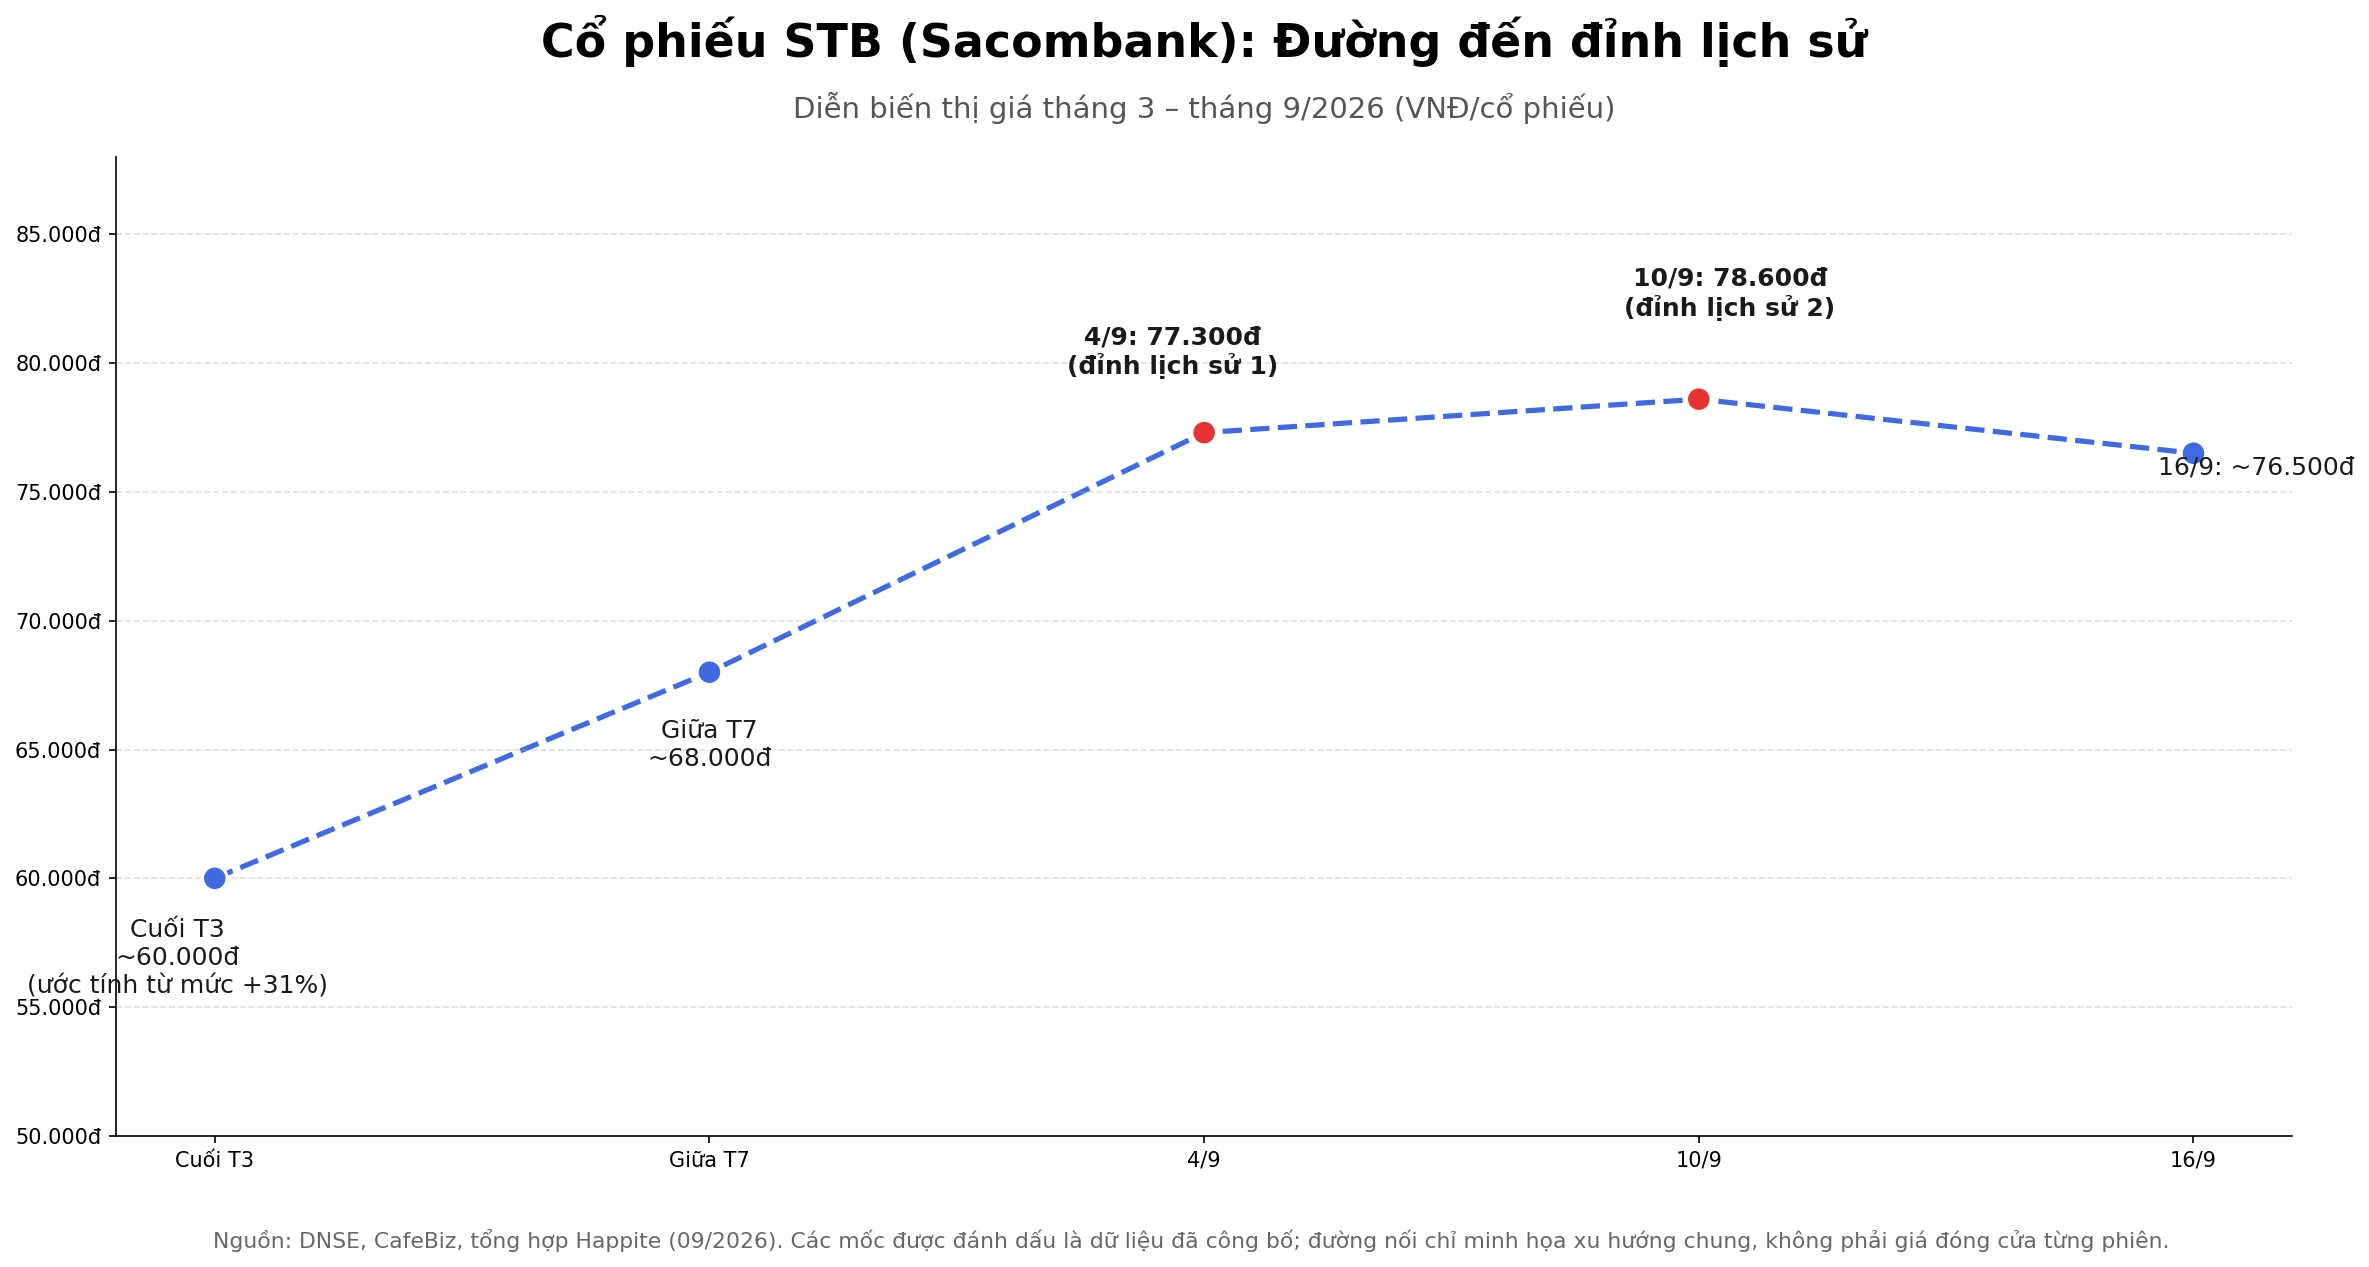
- STB lập đỉnh lịch sử 2 lần chỉ trong 5 phiên đầu tháng 9/2026: 77.300đ (4/9) rồi 78.600đ (10/9); giá quanh 76.500đ ngày 16/9, tăng khoảng 31% từ cuối tháng 3/2026.
- Động lực chính: CEO mới Nguyễn Đức Thụy (từ 3/3/2026), kỳ vọng Ngân hàng Nhà nước phê duyệt xử lý 32,5% cổ phần tại VAMC trong nửa cuối 2026, ước thu hồi khoảng 12.000 tỷ đồng.
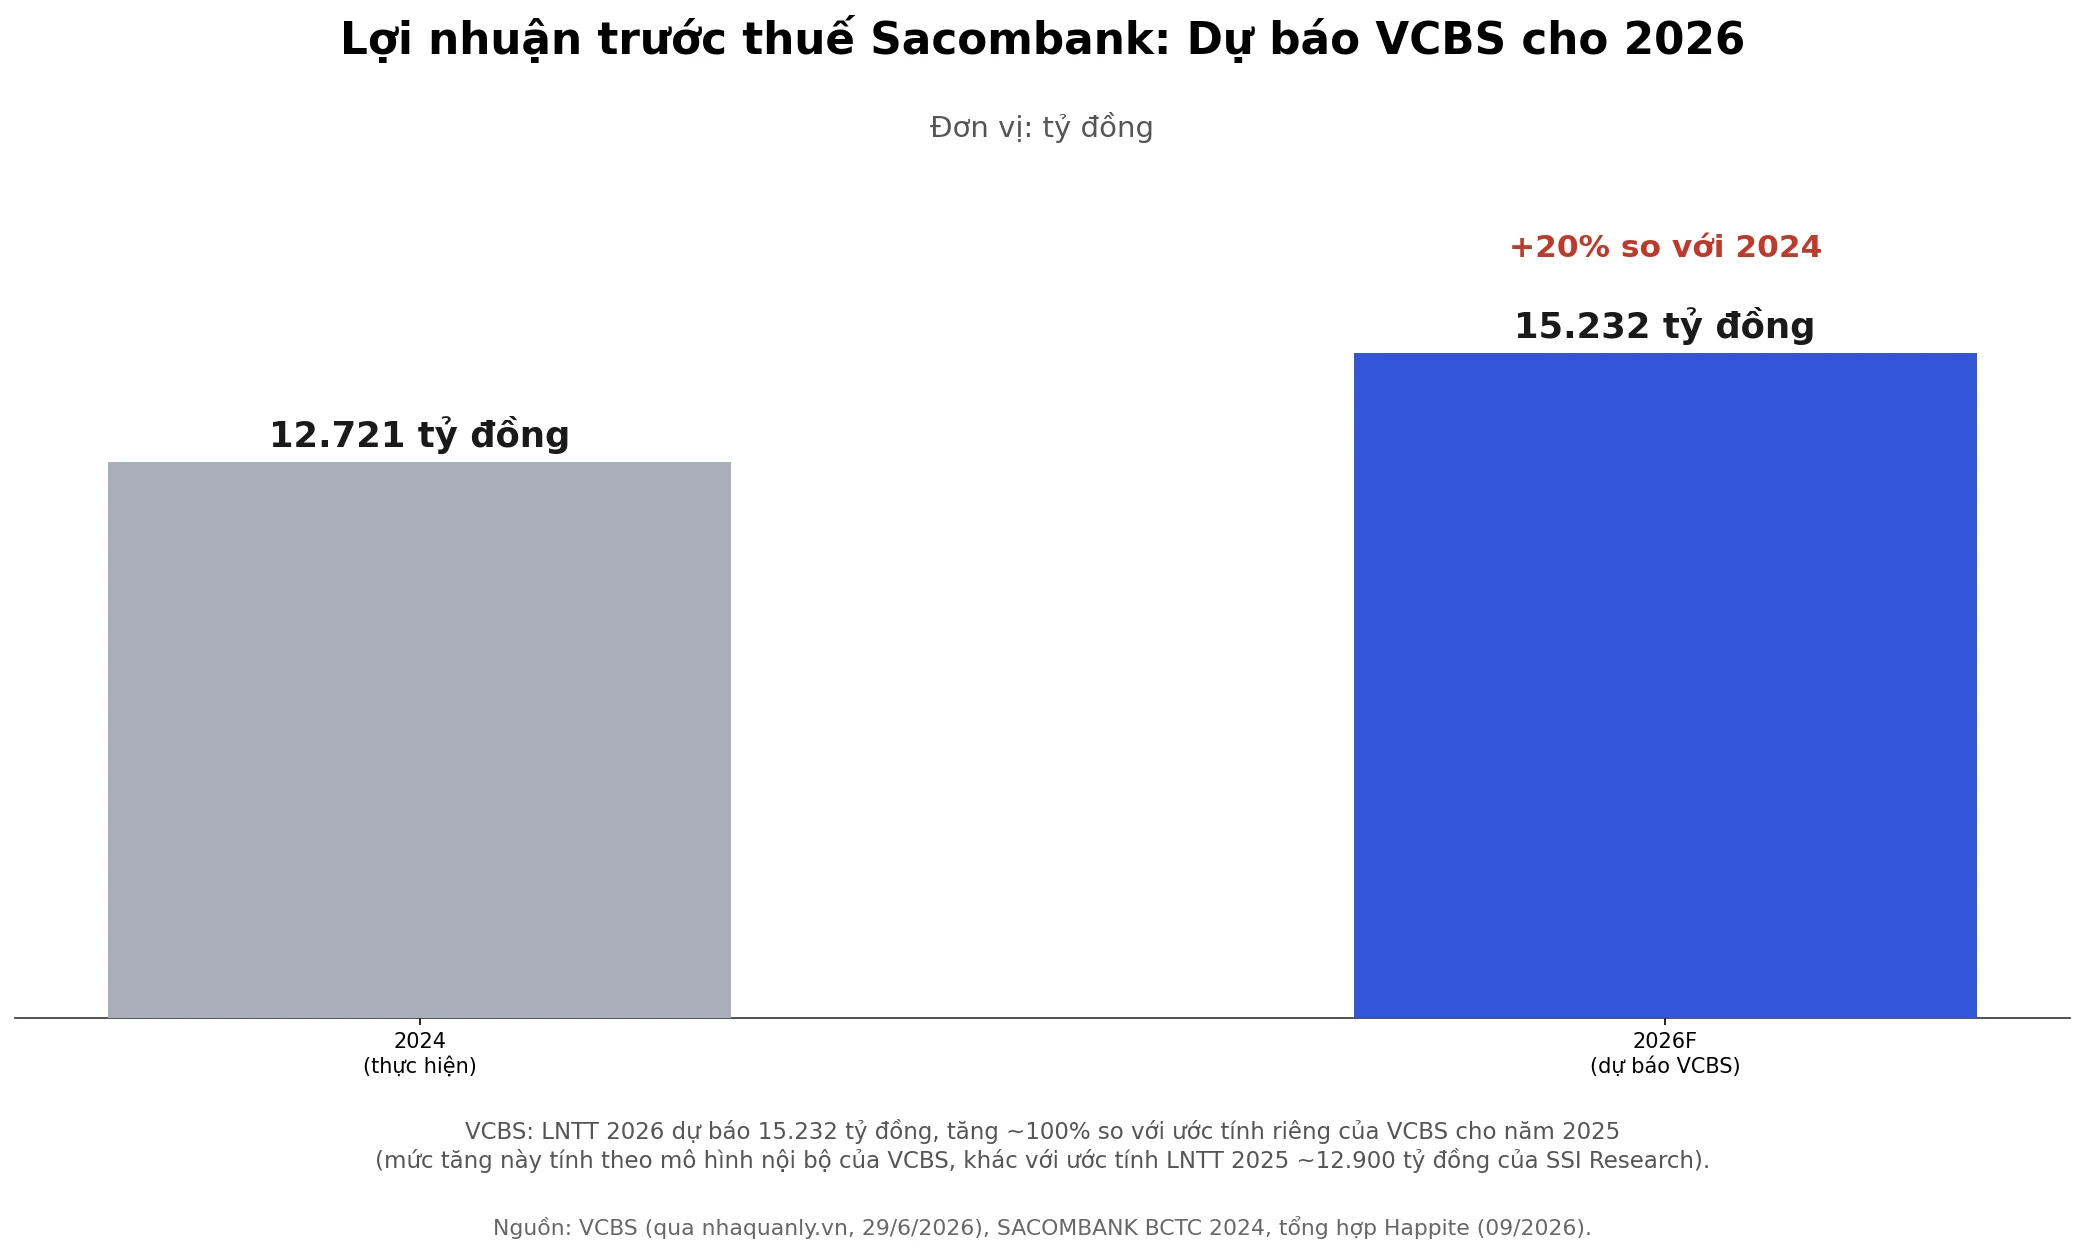
- VCBS dự báo lợi nhuận trước thuế 2026 của Sacombank có thể đạt 15.232 tỷ đồng, tăng khoảng 100% so với 2025 — mức tăng mạnh nhất nhóm ngân hàng niêm yết.
- Rủi ro: tiến độ phê duyệt VAMC từng bị trễ hẹn nhiều lần; giá đã phản ánh nhiều kỳ vọng nên biến động có thể mạnh nếu tin tức không như mong đợi.
- Bài viết mang tính thông tin và phân tích, không phải khuyến nghị đầu tư.
STB phá đỉnh liên tục — chuyện gì đang diễn ra?
Chỉ trong vòng 5 phiên giao dịch đầu tháng 9/2026, cổ phiếu STB của Sacombank đã hai lần lập đỉnh lịch sử. Phiên 4/9, STB tăng hết biên độ lên 77.300 đồng/cổ phiếu — mức cao nhất kể từ khi niêm yết. Chưa kịp “nghỉ ngơi”, đến sáng 10/9, mã này tiếp tục tăng 2,5% lên 78.600 đồng, xô đổ chính kỷ lục vừa thiết lập. Vốn hóa thị trường của Sacombank theo đó vọt lên khoảng 148.178 tỷ đồng.
Tính đến phiên 16/9, giá STB neo quanh vùng 76.500 đồng — nhích nhẹ so với đỉnh nhưng vẫn cao hơn khoảng 31% so với thời điểm cuối tháng 3/2026. Đáng chú ý, STB không đơn độc trong con sóng này: đầu tháng 9, cổ phiếu này từng cùng lập đỉnh với VIC sau khi Vingroup gửi 13.000 tỷ đồng vào Sacombank, một tín hiệu cho thấy dòng tiền lớn đang để mắt đến ngân hàng này.
Câu hỏi đặt ra: đây là sóng đầu cơ ăn theo tâm lý thị trường chung, hay có nền tảng cơ bản đủ chắc để giải thích cho mức tăng 31% chỉ trong nửa năm?
Vì sao nhà đầu tư đặt cược vào STB ngay lúc này?
Ba mảnh ghép đang hội tụ cùng lúc, và đó là lý do khiến dòng tiền đổ vào STB mạnh hơn hẳn so với phần còn lại của nhóm ngân hàng.
Thứ nhất là yếu tố con người. Ngày 3/3/2026, Ngân hàng Nhà nước chính thức chấp thuận ông Nguyễn Đức Thụy giữ chức Tổng giám đốc Sacombank. Trước đó, ông từng là Chủ tịch Hội đồng quản trị LPBank đến hết tháng 12/2025 — một ngân hàng cũng trải qua giai đoạn tái cấu trúc mạnh mẽ dưới sự dẫn dắt của ông. Việc một người có kinh nghiệm “xốc lại” ngân hàng được đưa về Sacombank đúng giai đoạn nước rút của quá trình tái cơ cấu khiến thị trường kỳ vọng tiến độ sẽ được đẩy nhanh hơn.
Thứ hai, và quan trọng nhất, là kỳ vọng về việc xử lý 32,5% cổ phần Sacombank đang nằm tại Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC). Theo báo cáo của Chứng khoán SSI, nhóm phân tích kỳ vọng Sacombank sẽ nhận được phê duyệt cuối cùng từ Ngân hàng Nhà nước cho phương án xử lý số cổ phần này trong nửa cuối 2026, với kịch bản cơ sở ước tính thu hồi khoảng 12.000 tỷ đồng — đủ bù đắp phần gốc và lãi lũy kế còn tồn đọng (theo vietnambiz.vn).
Thứ ba, các con số dự phóng đang được nâng lên rõ rệt. Theo cập nhật của Chứng khoán VCBS, lợi nhuận trước thuế năm 2026 của Sacombank có thể đạt khoảng 15.232 tỷ đồng, tương đương mức tăng 100% so với năm 2025 — cao nhất trong nhóm ngân hàng được VCBS dự báo. Động lực lớn nhất, theo đơn vị này, chính là tiến trình xử lý các tồn đọng kéo dài nhiều năm, đặc biệt là phương án đấu giá 32,5% cổ phần liên quan VAMC dự kiến triển khai giai đoạn 2026-2027 (theo nhaquanly.vn).
Nói ngắn gọn: thị trường không chỉ mua STB vì giá đang tăng, mà đang mua trước một sự kiện cụ thể — ngày Sacombank chính thức “trả xong nợ cũ”.
VAMC là gì và vì sao xử lý xong lại đổi cả cuộc chơi?
Với nhà đầu tư mới, cụm từ “xử lý cổ phần tại VAMC” nghe khá trừu tượng. Có thể hình dung đơn giản: VAMC giống như một “kho gửi đồ” chung của ngành ngân hàng, nơi các tổ chức tín dụng mang nợ xấu — những khoản vay khó đòi — gửi vào để tạm thời “dọn sạch” bảng cân đối kế toán, đổi lại nhận trái phiếu đặc biệt. Khoản nợ vẫn còn đó, chỉ là được chuyển sang một “ngăn tủ” riêng để xử lý dần, thay vì án ngữ mãi trên báo cáo tài chính khiến ngân hàng phải trích lập dự phòng nặng nề mỗi năm.
Sacombank là một trong những ngân hàng có khối lượng gửi tại VAMC lớn và tồn đọng lâu nhất hệ thống, hệ quả từ thương vụ sáp nhập với Ngân hàng Phương Nam gần một thập kỷ trước. Theo báo cáo thường niên 2025, ngân hàng đã xử lý được 86,2% tổng tài sản tồn đọng và nợ xấu, tương đương khoảng 81.928 tỷ đồng, kéo tỷ trọng nợ xấu và tài sản tồn đọng trên tổng tài sản giảm mạnh từ 28,1% xuống còn khoảng 1,4%. Phần còn lại — 32,5% cổ phần Sacombank đang được VAMC nắm giữ — chính là “nút thắt cuối cùng”, và việc Ngân hàng Nhà nước phê duyệt phương án xử lý sẽ là dấu mốc gần như khép lại toàn bộ hành trình tái cơ cấu kéo dài từ 2016 đến nay.
Vì sao nhà đầu tư quan tâm đến dòng dự phòng rủi ro tín dụng khi đọc báo cáo tài chính ngân hàng? Đây chính là chỉ số phản ánh trực tiếp gánh nặng nợ xấu — Happite đã có bài giải thích chi tiết cách đọc đúng dòng dự phòng rủi ro tín dụng trên BCTC ngân hàng, áp dụng được cho không chỉ Sacombank mà cả nhóm ngân hàng VN30.
Con số biết nói: STB so với nhóm ngân hàng VN30
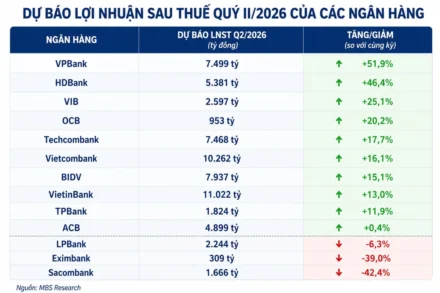
Đặt STB cạnh vài ngân hàng VN30 khác giúp nhìn rõ hơn STB đang ở đâu trong bức tranh chung — không phải để khẳng định mã nào “ngon” hơn, mà để thấy câu chuyện tăng trưởng lợi nhuận của Sacombank có gì khác biệt.
| Ngân hàng (mã) | Diễn biến thị giá gần đây | LNTT 2026 (dự báo) | Tăng trưởng LN dự báo | Câu chuyện chính |
|---|---|---|---|---|
| Sacombank (STB) | Lập đỉnh lịch sử 2 lần đầu 9/2026, +31% từ cuối T3 | ~15.232 tỷ đồng (VCBS) | ~+100% svck | Hoàn tất tái cơ cấu, xử lý VAMC |
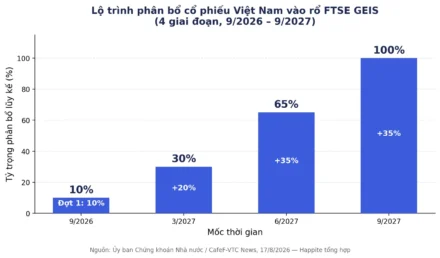
| SeABank (SSB) | Tăng trần nhiều phiên, đỉnh 3 năm (14-16/9) | Chưa có dự báo cụ thể mới nhất | — | Vào 3 chỉ số quốc tế (MSCI, FTSE, MarketVector) |
| VietinBank (CTG) | Tăng ổn định theo nhịp thị trường | ~41.500 tỷ đồng (dự báo trước đó) | ~+20% | Tăng trưởng tín dụng nhóm ngân hàng quốc doanh |
Nguồn: tổng hợp từ VCBS, SSI Research, vietnambiz.vn, cafef.vn — dữ liệu dự báo có thể thay đổi theo báo cáo cập nhật của từng công ty chứng khoán.
Điểm khác biệt của STB so với phần lớn ngân hàng VN30 khác: mức tăng trưởng lợi nhuận không đến từ mở rộng tín dụng hay tăng biên lãi ròng (NIM), mà đến từ việc gỡ bỏ một khoản “chi phí ẩn” đã đeo bám nhiều năm. Đây là lý do khiến câu chuyện STB mang tính sự kiện nhiều hơn là tăng trưởng đều đặn — và cũng là lý do khiến STB nhạy cảm hơn với bất kỳ tin tức nào liên quan đến tiến độ phê duyệt của Ngân hàng Nhà nước.
Nhà đầu tư muốn hiểu vì sao nhóm ngân hàng VN30 đang chịu áp lực huy động vốn có thể tham khảo thêm bài Lãi Suất Huy Động Tăng Trở Lại: Ngân Hàng VN30 Nào Đang “Khát Vốn”? để có bức tranh đầy đủ hơn về bối cảnh ngành.
Góc nhìn nhà đầu tư: cơ hội và rủi ro hai chiều
Ở chiều cơ hội, nếu Ngân hàng Nhà nước thực sự phê duyệt phương án xử lý VAMC trong nửa cuối 2026 như kỳ vọng, Sacombank sẽ chính thức “sạch nợ” sau gần một thập kỷ tái cơ cấu — một cột mốc có thể kích hoạt định giá lại (re-rating) toàn diện, vì thị trường thường chiết khấu mạnh với các ngân hàng còn tồn đọng lớn. Khi gánh nặng dự phòng giảm, phần lợi nhuận “thật” từ hoạt động kinh doanh cốt lõi sẽ lộ rõ hơn.
Ở chiều rủi ro, có ba điểm nhà đầu tư nên cân nhắc. Một, tiến độ phê duyệt của Ngân hàng Nhà nước không nằm trong tầm kiểm soát của Sacombank và từng bị trễ hẹn nhiều lần trong quá khứ — nếu kịch bản nửa cuối 2026 tiếp tục lùi, giá cổ phiếu vốn đã phản ánh nhiều kỳ vọng có thể điều chỉnh mạnh. Hai, biên lãi ròng (NIM) — chỉ số đo mức chênh lệch giữa lãi suất cho vay và lãi suất huy động, giống như biên lợi nhuận của một cửa hàng — được dự báo vẫn chịu áp lực giảm nhẹ do 60% danh mục cho vay của Sacombank thuộc nhóm doanh nghiệp vừa và nhỏ (SME) và bán lẻ, hai phân khúc phục hồi chậm hơn so với nhóm doanh nghiệp lớn. Ba, mức tăng 31% chỉ trong 6 tháng đồng nghĩa phần lớn tin tốt có thể đã được phản ánh vào giá, khiến dư địa tăng thêm phụ thuộc nhiều vào việc các cột mốc tái cơ cấu có diễn ra đúng hẹn hay không.
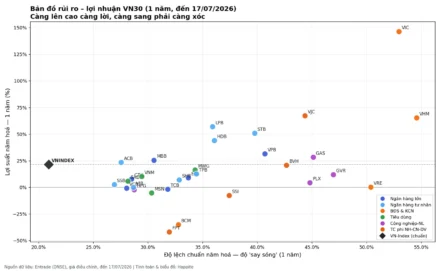
Bức tranh rủi ro của STB cũng nên được đặt trong bối cảnh rộng hơn của cả rổ VN30 — Happite đã tổng hợp trong bài Bản Đồ Rủi Ro VN30 Tháng 9/2026, nơi các yếu tố biến động của từng nhóm ngành được so sánh cạnh nhau.
Câu hỏi thường gặp
STB là cổ phiếu ngân hàng nào?
STB là mã chứng khoán của Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank), niêm yết trên HOSE và là một trong 30 mã thuộc rổ VN30.
Vì sao Sacombank tái cơ cấu lâu vậy?
Quá trình bắt nguồn từ thương vụ sáp nhập với Ngân hàng Phương Nam năm 2015, để lại khối lượng nợ xấu và tài sản tồn đọng rất lớn. Việc xử lý dứt điểm đòi hỏi thời gian dài để thu hồi nợ, đấu giá tài sản đảm bảo và chờ phê duyệt từ cơ quan quản lý.
VAMC là gì?
VAMC (Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam) là đơn vị do Ngân hàng Nhà nước thành lập để mua lại nợ xấu từ các ngân hàng, giúp các ngân hàng “dọn sạch” bảng cân đối kế toán trong khi vẫn xử lý dần khoản nợ đó.
Rủi ro khi đầu tư STB lúc này là gì?
Rủi ro lớn nhất là tiến độ phê duyệt của Ngân hàng Nhà nước có thể chậm hơn dự kiến, cộng với việc giá đã tăng mạnh nên đã phản ánh phần lớn kỳ vọng tích cực.
Sacombank có chia cổ tức tiền mặt không?
Sacombank thuộc nhóm ngân hàng chưa được chia cổ tức tiền mặt nhiều năm do yêu cầu ưu tiên trích lập dự phòng và hoàn tất tái cơ cấu trước, theo quy định giám sát của Ngân hàng Nhà nước.
Câu chuyện STB là một ví dụ thú vị cho thấy giá cổ phiếu đôi khi không chỉ phản ánh lợi nhuận hiện tại, mà còn phản ánh kỳ vọng vào một sự kiện tương lai cụ thể. Nhà đầu tư quan tâm đến nhóm ngân hàng VN30 nói chung có thể theo dõi thêm các phân tích liên quan trên Happite để có góc nhìn đa chiều hơn trước khi ra quyết định.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.