Trong lúc phần lớn nhà đầu tư cá nhân còn đang dè dặt nhìn VN-Index giằng co, khối ngoại lặng lẽ làm một việc: mua đều tay cổ phiếu VNM suốt 10 phiên liên tiếp. Không ồn ào, không thông báo rầm rộ, nhưng cộng dồn lại là hàng trăm tỷ đồng mỗi tuần đổ vào một cái tên quen thuộc bậc nhất sàn chứng khoán Việt Nam: Vinamilk.
- Khối ngoại mua ròng VNM 10 phiên liên tiếp (tính đến 20/8), lũy kế khoảng 538 tỷ đồng; từ đầu tháng 7 đến nay đã mua ròng gần 1.725 tỷ đồng.
- Giá VNM tăng khoảng 17% từ đầu tháng 7, ngược chiều với VN-Index giảm khoảng 7% cùng giai đoạn.
- Quý II/2026, Vinamilk lãi sau thuế 3.184 tỷ đồng, tăng 27,9% so với cùng kỳ, nhờ biên lợi nhuận gộp cải thiện và doanh thu nước ngoài tăng mạnh.
- KBSV và FPTS đều khuyến nghị mua, giá mục tiêu lần lượt 86.800đ và 71.600đ/cp.
- SCIC — cổ đông lớn nhất nắm 36% vốn VNM — vừa công bố kế hoạch tiếp tục giữ vốn tại Vinamilk giai đoạn 2026-2030.
Con số đáng chú ý: khi khối ngoại “gom hàng” không cần ồn ào
Kết phiên 20/8/2026, cổ phiếu VNM của CTCP Sữa Việt Nam tăng 1,4% lên 64.000 đồng/cổ phiếu, thanh khoản đạt 6,3 triệu đơn vị (tương đương 403 tỷ đồng) — cao hơn 40% so với bình quân 10 phiên gần nhất. Đáng chú ý hơn là chuỗi giao dịch phía sau con số đó: khối ngoại đã mua ròng liên tục 10 phiên, với tổng giá trị lũy kế khoảng 538 tỷ đồng. Tính từ đầu tháng 7/2026 đến nay, nhóm nhà đầu tư nước ngoài đã mua ròng gần 1.725 tỷ đồng, tương ứng hơn 27 triệu cổ phiếu VNM (Người Quan Sát, 20/8/2026).
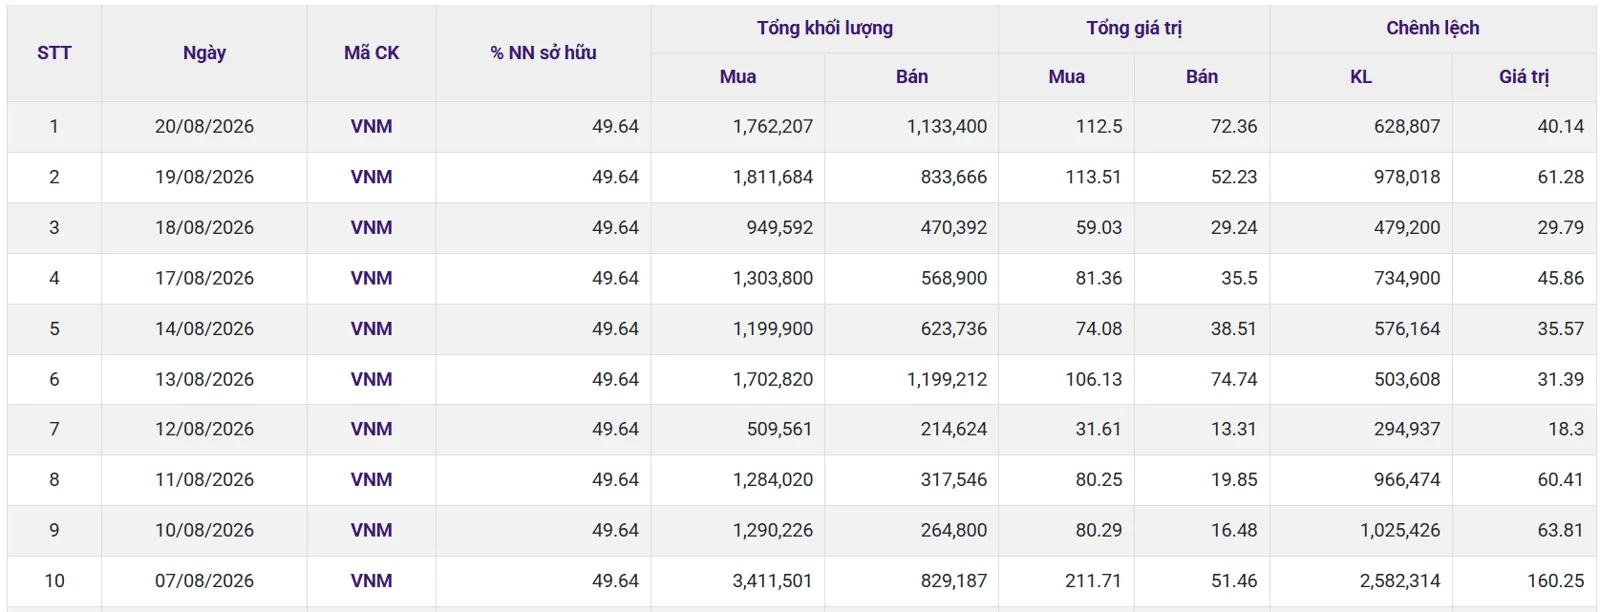
“Mua ròng” (net buying) đơn giản là: giá trị cổ phiếu khối ngoại mua vào lớn hơn giá trị họ bán ra trong cùng một phiên. Một phiên mua ròng không nói lên nhiều, nhưng 10 phiên liên tiếp — bất kể thị trường chung đang đỏ hay xanh — thường phản ánh một niềm tin có chủ đích, không phải giao dịch ngẫu nhiên.
Điều khiến diễn biến này thú vị hơn nữa: từ đầu tháng 7 đến nay, giá VNM đã tăng khoảng 17%, trong khi VN-Index cùng giai đoạn lại điều chỉnh khoảng 7% (tương đương gần 132 điểm). Nói cách khác, VNM đang “bơi ngược dòng” giữa lúc mặt bằng chung của thị trường chưa hết rung lắc.
Vì sao VNM ngược dòng: lợi nhuận quý II là câu trả lời rõ nhất
Đằng sau đà mua của khối ngoại là một bức tranh kinh doanh khá tích cực. Quý II/2026, Vinamilk ghi nhận doanh thu 18.856 tỷ đồng, tăng 12,4% so với cùng kỳ. Trong đó doanh thu nội địa tăng 6,5%, còn doanh thu từ thị trường nước ngoài tăng mạnh 39,2%, đạt 4.332 tỷ đồng — riêng doanh thu từ các công ty con ở nước ngoài tăng tới 79,1%.
Biên lợi nhuận gộp cải thiện từ 41,8% lên 43,5%, kéo lợi nhuận gộp tăng 17,1% lên 8.204 tỷ đồng. Dù chi phí tài chính và chi phí bán hàng, quản lý đều tăng trong bối cảnh lãi suất cao, lợi nhuận sau thuế quý II vẫn tăng 27,9%, đạt 3.184 tỷ đồng. Lũy kế 6 tháng đầu năm, Vinamilk đạt 35.034 tỷ đồng doanh thu và 5.643 tỷ đồng lợi nhuận sau thuế, tăng lần lượt 17,7% và 38,4% so với cùng kỳ (Người Quan Sát, 20/8/2026).
| Chỉ tiêu (Quý II/2026) | Giá trị | So với cùng kỳ |
|---|---|---|
| Doanh thu thuần | 18.856 tỷ đồng | +12,4% |
| Doanh thu nước ngoài | 4.332 tỷ đồng | +39,2% |
| Biên lợi nhuận gộp | 43,5% | +1,7 điểm % |
| Lợi nhuận sau thuế | 3.184 tỷ đồng | +27,9% |
| Lũy kế 6 tháng – LNST | 5.643 tỷ đồng | +38,4% |
Theo Chứng khoán KB Việt Nam (KBSV), chiến lược tái định vị thương hiệu đã giúp Vinamilk lấy lại đà tăng trưởng ở thị trường nội địa, trong khi Angkormilk tại Campuchia đang là điểm sáng ở mảng quốc tế nhờ xu hướng người tiêu dùng dịch chuyển khỏi sản phẩm gốc Thái Lan. Dù vậy, doanh nghiệp vẫn đối mặt áp lực từ chi phí nguyên liệu, giá nhiên liệu và bất ổn tại một số thị trường xuất khẩu — ví dụ hoạt động vận tải qua eo biển Hormuz từng bị gián đoạn do căng thẳng Mỹ – Iran.
SCIC “ở lại”: mảnh ghép củng cố niềm tin
Một chi tiết đáng chú ý khác diễn ra gần như cùng lúc: Tổng Công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) công bố kế hoạch tiếp tục đầu tư, nắm giữ vốn tại 21 doanh nghiệp trong giai đoạn 2026-2030, trong đó có Vinamilk. Hiện SCIC là cổ đông lớn nhất của VNM với 36% cổ phần, tương đương hơn 752 triệu cổ phiếu.
Điều này có ý nghĩa nhất định với nhà đầu tư: trong bối cảnh SCIC cũng đang có kế hoạch thoái vốn toàn bộ tại 66 doanh nghiệp khác giai đoạn 2026-2030 (trải rộng từ thép, dệt may đến năng lượng, xây dựng), việc Vinamilk nằm trong nhóm được “giữ lại” thay vì nhóm thoái vốn phần nào củng cố vị thế chiến lược của doanh nghiệp này trong danh mục vốn nhà nước — một yếu tố mà dòng vốn ngoại thường cân nhắc khi đánh giá tính ổn định dài hạn của cổ đông lớn.
Định giá: các công ty chứng khoán đang nhìn VNM ra sao?
Trong báo cáo mới nhất, KBSV tiếp tục khuyến nghị mua VNM và nâng giá mục tiêu lên 86.800 đồng/cổ phiếu, dựa trên phương pháp chiết khấu dòng tiền tự do doanh nghiệp (FCFF) với tỷ suất sinh lời yêu cầu 11% và tốc độ tăng trưởng dài hạn sau năm 2036 ở mức 2%. KBSV cũng nâng dự báo doanh thu năm 2026 lên gần 69.000 tỷ đồng (+8,3%) và lợi nhuận sau thuế khoảng 9.788 tỷ đồng (+~4%).

Trong khi đó, Chứng khoán FPT (FPTS) đưa ra khuyến nghị mua với giá mục tiêu 71.600 đồng/cổ phiếu — cao hơn 11,9% so với giá đóng cửa ngày 20/8 — dựa trên kết hợp phương pháp chiết khấu dòng tiền vốn chủ sở hữu (FCFE) và dòng tiền doanh nghiệp (FCFF). FPTS dự báo doanh thu thuần và lợi nhuận sau thuế giai đoạn 2026-2030 tăng bình quân lần lượt 5,3%/năm và 4,5%/năm, với thị trường nội địa (chiếm khoảng 77% doanh thu) tiếp tục hưởng lợi từ xu hướng tiêu dùng chú trọng sức khỏe.
| Công ty chứng khoán | Giá mục tiêu | Phương pháp định giá |
|---|---|---|
| KBSV | 86.800 đồng/cp | FCFF (WACC 11%, tăng trưởng dài hạn 2%) |
| FPTS | 71.600 đồng/cp | FCFE kết hợp FCFF |
Chênh lệch khá lớn giữa hai mức giá mục tiêu (86.800đ so với 71.600đ) là điều bình thường trong định giá cổ phiếu: mỗi công ty chứng khoán dùng giả định tăng trưởng dài hạn, chi phí vốn và cơ cấu doanh thu nội địa – xuất khẩu khác nhau. Nhà đầu tư nên xem đây là một khoảng tham chiếu, không phải con số “đúng tuyệt đối”.
Góc nhìn nhà đầu tư: cơ hội đi kèm điều gì cần cân nhắc
Ở góc độ tích cực, dòng tiền ngoại bền bỉ trong bối cảnh thị trường chung điều chỉnh thường là tín hiệu được giới đầu tư dài hạn chú ý — nó cho thấy một nhóm nhà đầu tư có kỷ luật giải ngân đang đặt cược vào câu chuyện tăng trưởng lợi nhuận thực, thay vì phản ứng theo tâm lý ngắn hạn. Kết quả kinh doanh quý II cải thiện rõ rệt, biên lợi nhuận gộp mở rộng, và việc cổ đông nhà nước lớn nhất công bố kế hoạch giữ vốn dài hạn đều là những mảnh ghép củng cố câu chuyện.
Tuy nhiên, cũng cần nhìn ở chiều ngược lại. Thứ nhất, đà tăng giá 17% trong hơn một tháng đã phản ánh một phần kỳ vọng tích cực — biên độ an toàn so với giá mục tiêu của FPTS (chỉ còn khoảng 11,9%) đã thu hẹp đáng kể so với thời điểm trước đó. Thứ hai, tăng trưởng doanh thu xuất khẩu được dự báo giảm tốc trong ngắn hạn do gián đoạn vận tải quốc tế, và mảng nước ngoài vẫn chịu ảnh hưởng bởi các yếu tố địa chính trị nằm ngoài tầm kiểm soát của doanh nghiệp. Thứ ba, dòng vốn ngoại có thể đảo chiều nhanh nếu bối cảnh vĩ mô toàn cầu thay đổi — điều từng xảy ra với nhiều mã VN30 khác trong các phiên trước đó, như trường hợp khối ngoại bán ròng 4 phiên liên tiếp với VIC, VHM hồi giữa tháng 8.
Diễn biến này cũng nên được đặt trong bức tranh lớn hơn: dòng vốn ngoại vào thị trường Việt Nam đang được theo dõi sát trước thềm sự kiện FTSE Russell chốt danh sách cổ phiếu vào rổ GEIS, tiền đề cho việc nâng hạng thị trường có hiệu lực từ 21/9/2026. Một số dòng tiền quốc tế có thể đang tái cơ cấu danh mục sớm để đón đầu các thay đổi cơ cấu chỉ số sắp tới, dù đây chỉ là một trong nhiều yếu tố có thể lý giải cho diễn biến mua ròng ở VNM.
Câu hỏi thường gặp
Mua ròng liên tục nhiều phiên có đồng nghĩa cổ phiếu chắc chắn tăng tiếp?
Không. Mua ròng phản ánh xu hướng dòng tiền tại một thời điểm, không phải cam kết hay dự báo giá trong tương lai. Diễn biến này có thể đảo chiều bất cứ lúc nào tùy vào thông tin mới hoặc bối cảnh vĩ mô.
Vì sao hai công ty chứng khoán lại đưa ra giá mục tiêu chênh lệch nhau khá xa?
Vì mỗi đơn vị phân tích dùng giả định khác nhau về tốc độ tăng trưởng dài hạn, chi phí vốn và tỷ trọng đóng góp giữa thị trường nội địa – xuất khẩu. Nhà đầu tư nên coi các mức giá mục tiêu là khung tham khảo, kết hợp với đánh giá độc lập của riêng mình.
SCIC giữ vốn tại VNM có nghĩa là nhà nước sẽ không bao giờ thoái vốn?
Không hẳn. Kế hoạch giữ vốn giai đoạn 2026-2030 phản ánh định hướng hiện tại của SCIC, nhưng các kế hoạch quản lý vốn nhà nước có thể được điều chỉnh theo từng giai đoạn tùy vào chính sách và diễn biến thị trường.
Biên lợi nhuận gộp tăng có phải lúc nào cũng là tín hiệu tốt?
Về cơ bản có, vì nó cho thấy doanh nghiệp kiểm soát chi phí sản xuất/giá vốn tốt hơn so với doanh thu. Tuy nhiên nhà đầu tư nên xem xét liệu mức cải thiện này đến từ hiệu quả vận hành bền vững hay chỉ từ yếu tố ngắn hạn như giá nguyên liệu đầu vào giảm tạm thời.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.