Suốt cả tuần, từ quán cà phê đến nhóm chat zalo, câu hỏi được hỏi nhiều nhất chỉ có một: “Ngày mai 21/9 nâng hạng chính thức, vốn ngoại ùa vào bao nhiêu?” Ai cũng hồi hộp. Ai cũng chờ “sóng lớn”. Nhưng nếu bạn đang nghĩ tiền tỷ đô sẽ chảy ào vào thị trường ngay sáng thứ Hai, thì có một sự thật đáng biết trước khi thị trường mở cửa: cỗ máy ETF không hoạt động theo cách đó.
- FTSE chính thức nâng hạng Việt Nam lên thị trường mới nổi từ 21/9/2026, nhưng vốn ETF passive không đổ vào một lần.
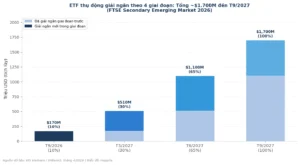
- Chỉ 10% tổng rổ được giải ngân trong đợt 1 (T9/2026), tương đương ~5.588 tỷ đồng (~216 triệu USD) — 90% còn lại chia làm 3 đợt rải sang năm 2027.
- “Nghịch lý” ngày 21/9: các quỹ ETF mô phỏng chỉ số frontier phải bán toàn bộ VN trước 21/9, trong khi quỹ emerging market chỉ mua 10%.
- Room ngoại là nút thắt thực sự: mã nào đã chạm trần, quỹ ETF không mua được dù muốn.
- Nhà đầu tư cá nhân không cần “chạy theo ETF rebalance ngày 21/9” — đó là trò chơi của định chế, và lợi thế của cá nhân nằm ở chỗ khác.
Cỗ Máy ETF Vận Hành Thế Nào — Hiểu Đúng Trước Khi Kỳ Vọng
Hãy hình dung một quỹ ETF như chiếc cân đĩa khổng lồ. Một bên là chỉ số chuẩn (benchmark) — FTSE Emerging Markets Index — và bên kia là danh mục cổ phiếu thực mà quỹ đang nắm giữ. Công việc của quỹ ETF thụ động (passive) là giữ cho hai đĩa cân luôn bằng nhau, không hơn không kém.
Khi FTSE Russell quyết định đưa 117 cổ phiếu Việt Nam vào rổ chỉ số thị trường mới nổi (Secondary Emerging Market) từ ngày 21/9/2026, chiếc cân đĩa của tất cả quỹ ETF theo dõi chỉ số này lập tức bị lệch. Để cân bằng lại, họ phải mua vào đúng số cổ phiếu VN tương ứng với tỷ trọng mới trong rổ. Đó là lý do thị trường kỳ vọng “vốn ngoại ùa vào” — vì đó là điều phải xảy ra về mặt cơ học.
Nhưng “phải xảy ra” và “xảy ra ngay lập tức trong ngày 21/9” là hai chuyện hoàn toàn khác nhau. Giống như bạn đặt bàn ở nhà hàng ngon — chắc chắn bạn sẽ được ăn, nhưng bếp trưởng quyết định khi nào thức ăn lên bàn, và theo lịch nào.
“Nghịch Lý” Thật Sự Của Ngày 21/9: Ai Bán Trước Khi Ai Mua?
Đây là phần hầu hết nhà đầu tư cá nhân bỏ sót, và MBS Research gọi thẳng là “nghịch lý cần đặc biệt lưu ý”.
Trên thị trường toàn cầu, cùng tồn tại hai loại quỹ ETF có hành động trái chiều nhau xung quanh ngày 21/9. Quỹ Frontier ETF (mô phỏng chỉ số thị trường cận biên như FTSE Frontier Markets Index) — trước đây có Việt Nam trong danh sách, nhưng sau 21/9, Việt Nam “tốt nghiệp” lên nhóm mới nổi và tự động bị loại khỏi rổ frontier. Hệ quả: các quỹ này phải bán toàn bộ cổ phiếu VN trong danh mục trước ngày 21/9 theo quy tắc tái cơ cấu tự động. Còn Quỹ Emerging Market ETF (mô phỏng chỉ số mới nổi) — mới đưa VN vào, nên phải mua vào tương ứng tỷ trọng. Nhưng FTSE thiết kế lộ trình 4 đợt, đợt đầu chỉ 10% tổng rổ.
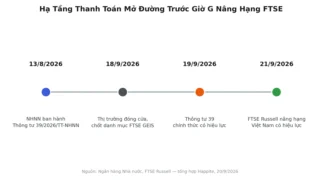
Kết quả: ngay quanh ngày 21/9, có áp lực bán ròng từ frontier ETF đang tất toán, trong khi emerging market ETF chỉ mua vào một phần rất nhỏ. Tuần này, nhóm quỹ Xtrackers, VanEck, Fubon, CSOP đã thực hiện tái cơ cấu danh mục vào ngày 18/9 theo lịch của FTSE. Thị trường phục hồi nhờ lực mua kỹ thuật này — nhưng đó mới chỉ là chương mở đầu của một câu chuyện dài hơn rất nhiều.

Lịch 4 Pha Vốn: Con Số Cụ Thể Bạn Cần Ghim Lại
FTSE Russell thiết kế lộ trình phân bổ theo 4 đợt không phải tùy tiện mà có lý do kỹ thuật rõ ràng: nếu đổ toàn bộ vốn một lần vào một thị trường thanh khoản còn hạn chế như VN, giá sẽ bị đẩy lên quá mức (market impact), gây thiệt hại cho chính các nhà đầu tư trong quỹ. Chia làm 4 đợt giúp phân tán rủi ro và tối ưu giá mua theo thời gian.
Lịch cụ thể theo tổng hợp từ FTSE Russell, MBS Research và Vietcap (tháng 9/2026): Đợt 1 (T9/2026): 10% tổng rổ, khoảng 5.588 tỷ đồng tương đương ~216 triệu USD từ ETF passive. Đợt 2 (T3/2027): 20%, tổng cộng 30% sau hai đợt. Đợt 3 (T6/2027): 35% — đây là đợt lớn nhất, đánh dấu hơn 65% tổng vốn ETF passive đã phân bổ. Đợt 4 (T9/2027): 35% còn lại, hoàn thành toàn bộ lộ trình sau đúng 12 tháng kể từ ngày nâng hạng.
Tổng vốn ETF passive ước tính khoảng 2 tỷ USD toàn lộ trình. Con số 5-6 tỷ USD thường thấy trên báo bao gồm cả vốn active (quỹ chủ động lựa chọn cổ phiếu) và thường là ước tính lạc quan — phụ thuộc nhiều vào kết quả kinh doanh doanh nghiệp VN và môi trường lãi suất toàn cầu trong 12-18 tháng tới.

Room Ngoại: Nút Thắt Mà Tiền Nhiều Cũng Không Giải Quyết Ngay
Ngay cả khi quỹ ETF muốn mua vào, có một rào cản không thể vượt qua bằng tiền: giới hạn tỷ lệ sở hữu nước ngoài (room ngoại). Một số mã VN30 đã chạm hoặc gần chạm trần room ngoại 49% (hoặc thấp hơn tùy ngành), như VHM, VIC, FPT, TCB. Khi room ngoại đã đầy, quỹ ETF không thể mua thêm cổ phiếu trực tiếp trên sàn dù lệnh lớn đến đâu.
Giải pháp thay thế: sử dụng hợp đồng tương lai (futures VN30), swap, hoặc NVDR (Non-Voting Depositary Receipt — chứng chỉ lưu ký không có quyền biểu quyết, phổ biến ở Thái Lan). Tuy nhiên, NVDR chưa triển khai đầy đủ tại Việt Nam, và đây là một trong những điều kiện FTSE vẫn theo dõi sát để VN giữ hạng dài hạn. Tìm hiểu thêm về room ngoại VN30 và dòng vốn FTSE.
Hệ quả thực tế: các mã VN30 còn nhiều room ngoại như HPG, MBB, STB, ACB, VPB sẽ được ETF ưu tiên mua vào nhiều hơn những mã đã kín room. Tuần qua, tự doanh gom mạnh VPB — dòng tiền cá mập thường phản ánh logic “room ngoại trống” trước khi ETF rebalance, và đây không phải trùng hợp.
Bức Tranh Vĩ Mô: Tiền Ngoại Không Đến Trong Chân Không
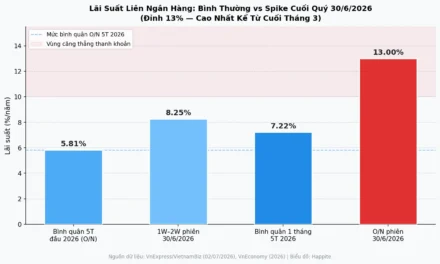
Dòng vốn ETF không hoạt động biệt lập khỏi môi trường toàn cầu. Cùng tuần nâng hạng, Fed được dự báo tăng lãi suất với xác suất gần 90%, và BOJ đang cân nhắc thắt chặt chính sách tiền tệ — hai yếu tố có thể hút vốn khỏi thị trường mới nổi nói chung, tạo “tác động kép” lên thanh khoản. Trong nước, lãi suất huy động đang ở mức cao 8,5-9,4%/năm, phản ánh cạnh tranh vốn giữa kênh ngân hàng và kênh chứng khoán vẫn gay gắt (theo số liệu MBS Research, tháng 8-9/2026).
Dragon Capital nhận định trong tuần rằng cổ phiếu Việt Nam đang giao dịch ở vùng định giá gần các giai đoạn khủng hoảng lịch sử. Nếu đúng, thì đây không phải giai đoạn “giá đã cao vì kỳ vọng nâng hạng” mà là giai đoạn định giá vẫn còn hấp dẫn — đặc biệt với nhà đầu tư có tầm nhìn 12-24 tháng. Tìm hiểu thêm về hạ tầng thị trường phía sau nâng hạng qua bài cơ chế CCP và nâng hạng chứng khoán Việt Nam.
Nhà Đầu Tư Cá Nhân Nên Làm Gì Với Thông Tin Này?
Câu trả lời thẳng: không nên “mua đuổi” vào đúng ngày 21/9 theo tâm lý FOMO. Lực mua kỹ thuật từ ETF rebalance đã xảy ra ngày 18/9 — đến thứ Hai, phần lớn tác động ngắn hạn đã được phản ánh vào giá. MBS khuyến cáo rõ: không mua đuổi khi VN-Index chưa giữ được 1.790 điểm; nếu giảm dưới 1.760, cân nhắc hạ tỷ trọng về 50% để phòng thủ trước rủi ro vĩ mô.
Điều quan trọng hơn là tư duy đúng khung thời gian. Câu chuyện nâng hạng FTSE không kết thúc ngày 21/9 — nó bắt đầu từ 21/9. Với 90% vốn ETF passive còn theo lịch đến tháng 9/2027, đây là hành trình ít nhất 12-18 tháng. Nhà đầu tư cá nhân có một lợi thế lớn mà tổ chức không có: không bị ràng buộc báo cáo quý, không bị áp lực tất toán theo lịch rebalance — có thể kiên nhẫn hơn, và kiên nhẫn đúng chỗ chính là alpha bền vững nhất trong thị trường mới nổi vừa được phát hiện.
Những mã đáng theo dõi trong bối cảnh này là những cổ phiếu VN30 còn room ngoại rộng, thanh khoản tốt, nằm trong rổ FTSE ban đầu và có nền tảng kinh doanh vững. Còn phân tích về con số tranh cãi 3,4 tỷ vs 5-6 tỷ USD vốn ngoại, bài vốn ngoại trước giờ G 21/9 đã đề cập chi tiết — bài này muốn nhắc thêm: con số bao nhiêu ít quan trọng hơn việc nó đến theo lịch như thế nào.
Hỏi Nhanh — Đáp Gọn
Tại sao FTSE chia 4 đợt thay vì phân bổ một lần? Thị trường VN có thanh khoản trung bình ngày khoảng 15.000-20.000 tỷ đồng. Nếu đổ toàn bộ ~2 tỷ USD (tương đương khoảng 50.000 tỷ đồng) vào một ngày, giá sẽ bị đẩy quá cao — thiệt hại cho chính nhà đầu tư trong quỹ. Chia 4 đợt phân tán market impact và tối ưu giá mua.
Frontier ETF bán ra có bù được với lực mua của emerging ETF không? Quy mô các quỹ frontier có VN nhỏ hơn nhiều so với tổng basket emerging ETF. Áp lực bán frontier có thể tạo biến động ngắn hạn nhưng không lớn hơn lực mua emerging — nhất là khi phần lớn rebalance đã hoàn tất từ ngày 18/9.
Room ngoại đầy thì ETF làm gì? Ba lựa chọn: mua mã khác còn room; dùng futures VN30 để tạo exposure gián tiếp; sử dụng swap hoặc NVDR nếu có. Cả ba đều có chi phí cao hơn mua trực tiếp cổ phiếu.
Sau nâng hạng, Việt Nam có thể bị hạ hạng trở lại không? Có. FTSE giám sát định kỳ. Nếu các điều kiện về room ngoại, hệ thống thanh toán KRX (T+2), và CCP không tiếp tục cải thiện, FTSE có thể đưa ra cảnh báo hoặc hạ hạng. Đó là lý do “giữ hạng” quan trọng không kém “được nâng hạng”.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.