Hãy hình dung một cỗ máy ATM khổng lồ — từ 2018 đến nay đã xử lý hơn $355 tỷ swap volume trên phiên bản v4, ngày nào cũng tạo ra hàng triệu đô phí giao dịch — nhưng toàn bộ số tiền đó chỉ chảy về túi người cung cấp thanh khoản (LP), không một xu nào quay về tay người nắm giữ UNI token. Đó là Uniswap suốt gần 7 năm tồn tại.
Mọi thứ đang thay đổi. Từ 19 đến 26/7/2026, cộng đồng đang bỏ phiếu cho hai đề xuất có thể biến UNI thành tài sản deflationary thực sự — và Robinhood Chain với $6 tỷ volume là chất xúc tác mới nhất.
- Uniswap đang bỏ phiếu (đến 26/7/2026) bật protocol fee trên 7 blockchain, gồm cả Robinhood Chain mới ra mắt với $6B swap volume.
- Fee sẽ chạy qua cơ chế TokenJar → tự động burn UNI trên Ethereum mainnet — không phải yield cash trực tiếp mà là deflationary pressure.
- Temperature check đạt 93% ủng hộ; nếu thông qua, ước tính thêm ~$27M/năm vào cỗ máy burn, nâng tổng lên ~$71M/năm.
- Cơ hội có xác suất — nhưng đi kèm rủi ro LP flight, smart contract Hooks và cạnh tranh từ Hyperliquid/Aerodrome.
- Đây là phân tích thông tin, không phải khuyến nghị mua/bán.
Nền Tảng — “Nút Tắt Fee” Và Cuộc Cách Mạng UNIfication
Nhiều năm qua, lý do Uniswap không bật protocol fee rất thực tế: nếu lấy thêm một phần phí từ mỗi swap, LP sẽ nhận ít hơn và có thể rút vốn sang Curve, Balancer hay Velodrome. Đó là thế lưỡng nan thanh khoản cổ điển trong DeFi.
Mọi thứ thay đổi vào đêm Giáng sinh 2025. UNIfication proposal thông qua với 125,3 triệu UNI ủng hộ. Ba điều xảy ra cùng lúc: (1) 100 triệu UNI từ treasury bị burn vĩnh viễn — tương đương khoảng $596 triệu; (2) protocol fee được bật trên các pool v2/v3 chọn lọc; (3) cơ chế TokenJar → Firepit được tạo ra để tự động hóa việc burn — phí giao thức tích lũy vào hợp đồng TokenJar, từ đó mua lại UNI trên thị trường mở và đốt trên Ethereum mainnet.
Kể từ đó, tốc độ burn ổn định ở mức ~4–5 triệu UNI/năm, với protocol revenue khoảng $3,73 triệu/tháng (~$44,76 triệu/năm) theo dữ liệu từ DefiLlama. Đây là nền tảng để hiểu tại sao hai đề xuất tuần này lại quan trọng — chúng có thể nâng mức burn lên một bậc nữa.
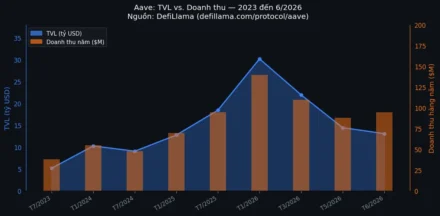
Cùng thời điểm đó, Aave V4 cũng đang mở rộng sang Avalanche với $15 triệu incentive, cho thấy cuộc đua về value accrual trong DeFi đang tăng nhiệt ở khắp nơi.
Hai Đề Xuất Đang Bỏ Phiếu (19–26/7/2026)
Proposal 100 đặt câu hỏi đơn giản: Có bật protocol fee trên Uniswap v4 ở 7 blockchain không? Danh sách gồm Ethereum mainnet, Arbitrum, Base, BNB Chain, Polygon, Optimism và Robinhood Chain. Đây là lần đầu tiên v4 — phiên bản mới nhất với cơ chế Hooks linh hoạt — có protocol fee.
Proposal 99 cụ thể hơn: bật fee v2 và v3 trên riêng Robinhood Chain. Chain này mới ra mắt ngày 1/7/2026 nhưng đã đạt $6 tỷ cumulative swap volume tính đến 10/7 — một con số gây chú ý đến mức Uniswap founder Hayden Adams tuyên bố tác động lên UNI burn sẽ “substantial” (đáng kể).
Cơ chế hoạt động như sau: mỗi khi có swap xảy ra trên pool có fee bật, một phần nhỏ (thường 1/6 đến 1/5 của LP fee, tùy pool) được chuyển vào TokenJar contracts. Định kỳ, bot tự động dùng số tiền tích lũy để mua lại UNI trên thị trường mở rồi gửi vào Firepit — địa chỉ burn không ai kiểm soát được. Toàn bộ quá trình xảy ra on-chain, minh bạch, không cần quản trị thủ công.
Temperature check trước đó đã nhận 93% ủng hộ — tỷ lệ cao bất thường với governance crypto. Theo The Block, đây là hai trong số những đề xuất được theo dõi sát nhất trong lịch sử Uniswap governance.
Robinhood Chain — L2 Mới Nhưng Đã $6 Tỷ Volume
Robinhood Chain là L2 Ethereum được xây trên nền tảng Arbitrum, ra mắt mainnet ngày 1/7/2026. Điểm đặc biệt: 95 tokenized stocks — cổ phiếu như NVDA, AAPL, TSLA được token hóa và giao dịch 24/7 on-chain. Chainlink được chọn làm oracle cho toàn bộ hệ thống. Đây là bước đi chiến lược của Robinhood — công ty môi giới chứng khoán với hàng triệu người dùng bán lẻ — nhằm đưa danh mục tài sản truyền thống vào DeFi.
Trong tuần đầu tiên, chain xử lý 4 triệu giao dịch và thu hút $240 triệu tiền gửi, với $570 triệu volume chỉ riêng ngày ra mắt. Uniswap là DEX chính trên chain này. Sự tăng trưởng nhanh của Robinhood Chain không chỉ là tin tốt cho hệ sinh thái RWA mà còn tạo ra nguồn fee mới cho Uniswap — nếu vote thông qua.
Điều này nằm trong xu hướng rộng hơn: khi tài sản truyền thống như cổ phiếu và trái phiếu dần lên blockchain, thanh khoản và khối lượng giao dịch trong DeFi có thể tăng đột biến từ một nguồn hoàn toàn mới — người dùng bán lẻ từ ứng dụng Robinhood ở 120 quốc gia.
Cơ Hội Cho UNI Holder — Khung Tính Xác Suất
Trước tiên cần phân biệt rõ: UNI holder không nhận yield cash từ cơ chế này. Không có staking pool phân phối USDC hay ETH. Thay vào đó, fee giao thức được dùng để mua và đốt UNI — giảm tổng cung, tạo áp lực tăng giá dài hạn. Tương tự như cách một công ty dùng lợi nhuận để buyback cổ phiếu thay vì chia cổ tức tiền mặt.
1. Nguồn lợi nhuận: Deflationary pressure thuần túy — không phải emission token hay points. Đây là loại bền vững hơn vì revenue thật (phí swap) tài trợ cho burn, không phải “in token ra trả lương”.
2. Quy mô ước tính: Hiện tại ~$44,76M/năm protocol revenue đang burn UNI. Nếu cả hai proposal thông qua và Robinhood Chain duy trì đà tăng trưởng, ước tính thêm ~$27M/năm, nâng tổng lên ~$71M/năm — tương đương burn khoảng 8–10 triệu UNI/năm ở mức giá hiện tại (~$3,44–$3,79 ngày 20/7/2026).
3. Kịch bản & xác suất (ước tính định tính, không phải dự báo chắc chắn):
| Kịch bản | Xác suất ước lượng | Điều kiện | Lợi nhuận / rủi ro tham khảo |
|---|---|---|---|
| Base | ~55% | Vote thông qua, LP không rút nhiều, burn tăng vừa phải | UNI tăng nhẹ 20–50% trong 6–12 tháng |
| Bull | ~15% | Robinhood Chain bùng nổ (>$50B/năm), thị trường bull | UNI $8–15, burn rate kỷ lục |
| Bear | ~30% | LP rút nhiều, revenue thực thấp, thị trường bearish tiếp | UNI $2–3, mất 30–50% từ vùng hiện tại |
4. Mức mất vốn tối đa thực tế: Nếu vote thất bại cộng với bear market sâu — UNI có thể về vùng $1,5–2, tức mất 50–55% so với giá hiện tại. Token DeFi lịch sử cho thấy có thể về gần zero trong chu kỳ giảm sâu.
5. So sánh risk-adjusted:
- Staking ETH thuần: ~3–4% APY thực, rủi ro tối thiểu — thích hợp cho vị thế nền tảng, không phụ thuộc governance outcome.
- Stablecoin lending Aave/Morpho: 4–7% APY, smart contract risk thấp hơn, không có rủi ro giá token.
- Hold UNI: upside cao hơn đáng kể nhưng volatile mạnh; cần chấp nhận rủi ro governance và toàn thị trường.
6. Cỡ vị thế: Với tài sản rủi ro cao như UNI, nhiều nhà đầu tư giới hạn ở 2–5% danh mục. Crypto có thể đi ngược mọi mô hình — không bao giờ nên all-in vào bất kỳ token DeFi nào.
Rủi Ro Cần Biết Trước Khi Tham Gia
Smart contract risk — Hooks là bề mặt tấn công mới: Uniswap v4 được audit bởi Trail of Bits và Spearbit, nhưng cơ chế Hooks (cho phép developer thêm logic tùy chỉnh vào pool) tạo ra bề mặt tấn công chưa từng có ở v3. Một hook độc hại hoặc lỗi trong hook hợp pháp có thể làm mất fund. Trong lịch sử DeFi, ngay cả protocol đã audit cũng bị hack — như trường hợp Summer.fi bị tấn công flash loan qua lỗ hổng ERC-4626. Không có audit nào đảm bảo 100%.
LP flight risk: Nếu protocol fee làm giảm APY của LP, thanh khoản có thể chảy sang Aerodrome, Balancer v3 hay Orca trên Solana. Ít liquidity = slippage cao hơn cho trader = ít người dùng hơn = ít fee hơn — vòng xoáy tiêu cực này có thể xảy ra dù xác suất thấp vì Uniswap có lợi thế network effect và tích hợp ecosystem rất lớn.
Cạnh tranh đang tăng: Tính đến 18/7/2026, Hyperliquid chiếm 9,4% open interest perps toàn thị trường. Dù không cạnh tranh trực tiếp với Uniswap về spot DEX, sự phân mảnh thanh khoản và sự nổi lên của các DEX mới là rủi ro dài hạn.
Governance risk: Dù temperature check đạt 93%, on-chain vote vẫn có thể thất bại nếu turnout thấp hoặc whale lớn thay đổi ý kiến. Kết quả sẽ chính thức sau 26/7/2026.
Pháp lý tại Việt Nam: Tính đến tháng 7/2026, Việt Nam chưa có framework pháp lý rõ ràng cho DeFi và tài sản số. Việc nắm giữ hay giao dịch UNI thuộc vùng xám pháp lý — nhà đầu tư cần tự tìm hiểu và chịu trách nhiệm về nghĩa vụ thuế cũng như rủi ro pháp lý nơi cư trú.
Câu Hỏi Thường Gặp
Uniswap protocol fee switch là gì?
Đây là cơ chế cho phép giao thức Uniswap lấy một phần nhỏ (thường 1/6 đến 1/5) từ phí swap mà LP thu được, chuyển vào quỹ giao thức. Hiện tại số tiền này được dùng để mua lại UNI trên thị trường mở và đốt — giảm tổng cung token, tạo deflationary pressure. Trước December 2025, fee switch luôn ở trạng thái tắt.
UNI holder được gì nếu vote thông qua?
Không phải yield cash trực tiếp. Fee giao thức được dùng để burn UNI — giảm tổng cung, tạo áp lực tăng giá dài hạn theo lý thuyết supply-demand. Cơ chế này tương tự buyback cổ phiếu: lợi ích không tức thì nhưng tích lũy theo thời gian nếu demand ổn định và volume giao dịch tiếp tục tăng.
Robinhood Chain có liên quan đến Robinhood môi giới chứng khoán không?
Có — đây chính là blockchain do Robinhood Markets (công ty môi giới chứng khoán nổi tiếng của Mỹ) xây dựng và ra mắt tháng 7/2026. Đây là L2 trên Arbitrum technology, tích hợp Chainlink làm oracle, cho phép giao dịch 95 tokenized stocks (cổ phiếu token hóa) 24/7 và kết nối với Robinhood Wallet ở 120 quốc gia.
Nếu LP rút vốn vì fee giảm, điều gì xảy ra?
Ít LP → ít thanh khoản → slippage cao hơn cho trader → ít người dùng hơn → ít fee hơn. Đây là vòng xoáy tiêu cực lý thuyết. Tuy nhiên, Uniswap có lợi thế network effect và tích hợp sâu vào wallet, aggregator lớn nên LP flight không dễ xảy ra đột ngột — nhưng là rủi ro trung hạn cần theo dõi qua TVL trên DefiLlama.
Khi nào kết quả vote có hiệu lực?
Vote on-chain kết thúc ngày 26/7/2026. Nếu đạt quorum và đa số ủng hộ, đề xuất được thực thi qua Timelock contract — thường có độ trễ 2–7 ngày. Fee có thể chính thức bật vào đầu tháng 8/2026 nếu mọi thứ suôn sẻ. Theo dõi Uniswap governance forum (gov.uniswap.org) để cập nhật.
Tóm lại, đây là một trong những governance vote có ý nghĩa nhất với Uniswap kể từ UNIfication tháng 12/2025. Nếu thông qua, cỗ máy burn UNI sẽ được nạp thêm nhiên liệu từ 7 blockchain — trong đó Robinhood Chain với lượng người dùng bán lẻ khổng lồ tiềm năng là biến số thú vị nhất. Kết quả chính thức sẽ rõ vào ngày 26/7/2026.
Disclaimer: Bài viết chỉ mang tính thông tin và giáo dục, KHÔNG phải khuyến nghị đầu tư. Tài sản số (crypto, DeFi, smart contract) rủi ro rất cao, biến động mạnh và bạn có thể mất toàn bộ vốn. Các ước tính xác suất chỉ là phân tích tham khảo, không bảo đảm kết quả. Hãy tự nghiên cứu (DYOR), chỉ dùng số tiền sẵn sàng mất, và cân nhắc khung pháp lý nơi cư trú trước khi tham gia.