Chỉ hai ngày sau phiên VN-Index “bốc hơi” 62 điểm vì giải chấp, TCBS tung báo cáo phân tích lần đầu về VPL — Vinpearl, doanh nghiệp du lịch — nghỉ dưỡng — giải trí lớn nhất Việt Nam. Cổ phiếu đang quanh 77.600 đồng, thấp hơn 27% đỉnh 52 tuần. Giữa lúc thị trường hoảng loạn, “siêu cổ phiếu” họ Vin được mổ xẻ kỹ — có gì đáng chú ý?
- VPL là DN du lịch số 1 VN: 35 KS (>17.500 phòng), 16 công viên giải trí, 6 sân golf
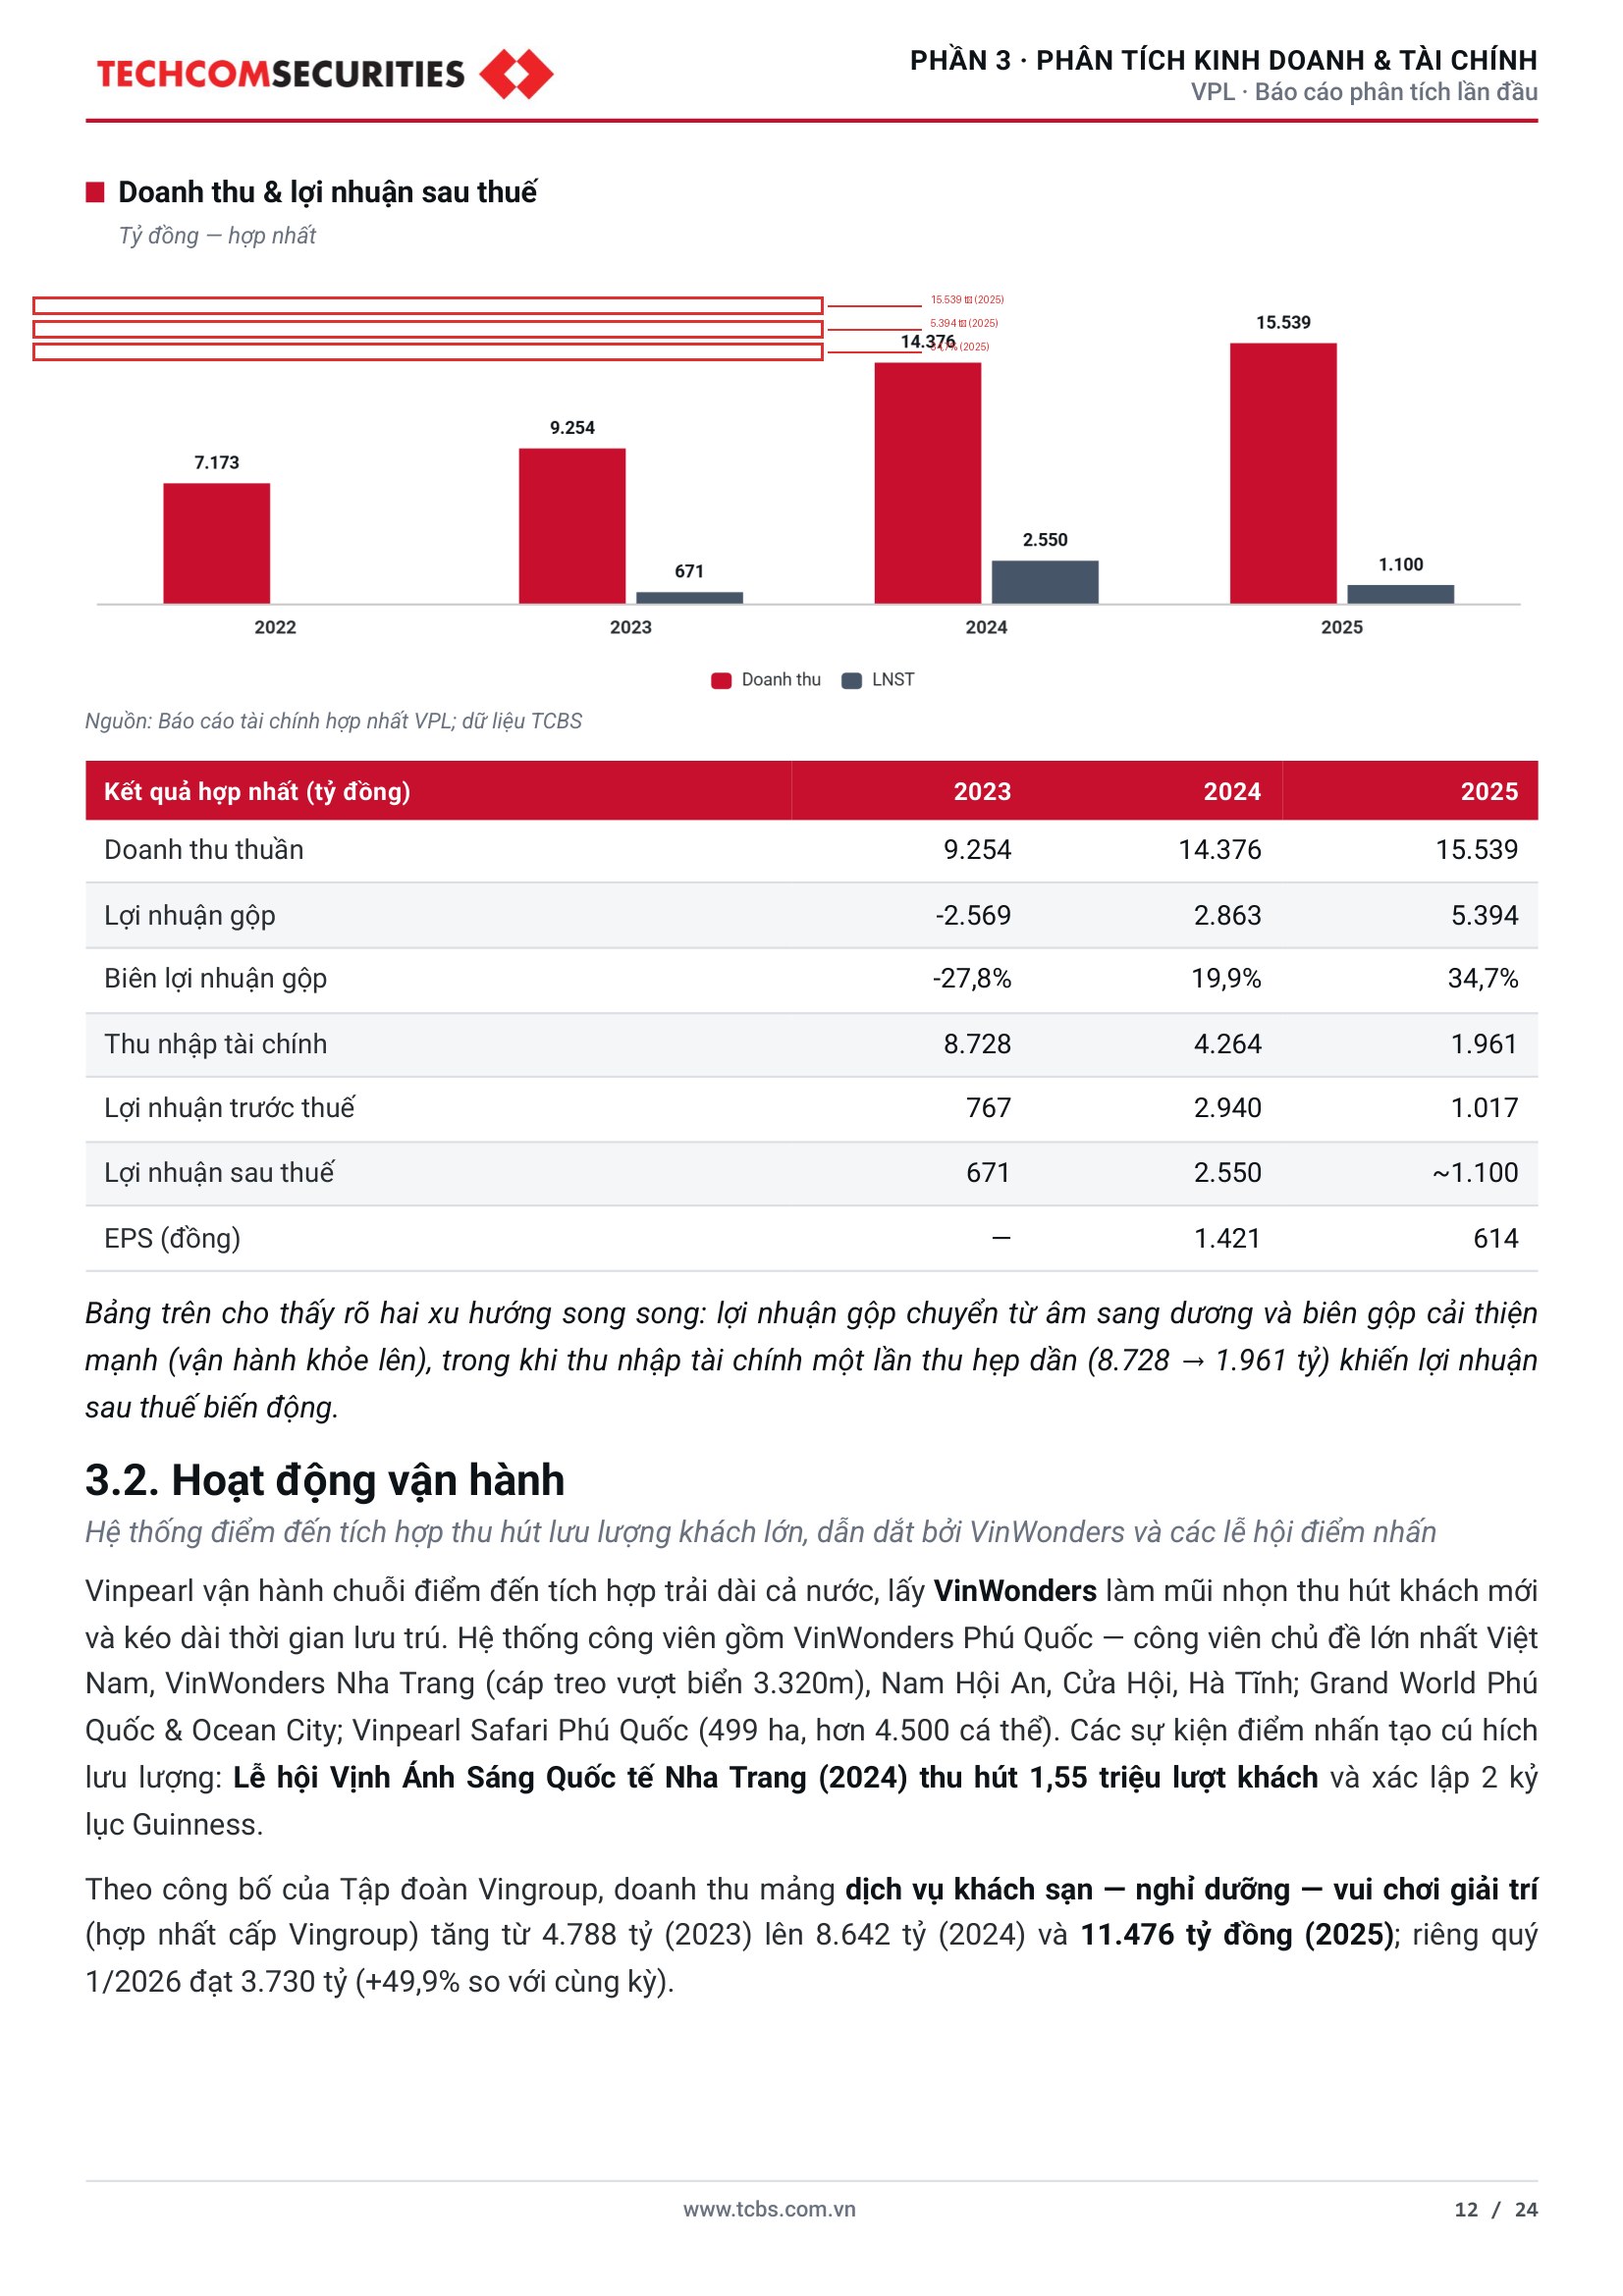
- Động cơ vận hành khỏe lên: LN gộp cốt lõi từ âm 3.087 tỷ (2023) → dương 940 tỷ (2024); biên gộp toàn công ty 19,9% → 34,7%
- Nhưng P/E dự phóng 2026 ~47 lần — cao hơn nhiều mặt bằng khu vực (13–23x), ROE 2026 mới 7,7%
- TCBS khuyến nghị: chờ tích lũy ở vùng giá chiết khấu sâu hơn
“Từ lỗ thành lãi” — động cơ vận hành đã khỏe thật
Điểm nhấn lớn nhất trong 24 trang báo cáo không phải doanh thu hay vốn hóa — mà là cú “lội ngược dòng” của mảng cốt lõi. Năm 2023, riêng mảng lưu trú — giải trí của Vinpearl lỗ gộp 3.087 tỷ. Sang 2024: lãi 940 tỷ. Biên gộp tiền mặt (trước khấu hao) tăng từ 32,5% lên 48,6% — cứ 100 đồng doanh thu thì gần 49 đồng là lợi nhuận gộp.
Đây mới là dòng tiền thật, không phải kiểu “lãi kế toán” từ chuyển nhượng bất động sản một lần. Lợi nhuận thuần từ hoạt động kinh doanh cốt lõi bứt phá từ 581 tỷ (2024) lên 2.800 tỷ (2025). Động cơ vận hành đang khỏe lên nhờ công suất phòng phục hồi, khách quốc tế kỷ lục 21,5 triệu lượt (+22%), và chi tiêu ngoài phòng ngày càng chiếm tỷ trọng lớn.
Nhưng có một cái “nhưng”.
Bảng cân đối đẹp — nhưng cái giá có xứng?
Vinpearl đã “đại phẫu” tài chính trước khi lên sàn: nợ vay giảm từ 22.500 tỷ về 11.600 tỷ — gần một nửa. Vốn chủ tăng hơn 4 lần lên 36.598 tỷ. Tỷ lệ nợ vay/vốn chủ chỉ còn 0,3 lần — cực kỳ an toàn với doanh nghiệp thâm dụng vốn như nghỉ dưỡng.
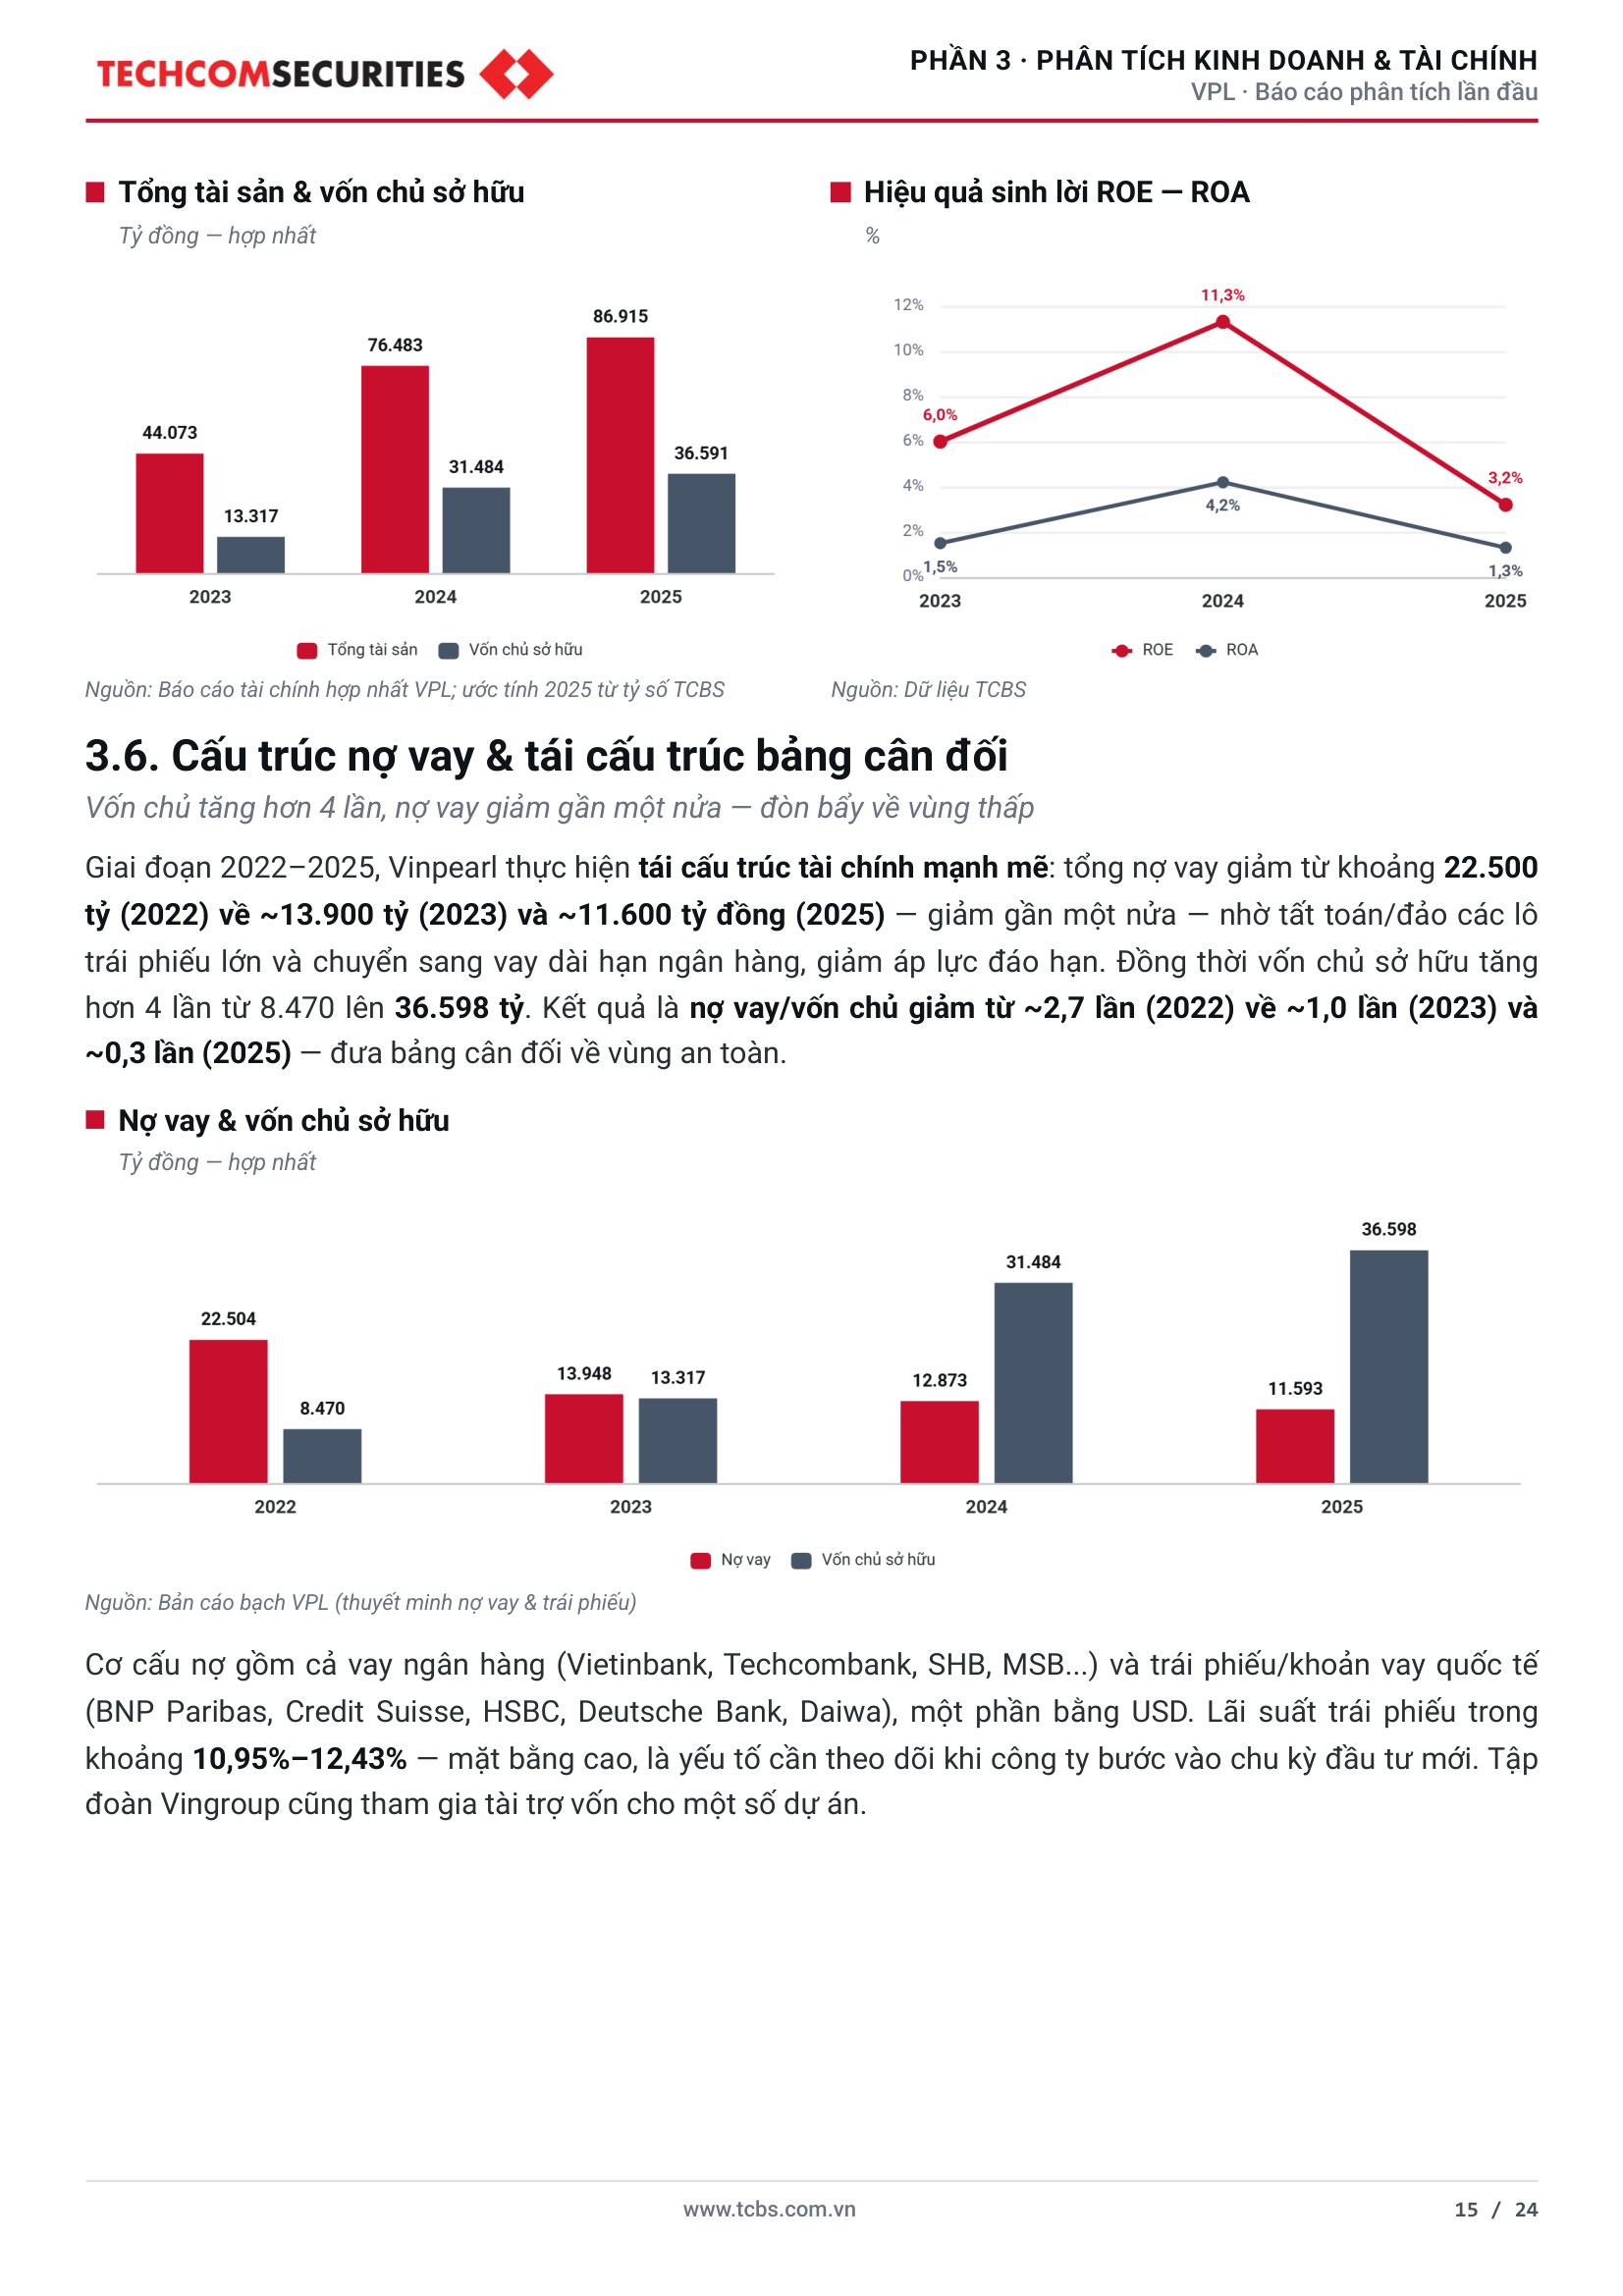
Tuy nhiên, giá cổ phiếu không “an toàn” về định giá. P/B 3,7 lần — thấp hơn trung bình khu vực (6,2x) nhưng cao hơn Minor International (2,8x) hay Central Plaza (2,1x). P/E dự phóng 2026 ~47 lần — gấp đôi mặt bằng khu vực (13–23x). ROE dự phóng 2026 mới 7,7%, phải tới 2030 mới tiệm cận 9,3%. Nôm na: bạn đang trả giá “cao cấp” cho một doanh nghiệp “cao cấp”, nhưng hiệu quả sinh lời chưa “cao cấp” theo kịp.
Con sóng du lịch và cái bóng Sun Group
Vinpearl hưởng lợi từ làn sóng du lịch kỷ lục: 21,5 triệu lượt khách quốc tế, mục tiêu 25 triệu năm 2026. Hệ sinh thái Vingroup — Vinhomes, Vincom, VinFast — tạo lưu lượng khách nội khối khó sao chép.
Nhưng Sun Group không ngủ. Tại Phú Quốc — điểm đến trọng tâm APEC 2027 — họ đổ bộ 12.000 phòng, 13 thương hiệu quốc tế (W Hotels, Conrad…). Vinpearl mạnh biển — đảo, Sun Group mạnh núi & cáp treo (Bà Nà, Fansipan) — phân khúc Vinpearl ít hiện diện. Thêm nữa, free-float VPL chỉ ~5% — thanh khoản thấp, giá dễ biến động mạnh trong các phiên “đỏ lửa”.
Góc nhìn cân bằng
VPL có nền tảng tốt: quy mô số 1, mô hình tích hợp khó sao chép, vận hành đã khỏe lên thực sự. Kế hoạch 2026: doanh thu 16.000 tỷ, LNST 3.000 tỷ (+172% YoY). Nhưng lợi nhuận vẫn phụ thuộc thu nhập tài chính một lần, không cổ tức 2024–2026, và P/E chưa rẻ.
TCBS kết luận: triển vọng dài hạn tốt, nhưng biên an toàn mua mới còn mỏng. Nên kiên nhẫn chờ tích lũy ở vùng giá chiết khấu sâu hơn, khi ROE cải thiện về mặt bằng khu vực.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
📚 Nguồn tham khảo
- Happite.com — Blog phân tích tài chính cho người Việt
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp