VRE Q2/2026 có một quý sáng màu: doanh thu cho thuê tăng, lợi nhuận tăng nhanh hơn. Nhưng phía sau bảng kết quả là một cụm khoản hợp tác và giao dịch bên liên quan đủ lớn để nhà đầu tư không nên chỉ nhìn EPS.
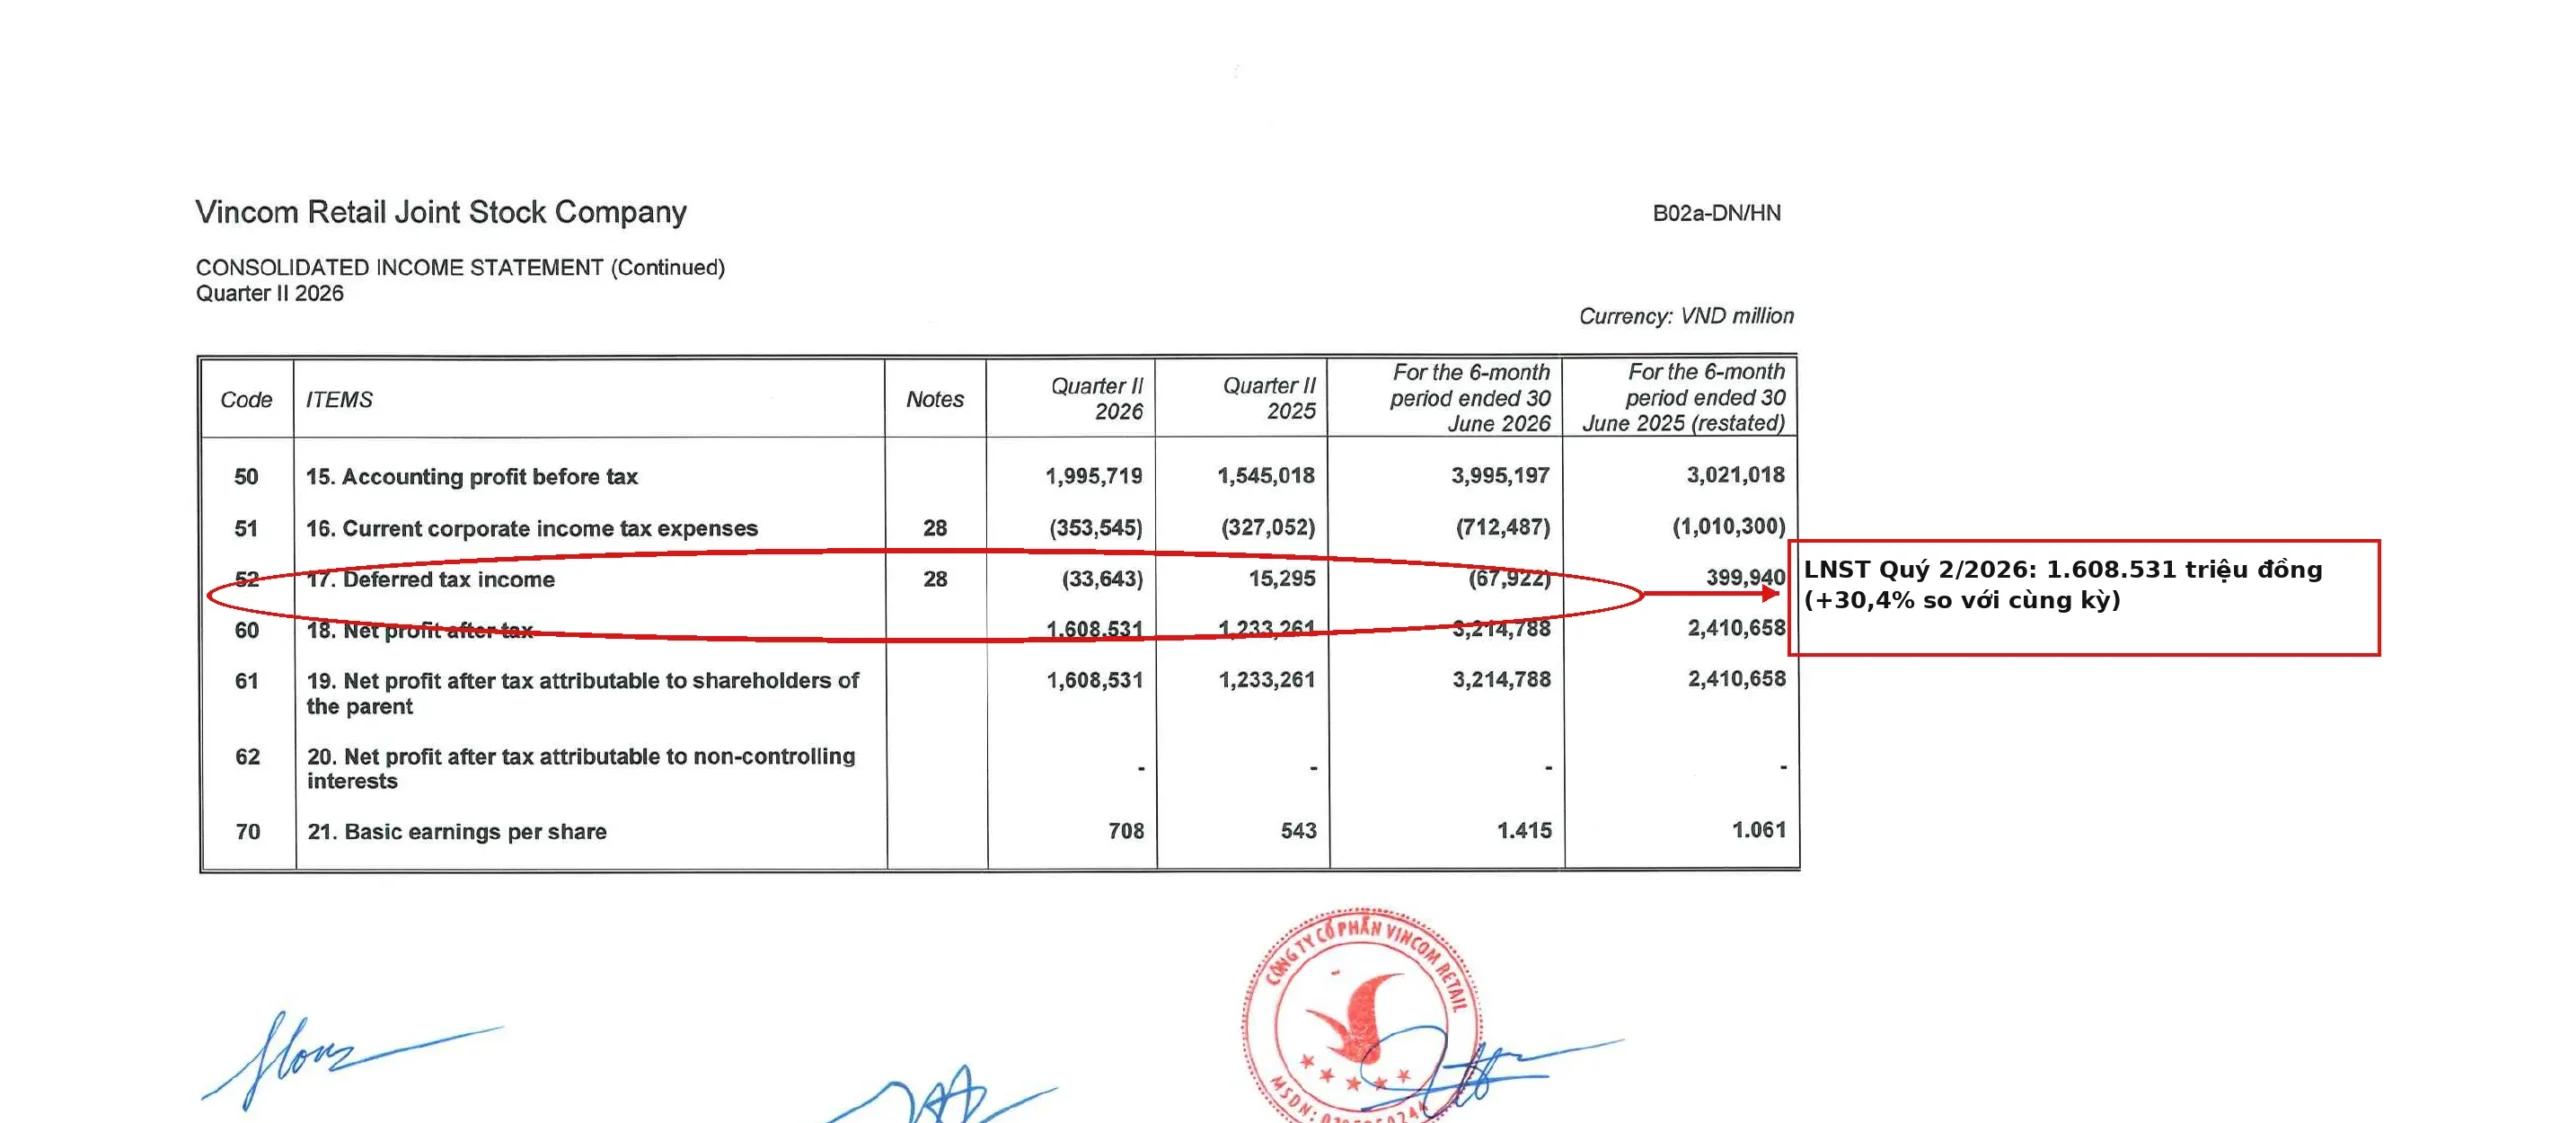
- Doanh thu Q2 2.373,9 tỷ đồng, tăng 10,8% YoY; LNST 1.608,5 tỷ, tăng 30,4%.
- Doanh thu cho thuê và dịch vụ liên quan đạt 2.267,8 tỷ, tăng 9,7%.
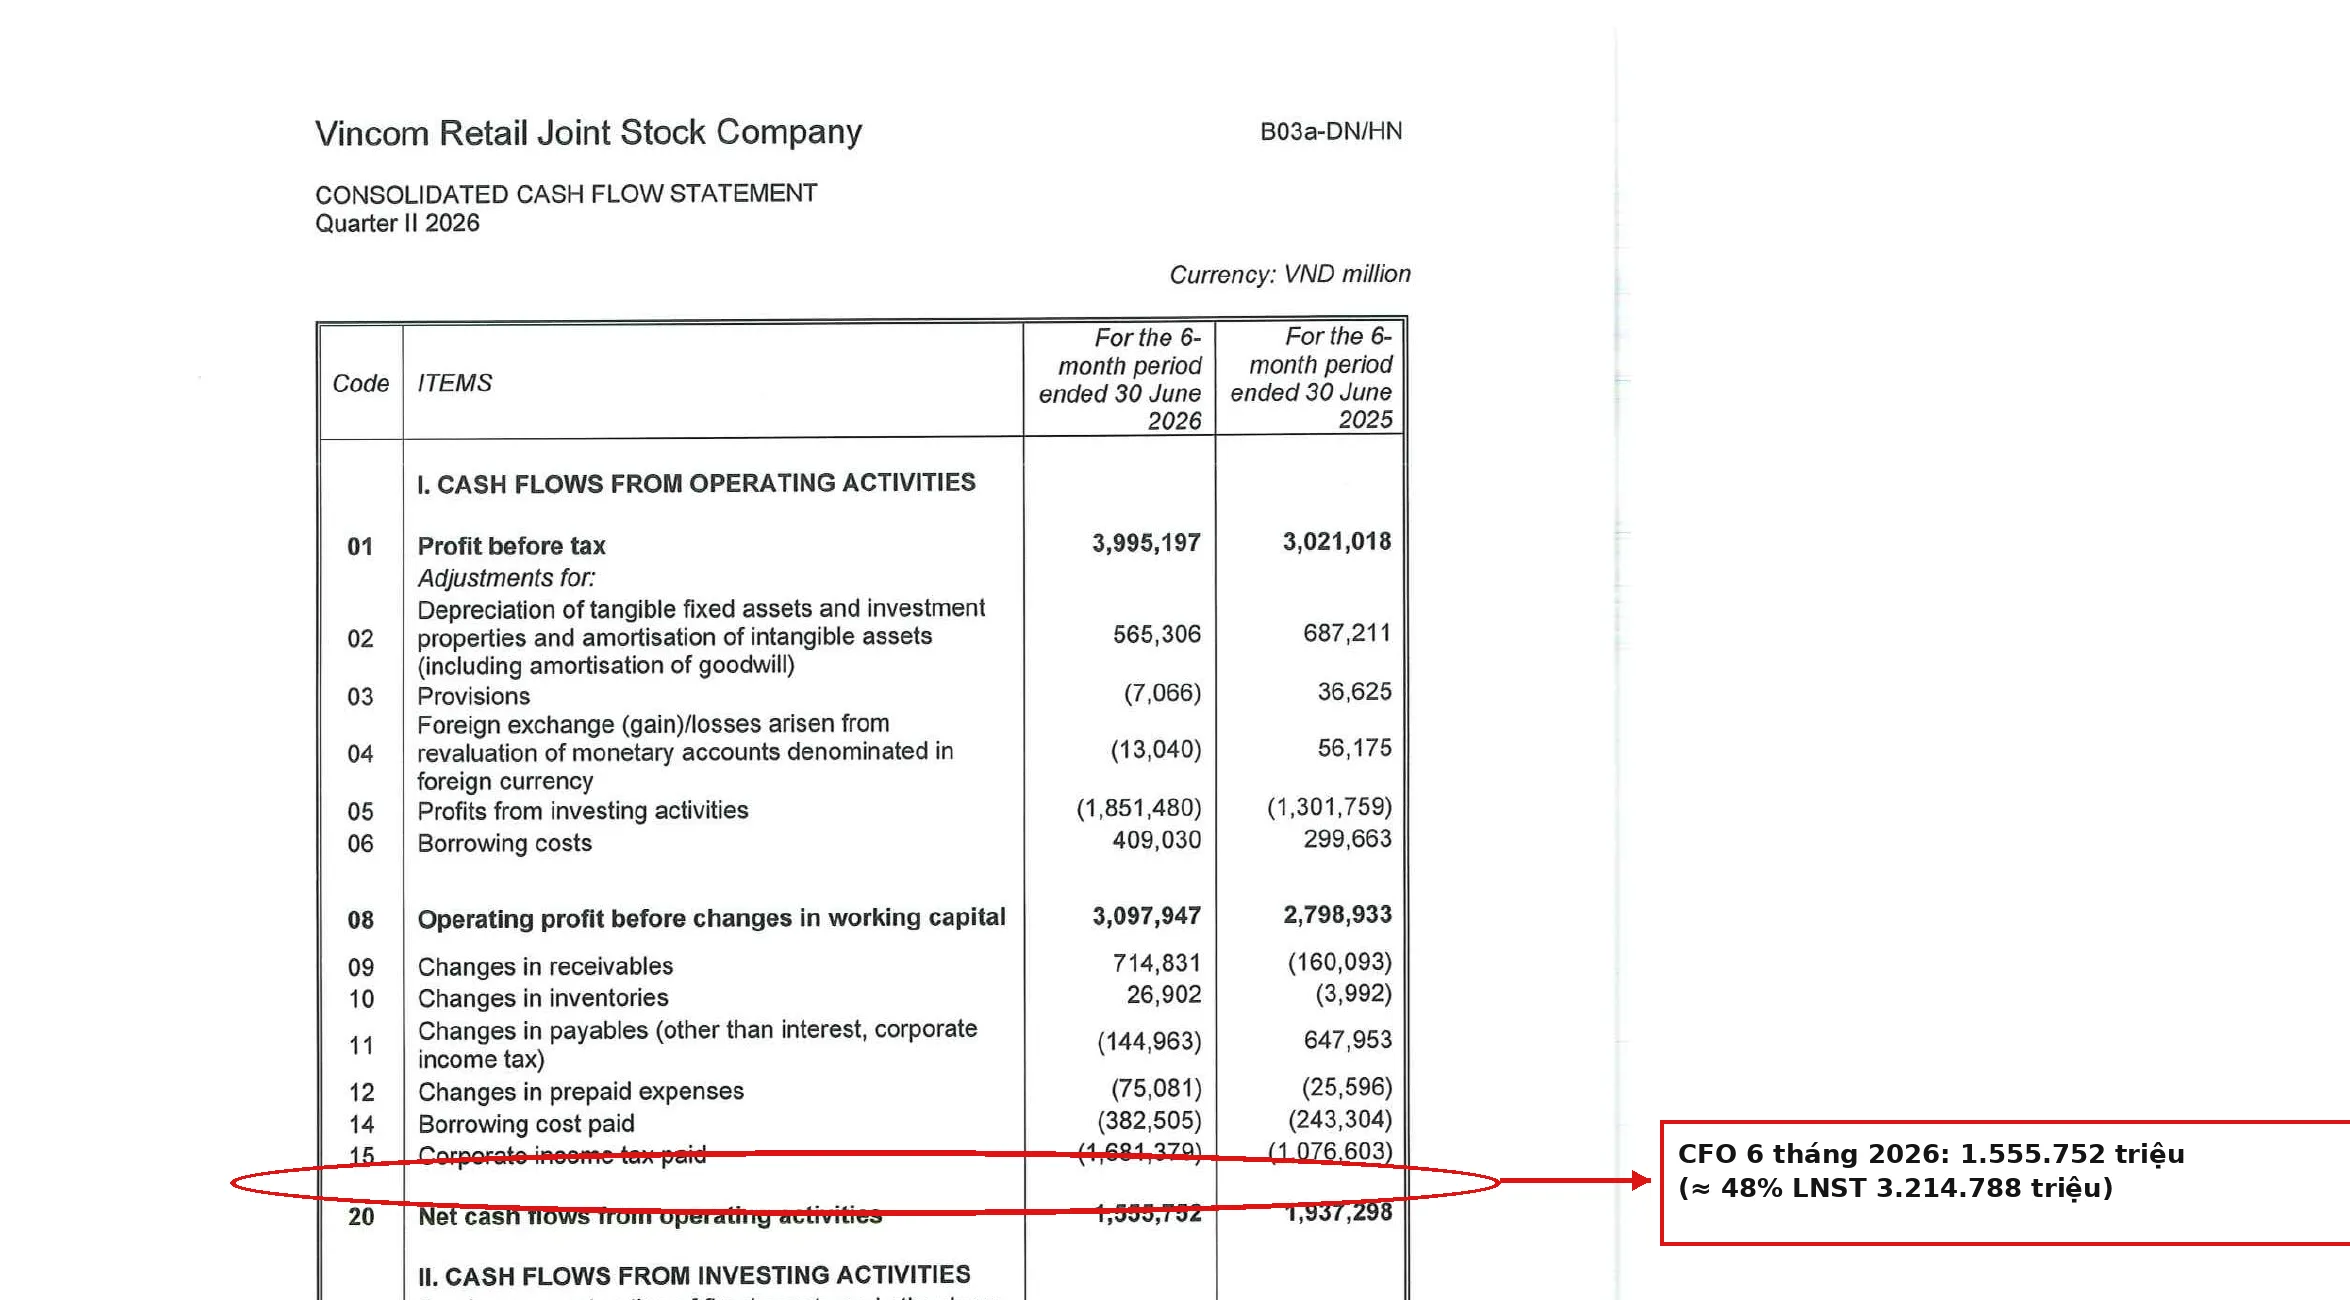
- CFO 6 tháng 1.555,8 tỷ, bằng khoảng 48% LNST 3.214,8 tỷ.
- Khoản tiền gửi/hợp tác dài hạn với bên liên quan lên tới 24.0 nghìn tỷ đồng: điểm cần soi kỹ nhất.
Kết quả kinh doanh
Theo BCTC hợp nhất Quý II/2026 của Vincom Retail, doanh thu thuần Q2 đạt 2.373.871 triệu đồng, tăng từ 2.142.630 triệu đồng; LNST đạt 1.608.531 triệu đồng, tăng từ 1.233.261 triệu đồng (PDF tr.5–6). Lũy kế 6 tháng, doanh thu đạt 4.667.489 triệu và LNST 3.214.788 triệu (tr.5–6).
Động lực chính là hoạt động cho thuê và dịch vụ liên quan: 2.267.847 triệu đồng trong Q2, tăng gần 9,7%. Giải trình của doanh nghiệp cho biết các TTTM mở trong nửa cuối 2025, cùng giá thuê và phí dịch vụ cao hơn, đóng góp gần 200 tỷ doanh thu tăng thêm (tr.37).
Điểm tốt
- Biên gộp Q2 khoảng 58,9%, cao hơn 55,2% cùng kỳ.
- Chi phí quản lý giảm từ 120.715 xuống 76.475 triệu đồng.
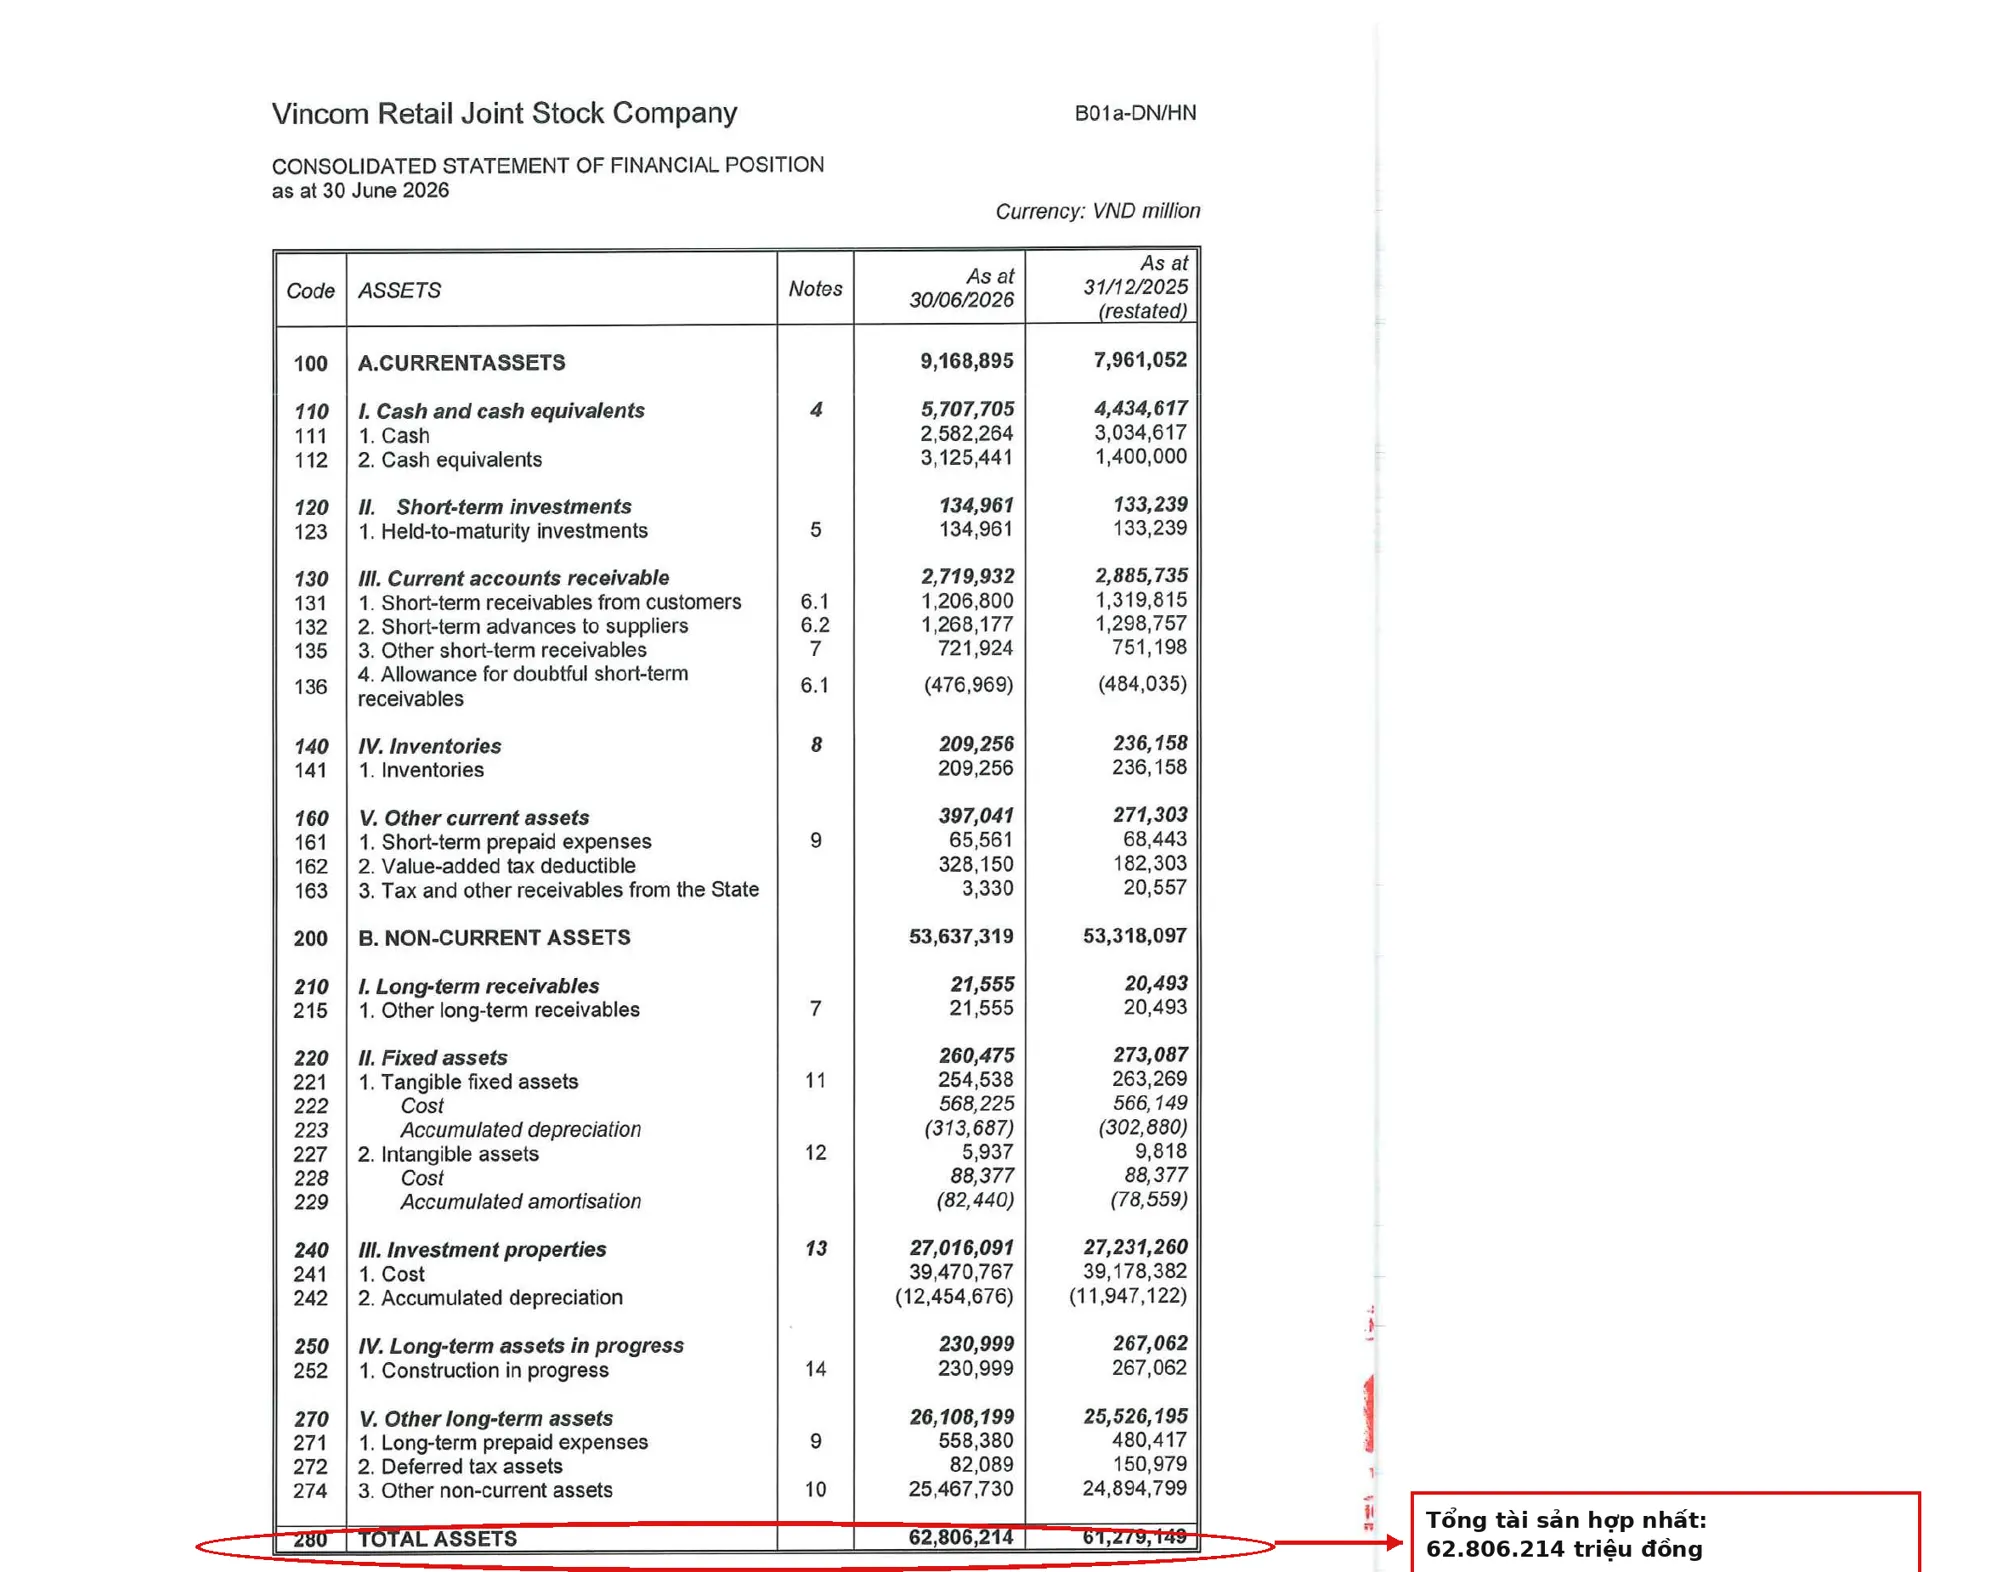
- Tiền và tương đương tiền cuối kỳ 5.707.705 triệu, tăng từ 4.434.617 triệu đầu năm.
- Nợ vay 6.406.166 triệu so với vốn chủ 49.310.673 triệu, đòn bẩy trực tiếp chưa cao.
Điểm bất thường và cần lưu ý
1. Thu nhập tài chính chiếm vai trò đáng kể
Thu nhập tài chính Q2 là 844.707 triệu đồng, tăng 24,8%; thuyết minh cho biết chủ yếu là lãi tiền gửi/cho vay 850.387 triệu đồng (tr.5, 32). Phần lợi nhuận lõi từ cho thuê vẫn tốt, nhưng cần tách phần lãi tài chính khi đánh giá mức bền vững.
2. Khoản tiền gửi và hợp tác với bên liên quan rất lớn
Other long-term assets lên 25.467.730 triệu đồng. Trong đó 13.612.146 triệu là tiền gửi cho bên liên quan để đầu tư và 10.383.168 triệu để phục vụ kinh doanh; một số khoản hợp tác có lãi suất 12%/năm, dự án đang phát triển và chưa vận hành (tr.23). Khoản mục này cần theo dõi đối tác, tiến độ, khả năng thu hồi và dòng tiền thực nhận.
3. Dòng tiền chưa theo kịp lợi nhuận
CFO 6 tháng 1.555.752 triệu đồng, chỉ khoảng 48% LNST 3.214.788 triệu. Dòng tiền chịu ảnh hưởng bởi thuế đã nộp 1.681.379 triệu và chi đầu tư 1.348.762 triệu (tr.7–8). Đây chưa phải kết luận bất thường, nhưng là chỉ báo cần đọc cùng các khoản ứng trước và hợp tác.
4. Số dư liên quan đáng kể
Phải thu khác từ bên liên quan 500.769 triệu; ứng trước nhà cung cấp 1.268.177 triệu, trong đó ứng trước cho Vingroup 1.184.412 triệu (tr.3, 22, 34). Đây không phải kết luận sai phạm, nhưng cần đọc điều kiện giao dịch, tài sản bảo đảm và lịch tất toán.
Cần theo dõi kỳ tới
Ưu tiên theo dõi tỷ lệ lấp đầy, giá thuê, doanh thu/m2, CFO/LNST, tiến độ thu hồi tiền gửi hợp tác và các giao dịch bên liên quan. BCTC quý chưa kiểm toán; bản soát xét bán niên có thể điều chỉnh phân loại hoặc dự phòng.
FAQ
LNST tăng 30% có hoàn toàn đến từ cho thuê?
Không. Cho thuê là động lực chính, nhưng thu nhập tài chính cũng tăng đáng kể.
Khoản hợp tác bên liên quan có phải sai phạm?
Không thể kết luận như vậy chỉ từ BCTC; đây là khoản cần kiểm tra điều kiện, tiến độ và khả năng thu hồi.
CFO thấp hơn LNST có đáng lo?
Là tín hiệu cần theo dõi, nhất là khi doanh nghiệp có khoản ứng trước và hợp tác dài hạn lớn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn: Nguồn công bố/IR VRE.