Cô Ba bán tạp hóa nhập lô sữa nhập khẩu từ đại lý, hẹn 4 tháng sau mới trả tiền. Đại lý vẫn được trả ngay hôm giao hàng, vì có một ngân hàng ứng tiền thay cô Ba. Vậy cô đang nợ đại lý hay nợ ngân hàng? Nghe như chuyện nhỏ, nhưng với doanh nghiệp niêm yết, câu trả lời quyết định một con số ở bảng cân đối kế toán nằm ở dòng “Phải trả” hay dòng “Vay”. L/C trả chậm UPAS là gì và nó nằm ở đâu trong báo cáo tài chính (BCTC) thì chúng ta cùng mở BCTC thật của MWG và PLX ra xem.
- Hiểu L/C trả chậm UPAS là gì và vì sao bản chất của nó là một khoản vay ngân hàng chứ không phải tiền nợ nhà cung cấp.
- Chỉ đúng dòng UPAS Letter Credit 823,3 tỷ đồng trong thuyết minh Vay của MWG (Thế Giới Di Động) năm 2025 và nối nó với mã 320 của bảng cân đối.
- Biết vì sao MWG phải “phân loại lại” từ ngày 1/7/2024 mà không trình bày lại số cũ, và điều đó ảnh hưởng thế nào khi so sánh nhiều kỳ.
- Thấy PLX (Petrolimex) gộp L/C nhập khẩu xăng dầu vào vay ngắn hạn ra sao, và học một bài từ vụ Dynegy (Mỹ) về khoản vay bị ghi thành dòng tiền kinh doanh.
L/C trả chậm UPAS là gì?
L/C trả chậm UPAS (Usance Payable At Sight) là loại thư tín dụng cho người mua trả chậm, nhưng người bán vẫn được thanh toán ngay. Theo giải thích của GS.TS Nguyễn Văn Tiến (Trọng tài viên VIAC, đăng 04/07/2023 trên viac.vn, trích Tạp chí Ngân hàng), có 4 bên tham gia: người mua (nhà nhập khẩu), ngân hàng phát hành, ngân hàng chiết khấu phục vụ người bán, và ngân hàng tài trợ ứng tiền trước. Người bán nhận tiền ngay khi bộ chứng từ hợp lệ, còn người mua chỉ trả cho ngân hàng phát hành khi hối phiếu đến hạn, thường tối đa khoảng 180 ngày, có trường hợp đến 365 ngày.
Hãy hình dung chú Bảy chạy Grab mua xe trả góp. Người bán xe nhận đủ tiền ngay, còn chú trả dần cho ngân hàng. Với UPAS, doanh nghiệp là chú Bảy, nhà cung cấp nước ngoài là người bán xe, và người đang cầm khoản nợ của doanh nghiệp là ngân hàng. Chính điểm này khiến UPAS khác với “mua chịu” thông thường, nơi doanh nghiệp nợ thẳng nhà cung cấp.
UPAS là khoản vay hay khoản phải trả người bán?
Về bản chất, UPAS là khoản vay ngân hàng. Thông tư 21/2024/TT-NHNN (ban hành 28/06/2024, hiệu lực từ 01/07/2024) quy định phát hành thư tín dụng là hình thức cấp tín dụng; khi ngân hàng phải thanh toán bằng nguồn tiền của chính ngân hàng, khách hàng phải nhận nợ và hoàn trả đầy đủ gốc, lãi và phí (Điều 3 khoản 4, theo bản đăng trên luatvietnam.vn). Một bài trên haiquanonline.com.vn mô tả dự thảo cho biết lý do là Luật Các tổ chức tín dụng 2024, cùng hiệu lực từ 01/07/2024, không còn coi L/C là dịch vụ thanh toán mà là hình thức cấp tín dụng.
Doanh nghiệp đọc quy định này và sửa sổ sách. MWG nói thẳng trong thuyết minh 3.1.1:
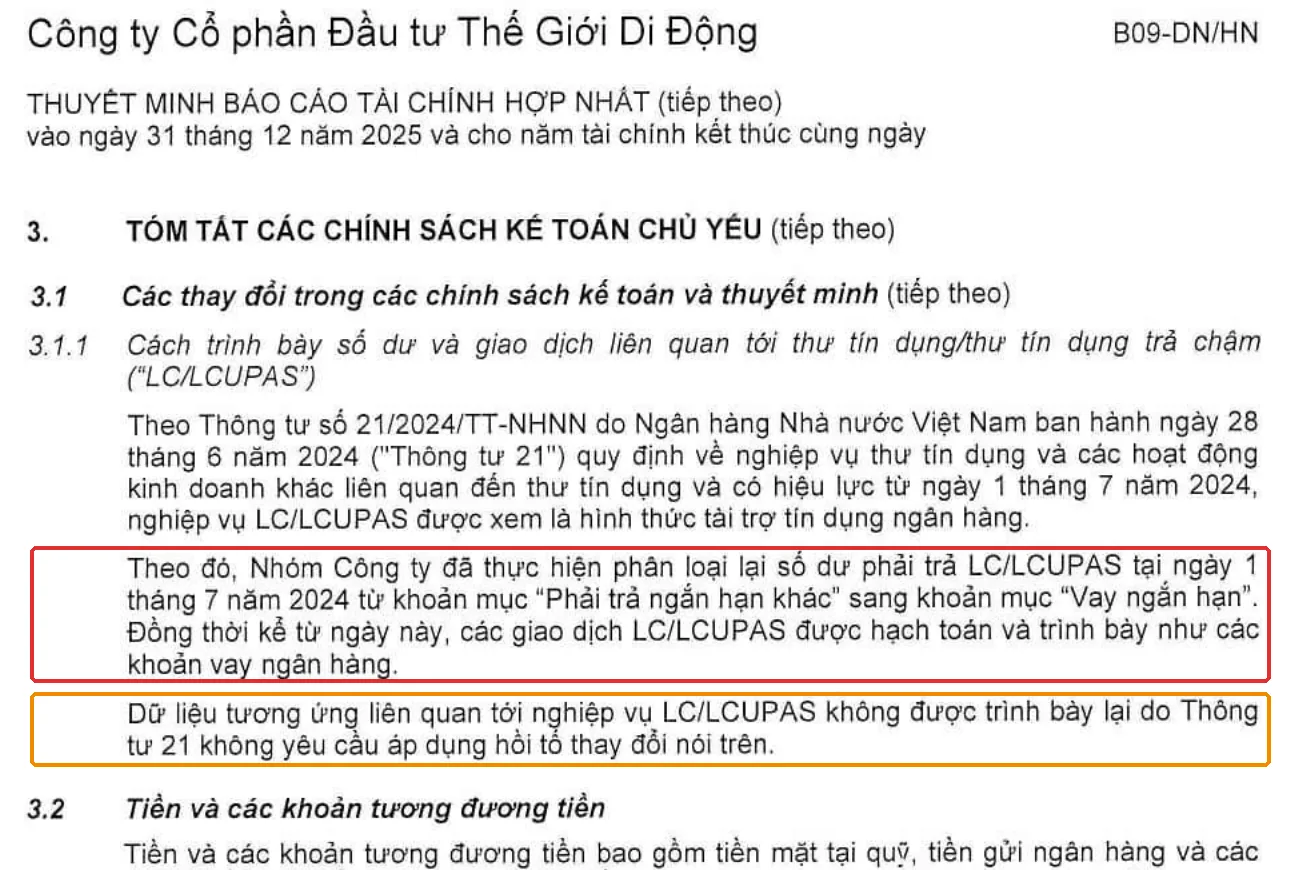
Hai ý cần nhìn kỹ trong ảnh. Ý đầu (khung đỏ): MWG đã phân loại lại số dư phải trả LC/LCUPAS tại ngày 1/7/2024 từ khoản mục “Phải trả ngắn hạn khác” sang “Vay ngắn hạn”, và từ đó mọi giao dịch LC/LCUPAS được hạch toán như khoản vay ngân hàng. Ý sau (khung cam): dữ liệu tương ứng không được trình bày lại vì Thông tư 21 không yêu cầu áp dụng hồi tố. Nói theo lời của chị Lan kế toán: sổ từ ngày 1/7/2024 trở đi theo cách mới, còn sổ cũ cứ để nguyên.
UPAS nằm ở dòng nào trong BCTC của MWG?
Trên bảng cân đối kế toán, UPAS nằm trong mã 320 “Vay ngắn hạn”, và muốn thấy riêng nó phải mở thuyết minh số 24. Bảng cân đối (mẫu B01) chỉ có một con số gộp:
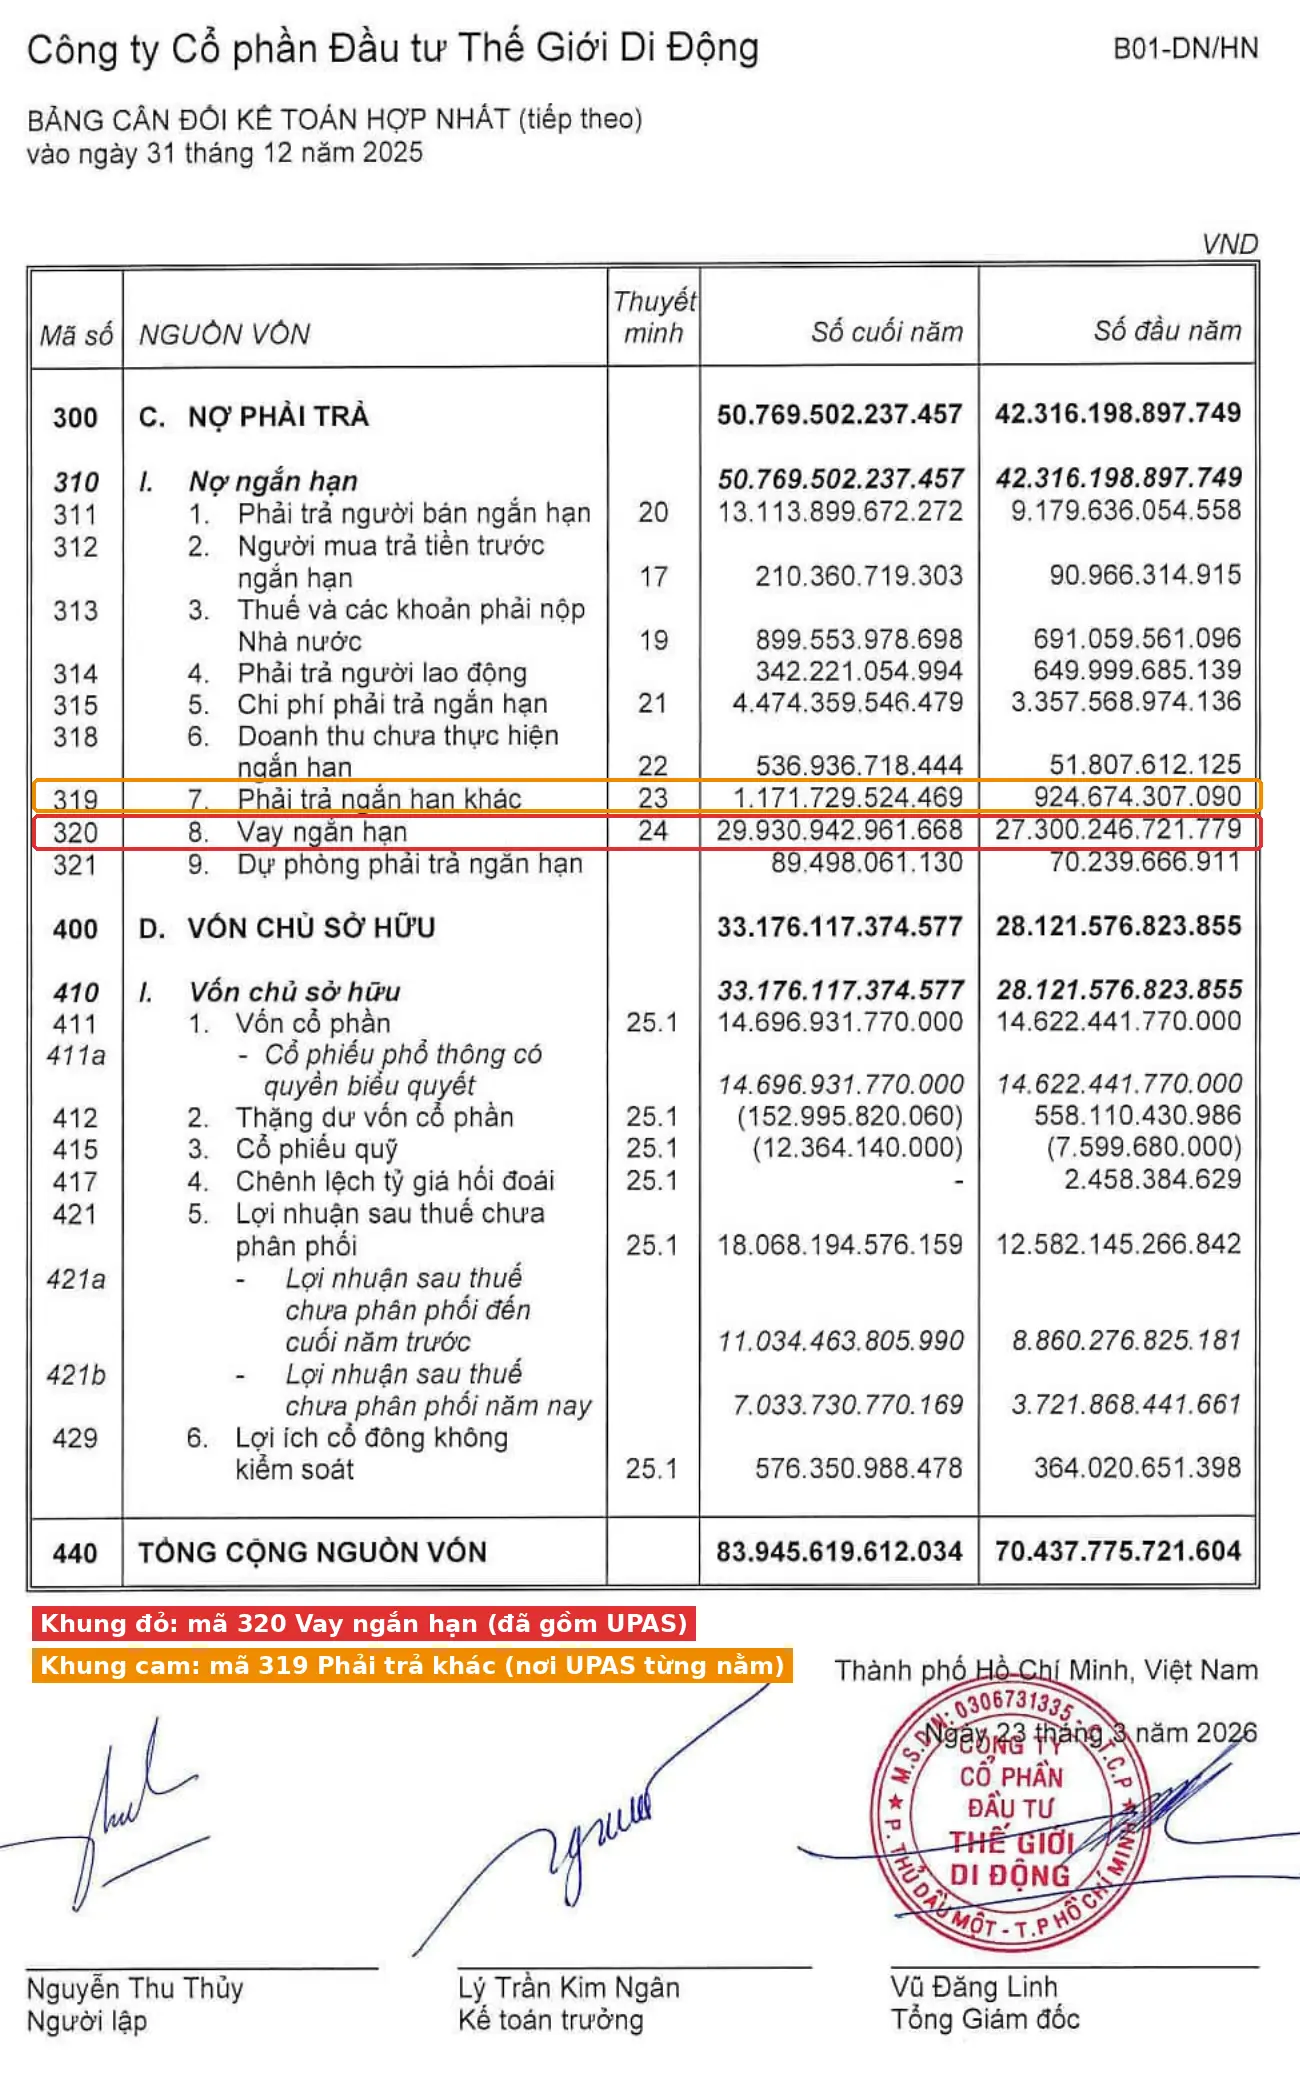
Mã 320 của MWG tại 31/12/2025 là 29.930.942.961.668 đồng, tăng từ 27.300.246.721.779 đồng đầu năm. Ngay phía trên là mã 319 “Phải trả ngắn hạn khác” 1.171.729.524.468 đồng, nơi UPAS từng nằm trước 1/7/2024. Muốn biết trong 29.930,9 tỷ đồng có bao nhiêu là UPAS, chúng ta lật sang thuyết minh 24:
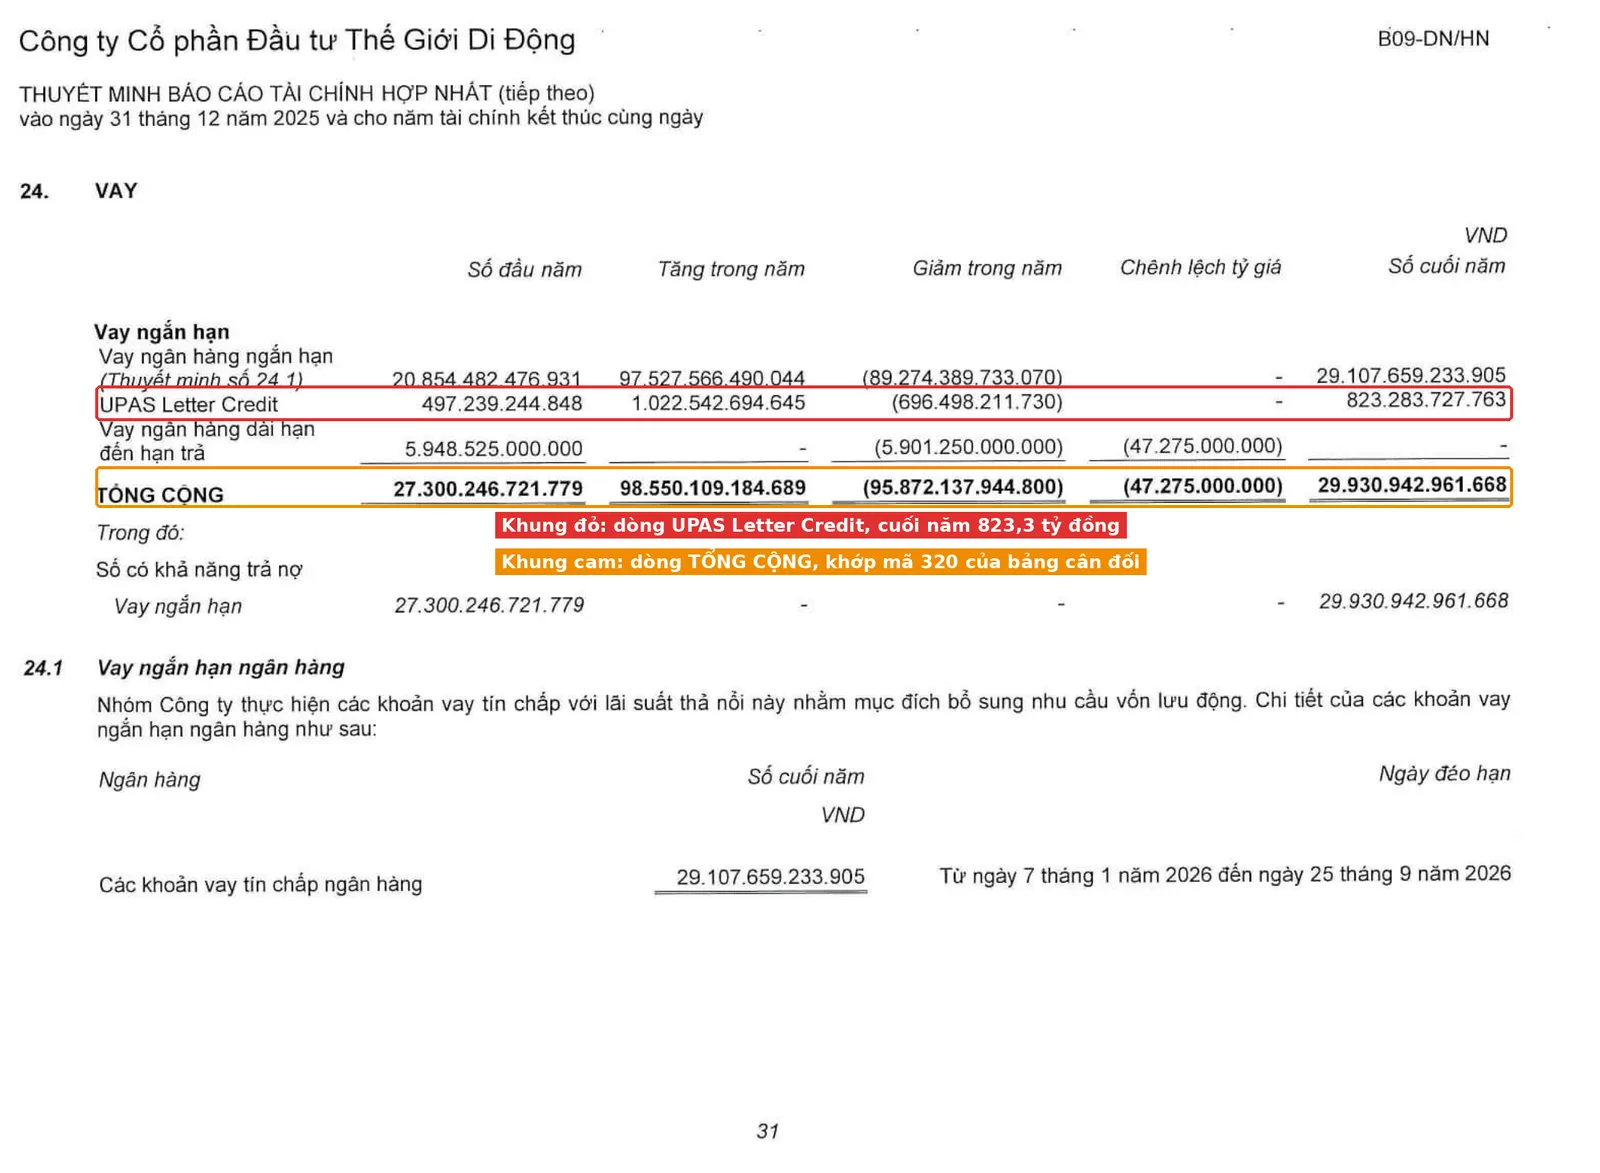
Dòng “UPAS Letter Credit” cho thấy: số đầu năm 497.239.244.848 đồng, tăng trong năm 1.022.542.694.645 đồng, giảm trong năm 696.498.211.730 đồng, số cuối năm 823.283.727.763 đồng. Bạn bấm máy theo được: 497,2 + 1.022,5 - 696,5 = 823,3 tỷ đồng. Dòng tổng cộng cũng cộng đúng: 27.300,2 + 98.550,1 - 95.872,1 - 47,3 = 29.930,9 tỷ đồng, khớp mã 320 ở ảnh trước.
Một vài phép tính để có cảm giác về độ lớn (số của chúng ta, từ BCTC hợp nhất kiểm toán 2025 của MWG, ký ngày 23/03/2026):
| Phép tính | Kết quả |
|---|---|
| UPAS / Vay ngắn hạn = 823,3 / 29.930,9 | 2,75% |
| UPAS cuối năm so với đầu năm = 823,3 / 497,2 | tăng 65,6% |
| Dòng tiền ròng UPAS năm 2025 = 1.022,5 – 696,5 | +326,0 tỷ đồng |
| Vay ngắn hạn / Nợ ngắn hạn = 29.930,9 / 50.769,5 | 59,0% |
UPAS chỉ chiếm 2,75% vay ngắn hạn, nhưng tăng nhanh hơn phần còn lại, và quan trọng hơn là cách nó được xếp loại thay đổi nhiều thứ khác.
UPAS làm thay đổi những con số nào mà bạn hay tính?
Cách xếp loại UPAS đổi ngay hai thứ: tỷ lệ nợ vay và dòng tiền. Lấy vay ngắn hạn chia cho vốn chủ sở hữu (mã 410 là 33.176,1 tỷ đồng): 29.930,9 / 33.176,1 = 90,2%. Nếu loại UPAS ra, vay ngân hàng ngắn hạn chỉ là 29.107,7 tỷ đồng, tức 29.107,7 / 33.176,1 = 87,7%. Chênh 2,5 điểm phần trăm. Với MWG chênh lệch này nhỏ, nhưng doanh nghiệp dùng L/C nhiều hơn sẽ thấy khác biệt lớn hơn. Bạn có thể đọc thêm về cách tính tỷ lệ này ở bài Tỷ lệ nợ trên vốn chủ.
Ngược lại, nếu UPAS vẫn nằm ở “Phải trả khác” như trước, mã 319 của MWG sẽ phình từ 1.171,7 tỷ lên khoảng 1.995,0 tỷ đồng (gấp 1,70 lần) và mã 320 nhẹ đi tương ứng. Đây chỉ là phép tính giả định để bạn thấy độ lệch, không phải số trên BCTC.
Còn dòng tiền? Báo cáo lưu chuyển tiền tệ (mẫu B03) của MWG ghi mã 33 “Tiền thu từ đi vay” là 98.550.109.184.689 đồng và mã 34 “Tiền chi trả nợ gốc vay” là 95.872.137.944.800 đồng, đều thuộc hoạt động tài chính. Hai số này trùng chính xác cột “Tăng trong năm” và “Giảm trong năm” ở dòng tổng cộng của thuyết minh 24. Nghĩa là tiền UPAS đi qua hoạt động tài chính, chứ không chen vào dòng tiền kinh doanh. Bài Báo cáo lưu chuyển tiền tệ giải thích 3 dòng tiền nếu bạn cần ôn lại.
Có một lưu ý khi so nhiều kỳ. Vì MWG không trình bày lại, các kỳ trước 1/7/2024 (ví dụ 31/12/2023 hoặc quý 1 và quý 2 năm 2024) vẫn theo cách cũ, nên con số vay ngắn hạn và phải trả khác của kỳ đó không so trực tiếp được với kỳ mới. Bài này chưa mở BCTC 2023 của MWG để kiểm chứng cụ thể, nên chúng ta chỉ rút ra từ logic của chính ghi chú trên. Khi bạn tự so sánh, hãy đọc thuyết minh chính sách kế toán trước khi đặt hai cột cạnh nhau.
PLX gộp L/C vào vay ngắn hạn như thế nào?
Không doanh nghiệp nào cũng tách riêng UPAS như MWG; Petrolimex (PLX) mô tả L/C ngay trong mục đích của vay ngắn hạn. Thuyết minh 21(a) của PLX năm 2025 viết: các khoản vay ngắn hạn là vay tín chấp nhằm bổ sung vốn lưu động, mở các tín dụng thư (L/C) nhập khẩu xăng dầu.
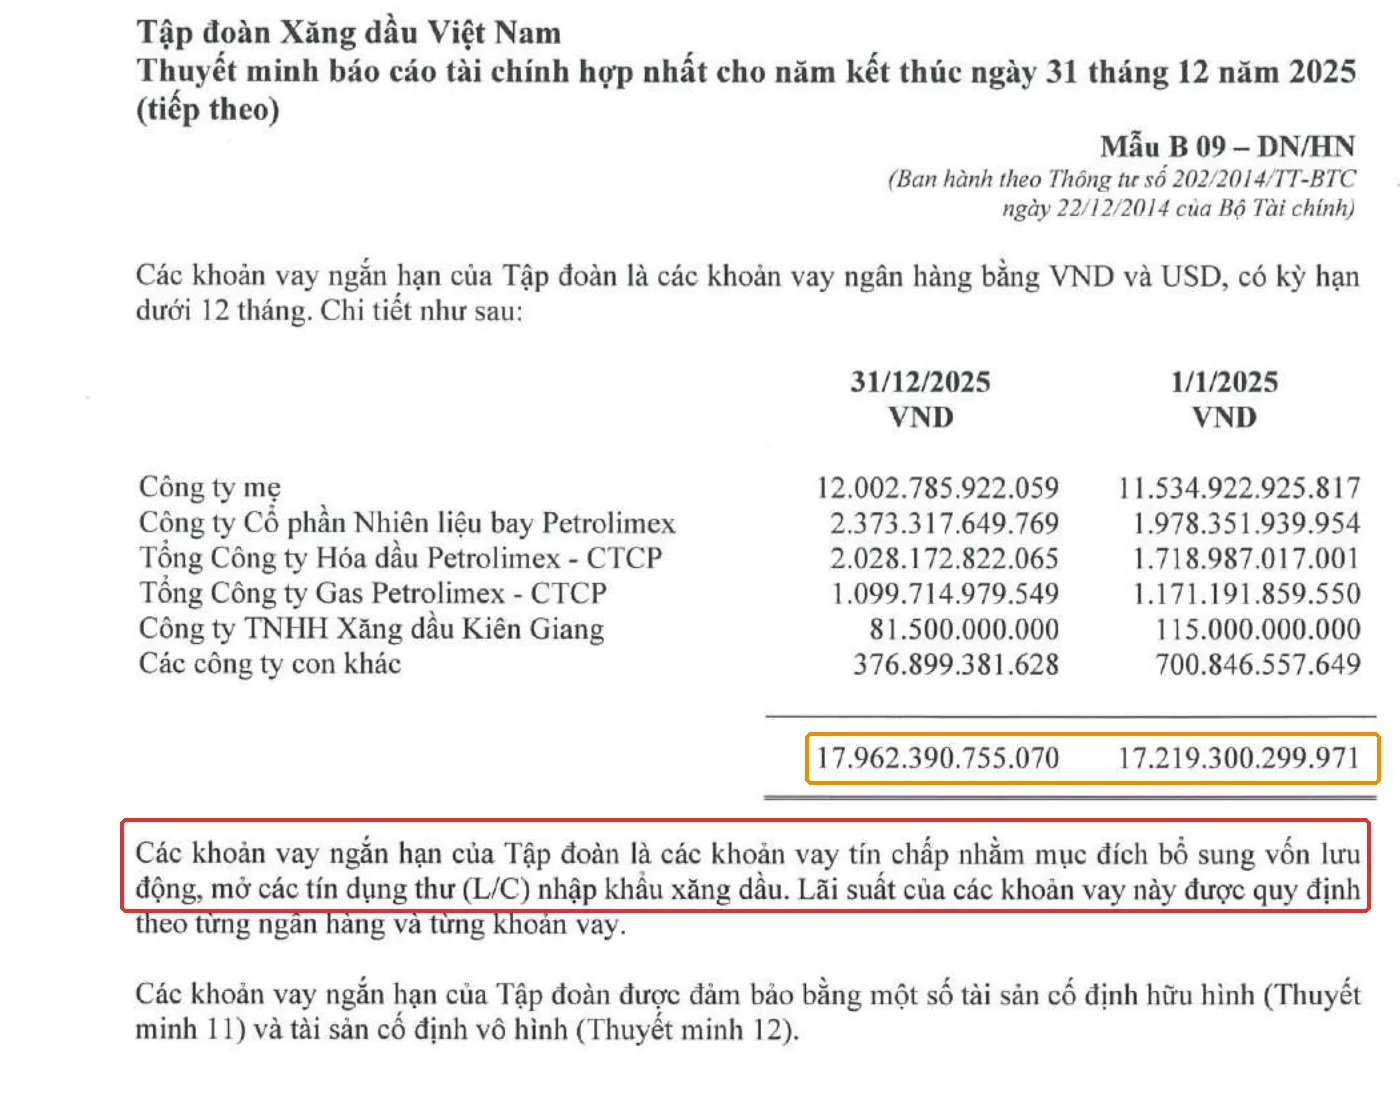
Bảng chia theo công ty trong tập đoàn: công ty mẹ 12.002,8 tỷ đồng, Nhiên liệu bay Petrolimex 2.373,3 tỷ, Hóa dầu Petrolimex 2.028,2 tỷ, Gas Petrolimex 1.099,7 tỷ, rồi các công ty khác, cộng lại 17.962.390.755.070 đồng. Cộng thêm khoản vay dài hạn đến hạn trả 122.639.414.042 đồng ta ra mã 320 của bảng cân đối: 17.962,4 + 122,6 = 18.085,0 tỷ đồng (đầu năm 17.384,5 tỷ đồng, tăng 4,0%). Không có dòng UPAS riêng, và bài này không khẳng định PLX dùng hay không dùng UPAS, chỉ nói bảng này không tách.
Vì sao L/C quan trọng với cả hai doanh nghiệp? Hãy hiểu từ cách họ kiếm tiền. PLX nhập xăng dầu, loại hàng mỗi lô có giá trị rất lớn và phải trả tiền hàng trước khi bán xong, nên cần vốn lưu động dày; thuyết minh của PLX còn nhắc cả khoản vay bằng USD, nên tỷ giá và giá dầu đều làm giá trị mỗi lô biến động. MWG bán lẻ điện thoại, điện máy và hàng tiêu dùng (theo thuyết minh hàng tồn kho của chính MWG), hàng quay vòng nhanh. Bằng chứng nằm ngay trong thuyết minh 24: vay tăng trong năm 98.550,1 tỷ đồng trên số dư cuối năm 29.930,9 tỷ đồng, tức khoản vay “đi rồi về” khoảng 3,3 vòng mỗi năm (98.550,1 / 29.930,9). Với kiểu vay xoay vòng liên tục như vậy, UPAS là một công cụ trả tiền hàng trước, thu tiền bán sau.
Một điểm cần nhớ: ở Việt Nam, doanh nghiệp tự quyết cách tách dòng trong thuyết minh Vay theo khuôn mẫu Thông tư 200. IASB đã ban hành sửa đổi IAS 7 và IFRS 7 về thỏa thuận tài chính chuỗi cung ứng (Supplier Finance Arrangements) vào tháng 5/2023 (theo ifrs.org) để buộc doanh nghiệp theo IFRS minh bạch hơn về loại nợ “trá hình” này. Việt Nam chưa bắt buộc áp dụng IFRS, nên mức độ tách dòng như MWG là điểm cộng của từng doanh nghiệp, không phải chuẩn chung. Chúng ta nên tự đọc thuyết minh Vay thay vì chỉ nhìn mã 320.
Case study kinh điển thế giới: Dynegy và khoản vay 300 triệu USD
Khi một khoản vay mang hình dạng khác, người đọc BCTC dễ nhìn sai bản chất; vụ Dynegy (Mỹ, 2001) là ví dụ có kết luận công khai. Dynegy là tập đoàn năng lượng Mỹ. Năm 2001, công ty thực hiện giao dịch có tên “Project Alpha”. Theo SEC (Litigation Release 20320, ngày 02/10/2007), đây thực chất là khoản vay 300 triệu USD nhưng được trình bày như hoạt động kinh doanh bình thường. Trong lệnh dàn xếp ngày 24/09/2002, SEC kết luận Dynegy đã ghi 300 triệu USD vào dòng tiền hoạt động kinh doanh và thêm 79 triệu USD lợi nhuận ròng từ một khoản lợi ích thuế không hợp lệ. Dynegy nộp phạt 3 triệu USD.
Dấu vết lộ trên BCTC: dòng tiền kinh doanh tự nhiên đẹp hơn thực tế, vì tiền vay phải nằm ở dòng tiền tài chính. Theo SEC (LR 18188, 12/06/2003), cơ quan này kiện ba nhân sự của Dynegy; cựu CFO Robert Doty chịu phạt 120.000 USD và bị cấm làm cán bộ hay giám đốc công ty đại chúng 5 năm, còn Jamie Olis bị kết án hình sự với 6 tội danh liên quan đến Project Alpha (theo thông cáo năm 2007 của SEC).
Người mới ở Việt Nam học được gì? Bài học không phải “doanh nghiệp nào cũng gian”. Đó là một cách kiểm tra đơn giản: tiền vay đi về đâu trong báo cáo lưu chuyển tiền tệ. Với MWG, chúng ta đã thấy tiền UPAS đi đúng vào mã 33 và 34 ở hoạt động tài chính. Khi đọc doanh nghiệp khác, bạn hãy làm đúng ba bước: đọc ghi chú chính sách kế toán, so tổng “Tăng/Giảm trong năm” của thuyết minh Vay với mã 33 và 34, rồi xem dòng tiền kinh doanh có bất thường đẹp không. Phần kết luận về Dynegy là lệnh dàn xếp của SEC; theo thông cáo 2007 của SEC, các cá nhân còn lại (trừ Olis) dàn xếp mà không thừa nhận hay phủ nhận cáo buộc.
Tự tay thử ngay: mở BCTC thật và tìm UPAS
- Vào trang IR hoặc Vietstock, tải BCTC hợp nhất kiểm toán 2025 của MWG. Mở bảng cân đối, tìm mã 320 “Vay ngắn hạn” rồi ghi lại số cuối năm và số đầu năm.
- Lật tới thuyết minh số 24 “Vay”. Tìm dòng “UPAS Letter Credit”, tự cộng lại: số đầu năm cộng tăng trừ giảm có bằng số cuối năm không?
- Mở mã 33 và mã 34 của báo cáo lưu chuyển tiền tệ, so với dòng tổng cộng “Tăng trong năm” và “Giảm trong năm” ở thuyết minh 24.
- Làm tương tự với một doanh nghiệp nhập khẩu khác như PLX: đọc thuyết minh vay ngắn hạn, tìm chữ “L/C” hoặc “UPAS” và hỏi bản thân: bảng này có tách riêng không?
Bẫy thường gặp khi đọc UPAS và L/C
- Nhầm UPAS là nợ nhà cung cấp. Người bán đã nhận tiền; chủ nợ của doanh nghiệp là ngân hàng. Bài Phải trả người bán là gì giúp bạn phân biệt hai dòng này.
- Cộng cột năm mới với năm cũ mà bỏ qua ghi chú chính sách. Như đã thấy, MWG không trình bày lại số trước 1/7/2024.
- Chỉ nhìn mã 320. Mã 320 còn gồm vay dài hạn đến hạn trả; nếu cần ôn lại khoản này, xem Nợ dài hạn đến hạn trả.
- Kết luận “doanh nghiệp giấu nợ” khi không thấy dòng UPAS. Chưa thấy dòng riêng chưa phải là sai, có thể doanh nghiệp gộp chung hoặc không dùng UPAS.
Câu hỏi thường gặp
UPAS L/C là vay hay phải trả người bán? Về bản chất là vay ngân hàng, vì người bán đã được thanh toán và doanh nghiệp nhận nợ với ngân hàng; Thông tư 21/2024/TT-NHNN coi L/C là hình thức cấp tín dụng. MWG hạch toán và trình bày như khoản vay từ 1/7/2024.
UPAS nằm ở mã số nào trên bảng cân đối? Ở MWG, UPAS nằm trong mã 320 “Vay ngắn hạn”, và chi tiết nằm ở thuyết minh số 24. Doanh nghiệp khác có thể trình bày khác, nên luôn đọc thuyết minh Vay.
Tiền UPAS thuộc dòng tiền nào? Theo BCTC MWG, tiền thu và trả UPAS nằm trong “Tiền thu từ đi vay” (mã 33) và “Tiền chi trả nợ gốc vay” (mã 34), tức hoạt động tài chính.
UPAS có làm tăng tỷ lệ nợ vay không? Có. Với MWG, vay ngắn hạn trên vốn chủ sở hữu là 90,2% nếu tính UPAS và 87,7% nếu loại ra.
Doanh nghiệp dùng L/C trả chậm có đáng lo không? Không thể kết luận chỉ từ dòng này. Đây là công cụ tài trợ thương mại phổ biến; điều bạn nên kiểm tra là cách trình bày, kỳ hạn và quy mô so với dòng tiền.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới
- Đọc phần Nguồn vốn: nợ phải trả và vốn chủ sở hữu
- Thuyết minh BCTC: kho báu ai cũng bỏ qua
- Chu kỳ chuyển đổi tiền mặt là gì
Nguồn tham khảo
- BCTC hợp nhất kiểm toán 2025 của MWG (ký 23/03/2026): bảng cân đối B01, B03, thuyết minh 3.1.1 và 24. Vietstock, truy cập 10/2026.
- BCTC hợp nhất kiểm toán 2025 của PLX: bảng cân đối B01, thuyết minh 21(a). Vietstock, truy cập 10/2026.
- Thông tư 21/2024/TT-NHNN ngày 28/06/2024 của Ngân hàng Nhà nước (Điều 3), bản đăng trên luatvietnam.vn.
- Thông tư 200/2014/TT-BTC (mẫu B01, B03, B09) của Bộ Tài chính.
- GS.TS Nguyễn Văn Tiến, “Trao đổi về UPAS L/C”, viac.vn, 04/07/2023.
- IASB, Supplier Finance Arrangements (sửa đổi IAS 7 và IFRS 7, 05/2023), ifrs.org.
- SEC, Litigation Release 20320 (02/10/2007) và Litigation Release 18188 (12/06/2003) về Dynegy và Project Alpha.
Cập nhật lần cuối: 19/10/2026. Bài viết của Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.