Điện là thứ duy nhất ai cũng dùng mỗi ngày nhưng gần như không ai nghĩ tới, cho tới khi hoá đơn tăng hoặc mất điện giữa trận bóng quan trọng. Đằng sau công tắc đèn ấy là một ngành đang cần huy động tới hơn 130 tỷ USD trong 5 năm tới — con số đủ lớn để biến “ngành điện” từ chuyện hạ tầng khô khan thành một trong những câu chuyện đầu tư đáng chú ý nhất của Việt Nam giai đoạn 2026-2030.
- Nhóm nhà nước (EVN, PV Power, EVNGENCO) vẫn nắm phần lớn công suất; REE là đại diện tư nhân đáng chú ý nhất mảng năng lượng tái tạo, đặt mục tiêu tăng gần gấp 3 công suất vào 2030.
- Suất đầu tư 1 MW ở Việt Nam dao động rất rộng: từ ~0,86 triệu USD (LNG) đến 3 triệu USD (điện gió ngoài khơi) và 5 triệu USD (điện hạt nhân).
- LNG, điện gió ngoài khơi, pin lưu trữ (BESS) và truyền tải siêu cao áp HVDC là 4 công nghệ đang định hình lại ngành trong 5 năm tới.
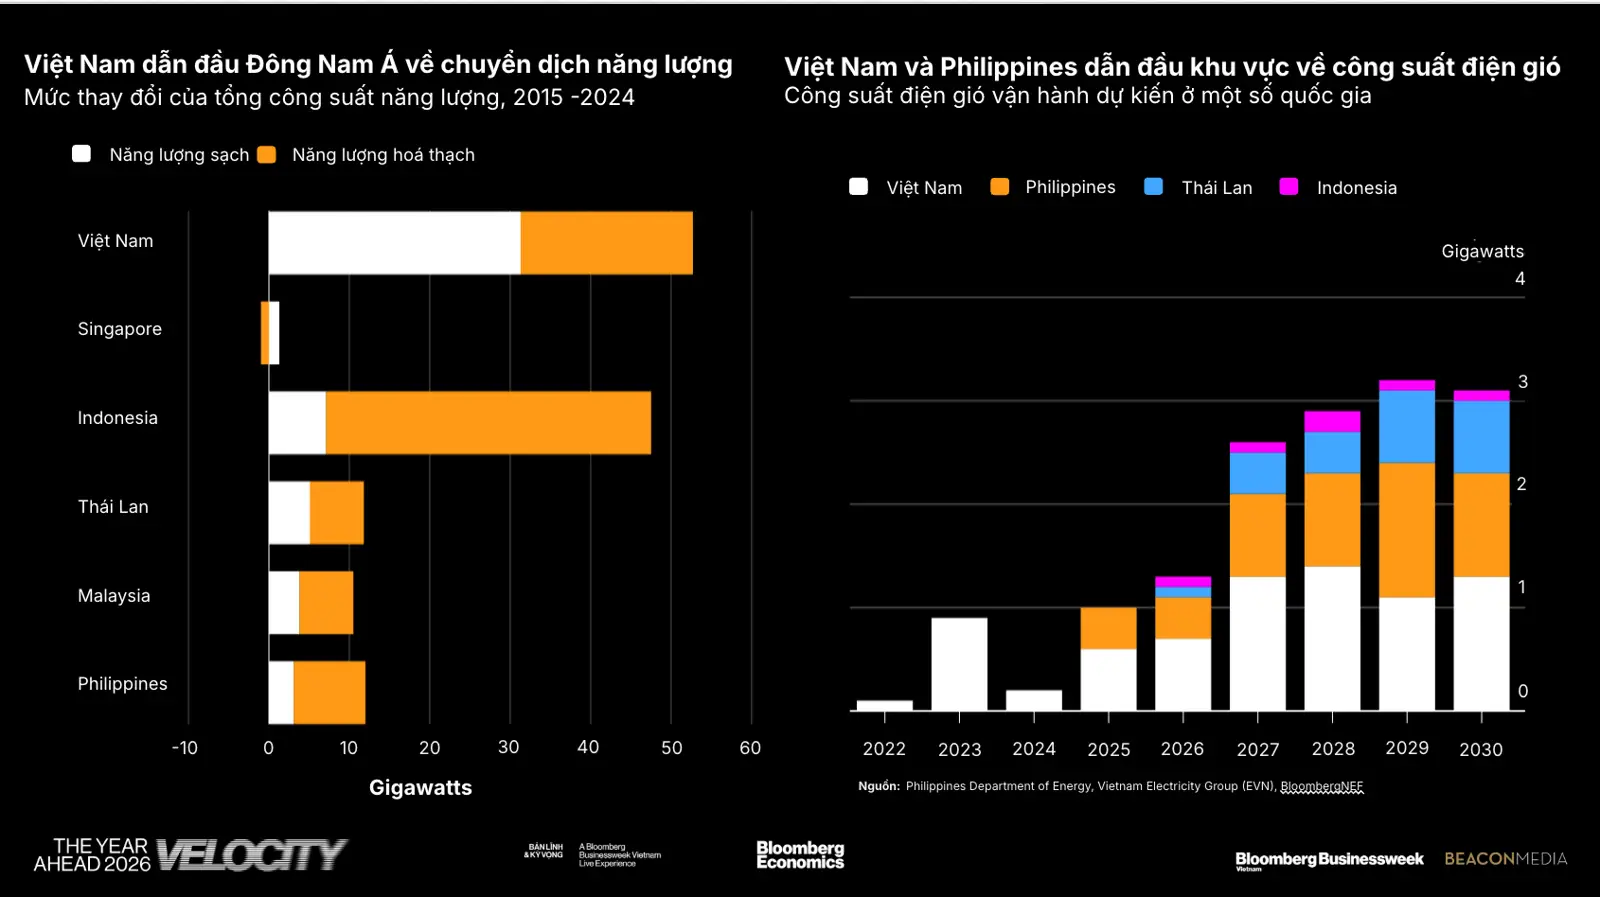
- Việt Nam dẫn đầu Đông Nam Á về tốc độ lắp mới điện gió-mặt trời, nhưng tiêu thụ điện bình quân đầu người vẫn chỉ bằng khoảng 1/4 Hàn Quốc và Nhật Bản.
- Quy mô hệ thống điện Việt Nam hiện nay (~87,6 GW) tương đương Trung Quốc giữa thập niên 1980, Hàn Quốc khoảng 2010-2011, còn Nhật Bản đã vượt mốc này từ thập niên 1960 — dù giá điện Việt Nam rẻ nhất bảng, gánh nặng điện/thu nhập lại cao nhất do thu nhập bình quân còn thấp.
Ai đang dẫn đầu ngành điện Việt Nam?
Nếu ngành điện Việt Nam là một đội bóng, đội hình chính vẫn là các cầu thủ nhà nước. Tập đoàn Điện lực Việt Nam (EVN) đứng trên cùng, kiểm soát hệ thống truyền tải quốc gia và các Tổng công ty Phát điện (GENCO 1, 2, 3). Riêng EVNGENCO3 năm 2025 đã tạo ra 26,75 tỷ kWh điện, doanh thu hợp nhất 44.130 tỷ đồng, lợi nhuận trước thuế 4.297 tỷ đồng — quy mô đủ lớn để một mình gánh vác an ninh năng lượng cho cả một vùng.
Đứng thứ hai về công suất là PV Power (POW), thuộc Tập đoàn Dầu khí, sở hữu 9 nhà máy điện với tổng công suất 4.225 MW — tương đương khoảng 10% công suất cả nước — vừa đưa vào vận hành cặp nhà máy điện khí LNG Nhơn Trạch 3 và 4 hồi đầu năm, tổng vốn đầu tư khoảng 1,4 tỷ USD.
Ở nhóm tư nhân, REE (Cơ Điện Lạnh) là cái tên nổi bật nhất trong mảng năng lượng tái tạo — không phải vì công suất lớn nhất, mà vì tốc độ mở rộng và tỷ trọng đóng góp vào lợi nhuận. Ngoài ra còn có PC1, GEG (Gia Lai Điện lực), Trungnam Group — nhóm này thường được nhắc đến như “trùm điện gió, điện mặt trời tư nhân” dù quy mô niêm yết nhỏ hơn nhiều so với khối nhà nước.
Điểm chung của cả hai nhóm là đều đang bị cuốn vào cùng một cuộc đua: Nghị quyết 70-NQ/TW của Bộ Chính trị và Nghị quyết 253/2025/QH15 của Quốc hội (hiệu lực từ 1/3/2026) đặt an ninh năng lượng và chuyển dịch xanh thành ưu tiên quốc gia, kéo theo hàng loạt cơ chế mới cho LNG và điện gió ngoài khơi. Nói cách khác, “dẫn đầu” ở đây không chỉ là ai đang có nhiều MW nhất hôm nay, mà còn là ai có năng lực triển khai nhanh nhất trong 5 năm tới — vì tấm vé vào cuộc chơi ngày càng đắt.
REE đứng ở đâu trong bức tranh này?
Nói REE là công ty điều hòa thì hơi oan — công suất phát điện theo tỷ lệ sở hữu của REE hiện khoảng 1.116-1.200 MW (thủy điện, điện gió, điện mặt trời), và mảng năng lượng đã đóng góp khoảng 52% lợi nhuận toàn tập đoàn năm 2024, vượt xa hai mảng còn lại là văn phòng cho thuê và nước sạch. Đại hội cổ đông 2026 đặt mục tiêu nâng công suất lên 3.000 MW vào năm 2030 — tức tăng gần gấp 3, tương đương thêm khoảng 375-500 MW mỗi năm.
Dự án lớn nhất đang chạy là cụm điện gió Phú Cường (200 MW, Cần Thơ) với tổng vốn đầu tư khoảng 9.140 tỷ đồng (~395 triệu USD), dự kiến vận hành cuối 2027. REE cũng là một trong số ít doanh nghiệp được giao khảo sát khu vực biển cho dự án điện gió ngoài khơi Nam Bộ 3, quy mô khoảng 500 MW — một kiểu “đặt chỗ sớm” trong lĩnh vực cần 5-6 năm từ khảo sát đến vận hành thương mại.
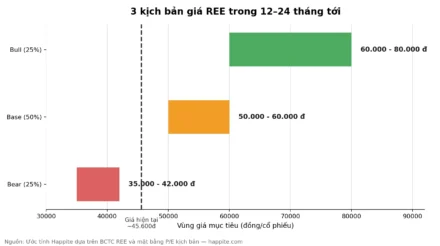
Điểm cần lưu ý: REE không nằm trong rổ VN30, nhưng vẫn là một trong những tên tuổi được giới phân tích theo dõi sát nhất mỗi mùa báo cáo nhờ vị thế đầu ngành năng lượng tái tạo tư nhân. Ai muốn xem đầy đủ bài toán định giá REE có thể đọc thêm phân tích 3 kịch bản giá REE đến 2028 hoặc các siêu dự án trọng điểm của REE năm 2026.

Làm ra 1 MW điện ở Việt Nam tốn bao nhiêu tiền?
Câu trả lời ngắn: tùy công nghệ, chênh nhau tới gần 6 lần. Suất đầu tư (USD/MW) là số tiền cần bỏ ra để xây dựng 1 MW công suất lắp đặt — giống như so sánh giá xây 1 m² nhà cấp 4 với 1 m² căn hộ cao cấp, cùng đơn vị diện tích nhưng chi phí khác hẳn nhau.
| Công nghệ | Suất đầu tư (USD/MW) | Dẫn chứng thực tế |
|---|---|---|
| Điện khí LNG | ~0,86 triệu | Nhơn Trạch 3&4: 1,4 tỷ USD / 1.624 MW |
| Điện gió gần bờ | 1,5 – 1,7 triệu | REE Phú Cường: 1,6 triệu USD/MW |
| Điện gió ngoài khơi | ~3 triệu | REE ước tính cho dự án Nam Bộ 3 |
| Điện hạt nhân | ~5 triệu | Ninh Thuận 1&2: ~20 tỷ USD / 4.000 MW |
Nhìn tổng thể, Kế hoạch thực hiện Quy hoạch điện VIII điều chỉnh ước tính cần khoảng 118,2 tỷ USD cho nguồn điện và 18,1 tỷ USD cho lưới truyền tải chỉ riêng giai đoạn 2025-2030 — bình quân hơn 27 tỷ USD mỗi năm. Theo Chứng khoán Mirae Asset, tổng vốn giai đoạn 2026-2030 có thể lên tới 136 tỷ USD, tăng 75% so với kế hoạch ban đầu. Đây là lý do vì sao cứ vài tháng lại có tin một doanh nghiệp điện phát hành thêm cổ phiếu hoặc vay vốn quốc tế — sân chơi này đơn giản là quá tốn kém để chỉ dùng vốn tự có.
Công nghệ nào đang định hình lại ngành điện?
Bốn cái tên đáng nhớ nhất hiện nay:
LNG (khí thiên nhiên hóa lỏng nhập khẩu) — nguồn điện nền thay thế dần điện than, không phụ thuộc thời tiết như thủy điện hay điện gió. Quy hoạch điện VIII điều chỉnh đặt mục tiêu 22.524 MW LNG vào năm 2030.
Điện gió ngoài khơi — vừa được “cởi trói” pháp lý bằng Nghị định 272/2026/NĐ-CP (ban hành 9/7/2026), lần đầu quy định khá đầy đủ về khảo sát, lựa chọn nhà đầu tư và giao khu vực biển. Mục tiêu 6.000 MW vào 2030, nhưng giới chuyên gia lưu ý 2026 vẫn là năm “chuẩn bị đầu tư” hơn là năm khởi công đại trà, vì mỗi dự án cần 5-8 năm từ khảo sát đến vận hành.
Pin lưu trữ năng lượng (BESS) — từ chỗ là công nghệ thử nghiệm đắt đỏ, BESS đã trở thành hạ tầng bắt buộc khi tỷ trọng điện gió-mặt trời tăng. Quy hoạch đặt mục tiêu 10.000-16.300 MW BESS đến 2030; các dự án điện mặt trời tập trung mới còn bị yêu cầu lắp pin tối thiểu bằng 10% công suất, tích trong 2 giờ.
Truyền tải siêu cao áp HVDC — khi nguồn điện gió, điện mặt trời, điện hạt nhân tập trung ở miền Trung và Nam Trung Bộ nhưng phụ tải lớn nhất lại ở Hà Nội và TP.HCM, đường dây một chiều siêu cao áp (HVDC ±800kV) được tính đến để “gánh” điện đi xa hàng trăm km mà giảm hao hụt so với đường dây xoay chiều thông thường. Theo chia sẻ của đại diện Viện Năng lượng (Bộ Công Thương) tại một diễn đàn giữa năm 2026, TP.HCM trong tương lai sẽ nhận điện từ ba hướng — điện gió Tây Nam Bộ, điện hạt nhân/gió/mặt trời từ Nam Trung Bộ, và nguồn từ miền Trung – Tây Nguyên — nên bài toán truyền tải không kém phần quan trọng so với bài toán xây nguồn.
Ngoài bốn công nghệ trên, “Bộ Cẩm nang Công nghệ ngành điện Việt Nam 2026” (ấn bản lần ba, phối hợp với Đan Mạch) còn mở rộng sang nhóm Power-to-X — chuyển hóa điện gió, điện mặt trời dư thừa thành hydro xanh, ammonia xanh để phục vụ các ngành khó điện hóa như công nghiệp nặng hay vận tải biển. Đây vẫn là công nghệ ở giai đoạn nghiên cứu tại Việt Nam, nhưng là hướng đi được nhắc đến ngày càng nhiều trong các quy hoạch dài hạn đến 2050.
Việt Nam đứng ở đâu so với Đông Nam Á, Hàn Quốc, Nhật Bản, Trung Quốc?
Tin vui trước: theo báo cáo Southeast Asia Energy Outlook 2026 của Cơ quan Năng lượng Quốc tế (IEA), Việt Nam dẫn đầu Đông Nam Á về tốc độ bổ sung điện gió và điện mặt trời — thêm 31 GW trong một thập kỷ, đóng góp gần 40 TWh và khoảng 13% tổng sản lượng điện năm 2024. Tổng công suất lắp đặt toàn hệ thống cuối 2025 đạt khoảng 87,6 GW, thuộc nhóm lớn nhất khu vực.
| Quốc gia | Tổng công suất lắp đặt | Tiêu thụ điện/người (2024-25) |
|---|---|---|
| Việt Nam | ~87,6 GW | ~2.980 kWh |
| Hàn Quốc | ~159,7 GW | ~12.090 kWh |
| Nhật Bản | ~353,3 GW | ~8.200-8.370 kWh |
| Trung Quốc | ~3.377 GW | ~7.100-7.460 kWh |
Đọc bảng này đừng vội tự ái: quy mô công suất chênh lệch chủ yếu vì Hàn Quốc, Nhật Bản, Trung Quốc đã công nghiệp hóa từ nhiều thập kỷ trước, còn Việt Nam vẫn đang ở giai đoạn “điện hóa sâu” — điện hiện chiếm khoảng 30% tổng tiêu thụ năng lượng cuối cùng, tỷ lệ cao nhất Đông Nam Á, nhờ doanh số xe điện tăng gấp đôi 2024-2025 lên gần 180.000 xe (chiếm 40% xe mới bán ra).
Nói cách khác, quy mô hệ thống điện hiện tại của Việt Nam (~87,6 GW) tương ứng với giai đoạn nào của ba nước kia? Dựa trên dữ liệu công suất lắp đặt lịch sử (IRENA/EIA), có thể ước tính tương đối như sau: Trung Quốc đạt mốc công suất tương đương khoảng giữa thập niên 1980 (1980: 65,9 GW, 1989: 100 GW); Hàn Quốc đạt mốc này khoảng năm 2010-2011 (từ nền 53 GW năm 2000, tăng lên 159,7 GW năm 2024); còn Nhật Bản đã vượt ngưỡng này từ trước năm 1980 — dữ liệu sớm nhất năm 1980 cho thấy Nhật đã có 142,8 GW, nghĩa là Nhật đạt quy mô như Việt Nam hiện nay có lẽ từ khoảng thập niên 1960, tức đi trước Việt Nam hơn 60 năm. Đây là lý do vì sao so sánh “ai hơn ai” theo số tuyệt đối chưa công bằng bằng so sánh “ai đang ở giai đoạn nào của hành trình”.
Một góc nhìn thú vị khác là giá điện so với thu nhập. Giá điện bán lẻ bình quân của Việt Nam (~0,08 USD/kWh) thuộc nhóm rẻ nhất thế giới — rẻ hơn cả Nhật Bản (~0,26 USD/kWh) và tương đương Trung Quốc (~0,08 USD/kWh), thấp hơn Hàn Quốc (~0,094 USD/kWh). Nhưng giá rẻ tuyệt đối không có nghĩa là “dễ mua” hơn, vì còn phải chia cho thu nhập bình quân đầu người — vốn ở Việt Nam chỉ bằng khoảng 1/7 Hàn Quốc và Nhật Bản, và khoảng 1/3 Trung Quốc.
| Quốc gia | Giá điện (USD/kWh) | GDP/người/năm (USD) | Chi phí 100 kWh so với thu nhập tháng |
|---|---|---|---|
| Việt Nam | ~0,08 | ~4.720 | ~2,0% |
| Trung Quốc | ~0,08 | ~13.300 | ~0,7% |
| Hàn Quốc | ~0,094 | ~34.640 | ~0,3% |
| Nhật Bản | ~0,26 | ~34.000 | ~0,9% |
Nhìn vào cột cuối, nghịch lý xuất hiện: dù có giá điện rẻ nhất bảng, gánh nặng điện trên thu nhập của người Việt Nam lại cao nhất — gấp khoảng 6-7 lần Hàn Quốc và hơn 2 lần Nhật Bản. Đây không phải lỗi của ngành điện, mà phản ánh đúng thực tế một nền kinh tế đang phát triển: giá tuyệt đối thấp nhưng thu nhập bình quân còn thấp hơn nhiều so với tốc độ giảm giá.
Nghịch lý lớn nhất, theo IEA, là Việt Nam dẫn đầu khu vực về điện gió-mặt trời nhưng hệ thống vẫn phụ thuộc nặng vào điện than để đảm bảo an ninh cung cấp khi tái tạo phụ thuộc thời tiết. Bài toán tiếp theo không còn là xây thêm nhà máy, mà là nâng cấp lưới truyền tải, phát triển lưu trữ và huy động đủ vốn — riêng phát triển gần 100 GW điện gió cho tăng trưởng đến 2030 đã cần khoảng 200 tỷ USD, theo ước tính được dẫn lại từ cựu Chủ tịch REE tại một diễn đàn kinh tế giữa năm 2026.
Câu hỏi thường gặp
REE có phải là công ty điện lớn nhất Việt Nam không?
Không. Về công suất tuyệt đối, EVN và các GENCO/PV Power vẫn lớn hơn nhiều. REE là doanh nghiệp tư nhân hàng đầu về tốc độ mở rộng năng lượng tái tạo và tỷ trọng đóng góp lợi nhuận từ mảng điện.
Vì sao suất đầu tư điện gió ngoài khơi đắt gấp đôi điện gió gần bờ?
Vì chi phí móng trụ dưới biển sâu, cáp ngầm dài, tàu lắp đặt chuyên dụng và logistics hàng hải đều cao hơn nhiều so với xây trên bờ hoặc gần bờ.
Điện hạt nhân Ninh Thuận có ảnh hưởng đến giá điện không?
Chưa rõ ràng ở giai đoạn hiện tại — dự án còn đang trong quá trình chuẩn bị đầu tư, dự kiến đóng góp khoảng 6-8% sản lượng điện quốc gia vào năm 2050 theo tầm nhìn dài hạn, chưa có cơ chế giá điện cụ thể được công bố.
Nhà đầu tư cá nhân có thể tiếp cận câu chuyện ngành điện qua đâu?
Qua cổ phiếu doanh nghiệp niêm yết (REE, POW, PC1, GEG…) hoặc theo dõi các quyết định chính sách như Quy hoạch điện VIII điều chỉnh — nhưng đây là thông tin tham khảo, không phải khuyến nghị mua bán.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.