Mở hộp tin tài chính ngày 30/7/2026, nhà đầu tư dễ có cảm giác “ngày hôm nay ngân hàng nào cũng vừa báo lãi”. Techcombank, VPBank, ACB, LPBank, VIB, MSB, ABBank — gần như cùng một lúc công bố báo cáo tài chính (BCTC) quý 2. Nghe như một sự trùng hợp thú vị, nhưng thực ra đây là kết quả của một quy định rất cụ thể, và hiểu được nó giúp nhà đầu tư đọc mùa BCTC ngân hàng bớt bất ngờ hơn hẳn.
- 30/7/2026 là hạn chót công bố BCTC hợp nhất quý 2 cho nhóm công ty mẹ có đơn vị kế toán trực thuộc (đa số ngân hàng) — theo Thông tư 96/2020/TT-BTC.
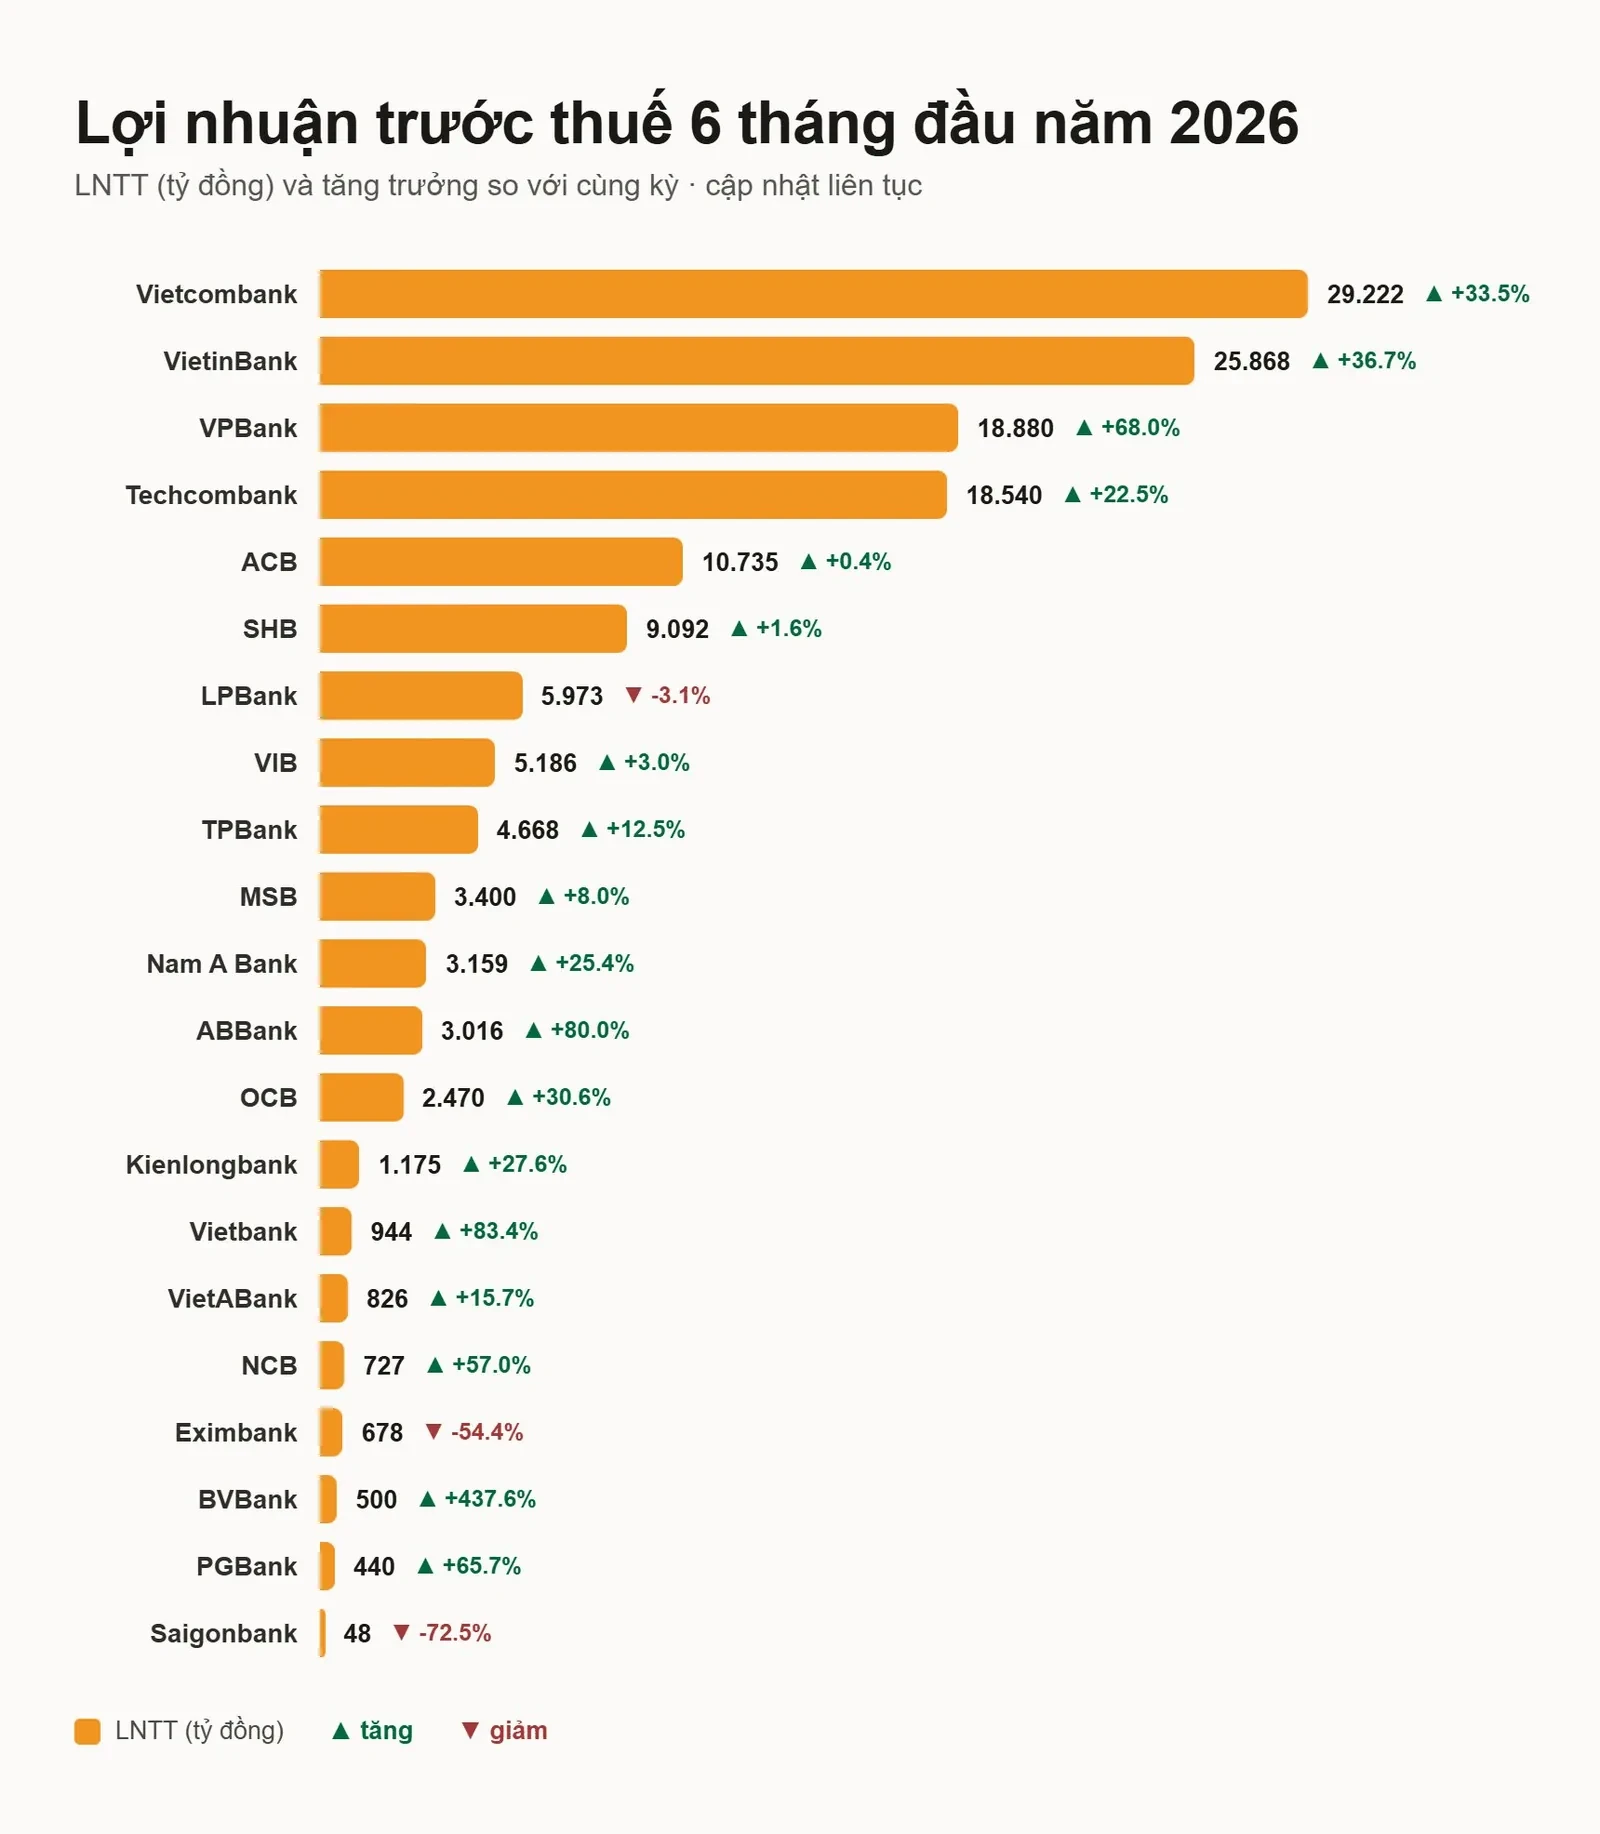
- Loạt ngân hàng công bố lợi nhuận 6 tháng đầu 2026: Techcombank 18.540 tỷ (+22,5%), VPBank ~18.900 tỷ (+68%), ACB 10.700 tỷ (-0,4%), LPBank 5.973 tỷ (-3,1%), VIB 5.180 tỷ (+3%).
- Kết quả phân hóa mạnh: nhóm bán lẻ/tiêu dùng tăng tốc, nhóm có nền so sánh cao hoặc tăng trích lập dự phòng thì chững lại.
- Thông tư 25/2026/TT-NHNN (nới trần vốn ngắn hạn cho vay trung dài hạn) là yếu tố chính sách nền hỗ trợ dư địa tăng trưởng nửa cuối năm.

30/7 không phải ngày đẹp, mà là ngày luật định
Không có “ngày đẹp” nào trong lịch công bố thông tin chứng khoán — chỉ có ngày hết hạn. Theo Thông tư 96/2020/TT-BTC, tổ chức niêm yết và công ty đại chúng quy mô lớn phải công bố BCTC quý trong vòng 20 ngày kể từ ngày kết thúc quý. Nhưng có một ngoại lệ quan trọng: nếu doanh nghiệp là công ty mẹ có đơn vị kế toán trực thuộc — tức phải lập BCTC hợp nhất từ nhiều pháp nhân con — thời hạn được kéo dài lên 30 ngày.
Ngân hàng gần như luôn rơi vào nhóm này. Một ngân hàng thương mại điển hình không chỉ có báo cáo riêng lẻ của chính nó, mà còn phải hợp nhất số liệu từ công ty quản lý nợ (AMC), công ty chứng khoán, công ty bảo hiểm, công ty tài chính tiêu dùng… Gộp hết các mảnh ghép đó vào một bộ BCTC hợp nhất tốn thời gian hơn nhiều so với một công ty sản xuất chỉ có một pháp nhân duy nhất.
Quý 2/2026 kết thúc ngày 30/6. Cộng thêm 30 ngày theo quy định, hạn chót rơi đúng vào 30/7/2026 — không phải sự trùng hợp ngẫu nhiên, mà là điểm hẹn pháp lý mà gần như toàn bộ khối ngân hàng niêm yết phải chạm tới cùng lúc. Nó giống deadline nộp bài tập nhóm ở trường: ai làm bài một mình có thể nộp sớm, còn nhóm phải tổng hợp phần của nhiều thành viên thì luôn cần thêm thời gian — và cả lớp làm bài nhóm thường nộp sát nút vào đúng ngày cuối cùng.
Muốn hiểu sâu hơn sự khác biệt giữa hai loại báo cáo này, có thể xem thêm bài BCTC hợp nhất và riêng lẻ khác nhau thế nào? — lý giải vì sao con số hợp nhất và riêng lẻ của cùng một ngân hàng đôi khi lệch nhau đáng kể.
(Nguồn: Thư viện Pháp luật — Quy định công bố thông tin công ty đại chúng; Vietstock — hạn 20 ngày công bố BCTC quý)
Bức tranh lợi nhuận ngân hàng nửa đầu 2026: ai lãi, ai đi lùi
Đúng ngày 30/7, hàng loạt ngân hàng công bố lợi nhuận trước thuế (LNTT) 6 tháng đầu năm 2026. Nhìn tổng thể, bức tranh không hề đồng đều — có ngân hàng tăng trưởng bằng lần, có ngân hàng tăng nhẹ, và cũng có ngân hàng đi lùi so với cùng kỳ.
| Ngân hàng | LNTT 6 tháng 2026 | So với cùng kỳ 2025 |
|---|---|---|
| VPBank | ~18.900 tỷ đồng | +68% |
| Techcombank | 18.540 tỷ đồng | +22,5% |
| ACB | 10.700 tỷ đồng | -0,4% |
| LPBank | 5.973 tỷ đồng | -3,1% |
| VIB | 5.180 tỷ đồng | +3% |
| MSB | 3.400 tỷ đồng | +8% |
| ABBank | 3.016 tỷ đồng | +80% |
Nguồn: CaFeF/MarketTimes, tổng hợp BCTC quý 2/2026 các ngân hàng, cập nhật 30/7/2026.
Đáng chú ý, VietinBank và BIDV — hai “ông lớn” quốc doanh — tại thời điểm bài viết vẫn đang trong quá trình công bố số liệu chính thức. Theo ước tính của MBS Research (chưa phải số liệu chốt), VietinBank có thể đạt lợi nhuận sau thuế quý 2 khoảng 11.022 tỷ đồng (+13% so với cùng kỳ), còn BIDV khoảng 7.937 tỷ đồng (+15,1%). Đây chỉ là dự báo, nhà đầu tư nên chờ số liệu chính thức từ chính BCTC đã kiểm toán trước khi đưa vào quyết định.
Muốn đọc sâu hơn từng trường hợp cụ thể, có thể tham khảo thêm: ACB Q2/2026: NIM tăng, CIR thấp — nhưng bom nổ nhóm 2 có đang được gài?, VIB Quý 2/2026: Lợi nhuận giảm nhưng chất lượng tăng, LPBank lãi gần 6.000 tỷ nửa đầu 2026 và VPB Quý 2/2026: LNTT kỷ lục hơn 10.900 tỷ.
(Nguồn: CaFeF/MarketTimes — Toàn cảnh lợi nhuận 27 ngân hàng 6 tháng đầu năm 2026)
Vì sao KQKD lại phân hóa mạnh đến vậy?
Câu hỏi tự nhiên: cùng chịu chung một môi trường vĩ mô, vì sao VPBank tăng 68% trong khi LPBank lại giảm 3,1%? Câu trả lời nằm ở cấu trúc kinh doanh và mức trích lập dự phòng — hai yếu tố khiến “cùng ngành” không có nghĩa là “cùng nhịp”.
Nhóm tăng trưởng mạnh (VPBank, ABBank, Techcombank) hưởng lợi từ tín dụng bán lẻ và mảng dịch vụ phục hồi tốt, cộng với nền so sánh cùng kỳ năm 2025 thấp hơn ở một số mảng. Ngược lại, nhóm chững lại hoặc đi lùi nhẹ (ACB, LPBank) thường do chi phí dự phòng rủi ro tín dụng tăng lên hoặc nền lợi nhuận cùng kỳ vốn đã cao, khiến tốc độ tăng trưởng khó duy trì.
Bối cảnh chính sách cũng đóng vai trò nền tảng. Thông tư 25/2026/TT-NHNN, có hiệu lực từ 1/7/2026, đã nâng tỷ lệ tối đa nguồn vốn ngắn hạn được dùng để cho vay trung và dài hạn từ 30% lên 40%. Về bản chất, đây là việc nới thêm “hạn mức chơi” cho ngân hàng — cho phép dùng nhiều hơn tiền gửi ngắn hạn để tài trợ các khoản vay dài hơi (mua nhà, đầu tư dự án), miễn vẫn đảm bảo tỷ lệ an toàn. Chính sách này không tạo ra lợi nhuận ngay lập tức, nhưng mở thêm dư địa tăng trưởng tín dụng cho nửa cuối năm — đặc biệt với các ngân hàng có tỷ trọng cho vay trung dài hạn cao.
Bài phân tích chi tiết ngân hàng nào trong rổ VN30 hưởng lợi nhiều nhất từ chính sách này đã có sẵn tại Thông Tư 25 Nới Room Vốn: Ngân Hàng Nào Trong VN30 Hưởng Lợi Nhất? — bài viết này không nhắc lại chi tiết đó, mà chỉ dùng làm bối cảnh cho câu chuyện lợi nhuận quý 2.
(Nguồn: LuatVietnam — Chính sách mới tài chính-ngân hàng hiệu lực tháng 7/2026)
Nhà đầu tư nên đọc tín hiệu này thế nào?
Một mùa BCTC dồn dập mang lại cả cơ hội lẫn cái bẫy quen thuộc — và phân biệt được hai thứ này quan trọng hơn nhiều so với việc chỉ đọc con số lợi nhuận.
Chiều cơ hội: dòng tin KQKD tích cực từ nhiều ngân hàng cùng lúc thường tạo hiệu ứng tâm lý tích cực ngắn hạn cho cả nhóm cổ phiếu ngân hàng — điều này thực tế đã phản ánh vào diễn biến giá phiên 30/7/2026, được phân tích chi tiết tại VN30 Bứt Phá Gần 40 Điểm Ngày 30/7: Tiền Ngoại Quay Đầu, Cơ Hội Hay Bẫy Tăng?. Bài viết này không lặp lại phân tích thị trường đó, chỉ lưu ý rằng mùa BCTC là một trong các mảnh ghép giải thích cho phiên tăng đó.
Chiều rủi ro: hiện tượng “tin ra là hết game” (buy the rumor, sell the news) khá phổ biến — giá cổ phiếu nhiều khi đã phản ánh trước kỳ vọng KQKD tốt, nên khi số liệu chính thức công bố đúng như dự báo, đôi khi lại là lúc dòng tiền chốt lời. Ngoài ra, lợi nhuận kế toán trên báo cáo và dòng tiền thực tế mà ngân hàng thu về không phải lúc nào cũng là một — khái niệm lãi dự thu là ví dụ điển hình, được giải thích kỹ trong bài Lãi dự thu là gì? Vì sao ngân hàng lãi to mà tiền chưa chắc đã về.
Nói tóm lại, một ngày nhiều ngân hàng cùng báo lãi không tự động là tín hiệu mua hay bán — nó là thời điểm dữ liệu tập trung, và giá trị nằm ở việc đọc kỹ từng con số đứng sau tiêu đề “lợi nhuận tăng X%”, chứ không phải phản ứng theo hiệu ứng đám đông.
Câu hỏi thường gặp
1. BCTC quý 2/2026 hạn chót ngày nào?
Với công ty đại chúng thông thường, hạn là 20 ngày sau khi kết thúc quý (tức khoảng 20/7/2026). Với công ty mẹ có đơn vị kế toán trực thuộc — nhóm mà hầu hết ngân hàng thuộc về — hạn kéo dài tới 30 ngày, tức 30/7/2026.
2. Vì sao ngân hàng có hạn công bố BCTC dài hơn doanh nghiệp thường?
Vì ngân hàng phải lập BCTC hợp nhất từ nhiều pháp nhân con (công ty quản lý nợ, chứng khoán, bảo hiểm, tài chính tiêu dùng…), quá trình tổng hợp và kiểm toán các mảnh ghép này tốn thời gian hơn một doanh nghiệp có cấu trúc đơn giản.
3. Ngân hàng nào có lợi nhuận 6 tháng đầu 2026 tăng trưởng cao nhất trong nhóm vừa công bố?
Theo số liệu đã công bố tính đến 30/7/2026, ABBank tăng 80% và VPBank tăng 68% là hai mức tăng trưởng LNTT cao nhất so với cùng kỳ 2025 trong nhóm ngân hàng vừa cập nhật BCTC.
4. Thông tư 25/2026/TT-NHNN ảnh hưởng gì đến ngân hàng?
Thông tư này nâng trần tỷ lệ nguồn vốn ngắn hạn được dùng cho vay trung dài hạn từ 30% lên 40%, tạo thêm dư địa tăng trưởng tín dụng trung dài hạn cho ngân hàng, đặc biệt nhóm có tỷ trọng cho vay bất động sản/dự án lớn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.