Có một câu chuyện Peter Lynch hay kể: một bà nội trợ mua cổ phiếu Hanes chỉ vì thấy đôi tất quần L’eggs của hãng bán chạy ở siêu thị gần nhà — rồi lãi gấp nhiều lần trước cả khi các quỹ Phố Wall kịp để ý. Nghịch lý ở chỗ: người “không chuyên” lại phát hiện cơ hội trước dân chuyên nghiệp cả năm trời.
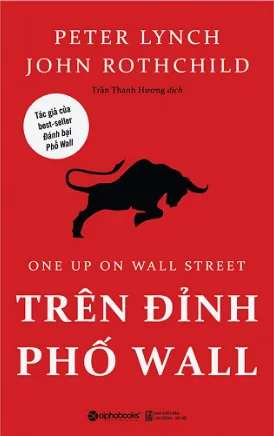
Trên Đỉnh Phố Wall (nguyên tác One Up on Wall Street) ra đời năm 1989, viết cùng John Rothchild, dựa trên 13 năm Peter Lynch điều hành quỹ Magellan của Fidelity — mang lại lợi nhuận bình quân khoảng 29%/năm, biến quỹ này từ 18 triệu đô thành gần 14 tỷ đô. Sách trở thành best-seller đầu tư số 1 nước Mỹ và đến giờ vẫn nằm trong danh sách “phải đọc” của dân tài chính — không phải vì nó cũ kỹ mà vì cách Lynch giải thích cổ phiếu vẫn dễ hiểu đến bất ngờ.
Sách này dành cho ai?
Đây là sách ở mức trung cấp: người đọc nên đã biết P/E, cổ tức, báo cáo tài chính là gì, giờ muốn có một hệ thống để tự tin soi cổ phiếu thay vì nghe môi giới “phím hàng”. Nhà đầu tư cá nhân đã giao dịch được vài năm, sinh viên tài chính thích đọc sâu, hoặc người quản lý danh mục riêng cho gia đình sẽ hợp nhất.
Sách không dành cho người mới toanh chưa từng mở tài khoản chứng khoán (nên đọc Nhà Đầu Tư Thông Minh trước để nắm khung an toàn cơ bản), và cũng không dành cho ai đang tìm công thức “cứ làm theo là lãi” — Lynch dành gần nửa cuốn sách để nhắc đi nhắc lại rằng không có công thức nào thay được việc tự đọc báo cáo tài chính.
- Dành cho: nhà đầu tư đã có kiến thức cơ bản, muốn hệ thống hóa cách chọn cổ phiếu tăng trưởng.
- 3 ý đắt nhất: “đầu tư vào cái mình biết” chỉ là điểm xuất phát chứ không phải lý do mua; 6 nhóm cổ phiếu giúp định vị kỳ vọng lợi nhuận; nhà đầu tư cá nhân có lợi thế tốc độ quan sát hơn quỹ lớn.
- Chấm điểm: 7.5/10 — kinh điển, dễ đọc, nhưng cần lọc lại phần nào đã lỗi thời so với thị trường hiện đại.
5 ý tưởng đắt giá nhất trong sách
1. “Đầu tư vào cái mình biết” — điểm bắt đầu, không phải điểm kết thúc
Câu nói nổi tiếng nhất của Lynch cũng là câu bị hiểu sai nhiều nhất. Ông không bảo “thấy quen thì mua”. Ý ông là: sự quen thuộc với một sản phẩm, một ngành hàng cho bạn một đầu mối nghiên cứu sớm hơn Phố Wall — nhưng sau đó vẫn phải lật báo cáo tài chính, xem nợ vay, biên lợi nhuận, tốc độ tăng trưởng doanh thu như bình thường. Bản thân Lynch từng công khai khó chịu vì phiên bản “dân gian hóa” của lời khuyên này bỏ mất phần nghiên cứu nghiêm túc phía sau, theo phân tích lại của Motley Fool năm nay.
2. Sáu nhóm cổ phiếu — biết mình đang cầm gì trong tay
Lynch chia doanh nghiệp niêm yết thành 6 nhóm: tăng trưởng chậm (slow growers), trụ cột ổn định (stalwarts), tăng trưởng nhanh (fast growers), tài sản ẩn (asset plays), theo chu kỳ (cyclicals) và hồi phục (turnarounds). Ten-bagger — cổ phiếu tăng gấp 10 lần — thường nằm ở nhóm tăng trưởng nhanh hoặc hồi phục, hiếm khi ở nhóm trụ cột dù nhóm này “an toàn” hơn. Biết mình đang cầm cổ phiếu thuộc nhóm nào giúp đặt kỳ vọng lợi nhuận đúng, tránh vừa muốn ăn chắc mặc bền lại vừa kỳ vọng x10 trong một năm.
3. Bỏ ngoài tai tiếng ồn vĩ mô
Lynch thừa nhận thẳng: ông chưa bao giờ dựa vào dự báo lãi suất hay lạm phát để quyết định mua bán, và cũng không biết chắc “thị trường chung” đang đi đâu. Trọng tâm của ông luôn là từng doanh nghiệp cụ thể — doanh thu tăng bao nhiêu, ai đang mua sản phẩm của họ, ban lãnh đạo có đang mua cổ phiếu công ty mình không.
4. Lợi thế của người thường
Một quỹ lớn phải giải trình hàng chục ủy ban trước khi mua một cổ phiếu vốn hóa nhỏ; nhà đầu tư cá nhân thì không. Bạn có thể phát hiện một chuỗi cửa hàng đang đông khách, một sản phẩm bán chạy, trước khi con số đó lọt vào báo cáo quý — đó chính là “lợi thế sân nhà” mà Lynch nhấn mạnh xuyên suốt sách.
5. Danh sách “cổ phiếu lý tưởng” theo kiểu Lynch
Ông thích những công ty có tên nghe chán, ngành nghề bị xem thường (thu gom rác, sản xuất nắp chai), tăng trưởng đều chứ không bùng nổ, và tách ra từ công ty mẹ mà giới phân tích chưa kịp để ý. Lý do đơn giản: cổ phiếu càng “hot” càng đông người soi, càng ít khoảng trống để mua rẻ.
| Nhóm | Đặc điểm | Khả năng ten-bagger |
|---|---|---|
| Tăng trưởng chậm (Slow growers) | Doanh nghiệp lớn, cổ tức đều, tăng trưởng thấp | Rất thấp |
| Trụ cột (Stalwarts) | Tăng trưởng trung bình, ít biến động | Thấp – trung bình |
| Tăng trưởng nhanh (Fast growers) | Doanh nghiệp nhỏ/vừa, mở rộng mạnh | Cao |
| Tài sản ẩn (Asset plays) | Giá trị tài sản chưa phản ánh vào giá cổ phiếu | Trung bình |
| Theo chu kỳ (Cyclicals) | Lợi nhuận biến động theo chu kỳ kinh tế/ngành | Trung bình, cần đúng thời điểm |
| Hồi phục (Turnarounds) | Từng khó khăn, đang phục hồi | Cao nhưng rủi ro lớn |
Điểm yếu và những gì đã lỗi thời
Cuốn sách viết cho thị trường Mỹ cuối thập niên 1980, khi thông tin doanh nghiệp chưa phổ biến tức thời như bây giờ — quan sát “cửa hàng đông khách trước khi quỹ lớn biết” khó lặp lại y hệt trong thời đại báo cáo quý được livestream và thuật toán quét tin tức trong mili giây. Giới phê bình cũng chỉ ra rằng lời khuyên “đầu tư vào cái mình biết” dễ bị đơn giản hóa quá mức, dẫn tới nhà đầu tư mua theo cảm tính sản phẩm mà bỏ qua sức khỏe tài chính doanh nghiệp — chính điều mà bài phân tích lại của Motley Fool năm 2026 dành hẳn một phần để cảnh báo. Ngoài ra, phong cách “mua rải nhiều mã, theo dõi sát” của Lynch đòi hỏi thời gian mà không phải nhà đầu tư bán chuyên nào cũng có, khác với chiến lược tập trung ít mã của Warren Buffett hay Philip Fisher.
Muốn có một góc nhìn đối lập hoàn toàn — rằng cố “đánh bại thị trường” bằng chọn cổ phiếu là việc gần như bất khả thi về dài hạn — có thể đọc thêm review Bước Đi Ngẫu Nhiên Trên Phố Wall của Burton Malkiel để tự cân bằng hai trường phái.
Liên hệ với thị trường chứng khoán Việt Nam
Việt Nam hiện có hơn 3,4 triệu tài khoản chứng khoán cá nhân — lực lượng chi phối thanh khoản thị trường, đúng tinh thần “nhà đầu tư cá nhân có lợi thế quan sát” mà Lynch nói tới. Một người thường xuyên mua sắm ở Bách Hóa Xanh, dùng dịch vụ của FPT, hay uống sữa Vinamilk mỗi ngày thực sự có một điểm khởi đầu nghiên cứu tốt hơn nhiều nhà phân tích ngồi văn phòng — miễn là sau đó chịu khó mở báo cáo tài chính của MWG, FPT, VNM ra đọc thay vì dừng lại ở cảm tính.
Nhưng có ba điểm không áp dụng nguyên xi được. Một, thanh khoản nhiều mã vốn hóa nhỏ ở HOSE/HNX/UPCoM còn thấp, nên chiến lược “mua sớm cổ phiếu tăng trưởng nhỏ” của Lynch dễ gặp rủi ro trượt giá khi vào/ra lệnh lớn. Hai, chất lượng và tần suất công bố thông tin của một số doanh nghiệp Việt Nam chưa đồng đều như doanh nghiệp niêm yết Mỹ, nên phần “đọc báo cáo tài chính” cần thận trọng và đối chiếu nhiều nguồn hơn. Ba, room ngoại và biên độ giá ±7% (HOSE) khiến việc “tích lũy dần” một cổ phiếu tăng trưởng nóng đôi khi bị giới hạn tốc độ so với thị trường Mỹ không có biên độ.
Đọc gì tiếp theo
Nếu thích cách Lynch phân loại và định giá tăng trưởng, Cổ Phiếu Thường, Lợi Nhuận Phi Thường của Philip Fisher là bước tiếp theo hợp lý — cùng chủ đề growth investing nhưng đi sâu hơn vào phương pháp phỏng vấn “scuttlebutt”. Muốn quay lại nền tảng an toàn trước khi áp dụng chọn cổ phiếu tăng trưởng, đọc Nhà Đầu Tư Thông Minh của Benjamin Graham. Và nếu muốn tự tay định giá một cổ phiếu cụ thể sau khi đọc xong, Định Giá Cổ Phiếu Đầu Tư Giá Trị của Damodaran là công cụ thực hành tốt.
Thông tin bản tiếng Việt
- Tên bản dịch: Trên Đỉnh Phố Wall – Cách Bạn Sử Dụng Những Điều Đã Biết Để Làm Giàu
- Dịch giả: Trần Thanh Hương
- NXB: Lao Động – Xã Hội, phát hành bởi Alphabooks (bản tái bản gần nhất 2021)
- Số trang: 572 — Giá tham khảo: khoảng 159.000–219.000₫ tùy đợt tái bản và nhà sách (nguồn)
Câu hỏi thường gặp
Trên Đỉnh Phố Wall có đáng đọc không?
Có, nếu bạn đã qua giai đoạn nhập môn và muốn một hệ thống tư duy để tự soi cổ phiếu thay vì nghe tin đồn. Sách kinh điển nhưng dễ đọc, nhiều ví dụ đời thường.
Nên đọc Trên Đỉnh Phố Wall hay Nhà Đầu Tư Thông Minh trước?
Nên đọc Nhà Đầu Tư Thông Minh trước để có khung an toàn và kỷ luật cơ bản, sau đó đọc Trên Đỉnh Phố Wall để học cách tìm và phân loại cổ phiếu tăng trưởng.
Ten-bagger là gì?
Là thuật ngữ Lynch đặt ra để chỉ cổ phiếu tăng giá gấp 10 lần so với giá mua ban đầu.
“Đầu tư vào cái mình biết” có còn đúng ở thị trường Việt Nam không?
Vẫn còn giá trị như một điểm khởi đầu quan sát, nhưng phải đi kèm đọc báo cáo tài chính — không thể dừng lại ở việc “thấy sản phẩm quen thì mua”.
Sách này có phù hợp với nhà đầu tư mới hoàn toàn không?
Không lý tưởng. Nên có kiến thức cơ bản về báo cáo tài chính và các chỉ số định giá trước khi đọc để tận dụng hết nội dung.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.