Chị Lan làm kế toán ở một xưởng may nhỏ, tối nào cũng lướt tin tức tài chính cho vui. Có hôm chị đọc được dòng “Vinamilk lãi 9.453 tỷ đồng năm 2024”, khoe với chồng: “Công ty này giàu ghê, một năm lời gần chục nghìn tỷ”. Chồng chị hỏi lại: “Vậy lời từ bán sữa, hay còn cộng thêm tiền lãi gửi ngân hàng, tiền bán thanh lý máy móc các kiểu?”. Chị Lan á khẩu — chị chỉ đọc đúng 1 con số cuối bảng, còn phía trên nó là cả một hành trình dài mà chị chưa từng nhìn qua.
Bài này sẽ chỉ bạn hành trình đó: từ doanh thu bán hàng cho tới con số lợi nhuận cuối cùng, có 4 chặng lợi nhuận khác nhau — và biết đọc đúng chặng nào quan trọng với việc gì sẽ giúp bạn không còn hiểu lầm như chị Lan.
- Phân biệt được 4 loại lợi nhuận: gộp, thuần từ HĐKD, trước thuế, sau thuế — trên đúng dòng của Báo cáo kết quả kinh doanh.
- Hiểu vì sao lợi nhuận co hẹp dần qua từng chặng, giống như nước chảy qua một cái phễu bị bóp nhỏ dần.
- Đọc được ví dụ số thật từ BCTC kiểm toán 2024 của Vinamilk (VNM) và Masan (MSN) — hai “cái phễu” co hẹp rất khác nhau.
- Tránh được bẫy tưởng lợi nhuận sau thuế là tiền mặt đang nằm trong túi công ty.
- Biết tự mở BCTC của một mã bất kỳ và tính ngay biên lợi nhuận gộp, biên lợi nhuận sau thuế.
Báo cáo kết quả kinh doanh là một cái “phễu”
Báo cáo kết quả kinh doanh (KQKD) trình bày lợi nhuận theo từng tầng, từ rộng đến hẹp — giống như một cái phễu mà mỗi tầng lại bị trừ bớt một loại chi phí. Doanh thu đổ vào miệng phễu, mỗi lần đi qua một “màng lọc” chi phí (giá vốn, chi phí bán hàng, chi phí tài chính, thuế…) thì dòng tiền lại nhỏ lại, cho tới khi ra khỏi đáy phễu là con số lợi nhuận cuối cùng.
Cô Ba bán tạp hóa đầu hẻm cũng làm y hệt vậy mỗi tối, chỉ là chị không gọi tên nó là “báo cáo kết quả kinh doanh”. Chị lấy tổng tiền bán hàng trong ngày, trừ tiền vốn nhập hàng ra “lời gộp”; trừ tiếp tiền điện, tiền thuê mặt bằng, tiền gửi xe cho khách ra “lời thật”; nếu hôm đó chị cho vay nóng vài trăm ngàn lấy lãi hay lỡ bị mất trộm ít tiền thì cộng/trừ thêm; cuối cùng nếu Nhà nước có thu thuế khoán thì trừ luôn ra “tiền cầm về nhà”. Bốn bước đó chính là 4 loại lợi nhuận mà một công ty niêm yết cũng phải khai ra trên BCTC — chỉ khác là quy mô lớn hơn và có tên gọi chính thức theo Thông tư 200/2014/TT-BTC.
Lợi nhuận gộp là gì?
Lợi nhuận gộp là phần chênh lệch giữa doanh thu thuần và giá vốn hàng bán — tức là bán được bao nhiêu tiền, trừ đi đúng phần tiền bỏ ra để làm/mua sản phẩm đó. Đây là mã số 20 trên Báo cáo KQKD, công thức đơn giản: Lợi nhuận gộp = Doanh thu thuần − Giá vốn hàng bán.
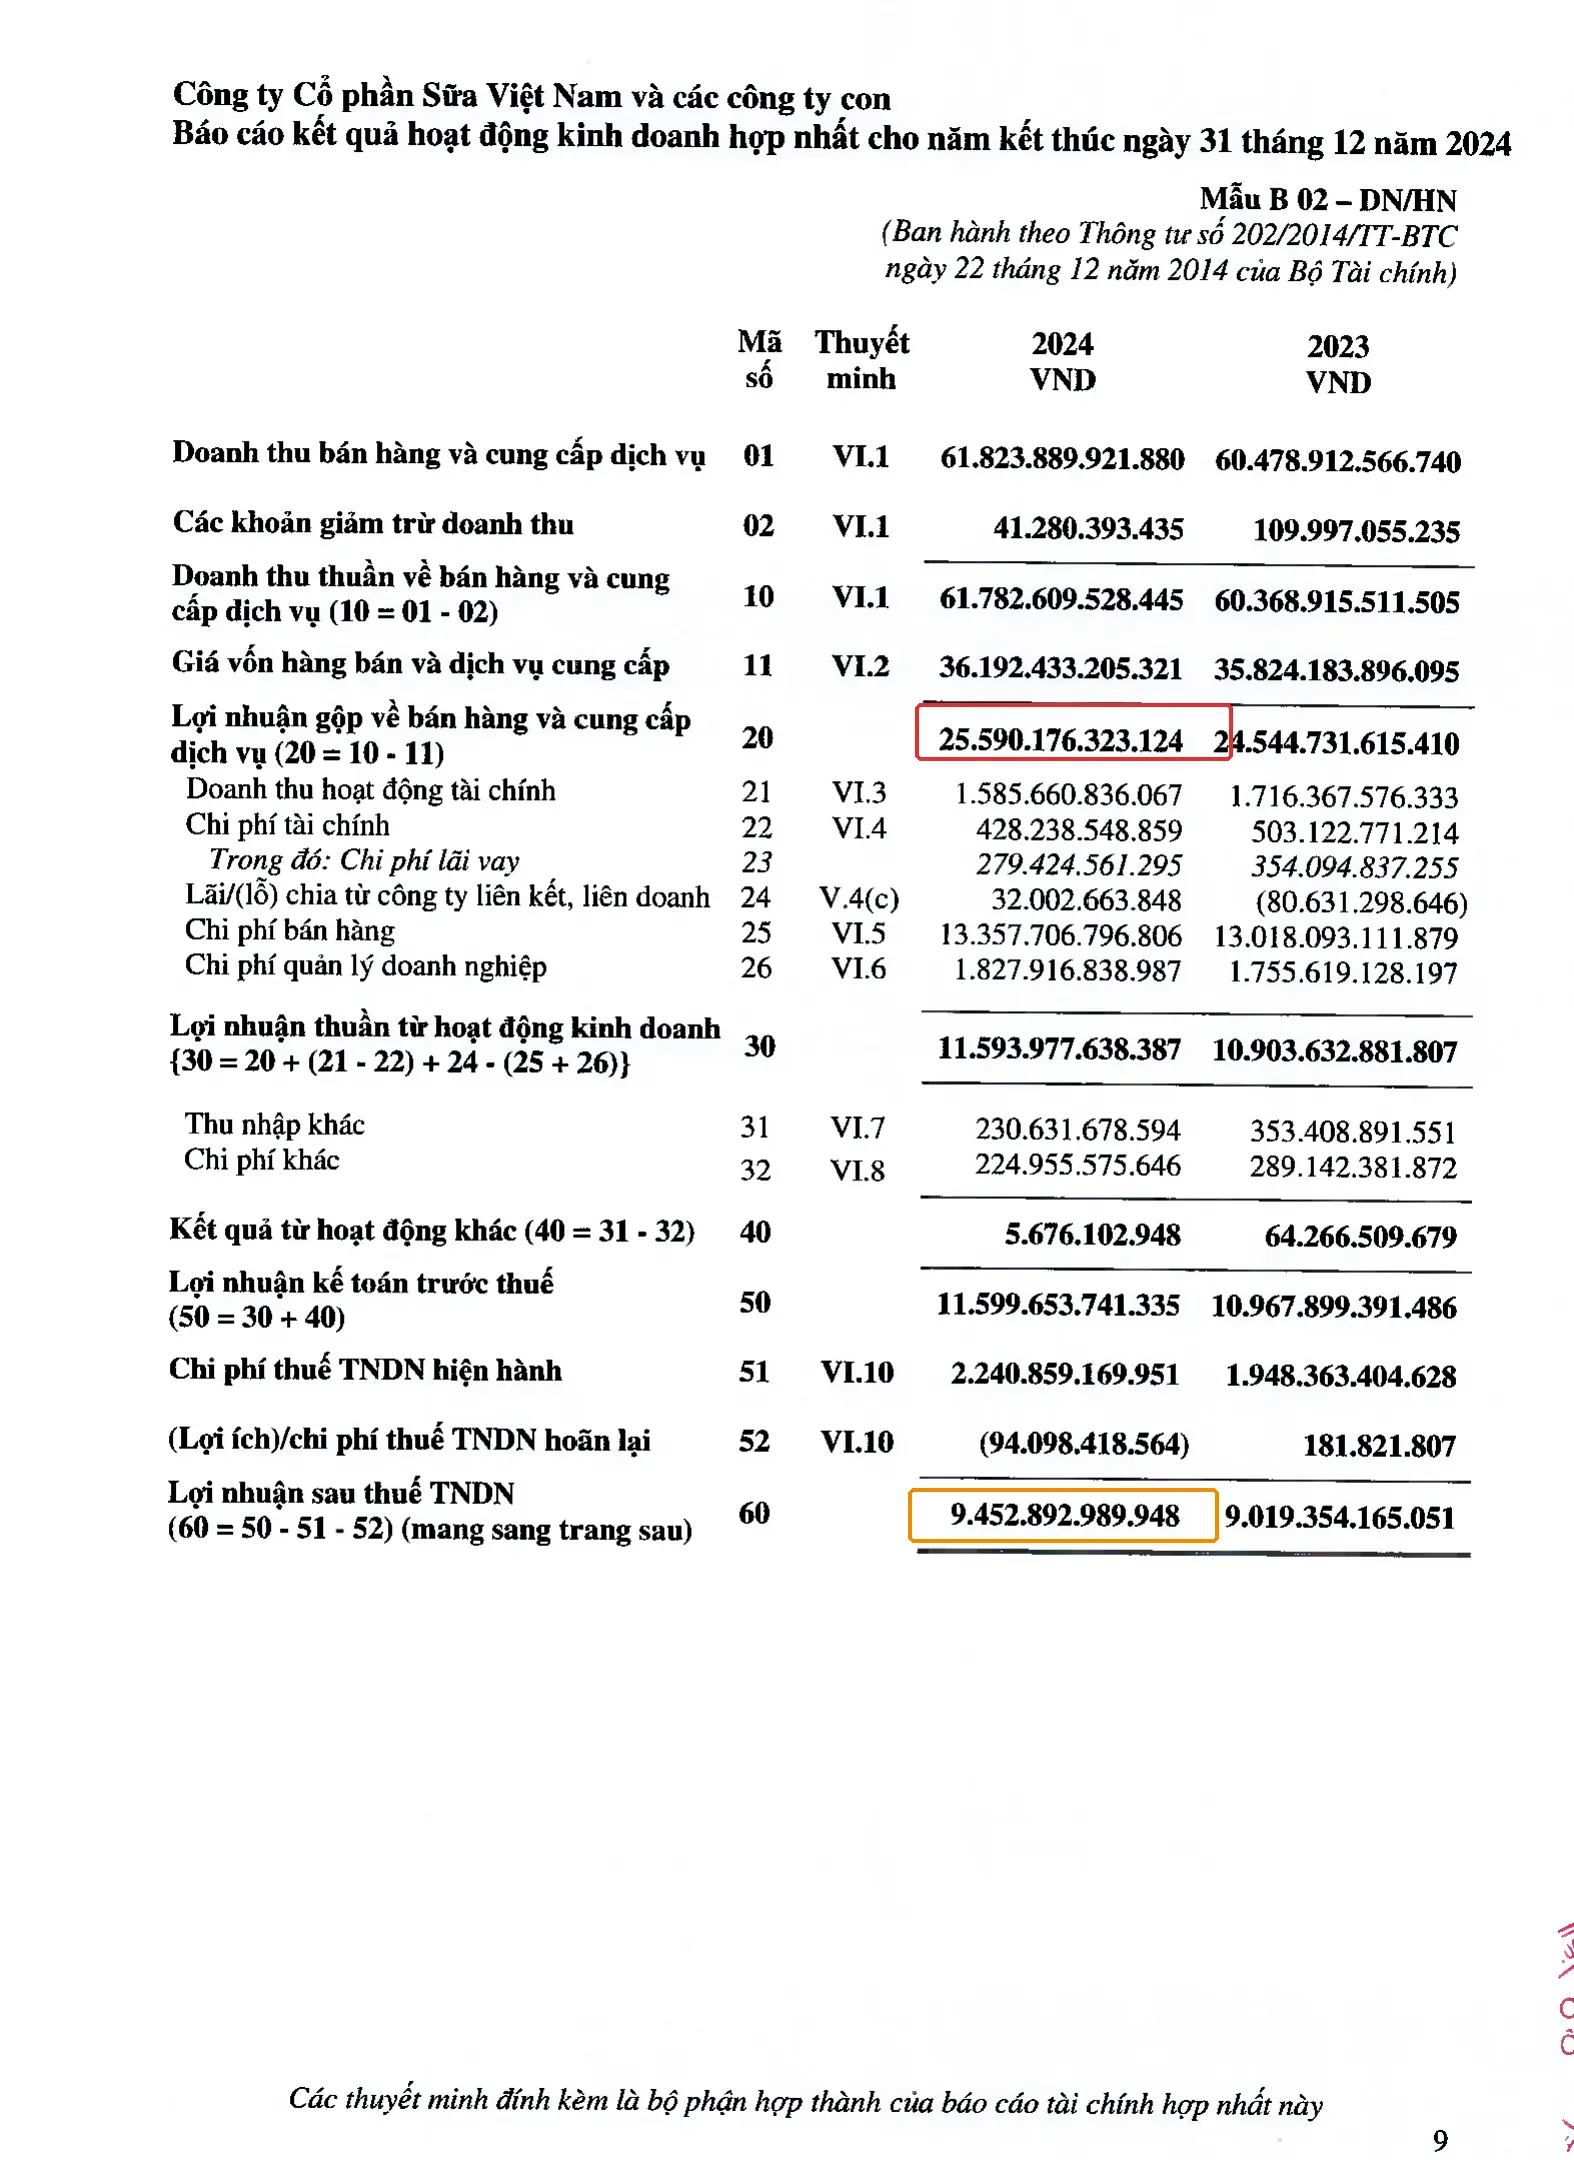
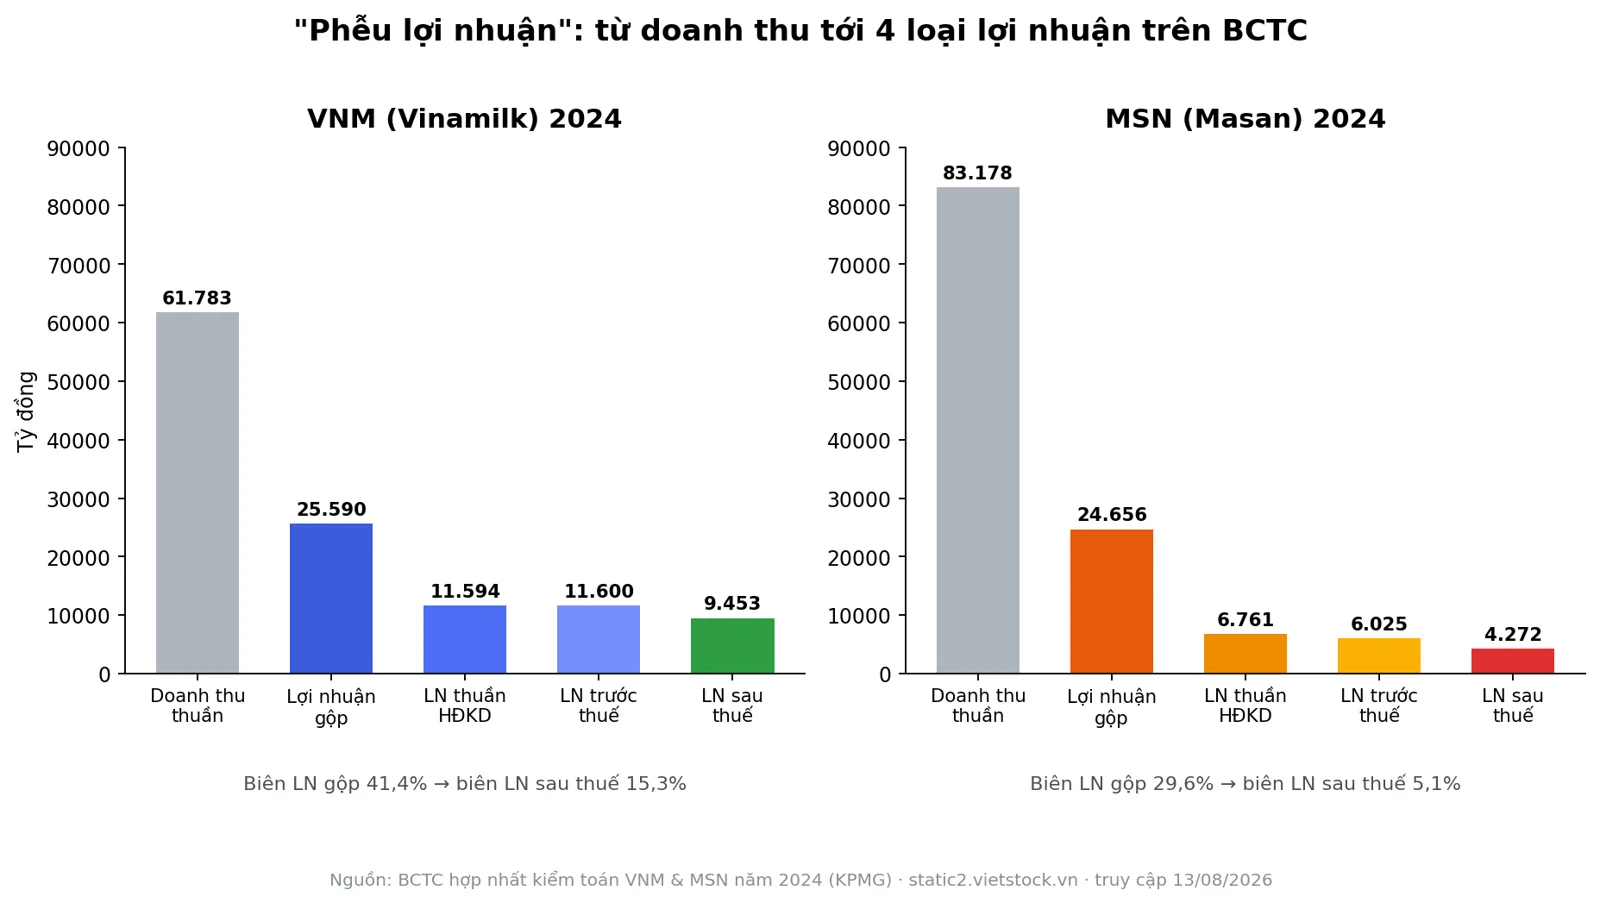
Nhìn vào BCTC hợp nhất kiểm toán năm 2024 của Vinamilk (VNM), dòng “Lợi nhuận gộp” (mã 20) là 25.590.176.323.124 đồng, trong khi doanh thu thuần là 61.782.609.528.445 đồng (BCTC hợp nhất kiểm toán VNM 2024, KPMG, trang 9, truy cập 13/08/2026). Bấm máy: 25.590.176.323.124 / 61.782.609.528.445 = 41,4% — nghĩa là cứ 100 đồng bán sữa, Vinamilk giữ lại 41,4 đồng sau khi trừ giá vốn nguyên liệu, sản xuất.
Biên lợi nhuận gộp cao hay thấp phụ thuộc rất nhiều vào đặc thù ngành: doanh nghiệp sản xuất hàng tiêu dùng có thương hiệu mạnh như VNM thường giữ được biên gộp trên 40%, trong khi doanh nghiệp bán lẻ/phân phối thường chỉ 15-20% vì cạnh tranh giá khốc liệt — đây là lý do vì sao so sánh biên lợi nhuận gộp giữa 2 công ty khác ngành thường khập khiễng, phải so cùng ngành mới có ý nghĩa.
Lợi nhuận thuần từ hoạt động kinh doanh là gì?
Lợi nhuận thuần từ hoạt động kinh doanh (mã 30) là lợi nhuận gộp sau khi cộng/trừ tiếp doanh thu và chi phí tài chính, chi phí bán hàng, chi phí quản lý doanh nghiệp — tức là đã trừ hết các chi phí để vận hành cả bộ máy công ty, không riêng gì sản xuất. Công thức: LN thuần HĐKD = LN gộp + (Doanh thu tài chính − Chi phí tài chính) + Lãi/lỗ công ty liên kết − Chi phí bán hàng − Chi phí QLDN.
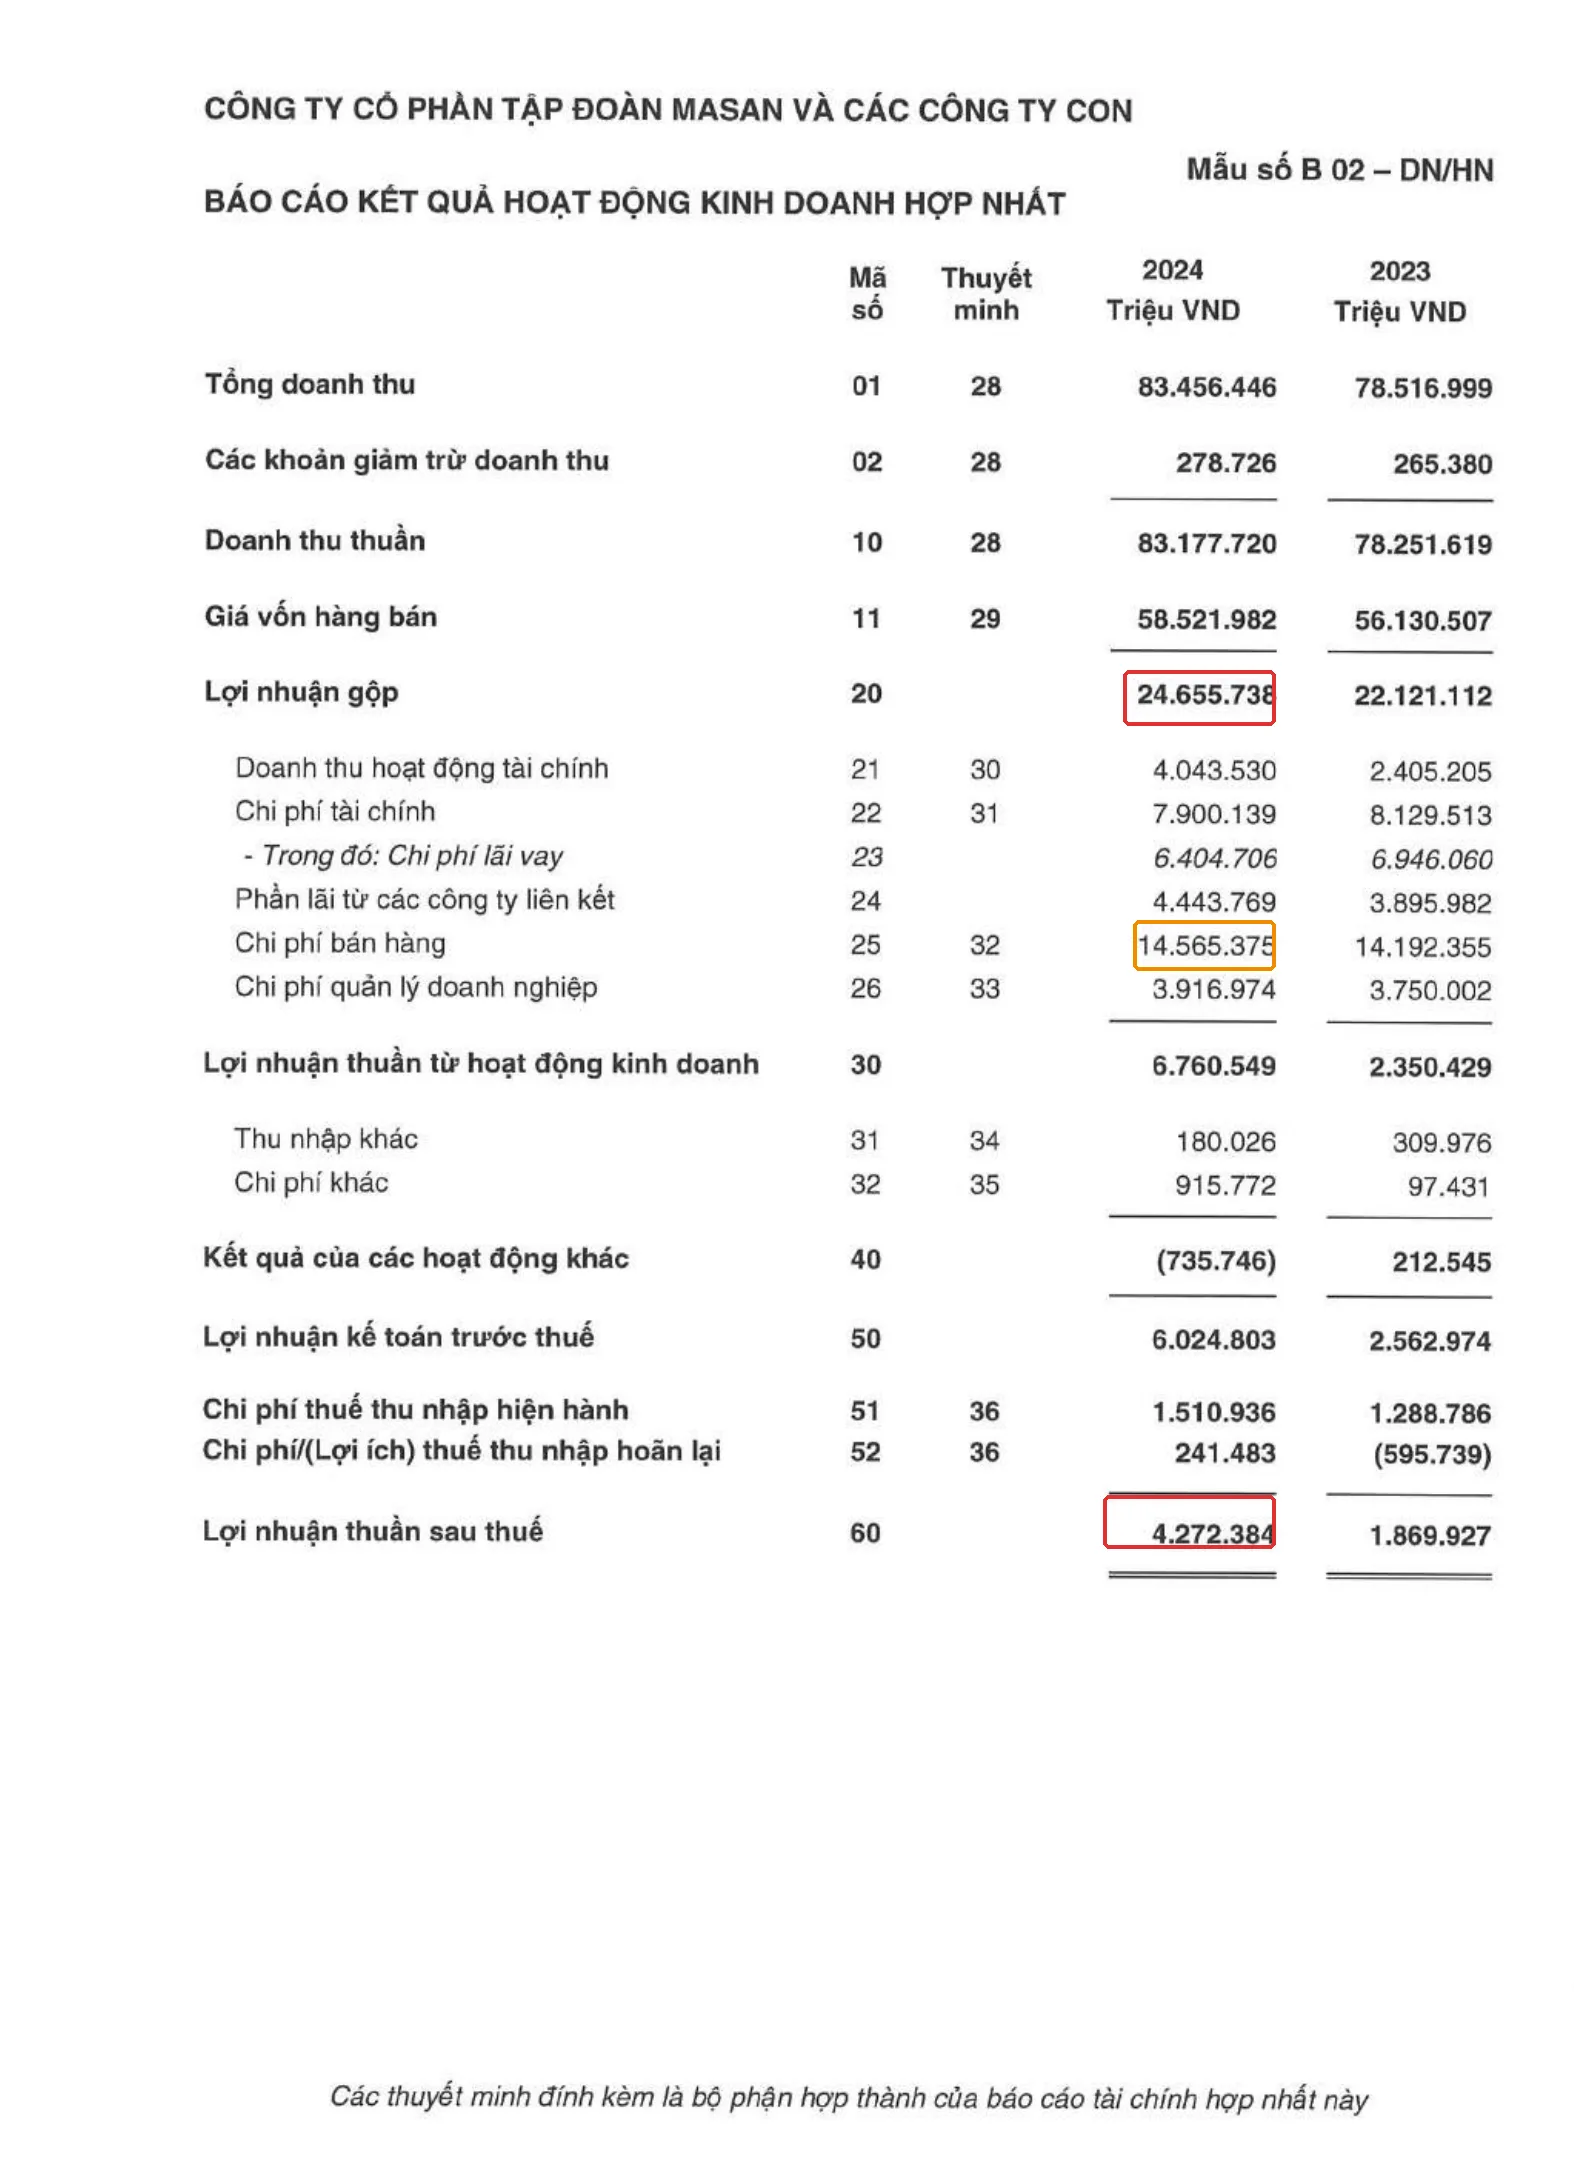
Đây là chặng phễu co hẹp mạnh nhất, vì ba khoản chi phí bán hàng, chi phí quản lý và chi phí tài chính thường rất lớn. Với Masan (MSN) năm 2024, lợi nhuận gộp là 24.655.738 triệu đồng, nhưng chi phí bán hàng đã “ăn” mất 14.565.375 triệu đồng — tương đương gần 59% lợi nhuận gộp — khiến lợi nhuận thuần HĐKD chỉ còn 6.760.549 triệu đồng (BCTC hợp nhất kiểm toán MSN 2024, KPMG, trang 9, truy cập 13/08/2026). Với một tập đoàn bán lẻ – tiêu dùng có mạng lưới cửa hàng phủ khắp cả nước như Masan, chi phí thuê mặt bằng, nhân viên bán hàng, marketing luôn là gánh nặng lớn — đây là đặc thù ngành bán lẻ chứ không phải dấu hiệu bất thường.
Lợi nhuận trước thuế là gì?
Lợi nhuận kế toán trước thuế (mã 50) là lợi nhuận thuần từ HĐKD cộng thêm kết quả từ các hoạt động khác (thu nhập khác trừ chi phí khác) — những khoản không thường xuyên như thanh lý tài sản, phạt vi phạm hợp đồng, bồi thường bảo hiểm. Vì khoản “hoạt động khác” này có thể dương hoặc âm, lợi nhuận trước thuế có thể cao hơn hoặc thấp hơn lợi nhuận thuần HĐKD — không có quy luật cố định.
Ở VNM năm 2024, kết quả hoạt động khác dương nhẹ 5.676.102.948 đồng nên lợi nhuận trước thuế (11.599.653.741.335 đồng) nhỉnh hơn một chút so với lợi nhuận thuần HĐKD (11.593.977.638.387 đồng). Ngược lại ở MSN, khoản này âm 735.746 triệu đồng (chủ yếu do chi phí khác phát sinh 915.772 triệu, lớn hơn thu nhập khác 180.026 triệu) nên lợi nhuận trước thuế (6.024.803 triệu đồng) lại thấp hơn lợi nhuận thuần HĐKD (6.760.549 triệu đồng). Đây chính là điểm nhiều người mới hay nhầm: cứ nghĩ “trước thuế” lúc nào cũng lớn hơn “thuần từ HĐKD” — thực ra tùy vào khoản hoạt động khác dương hay âm trong kỳ đó.
Lợi nhuận sau thuế là gì?
Lợi nhuận sau thuế thu nhập doanh nghiệp (mã 60) là lợi nhuận trước thuế trừ đi chi phí thuế TNDN hiện hành và thuế TNDN hoãn lại — đây là con số “lãi ròng” cuối cùng, thường được báo chí và các trang tin tài chính trích dẫn khi nói “công ty X lãi bao nhiêu tỷ”. Đây cũng là con số dùng để tính EPS (lãi trên mỗi cổ phiếu) và ROE.
VNM: lợi nhuận sau thuế 2024 là 9.452.892.989.948 đồng, biên lợi nhuận sau thuế = 9.452.892.989.948 / 61.782.609.528.445 = 15,3%. MSN: lợi nhuận sau thuế 4.272.384 triệu đồng, biên lợi nhuận sau thuế = 4.272.384 / 83.177.720 = 5,1%. Cùng là hai doanh nghiệp trong rổ VN30, nhưng cứ 100 đồng doanh thu, VNM giữ lại 15,3 đồng lãi ròng, còn MSN chỉ giữ lại 5,1 đồng — chênh nhau gần 3 lần.
So sánh VNM và MSN: cùng VN30 nhưng phễu co hẹp khác hẳn
| Chỉ tiêu | VNM (2024) | MSN (2024) |
|---|---|---|
| Doanh thu thuần | 61.783 tỷ đồng | 83.178 tỷ đồng |
| Lợi nhuận gộp | 25.590 tỷ đồng | 24.656 tỷ đồng |
| Biên lợi nhuận gộp | 41,4% | 29,6% |
| Lợi nhuận sau thuế | 9.453 tỷ đồng | 4.272 tỷ đồng |
| Biên lợi nhuận sau thuế | 15,3% | 5,1% |
| Mức “hao hụt” từ LN gộp → LN sau thuế | 63% | 82,7% |
Điều thú vị là MSN có doanh thu thuần lớn hơn VNM (83.178 tỷ so với 61.783 tỷ), nhưng lợi nhuận gộp lại tương đương, và lợi nhuận sau thuế chỉ bằng chưa tới một nửa. Lý do nằm ở đặc thù mô hình kinh doanh: VNM là doanh nghiệp sản xuất thương hiệu mạnh, chi phí vận hành tương đối ổn định qua các năm; MSN là tập đoàn đa ngành với mạng lưới bán lẻ rộng khắp và cơ cấu vốn vay nhiều hơn (chi phí lãi vay riêng đã 6.405 tỷ đồng năm 2024) — hai đặc điểm này khiến “phễu lợi nhuận” của MSN co hẹp mạnh hơn hẳn ở chặng chi phí bán hàng và chi phí tài chính, chứ không nằm ở khâu sản xuất/giá vốn.
- Mở BCTC hợp nhất kiểm toán mới nhất của một mã bạn quan tâm (xem hướng dẫn trong bài Tải BCTC doanh nghiệp niêm yết ở đâu).
- Tìm trang “Báo cáo kết quả hoạt động kinh doanh hợp nhất” (mẫu B02-DN/HN).
- Ghi lại 4 con số ở mã 20, 30, 50, 60 — đó chính là 4 loại lợi nhuận vừa học.
- Tính biên lợi nhuận gộp = Lợi nhuận gộp / Doanh thu thuần, và biên lợi nhuận sau thuế = Lợi nhuận sau thuế / Doanh thu thuần — so xem công ty đó “giữ tiền” tốt tới mức nào.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm doanh thu với lợi nhuận: “Doanh thu 83.178 tỷ” không có nghĩa công ty lãi 83.178 tỷ — đó mới là dòng đầu phễu, còn phải trừ qua ít nhất 4 tầng chi phí mới ra lợi nhuận thật.
- Tưởng lợi nhuận trước thuế luôn cao hơn lợi nhuận thuần HĐKD: như ví dụ MSN ở trên, nếu khoản “hoạt động khác” âm thì lợi nhuận trước thuế sẽ thấp hơn, không phải lúc nào cũng tăng thêm.
- Coi lợi nhuận sau thuế là tiền mặt đang có trong túi công ty: lợi nhuận là con số kế toán (có thể vẫn nằm ở khoản phải thu, hàng tồn kho), khác hẳn dòng tiền thực tế — bạn có thể đọc thêm ở bài Lãi to mà vẫn thiếu tiền? Dòng tiền vs lợi nhuận.
- So sánh biên lợi nhuận giữa 2 công ty khác ngành mà không cân nhắc mô hình kinh doanh: như VNM (sản xuất, biên gộp cao) so với MSN (đa ngành/bán lẻ, biên gộp thấp hơn nhưng doanh thu lớn hơn) — số biên lợi nhuận thấp không tự động có nghĩa công ty “kém”.
Case study kinh điển thế giới: SEC v. General Electric (2009)
Tháng 8/2009, Ủy ban Chứng khoán Mỹ (SEC) cáo buộc tập đoàn General Electric (GE) — khi đó là một trong những công ty được kính trọng nhất phố Wall — đã báo cáo kết quả kinh doanh không tuân thủ chuẩn mực kế toán Mỹ (US GAAP) trong 4 lần riêng biệt giai đoạn 2002-2003. Sau cuộc điều tra kéo dài 4 năm rưỡi, SEC chỉ ra GE từng đổi cách hạch toán doanh thu bán phụ tùng động cơ máy bay khiến lợi nhuận năm 2002 bị thổi phồng thêm 585 triệu USD, và tệ hơn, ghi nhận doanh thu bán đầu máy xe lửa chưa hề xảy ra trong thực tế — làm tăng doanh thu ghi nhận thêm 370 triệu USD trong giai đoạn 2002-2003.
Điều đáng chú ý: các khoản điều chỉnh này giúp GE đạt đúng hoặc vượt kỳ vọng lợi nhuận trên mỗi cổ phiếu (EPS) của giới phân tích — một chuỗi thành tích “luôn đạt kỳ vọng” mà GE duy trì suốt từ năm 1995 đến 2004. Cuối cùng, GE đồng ý nộp phạt 50 triệu USD cho SEC, không thừa nhận cũng không phủ nhận cáo buộc, và đã điều chỉnh lại các sai sót kế toán trong giai đoạn 2005-2008 (nguồn: SEC Litigation Release LR-21166).
Bài học cho người đọc BCTC: những con số ở tầng cao của phễu lợi nhuận — nhất là doanh thu và các khoản “thu nhập khác” không thường xuyên — luôn cần được nhìn kỹ hơn con số lãi cuối cùng. Một công ty có thể “đẩy” lợi nhuận trước thuế lên bằng cách ghi nhận sớm những khoản chưa thực sự chắc chắn, và đó chính xác là lý do vì sao hiểu rõ từng tầng của phễu lợi nhuận lại quan trọng hơn nhiều so với chỉ nhìn 1 con số cuối bảng.
Câu hỏi thường gặp
Lợi nhuận gộp và lợi nhuận thuần khác nhau thế nào?
Lợi nhuận gộp chỉ mới trừ giá vốn hàng bán, còn lợi nhuận thuần từ hoạt động kinh doanh đã trừ thêm chi phí bán hàng, chi phí quản lý doanh nghiệp và cộng/trừ chênh lệch doanh thu-chi phí tài chính — tức là đã tính đủ chi phí vận hành cả công ty.
Vì sao lợi nhuận trước thuế có thể thấp hơn lợi nhuận thuần từ HĐKD?
Vì lợi nhuận trước thuế còn cộng/trừ thêm “kết quả hoạt động khác” (thu nhập khác trừ chi phí khác). Nếu khoản này âm — như trường hợp MSN năm 2024 — lợi nhuận trước thuế sẽ thấp hơn lợi nhuận thuần từ HĐKD.
Lợi nhuận sau thuế có phải là tiền mặt công ty thực sự có không?
Không. Lợi nhuận sau thuế là con số kế toán, có thể còn nằm dưới dạng khoản phải thu khách hàng chưa thu tiền hoặc hàng tồn kho chưa bán được, khác hẳn dòng tiền thực tế trong tài khoản ngân hàng của công ty.
Nhà đầu tư mới nên nhìn loại lợi nhuận nào là quan trọng nhất?
Không có loại nào “quan trọng nhất” tuyệt đối — lợi nhuận gộp cho biết sức khỏe cốt lõi của sản phẩm/dịch vụ, lợi nhuận thuần HĐKD cho biết hiệu quả vận hành, còn lợi nhuận sau thuế là con số dùng để tính EPS/ROE. Nên nhìn cả 4 tầng cùng lúc để hiểu bức tranh đầy đủ, thay vì chỉ nhìn con số cuối cùng.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ của cả series.
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận — đọc kỹ hơn về cấu trúc đầy đủ của báo cáo này.
- ROE, ROA, biên lợi nhuận — nhóm chỉ số sinh lời — dùng đúng lợi nhuận sau thuế vừa học để tính các chỉ số sinh lời.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, mẫu B02-DN/HN (Báo cáo kết quả hoạt động kinh doanh).
- VAS 21 — Trình bày báo cáo tài chính, Bộ Tài chính Việt Nam.
- CFA Institute — Financial Statement Analysis curriculum (định nghĩa gross profit, operating profit, EBT, net income).
- BCTC hợp nhất kiểm toán Công ty Cổ phần Sữa Việt Nam (VNM) năm 2024, KPMG, truy cập qua static2.vietstock.vn ngày 13/08/2026.
- BCTC hợp nhất kiểm toán Công ty Cổ phần Tập đoàn Masan (MSN) năm 2024, KPMG, truy cập qua static2.vietstock.vn ngày 13/08/2026.
- SEC Litigation Release LR-21166 — General Electric Company (04/08/2009), sec.gov.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.