Cô Ba bán tạp hóa đầu hẻm có hãng bột giặt hứa: bán đủ 100 thùng trong quý thì thưởng thêm một khoản tiền. Đến sát Tết, cô đã bán đủ, nhưng hãng bảo “chờ đối soát, đầu năm sau chuyển”. Trong cuốn sổ nhỏ, cô viết một dòng: “hãng còn nợ tôi”. Dòng đó chưa phải tiền trong két, nhưng cô biết chắc nó sẽ về. Báo cáo tài chính của các nhà bán lẻ lớn cũng có đúng dòng ấy, tên là phải thu từ nhà cung cấp, và hôm nay chúng ta mở BCTC thật của MWG và FRT để xem nó nằm ở đâu.
- Hiểu phải thu từ nhà cung cấp là gì và vì sao nhà bán lẻ có khoản “hãng còn nợ” lớn đến vậy.
- Tìm được dòng này trong bảng cân đối kế toán (mã 136) và thuyết minh “Phải thu khác”.
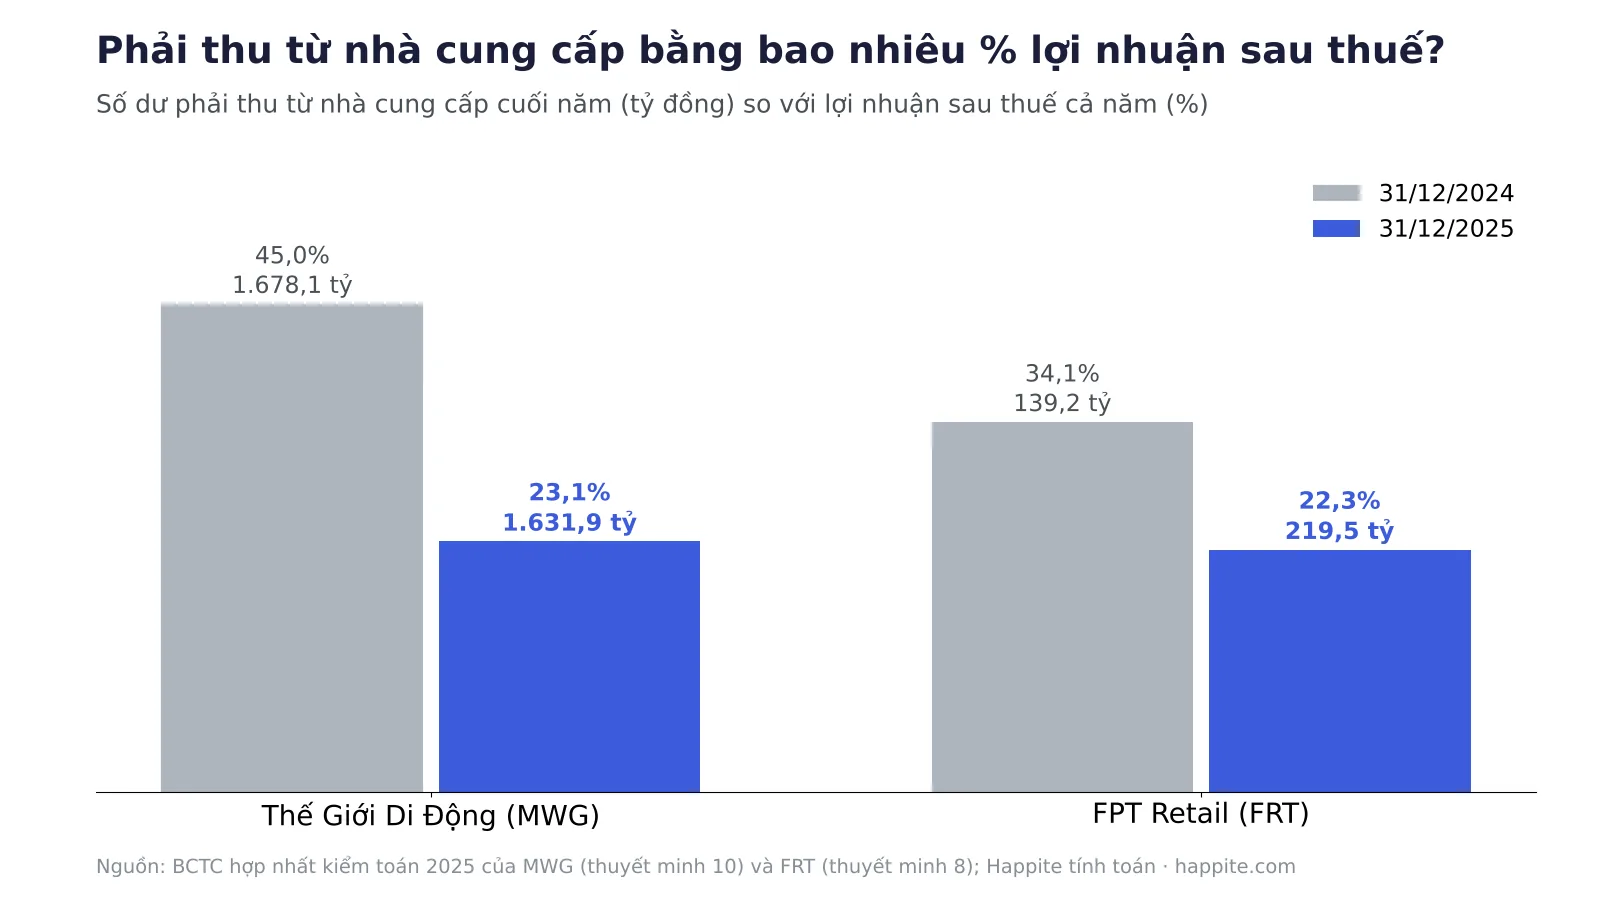
- Đọc số thật: MWG có 1.631,9 tỷ đồng (gồm Apple, Sữa Việt Nam, Samsung, LG), FRT có 219,5 tỷ đồng, cả hai xấp xỉ 22 đến 23% lợi nhuận sau thuế năm 2025.
- Biết VAS và IFRS coi chiết khấu của nhà cung cấp là giảm giá mua hàng như thế nào.
- Rút bài học từ vụ Dell và Intel: khi tiền từ nhà cung cấp chiếm tới 76% lợi nhuận hoạt động.
Phải thu từ nhà cung cấp là gì?
Phải thu từ nhà cung cấp là khoản tiền chiết khấu, thưởng doanh số hoặc hỗ trợ khuyến mại mà hãng đã cam kết trả cho doanh nghiệp nhưng chưa chuyển tại ngày lập báo cáo. Nghe giống “phải thu khách hàng”, nhưng chiều ngược lại: tiền không đến từ người mua hàng, mà đến từ chính nhà cung cấp, người bán hàng cho doanh nghiệp.
Hãy hình dung chú Bảy chạy Grab. Hãng xe hứa thưởng nếu chú đủ 300 chuyến trong tháng. Chú chạy đủ ngày 28, nhưng tiền thưởng chỉ vào tài khoản ngày mùng 10 tháng sau. Cuối tháng, trong ví chưa có đồng nào, nhưng trong sổ của chú đã có “khoản hãng nợ”. Doanh nghiệp bán lẻ làm y hệt, chỉ khác là con số tính bằng nghìn tỷ.
FRT (FPT Retail) mô tả rất rõ trong thuyết minh BCTC: đây là khoản phải thu hỗ trợ từ nhà cung cấp để thực hiện các chương trình quảng cáo, khuyến mại cho đại lý mà nhà cung cấp cam kết tài trợ (BCTC hợp nhất kiểm toán FRT năm 2025, thuyết minh 8, PDF tr.17). MWG thì chỉ ghi nhãn “Phải thu từ các nhà cung cấp”, không giải thích thêm, nên chúng ta hiểu theo thông lệ ngành và theo cách FRT mô tả, rồi đối chiếu bằng số.
Dòng này nằm ở đâu trên báo cáo tài chính?
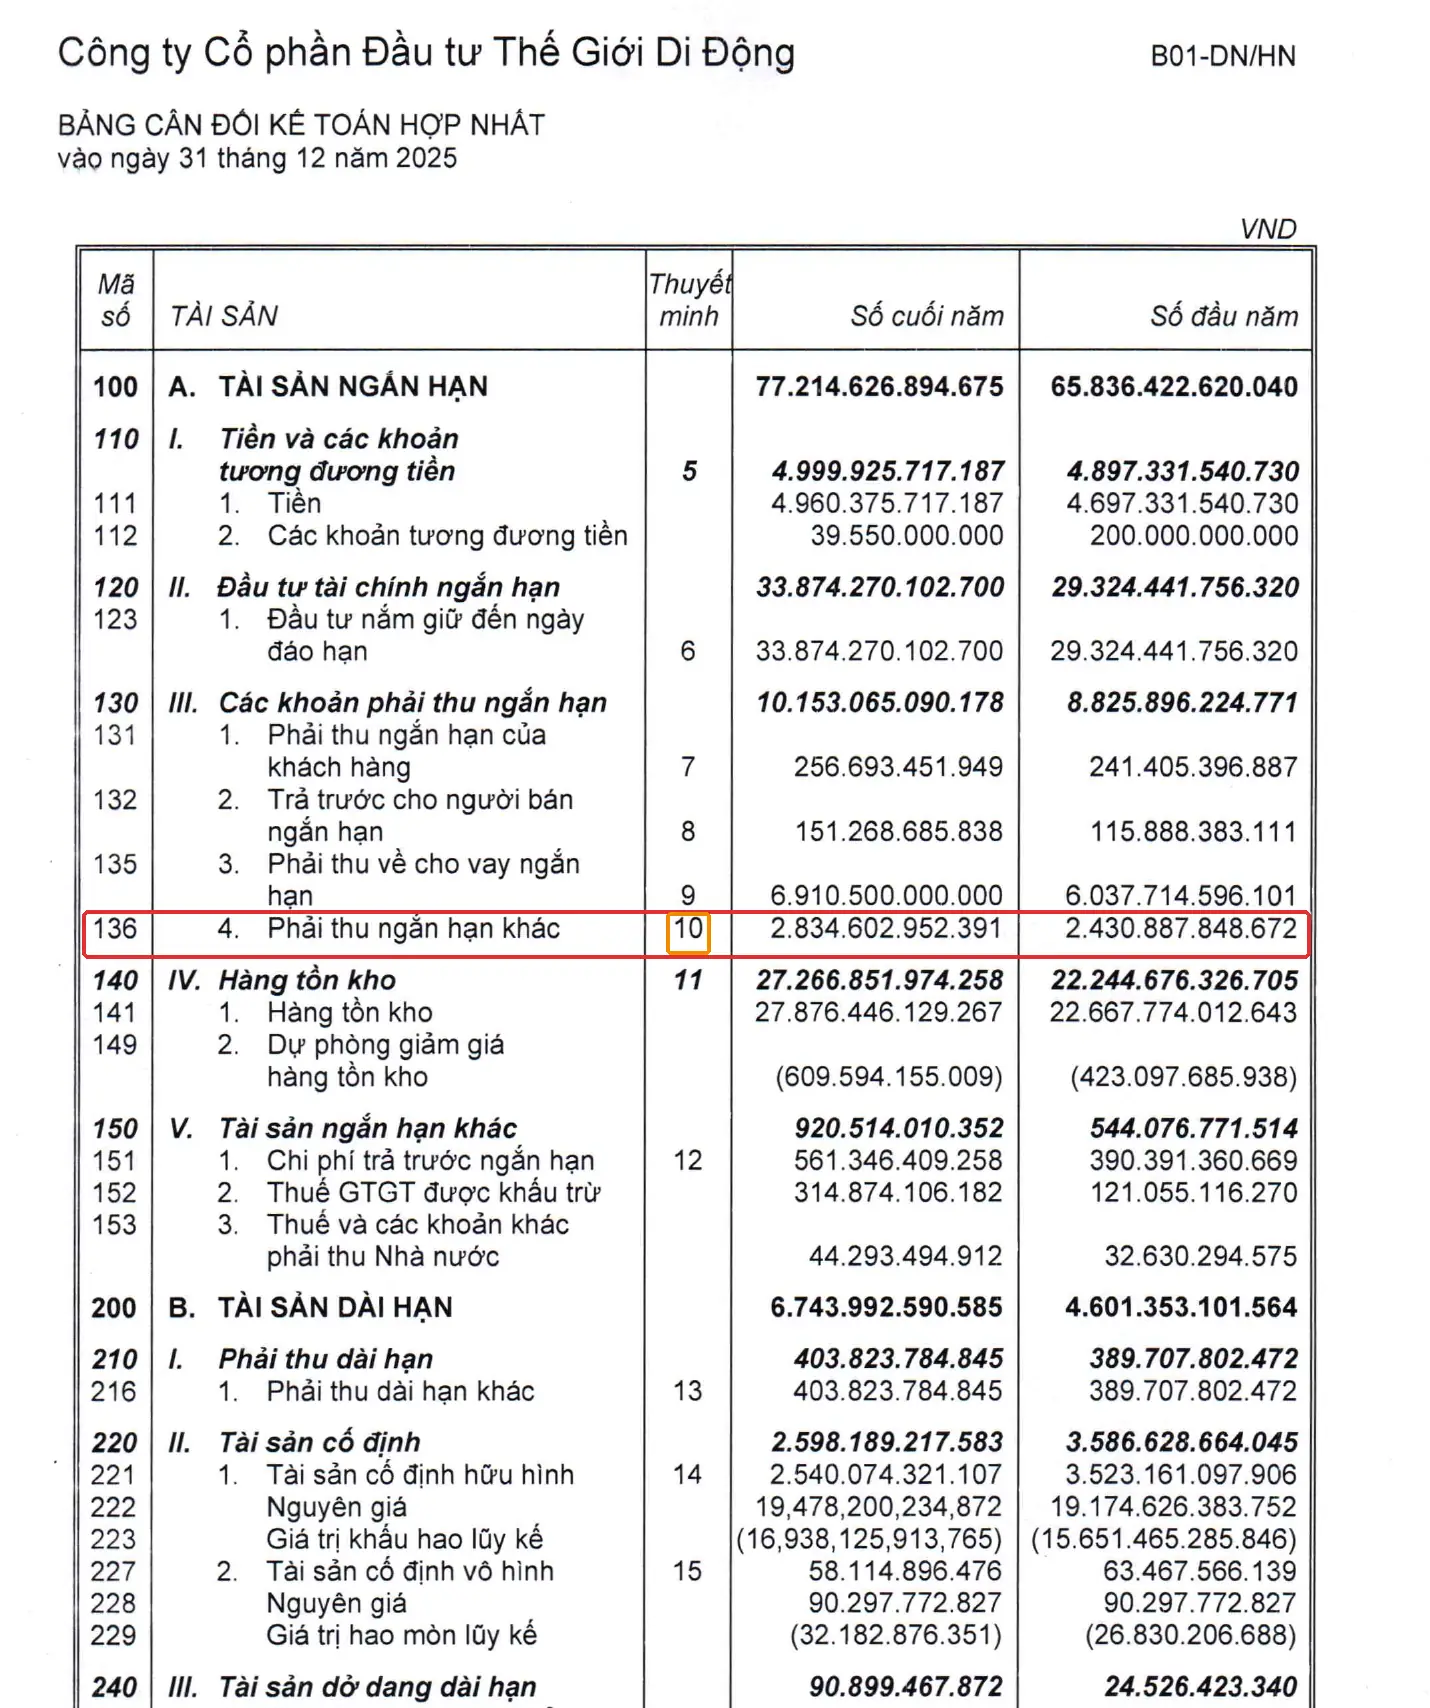
Khoản này thường không có dòng riêng trên bảng cân đối kế toán mà “chui” vào mã 136, Phải thu ngắn hạn khác, rồi được tách chi tiết ở thuyết minh. Theo bảng cân đối kế toán hợp nhất 2025 của MWG, mã 136 là 2.834,6 tỷ đồng, ghi chú “thuyết minh 10” ở cột bên cạnh. Đó là tấm bản đồ chỉ đường: thấy số lớn ở mã 136, chúng ta nhảy sang thuyết minh 10 để xem bên trong có gì.
Bài Thuyết minh BCTC: kho báu ai cũng bỏ qua đã nói vì sao phần thuyết minh mới là nơi trả lời các câu hỏi như thế này. Còn phần tài sản nói chung, bạn có thể xem lại ở Đọc phần Tài sản trên BCTC.
MWG: hãng còn “nợ” 1.631,9 tỷ đồng, gồm những ai?
Trong thuyết minh 10, MWG ghi phải thu từ các nhà cung cấp là 1.631.890.594.790 đồng tại 31/12/2025, giảm nhẹ so với 1.678.124.625.158 đồng đầu năm (BCTC hợp nhất kiểm toán MWG năm 2025, PDF tr.24, công bố 01/2026). Trong đó có bốn tên được nêu rõ: Apple Việt Nam 293,0 tỷ đồng (đầu năm 177,0 tỷ), Sữa Việt Nam 107,1 tỷ đồng, Samsung HCMC CE Complex 80,7 tỷ đồng và LG Electronics Hải Phòng 76,7 tỷ đồng. Cộng bốn hãng được 557,6 tỷ đồng, chiếm 34,2% tổng khoản này. Phần “Khác” còn lại là 1.074,3 tỷ đồng, tức 65,8%.
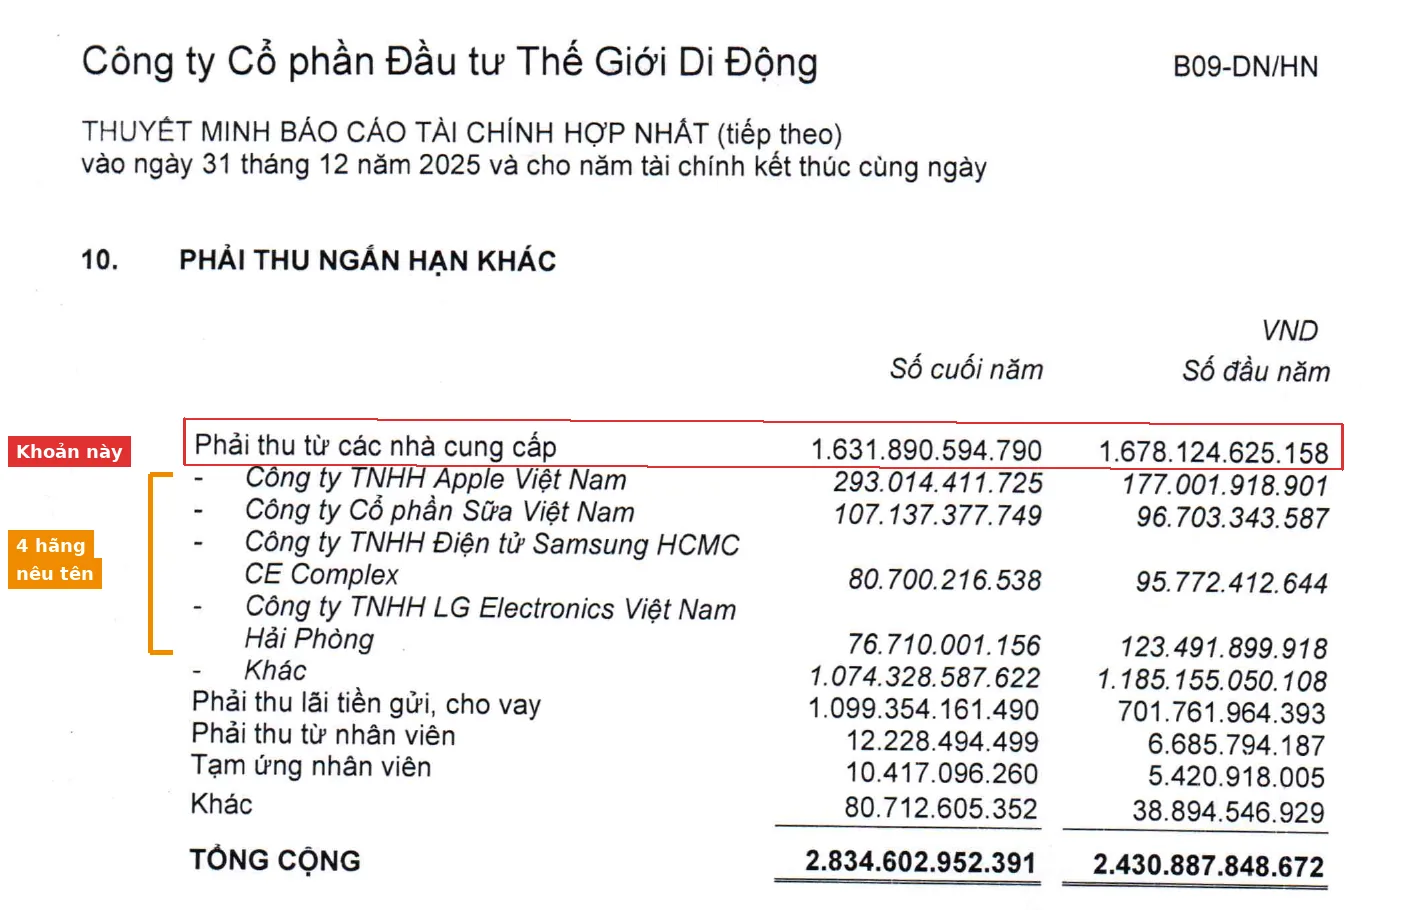
Có hai điểm đáng nhìn. Thứ nhất, số dư với Apple tăng khoảng 65,5% trong một năm (293,0 so với 177,0 tỷ), trong khi tổng khoản giảm 2,8%. Thứ hai, ngoài điện thoại và điện máy, trong danh sách có cả Sữa Việt Nam, vì MWG còn chuỗi Bách Hóa Xanh bán hàng tiêu dùng nhanh. Nghĩa là “phải thu từ hãng” không chỉ là chuyện của ngành điện máy, mà ở bất kỳ nhà bán lẻ nào bán hàng của các thương hiệu lớn.
Vì sao nhà bán lẻ lại có khoản hãng còn nợ?
Vì cách ngành bán lẻ kiếm tiền khiến phần lợi nhuận đến từ hãng không nằm gọn trong giá bán. Nhà bán lẻ mua hàng từ hãng rồi bán lại cho khách, chênh lệch là lợi nhuận gộp. Nhưng hãng thường cho thêm chiết khấu theo sản lượng, thưởng khi đạt doanh số, và đồng tài trợ chương trình khuyến mại để kéo khách vào cửa hàng. Những khoản này được tính và đối soát theo kỳ (tháng, quý, năm), nên đến ngày khóa sổ luôn có phần đã phát sinh mà chưa nhận tiền.
Yếu tố mùa vụ làm khoản này phình lên đúng vào cuối năm. Theo báo cáo kết quả kinh doanh hợp nhất, riêng quý 4/2025 MWG ghi doanh thu thuần 42.850,4 tỷ đồng, chiếm khoảng 27,4% doanh thu cả năm 156.457,8 tỷ đồng (PDF tr.7). Mùa Tết, khai giảng và ra mắt điện thoại mới dồn bán hàng và khuyến mại về cuối năm, trong khi hãng thường đối soát và chuyển tiền sau đó. Đây là suy luận từ cơ chế kinh doanh, không phải điều BCTC nói thẳng, nhưng nó giải thích vì sao số dư cuối năm thường lớn hơn đầu năm.
Đặc thù hàng hóa cũng ảnh hưởng. Theo chính sách kế toán của MWG, điện thoại và máy tính xách tay được tính giá vốn theo phương pháp thực tế đích danh, còn thiết bị gia dụng, thực phẩm, hóa mỹ phẩm theo bình quân gia quyền (PDF tr.15). Hàng giá trị cao, nhiều hãng, nhiều chương trình đi kèm là nơi các khoản hỗ trợ nhà cung cấp phát sinh nhiều nhất.
FRT: một BCTC giải thích rõ hơn
FRT làm điều mà người mới rất cần: giải thích luôn bản chất khoản này ngay dưới bảng. Thuyết minh 8 cho thấy phải thu hỗ trợ từ nhà cung cấp là 219.470.220.319 đồng tại 31/12/2025, so với 139.150.599.814 đồng đầu năm, tăng khoảng 57,7%. Khoản này chiếm 53,5% phải thu ngắn hạn khác (410,5 tỷ đồng), và chú thích (i) ghi rõ mục đích là chương trình quảng cáo, khuyến mại do nhà cung cấp cam kết tài trợ.
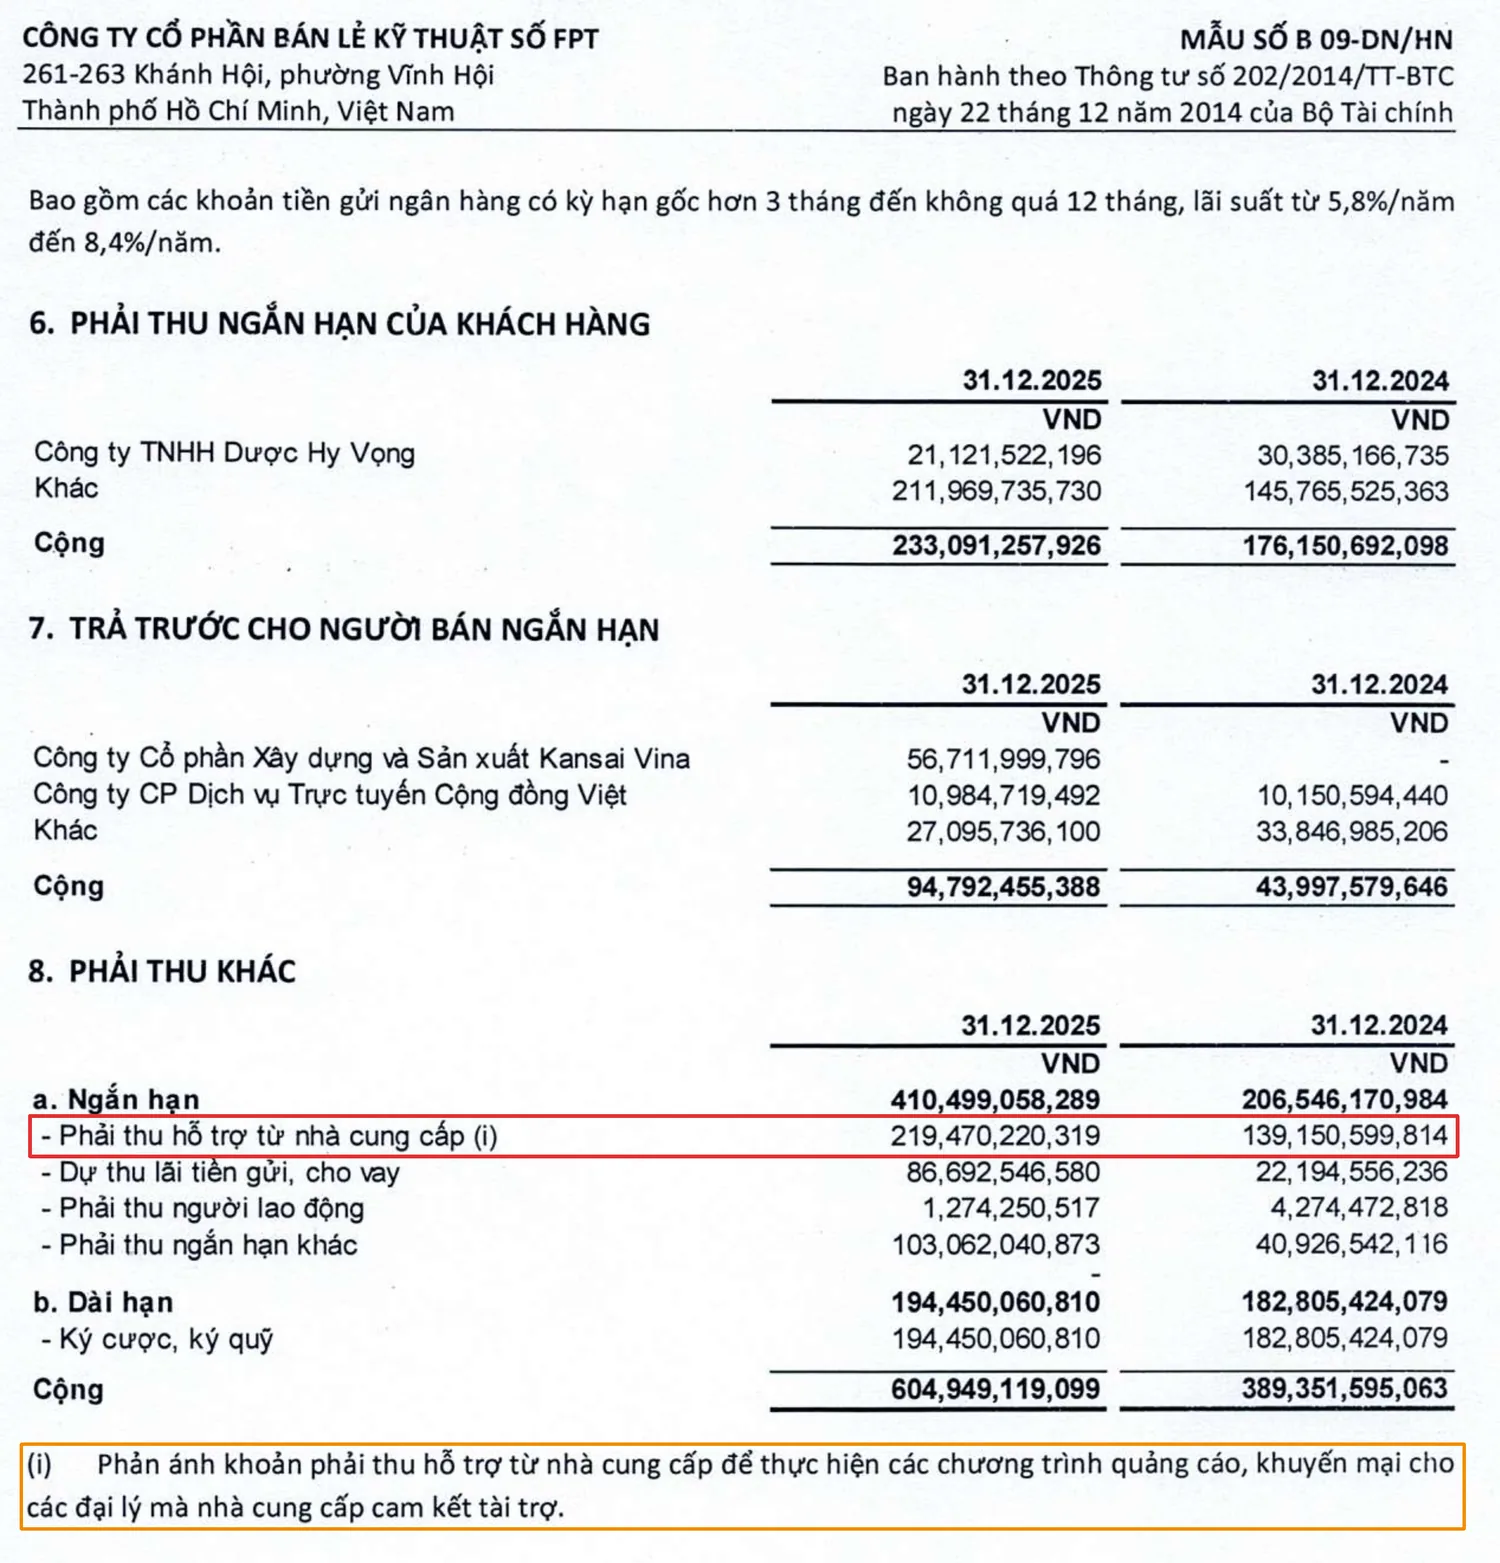
Một điểm đáng chú ý: khoản này ở FRT tăng 57,7% trong khi doanh thu thuần tăng 27,4% (51.082,9 tỷ so với 40.104,5 tỷ đồng, BCTC hợp nhất kiểm toán FRT 2025, PDF tr.7). Tăng nhanh hơn doanh thu không tự nó là dấu hiệu xấu, vì chương trình khuyến mại có thể được tài trợ nhiều hơn khi chuỗi mở rộng. Nhưng đó là lý do chúng ta ghi chú lại và hỏi: hãng thu về hay chưa, và đã thu được bao nhiêu sang năm sau?
Con số này lớn hay nhỏ so với lợi nhuận?
Muốn biết lớn hay nhỏ, chúng ta so với lợi nhuận sau thuế, giống như cô Ba so khoản “hãng nợ” với tiền lời cả quý của tiệm.
- MWG: 1.631,9 / 7.075,5 = 23,1% lợi nhuận sau thuế 2025 (năm 2024: 1.678,1 / 3.733,3 = 45,0%).
- FRT: 219,5 / 984,2 = 22,3% lợi nhuận sau thuế 2025 (năm 2024: 139,2 / 408,4 = 34,1%).
Hai doanh nghiệp khác nhau, cùng ra mức xấp xỉ 22 đến 23%. Tỷ lệ năm 2025 thấp hơn năm 2024 chủ yếu vì lợi nhuận tăng mạnh hơn khoản phải thu (lợi nhuận sau thuế MWG tăng 89,5%, FRT tăng 141,0%). Lưu ý đây là so một số dư tại một ngày với lợi nhuận cả năm, nên chúng ta chỉ dùng nó để “đo mức quan trọng”, không phải để nói 23% lợi nhuận là tiền của hãng.
| Chỉ tiêu (tỷ đồng) | MWG | FRT |
|---|---|---|
| Phải thu từ nhà cung cấp, cuối 2025 | 1.631,9 | 219,5 |
| Phải thu từ nhà cung cấp, đầu năm | 1.678,1 | 139,2 |
| Lợi nhuận sau thuế 2025 | 7.075,5 | 984,2 |
| Khoản phải thu / LNST 2025 | 23,1% | 22,3% |
| Khoản phải thu / lợi nhuận gộp 2025 | 5,4% | 2,2% |
Chuẩn mực nói gì về tiền chiết khấu của nhà cung cấp?
Với người mua hàng, VAS 02 (Hàng tồn kho), đoạn 06, quy định các khoản chiết khấu thương mại và giảm giá hàng mua được trừ khỏi chi phí mua của hàng tồn kho. Nói đời thường: nếu hãng giảm cho nhà bán lẻ, thì giá vốn của hàng nhập thực chất thấp đi, và khi hàng bán ra, lợi nhuận gộp cao lên. Chuẩn mực quốc tế IAS 2 đoạn 11 nói tương tự nhưng nêu rõ cả “rebates” (khoản hoàn lại theo sản lượng), trong khi VAS 02 chỉ nhắc chiết khấu thương mại và giảm giá hàng mua.
Đây là điểm đặc thù của thị trường Việt Nam mà người đọc cần biết: VAS 02 không liệt kê riêng từng loại hỗ trợ của nhà cung cấp, nên cách mỗi doanh nghiệp đặt tên và ghi nhận (giảm giá vốn, giảm chi phí bán hàng hay tính thành khoản phải thu khác) có thể khác nhau, và BCTC không phải lúc nào cũng nói rõ. Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC từ 01/01/2026, nên khi đọc BCTC các kỳ 2026 nên kiểm tra lại cách trình bày mới (thuvienphapluat.vn, 12/2025).
Case study kinh điển: Dell và Intel, khi “tiền hãng” thành bệ đỡ lợi nhuận
Dell nhận tiền từ Intel mỗi quý, nhưng giấu nhà đầu tư rằng đó là tiền để Dell không mua chip của đối thủ AMD. Theo hồ sơ của Ủy ban Chứng khoán Mỹ (SEC), các khoản “thanh toán độc quyền” này chiếm 10% lợi nhuận hoạt động của Dell trong năm tài chính 2003, tăng lên 38% năm tài chính 2006 và đạt đỉnh 76% trong quý 1 năm tài chính 2007. Nếu không có khoản tiền này, Dell đã trượt mục tiêu lợi nhuận ở mọi quý trong giai đoạn SEC xem xét. Khi Intel giảm hỗ trợ sau khi Dell tuyên bố dùng chip AMD, lợi nhuận Dell tụt mạnh, nhưng công ty giải thích bằng việc “định giá quá quyết liệt”. Song song, một số lãnh đạo tài chính còn dùng các khoản dự phòng “hũ bánh quy” từ năm tài chính 2002 đến 2005 để làm mượt lợi nhuận.
Ngày 22/07/2010, SEC công bố giải quyết vụ việc: Dell phải nộp 100 triệu USD, Michael Dell và Kevin Rollins mỗi người 4 triệu USD, cựu CFO James Schneider 3 triệu USD cùng tiền hoàn trả lợi ích và lãi, các bên đồng ý mà không thừa nhận hay phủ nhận cáo buộc (SEC Press Release 2010-131 và Litigation Release LR-21599).
Dấu vết trên BCTC: lợi nhuận hoạt động tăng đều, biên lợi nhuận đẹp, nhưng một phần lớn đến từ khoản hỗ trợ của một nhà cung cấp duy nhất, không có dòng riêng để người đọc nhìn thấy. Người mới ở Việt Nam học được gì khi đọc BCTC doanh nghiệp Việt? Thứ nhất, đừng tin lợi nhuận đẹp nếu chưa hỏi “bao nhiêu phần đến từ hãng”. Thứ hai, hãy xem khoản phải thu từ nhà cung cấp so với lợi nhuận sau thuế: MWG và FRT cùng ở khoảng 22 đến 23% là mức để chúng ta theo dõi qua các kỳ, không phải kết luận. Thứ ba, chú ý nhà cung cấp tập trung: Apple chiếm 293 trong 1.631,9 tỷ của MWG, tăng 65,5% trong năm. Chúng ta không nói MWG hay FRT có vấn đề gì như Dell, vì không có bằng chứng như vậy, chỉ mượn câu hỏi của vụ Dell: nếu hãng ngừng hỗ trợ, lợi nhuận còn bao nhiêu?
- Mở BCTC hợp nhất năm gần nhất của một nhà bán lẻ bạn quan tâm (MWG, FRT, PNJ, DGW…).
- Ở bảng cân đối kế toán, tìm mã 136 “Phải thu ngắn hạn khác” và ghi lại số cuối năm, đầu năm.
- Nhảy tới thuyết minh “Phải thu khác”, tìm dòng có chữ “nhà cung cấp” hoặc “hỗ trợ”. Nếu có chú thích, đọc kỹ nó giải thích khoản này là gì.
- Tính: khoản đó chia cho lợi nhuận sau thuế cả năm. Ghi lại tỷ lệ và so với năm trước.
Bẫy thường gặp khi đọc phải thu từ nhà cung cấp
Bẫy thứ nhất: coi đây là tiền chắc chắn thu về. Đây là khoản hãng cam kết, nhưng còn phải đối soát. Nếu hai bên chênh số, khoản này có thể giảm và doanh nghiệp phải điều chỉnh.
Bẫy thứ hai: nhầm với “trả trước cho người bán” (mã 132). Mã 132 là tiền doanh nghiệp đã đưa cho nhà cung cấp để nhận hàng sau, còn phải thu từ nhà cung cấp là tiền nhà cung cấp còn nợ doanh nghiệp. Hai chiều ngược nhau.
Bẫy thứ ba: tưởng khoản này nằm trong doanh thu. Thông thường chiết khấu nhà cung cấp làm giảm giá mua nên tác động lên giá vốn hoặc chi phí, không phải doanh thu. Muốn chắc, đọc chính sách kế toán và thuyết minh giá vốn.
Bẫy thứ tư: so sánh mà quên khác tên gọi. MWG ghi “Phải thu từ các nhà cung cấp”, FRT ghi “Phải thu hỗ trợ từ nhà cung cấp”, có doanh nghiệp để vào “phải thu khác” chung. So sánh giữa các công ty phải đọc từng thuyết minh.
Khoản này còn liên quan chặt tới dòng tiền và lợi nhuận: lợi nhuận đã ghi nhưng tiền chưa về thì lệch pha với dòng tiền kinh doanh. Nếu muốn xem ngược chiều, khoản phải thu từ khách hàng và khoản giảm giá bên bán được giải thích ở Các khoản giảm trừ doanh thu là gì.
Câu hỏi thường gặp
Phải thu từ nhà cung cấp là gì trong báo cáo tài chính?
Là khoản chiết khấu, thưởng doanh số hoặc hỗ trợ khuyến mại mà nhà cung cấp đã cam kết trả cho doanh nghiệp nhưng chưa chuyển tiền tại ngày lập báo cáo. Khoản này thường nằm trong “Phải thu ngắn hạn khác” (mã 136).
Phải thu từ nhà cung cấp khác gì với trả trước cho người bán?
Trả trước cho người bán (mã 132) là tiền doanh nghiệp đã đưa cho nhà cung cấp để nhận hàng sau. Phải thu từ nhà cung cấp là tiền nhà cung cấp còn nợ doanh nghiệp, như chiết khấu hay hỗ trợ khuyến mại chưa chuyển.
Phải thu từ nhà cung cấp có phải là lợi nhuận không?
Không hẳn. Theo VAS 02, chiết khấu thương mại được trừ vào chi phí mua hàng, nên phần nó tác động là giá vốn hoặc chi phí và có thể làm lợi nhuận cao hơn. Khoản phải thu chỉ là phần chưa nhận tiền, nên cần đọc cùng dòng tiền kinh doanh.
Khoản này lớn có đáng lo không?
Chưa thể kết luận. Với MWG và FRT, khoản này khoảng 22 đến 23% lợi nhuận sau thuế năm 2025. Điều cần xem là tỷ lệ qua các năm, tốc độ thu hồi, và mức độ tập trung vào vài nhà cung cấp.
Làm sao tìm dòng này trên BCTC?
Mở bảng cân đối kế toán, tìm mã 136, rồi nhảy tới thuyết minh được ghi ở cột “Thuyết minh” bên cạnh. Trong bảng chi tiết, tìm dòng có chữ “nhà cung cấp” hoặc “hỗ trợ”.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: hướng dẫn A-Z (bài trụ của cả series)
- Phải thu bên liên quan là gì? Vì sao dòng này đáng đọc kỹ
- Dự phòng nợ phải thu khó đòi là gì?
- Vòng quay hàng tồn kho: chỉ số hiệu quả
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của CTCP Đầu tư Thế Giới Di Động (MWG), ký 30/01/2026, tải từ Vietstock (truy cập 10/2026): bảng cân đối kế toán (PDF tr.5), báo cáo kết quả kinh doanh (tr.7 và tr.8), chính sách hàng tồn kho (tr.15), thuyết minh 10 (tr.24).
- BCTC hợp nhất năm 2025 của CTCP Bán lẻ Kỹ thuật số FPT (FRT), công bố 01/2026, tải từ Vietstock (truy cập 10/2026): bảng cân đối kế toán (PDF tr.5), báo cáo kết quả kinh doanh (tr.7 và tr.8), thuyết minh 8 (tr.17).
- VAS 02 Hàng tồn kho, đoạn 06 (Bộ Tài chính); IAS 2 Inventories, đoạn 11 (IFRS Foundation).
- Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC, hiệu lực từ 01/01/2026 (thuvienphapluat.vn, 12/2025).
- SEC, “SEC Charges Dell and Senior Executives with Disclosure and Accounting Fraud”, Press Release 2010-131, 22/07/2010; SEC Litigation Release LR-21599, SEC v. Dell Inc., Civil Action No. 1:10-cv-01245 (D.D.C.).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.