Vừa hết kỳ nghỉ lễ 2/9, nhiều người gửi tiết kiệm đã thấy biểu lãi suất ngân hàng mình quen thuộc bỗng dưng nhích lên. Không phải ảo giác: Sacombank, ACB và một loạt ngân hàng khác đồng loạt tăng lãi suất huy động kỳ hạn 6-36 tháng ngay trong phiên giao dịch đầu tháng 9/2026. Câu hỏi đặt ra là ngân hàng đang “khát vốn” đến mức nào, và điều này ảnh hưởng gì đến biên lãi (NIM) của các ngân hàng nằm trong rổ VN30.
- Ngay sau lễ 2/9/2026, hàng loạt ngân hàng tăng lãi suất huy động kỳ hạn 6-36 tháng; ACB dẫn đầu với 7,8%/năm kỳ hạn 12 tháng.
- Nguyên nhân: huy động vốn toàn hệ thống đang tăng chậm hơn tín dụng khoảng 3 điểm %, trong khi NHNN định hướng tín dụng 2026 tăng khoảng 15%.
- Ngân hàng CASA thấp (Sacombank, TPBank…) sẽ chịu áp lực NIM nhiều hơn nhóm CASA cao (Techcombank, MB, Vietcombank).
- Diễn biến này trùng thời điểm khối ngoại bán ròng mạnh cổ phiếu ngân hàng phiên 3/9/2026 (VCB, VPB, TCB, ACB).
Bức tranh lãi suất huy động đầu tháng 9/2026: ai tăng, tăng bao nhiêu?
Theo biểu lãi suất huy động trực tuyến niêm yết ngày 3/9/2026, nhóm Big4 (Agribank, BIDV, Vietcombank, VietinBank) vẫn giữ mức thấp nhất hệ thống: 6,6%/năm cho kỳ hạn 6-9 tháng và 6,8%/năm cho kỳ hạn 12-18 tháng. Ngược lại, nhóm ngân hàng cổ phần đang chạy đua khá rõ. ACB niêm yết 7,6%/năm kỳ hạn 6 tháng, 7,7%/năm kỳ hạn 9 tháng và 7,8%/năm kỳ hạn 12 tháng — cao nhất bảng so sánh. Sacombank cũng vừa điều chỉnh tăng, đưa lãi suất kỳ hạn 12-18 tháng lên 7,5%/năm cho khoản tiền gửi từ 500 triệu đồng trở lên.
| Ngân hàng | 6 tháng | 9 tháng | 12 tháng | 18 tháng |
|---|---|---|---|---|
| ACB | 7,6% | 7,7% | 7,8% | — |
| Sacombank | 7,2% | 7,2% | 7,5% | 7,5% |
| LPBank | 7,0% | 6,9% | 7,2% | 7,15% |
| VIB | 5,7% | 5,8% | 7,0% | 5,9% |
| Techcombank | 6,55% | 6,55% | 6,75% | 5,85% |
| MB | 5,8% | 5,8% | 6,35% | 6,35% |
| VPBank | 6,2% | 6,2% | 6,2% | 6,0% |
| Vietcombank / BIDV / VietinBank / Agribank (Big4) | 6,6% | 6,6% | 6,8% | 6,8% |
Nguồn: Biểu lãi suất huy động trực tuyến niêm yết ngày 3/9/2026, tổng hợp theo VietnamNet.
Nhìn bảng trên dễ thấy một quy luật quen thuộc: ngân hàng quốc doanh vốn có lợi thế huy động rẻ từ mạng lưới khách hàng lớn và uy tín thương hiệu, trong khi nhóm cổ phần tầm trung phải trả giá cao hơn để giữ chân dòng tiền nhàn rỗi. Đây không phải chuyện mới, nhưng biên độ tăng lần này (0,3-0,5 điểm %) diễn ra khá đồng loạt ngay sau kỳ nghỉ lễ là điểm đáng chú ý.
Vì sao lãi suất huy động tăng giữa lúc tín dụng chỉ được định hướng khoảng 15%?
Nghe có vẻ ngược đời: Ngân hàng Nhà nước định hướng tăng trưởng tín dụng năm 2026 khoảng 15%, thấp hơn một chút so với năm 2025, vậy tại sao ngân hàng vẫn phải tranh nhau tăng lãi suất huy động? Câu trả lời nằm ở khoảng cách tốc độ. Huy động vốn của toàn hệ thống hiện đang tăng chậm hơn tín dụng khoảng 3 điểm phần trăm — nghĩa là tiền cho vay ra nhanh hơn tiền gửi vào. Giống như một quán ăn khách vào đông nhưng nguyên liệu nhập về không kịp, ngân hàng buộc phải “trả giá cao hơn” để mua được nguyên liệu (ở đây là tiền gửi) trước khi đối thủ mua hết.
Việc ngân hàng VN30 đồng loạt tăng vốn nửa cuối 2026 trước đó cũng nằm trong logic tương tự: vừa tăng vốn chủ sở hữu để đáp ứng hệ số an toàn vốn (CAR), vừa phải tăng huy động tiền gửi để có nguồn cho vay dài hạn. Tăng lãi suất huy động là cách nhanh nhất, dù phải đánh đổi bằng chi phí vốn cao hơn.
NIM là gì, và ngân hàng VN30 nào đang bị ép biên lãi nhiều nhất?
NIM (biên lãi ròng) đơn giản là chênh lệch giữa lãi suất cho vay và lãi suất huy động, giống như tiệm tạp hóa mua sỉ 10.000 đồng một gói mì rồi bán lẻ 13.000 đồng — phần chênh lệch 3.000 đồng đó chính là “biên lợi nhuận” giữ cho tiệm sống được. Khi giá nhập (lãi suất huy động) tăng nhưng giá bán (lãi suất cho vay) không tăng tương ứng — do cạnh tranh tín dụng hoặc chỉ đạo hỗ trợ doanh nghiệp — biên lãi của ngân hàng bị ép lại từ cả hai phía.
Bài NIM ngân hàng VN30: khi bị ép hai đầu đã phân tích cơ chế này khá kỹ. Điểm mấu chốt là: ngân hàng nào có tỷ lệ CASA (tiền gửi không kỳ hạn, lãi suất gần như bằng 0) cao sẽ ít bị ảnh hưởng hơn khi mặt bằng lãi suất huy động có kỳ hạn tăng, vì phần vốn giá rẻ đó vẫn ổn định. Techcombank, MB và Vietcombank thuộc nhóm CASA cao nhờ hệ sinh thái khách hàng doanh nghiệp và cá nhân gắn bó. Ngược lại, những ngân hàng CASA thấp hơn như Sacombank hay TPBank sẽ cảm nhận rõ hơn áp lực chi phí vốn mỗi khi phải chạy đua lãi suất, đúng như phân tích trong bài VPB và STB phân hóa NIM, CASA quý 2/2026 — cùng chịu môi trường lãi suất như nhau nhưng kết quả kinh doanh lại rất khác nhau.
So với đợt tăng lãi suất cuối 2025, lần này có gì khác?
Làn sóng tăng lãi suất huy động thực ra đã manh nha từ cuối năm 2025, khi tín dụng bắt đầu tăng tốc nhanh hơn khả năng huy động của hệ thống. Điểm khác biệt của đợt tăng đầu tháng 9/2026 nằm ở tính đồng loạt: thay vì một vài ngân hàng nhỏ lẻ tăng để “vá” thanh khoản tạm thời, lần này cả nhóm cổ phần tầm trung lẫn một số ngân hàng tốp đầu đều điều chỉnh gần như cùng lúc, ngay sau kỳ nghỉ lễ dài. Điều đó cho thấy áp lực huy động vốn không còn là câu chuyện riêng lẻ của từng ngân hàng, mà đã trở thành xu hướng chung của toàn ngành trong giai đoạn nước rút cuối năm, khi nhu cầu vốn cho sản xuất kinh doanh và bất động sản thường tăng mạnh vào quý 4.
Một chi tiết đáng chú ý khác: mức tăng lần này tập trung chủ yếu ở kỳ hạn trung và dài (6-36 tháng) thay vì kỳ hạn ngắn. Điều này phần nào phản ánh mong muốn của ngân hàng là giữ chân dòng vốn ổn định lâu dài, thay vì chỉ chạy theo thanh khoản ngắn hạn — một tín hiệu tương đối tích cực về mặt quản trị rủi ro kỳ hạn, dù đi kèm chi phí vốn cao hơn.
Bối cảnh không mấy dễ chịu: khối ngoại vừa bán ròng mạnh cổ phiếu ngân hàng
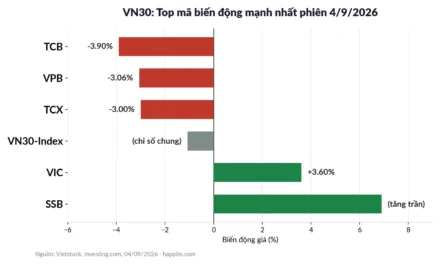
Đợt tăng lãi suất huy động này diễn ra đúng lúc nhóm cổ phiếu ngân hàng đang chịu áp lực bán từ khối ngoại. Phiên 3/9/2026, sau chuỗi 6 phiên mua ròng liên tiếp, nhà đầu tư nước ngoài bất ngờ bán ròng gần 1.500 tỷ đồng trên toàn thị trường, trong đó VCB bị bán ròng mạnh nhất với khoảng 215 tỷ đồng, theo sau là VPB (173 tỷ đồng), TCB (155 tỷ đồng) và ACB (82 tỷ đồng), theo Thời báo Tài chính Việt Nam và MarketTimes. Cả bốn mã đều giảm giá trong phiên, mức giảm từ gần 2% đến gần 4%.
Bài VN30 giảm đầu tháng 9: vì sao khối ngoại bán ròng? đã mổ xẻ nguyên nhân của đợt bán ròng này. Điều đáng lưu ý ở đây là hai câu chuyện — lãi suất huy động tăng và khối ngoại bán ròng ngân hàng — không hẳn tách rời nhau: chi phí vốn tăng khiến nhà đầu tư thận trọng hơn với triển vọng lợi nhuận ngắn hạn của nhóm ngân hàng, trong khi dòng vốn ngoại vốn nhạy với biến động ngắn hạn cũng phản ứng nhanh hơn thị trường nội.
Góc nhìn nhà đầu tư: cơ hội và rủi ro
Ở chiều rủi ro, biên lãi bị ép trong ngắn hạn có thể khiến tăng trưởng lợi nhuận quý tới của một số ngân hàng chậm lại so với kỳ vọng, đặc biệt là nhóm CASA thấp phải huy động vốn đắt đỏ hơn. Nhà đầu tư nắm giữ cổ phiếu ngân hàng ngắn hạn nên theo dõi sát báo cáo NIM quý 3/2026 khi các ngân hàng công bố.
Ở chiều cơ hội, lãi suất huy động tăng thường là tín hiệu cho thấy nhu cầu tín dụng đang phục hồi — ngân hàng chỉ tranh giành vốn khi có chỗ để cho vay ra. Nếu tăng trưởng tín dụng thực sự đạt mục tiêu 15% trong bối cảnh nền kinh tế tiếp tục phục hồi, nhóm ngân hàng có CASA cao và quản trị rủi ro tốt vẫn có thể duy trì NIM ổn định, thậm chí tận dụng lợi thế quy mô để giành thêm thị phần từ các ngân hàng nhỏ hơn đang phải trả giá vốn cao.
Một điểm nhà đầu tư dài hạn có thể cân nhắc thêm là chu kỳ lãi suất thường mang tính lặp lại: giai đoạn huy động đắt đỏ hôm nay thường được phản ánh vào giá cổ phiếu ngân hàng trước khi kết quả kinh doanh thực tế công bố, do thị trường có xu hướng “đi trước” tin tức vài quý. Vì vậy, phản ứng bán ròng của khối ngoại trong ngắn hạn chưa chắc phản ánh đúng triển vọng trung hạn của toàn ngành, nhất là khi Việt Nam vẫn đang trong giai đoạn thu hút dòng vốn ngoại nhờ câu chuyện nâng hạng thị trường.
Dù nhìn theo hướng nào, đây vẫn là giai đoạn cần quan sát kỹ hơn là hành động vội vàng. Theo dõi sát diễn biến lãi suất huy động, CASA và NIM của từng ngân hàng cụ thể trong các báo cáo quý tới sẽ hữu ích hơn nhiều so với việc phản ứng theo tâm lý đám đông trong vài phiên giao dịch.
Câu hỏi thường gặp
NIM ngân hàng là gì?
NIM (Net Interest Margin) là biên lãi ròng, tính bằng chênh lệch giữa thu nhập lãi từ cho vay và chi phí lãi phải trả cho tiền gửi, chia cho tổng tài sản sinh lãi bình quân.
Vì sao lãi suất huy động tăng lại ảnh hưởng đến giá cổ phiếu ngân hàng?
Lãi suất huy động tăng làm chi phí vốn đầu vào cao hơn, có thể ép biên lãi và lợi nhuận trong ngắn hạn nếu lãi suất cho vay không tăng tương ứng, khiến nhà đầu tư điều chỉnh kỳ vọng định giá.
Ngân hàng nào đang niêm yết lãi suất huy động cao nhất?
Theo biểu lãi suất ngày 3/9/2026, ACB dẫn đầu nhóm khảo sát với 7,8%/năm cho kỳ hạn 12 tháng, theo sau là Sacombank và một số ngân hàng cổ phần khác.
Người gửi tiết kiệm nên chọn kỳ hạn nào trong giai đoạn này?
Điều này phụ thuộc vào nhu cầu thanh khoản cá nhân và kỳ vọng lãi suất tương lai của từng người; nên tự tìm hiểu kỹ biểu lãi suất và điều kiện của từng ngân hàng trước khi quyết định.
Nếu đang theo dõi nhóm cổ phiếu ngân hàng trong danh mục, đây có thể là thời điểm phù hợp để xem lại tỷ trọng phân bổ giữa các mã có CASA cao và thấp.