Cô Ba bán tạp hóa đầu hẻm có mối quen chuyên giao bánh kẹo Tết. Để giữ giá tốt, cô phải ứng tiền trước cho mối cả tháng, hàng về bán hết mới tính lời. Trong lúc chờ, tiền vẫn nằm đâu đó — không mất, nhưng cũng chưa cầm được trong tay. Doanh nghiệp xuất khẩu Việt Nam cũng gặp cảnh y hệt với một khoản mục ít ai để ý trên BCTC: thuế GTGT được khấu trừ.
- Hiểu thuế GTGT được khấu trừ là gì và vì sao doanh nghiệp xuất khẩu luôn có số dư này lớn
- Biết cách tìm đúng dòng (mã 152) trên Bảng cân đối kế toán và thuyết minh đi kèm
- Phân biệt được “được khấu trừ” khác “được hoàn” (tiền thật) ở điểm nào
- Đọc được ví dụ số thật từ BCTC kiểm toán Vĩnh Hoàn (VHC) năm 2025
- Nhận ra đây là chuyện bình thường của DN xuất khẩu, không phải dấu hiệu bất thường
Thuế GTGT được khấu trừ là gì?
Thuế GTGT được khấu trừ là phần thuế giá trị gia tăng doanh nghiệp đã trả khi mua nguyên liệu, dịch vụ đầu vào nhưng chưa bù trừ hết với thuế GTGT phải nộp từ hàng bán ra — số dư này được ghi nhận là một tài sản trên BCTC, chờ khấu trừ tiếp hoặc xin hoàn bằng tiền.
Nghe hơi trừu tượng, nhưng bản chất giống hệt chuyện cô Ba ứng tiền hàng. Doanh nghiệp mua tôm, cá, bao bì, điện, vận chuyển trong nước — mua gì cũng phải trả thêm thuế GTGT (thường 8-10%) cho người bán. Bình thường, khi doanh nghiệp bán hàng ra, họ thu thêm thuế GTGT từ khách rồi lấy phần “đầu vào” đã trả bù trừ với phần “đầu ra” thu được, chênh lệch mới là số phải nộp Nhà nước. Nhưng nếu đầu ra ít hơn đầu vào — hoặc đầu ra bằng 0 như hàng xuất khẩu — phần chênh lệch đó không mất đi, nó trở thành một khoản Nhà nước “nợ lại” doanh nghiệp, nằm chờ trên BCTC.
Vì sao doanh nghiệp xuất khẩu luôn “ôm” khoản này?
Theo Thông tư 219/2013/TT-BTC hướng dẫn Luật Thuế GTGT (cập nhật theo Luật Thuế giá trị gia tăng số 48/2024/QH15, hiệu lực từ 01/07/2025), hàng hóa và dịch vụ xuất khẩu được áp thuế suất GTGT 0%. Nghe có vẻ có lợi — và đúng là có lợi — nhưng nó tạo ra một hệ quả ít ai để ý: doanh nghiệp xuất khẩu vẫn phải trả đầy đủ thuế GTGT khi mua nguyên liệu, bao bì, điện, dịch vụ vận chuyển trong nước, mà lại không có đồng thuế GTGT đầu ra nào để bù trừ (vì xuất khẩu chịu thuế 0%). Kết quả là số thuế GTGT đầu vào cứ dồn lại, càng xuất khẩu nhiều càng dồn nhiều.
Đây là lý do các ngành xuất khẩu chủ lực của Việt Nam — thủy sản, dệt may, gỗ, cao su, điện tử — luôn có dòng “Thuế GTGT được khấu trừ” lớn hơn hẳn so với một doanh nghiệp chỉ bán hàng trong nước như tiệm tạp hóa hay siêu thị bán lẻ.
Đọc số thật trên BCTC Vĩnh Hoàn (VHC) 2025
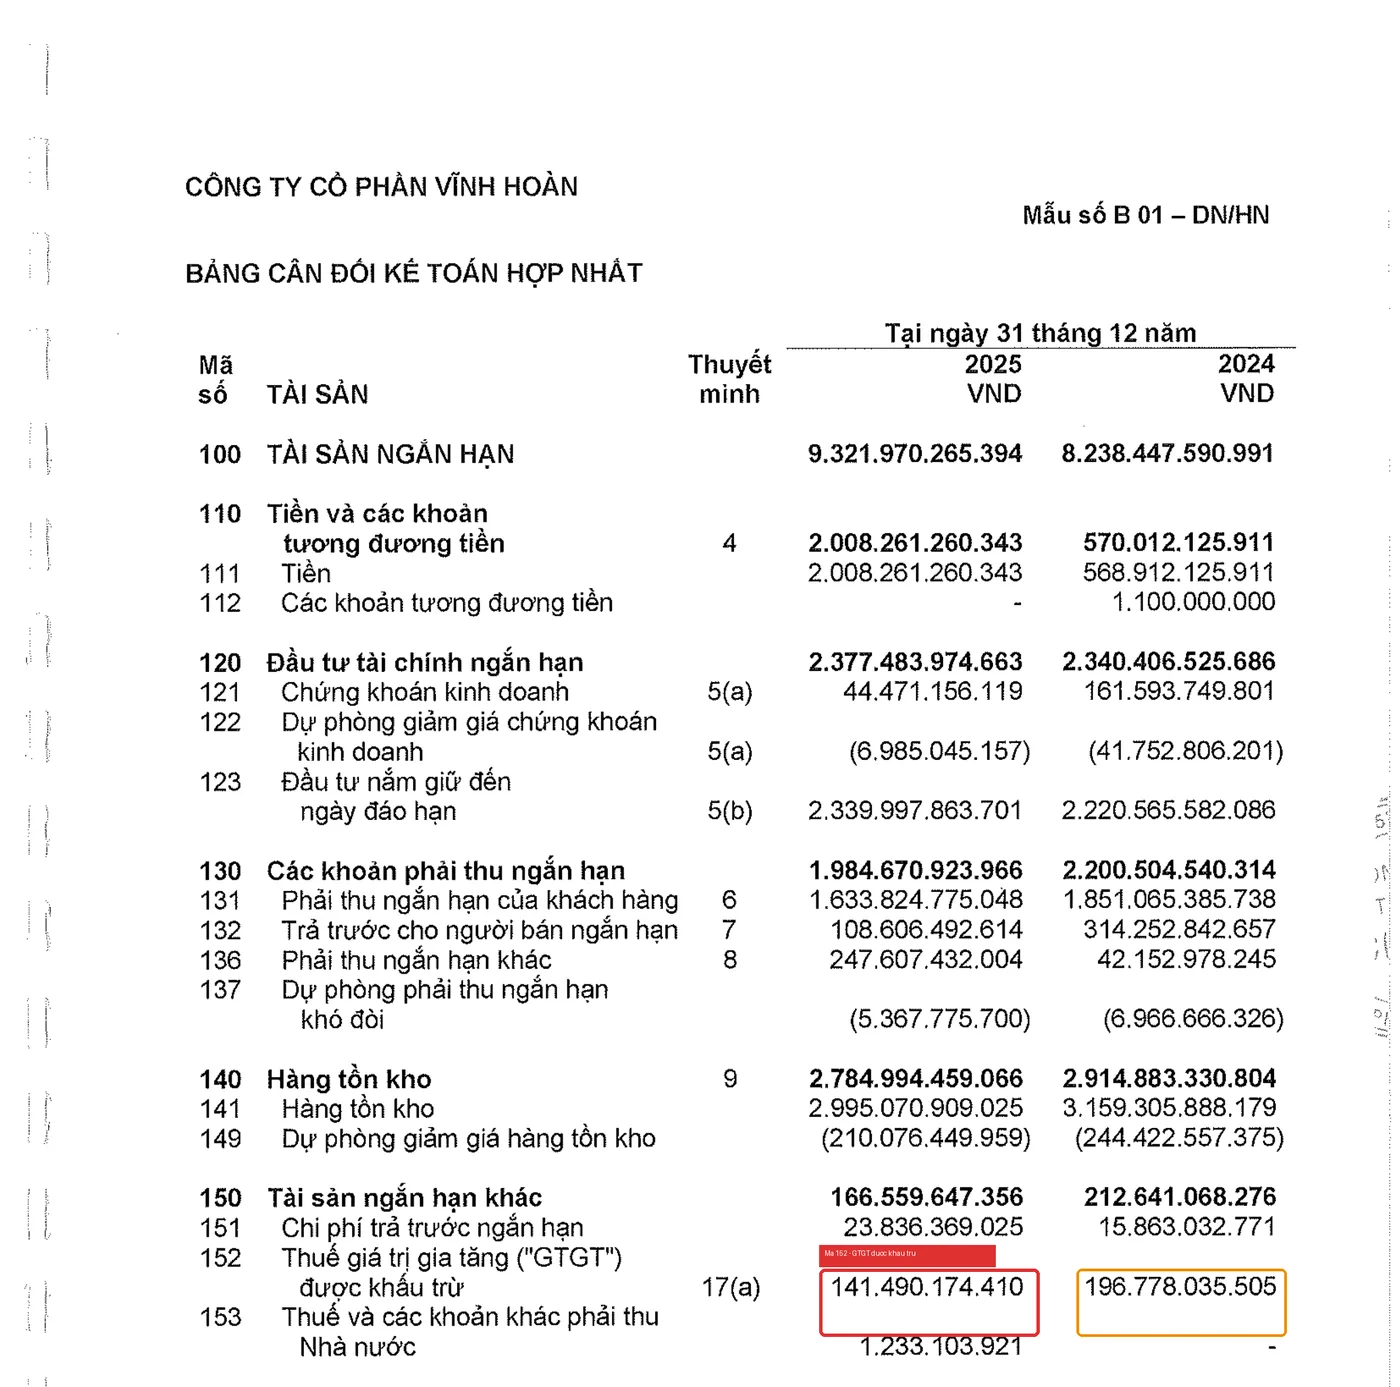
Vĩnh Hoàn (mã VHC) là doanh nghiệp xuất khẩu cá tra lớn nhất Việt Nam — ví dụ lý tưởng để thấy khoản này “to” cỡ nào. Trên Bảng cân đối kế toán hợp nhất kiểm toán năm 2025 (kiểm toán bởi PwC Việt Nam, báo cáo ký ngày 30/03/2026), mục “Tài sản ngắn hạn khác” (mã 150) có dòng:
Mã 152 — Thuế giá trị gia tăng (“GTGT”) được khấu trừ: 141.490.174.410 đồng (tại 31/12/2025), so với 196.778.035.505 đồng (tại 31/12/2024).
Con số này chiếm tới 141.490.174.410 / 166.559.647.356 = 84,9% toàn bộ mục “Tài sản ngắn hạn khác” của VHC — gần như là khoản mục duy nhất đáng kể trong nhóm này.
Thuyết minh 17(a) “Thuế và các khoản phải thu/phải nộp Nhà nước” cho thấy chi tiết biến động cả năm:
- Số dư đầu năm (1/1/2025): 196.778.035.505 đồng
- Phát sinh thêm trong năm (mua hàng, trả thuế GTGT đầu vào mới): 199.397.451.940 đồng
- Đã được cơ quan thuế hoàn/thực nộp trong năm: (178.092.103.217) đồng
- Phân loại lại/cấn trừ trong năm: (76.593.209.818) đồng
- Số dư cuối năm (31/12/2025): 141.490.174.410 đồng
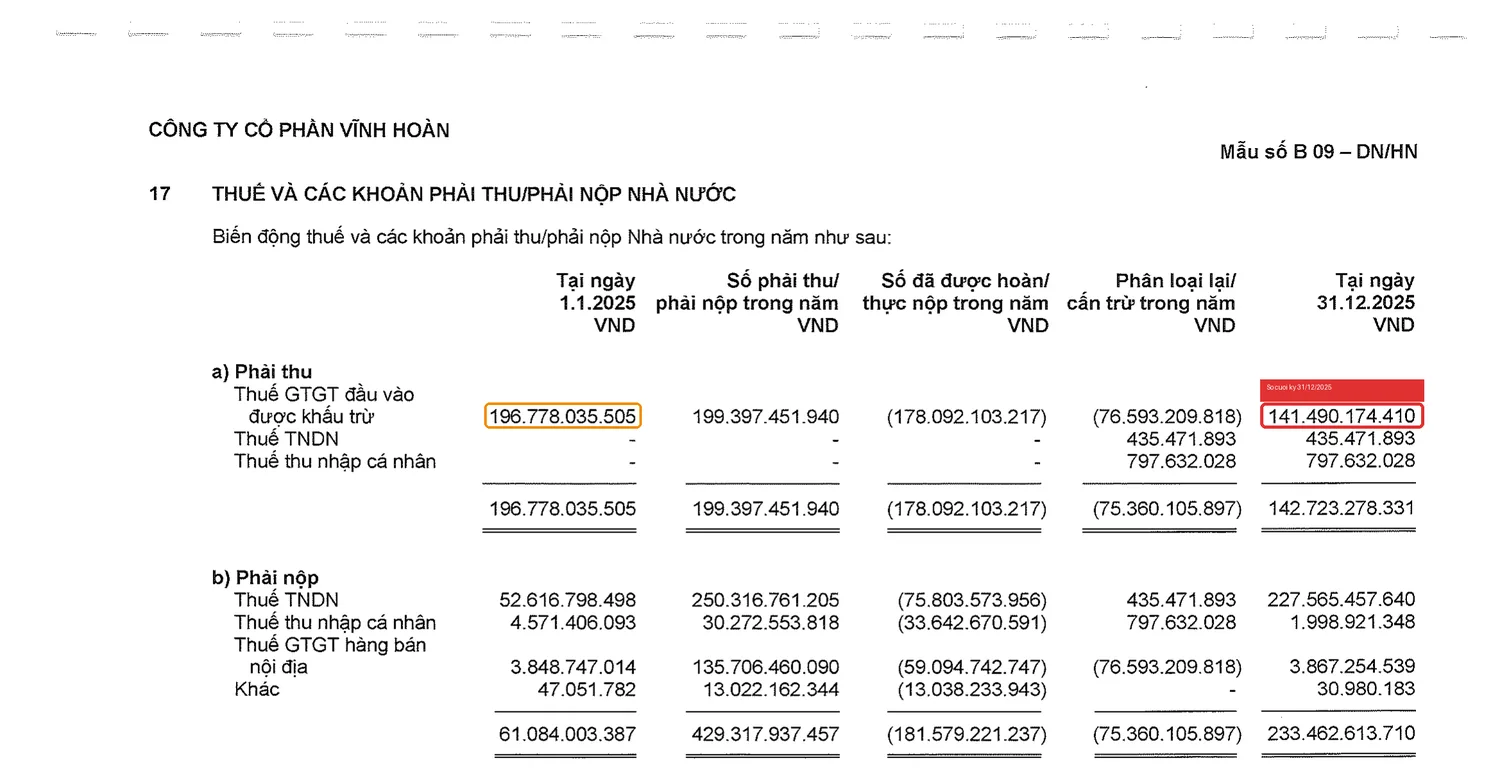
Bấm máy đối chiếu cho chắc: 196.778.035.505 + 199.397.451.940 − 178.092.103.217 − 76.593.209.818 = 141.490.174.410 — khớp đúng với số trên Bảng cân đối kế toán. Đây chính là cách “tự tay verify” mà mọi bài trong series này khuyến khích bạn làm trước khi tin bất kỳ con số nào.
Điều thú vị: trong năm 2025, VHC phát sinh thêm 199,4 tỷ đồng thuế GTGT đầu vào mới (do tiếp tục xuất khẩu), nhưng chỉ được hoàn về 178,1 tỷ đồng. Tốc độ “xin ra” luôn chậm hơn tốc độ “phát sinh vào” — dù số dư cuối kỳ giảm so với đầu năm (nhờ một đợt hoàn thuế lớn), khoản “chờ Nhà nước trả” vẫn treo hơn 141 tỷ đồng.
“Được khấu trừ” khác “được hoàn” ở điểm nào?
Hai khái niệm này hay bị nhầm lẫn với nhau. Nhìn bảng so sánh cho dễ hình dung:
| Tiêu chí | Thuế GTGT được khấu trừ | Thuế GTGT được hoàn |
|---|---|---|
| Bản chất | Số dư thuế đầu vào chưa bù hết, còn “treo” trên BCTC | Số tiền cơ quan thuế thực sự đã chuyển trả |
| Có phải tiền mặt? | Không — vẫn là khoản phải thu | Có — đã về tài khoản ngân hàng doanh nghiệp |
| Nằm ở đâu trên BCTC | Tài sản ngắn hạn khác (mã 152) | Không còn trên BCTC — đã chuyển thành Tiền |
| Điều kiện | Phát sinh tự động khi đầu vào > đầu ra | Phải nộp hồ sơ xin hoàn và được cơ quan thuế duyệt |
Nói cách khác: “được khấu trừ” là bước 1 (ghi nhận tài sản), “được hoàn” là bước 2 (tài sản đó biến thành tiền thật). Một doanh nghiệp có thể có số dư “được khấu trừ” rất lớn trong nhiều năm liền nếu chưa nộp hồ sơ xin hoàn, hoặc chọn cách để dành khấu trừ dần cho các kỳ sau thay vì xin hoàn ngay.
Vì sao hoàn thuế GTGT thường chậm?
Nếu bạn từng nghe ai đó than “công ty tôi xin hoàn thuế cả nửa năm chưa xong”, đây không phải chuyện ngẫu nhiên. Theo quy định hoàn thuế xuất khẩu, hồ sơ phải chứng minh được hàng hóa thực sự xuất khẩu, có hợp đồng, tờ khai hải quan, chứng từ thanh toán qua ngân hàng đầy đủ — và cơ quan thuế có quyền kiểm tra trước khi hoàn (đặc biệt với hồ sơ giá trị lớn hoặc doanh nghiệp có dấu hiệu rủi ro). Việc thẩm định kỹ này không phải để làm khó doanh nghiệp làm ăn đàng hoàng, mà vì đây chính là kẽ hở dễ bị lợi dụng nhất trong toàn bộ hệ thống thuế GTGT — như case study dưới đây sẽ cho thấy hậu quả có thể lớn tới mức nào nếu buông lỏng khâu này.
Case study kinh điển thế giới: gian lận hoàn thuế GTGT xoay vòng ở châu Âu
Nếu thuế GTGT được khấu trừ hợp lệ là chuyện Nhà nước “nợ” doanh nghiệp làm ăn thật, thì ở chiều ngược lại, châu Âu từng chứng kiến một trong những dạng gian lận thuế tinh vi và tốn kém bậc nhất lịch sử: gian lận hoàn thuế GTGT xoay vòng (carousel fraud / Missing Trader Intra-Community fraud). Cơ chế: một chuỗi công ty được dựng lên xuyên biên giới các nước EU, hàng hóa (thường là mặt hàng giá trị cao, dễ vận chuyển như điện thoại, linh kiện điện tử) được mua bán qua lại nhiều tầng. Một mắt xích trong chuỗi — gọi là “missing trader” — thu thuế GTGT đầu ra từ bên mua rồi biến mất trước khi nộp lại cho Nhà nước, trong khi các công ty hạ nguồn vẫn hợp lệ xin khấu trừ hoặc hoàn thuế đầu vào như bình thường. Vòng xoay này có thể lặp lại nhiều lần với cùng một lô hàng, rút ruột ngân sách hàng chục tỷ euro mỗi năm theo ước tính của Europol và Ủy ban châu Âu.
Vụ việc mang tính bước ngoặt về mặt pháp lý là hai vụ Axel Kittel kiện Bỉ và Bỉ kiện Recolta Recycling SPRL (án số C-439/04 và C-440/04), được Tòa án Công lý Châu Âu (ECJ) tuyên ngày 06/07/2006. Phán quyết thiết lập nguyên tắc “biết hoặc phải biết” (knew or should have known): một doanh nghiệp có thể bị từ chối quyền khấu trừ/hoàn thuế GTGT nếu giao dịch của họ nằm trong một chuỗi gian lận — dù bản thân họ không trực tiếp lừa đảo.
Dấu vết để lại: hồ sơ khấu trừ/hoàn thuế của các bên liên quan trông có vẻ hợp lệ về hình thức — đầy đủ hóa đơn, hợp đồng, chứng từ — nhưng bản chất không có giá trị gia tăng thực sự nào được tạo ra, chỉ là chuyển động giấy tờ để rút tiền ngân sách.
Bài học khi đọc BCTC doanh nghiệp Việt Nam: đây chính là lý do vì sao bất kỳ cơ quan thuế nào — không riêng Việt Nam — đều thẩm định hồ sơ hoàn thuế GTGT rất chặt và mất thời gian. Khi bạn thấy một doanh nghiệp xuất khẩu thật như VHC có số dư “Thuế GTGT được khấu trừ” hàng trăm tỷ đồng, đó là chuyện hoàn toàn bình thường và đã được kiểm toán xác nhận — nhưng đừng vội cộng nó chung với “Tiền và tương đương tiền” khi đánh giá khả năng thanh toán tức thời của doanh nghiệp. Nó là tài sản thật, chỉ là chưa phải tiền.
- Mở BCTC hợp nhất mới nhất của một doanh nghiệp xuất khẩu (thủy sản, dệt may hoặc gỗ) trên CafeF hoặc trang IR của công ty.
- Tìm Bảng cân đối kế toán, kéo tới mục “Tài sản ngắn hạn khác” (thường mã 150-153).
- Tìm dòng “Thuế GTGT được khấu trừ” — ghi lại số thuyết minh đi kèm rồi lật sang phần Thuyết minh để xem chi tiết biến động trong năm, giống cách bài này vừa làm với VHC.
Bẫy thường gặp / Đừng nhầm lẫn
- Tưởng đây là tiền mặt sẵn dùng. Đây là khoản phải thu, không phải tiền — doanh nghiệp chưa thể lấy ra chi tiêu ngay.
- Nhầm “thuế GTGT được khấu trừ” (tài sản) với “thuế GTGT phải nộp” (nợ phải trả). Hai dòng này nằm ở hai phía ngược nhau của Bảng cân đối kế toán — một bên là Nhà nước nợ doanh nghiệp, một bên là doanh nghiệp nợ Nhà nước.
- Tưởng số dư lớn là dấu hiệu bất thường/gian lận. Với doanh nghiệp xuất khẩu, số dư lớn là đặc thù ngành, không phải red flag — miễn là đã được kiểm toán xác nhận và biến động khớp giữa Bảng cân đối kế toán với Thuyết minh.
- Quên đối chiếu số trên Bảng cân đối kế toán với Thuyết minh chi tiết. Luôn cộng tay lại phần biến động trong năm (đầu kỳ + phát sinh − đã hoàn − cấn trừ) để chắc chắn khớp với số cuối kỳ, như cách bài này đã làm với VHC.
Câu hỏi thường gặp
1. Thuế GTGT được khấu trừ khác thuế GTGT được hoàn thế nào?
“Được khấu trừ” là số dư thuế đầu vào chưa bù hết, vẫn nằm trên BCTC dưới dạng tài sản. “Được hoàn” là khi cơ quan thuế đã duyệt và chuyển tiền thật về, lúc đó khoản này biến mất khỏi mục tài sản ngắn hạn khác và chuyển thành Tiền.
2. Vì sao chỉ doanh nghiệp xuất khẩu mới có số dư này lớn?
Vì hàng xuất khẩu chịu thuế suất GTGT đầu ra 0%, trong khi doanh nghiệp vẫn phải trả thuế GTGT đầu vào khi mua nguyên liệu, dịch vụ trong nước — không có gì để bù trừ nên số dư cứ tích lũy.
3. Khoản này có tính vào tài sản có tính thanh khoản cao không?
Không nên. Khi tính các chỉ số thanh khoản nhanh (quick ratio), nhiều nhà phân tích loại khoản này ra vì nó không thể chuyển thành tiền ngay lập tức như tiền gửi ngân hàng.
4. Hoàn thuế GTGT thường mất bao lâu?
Không có mốc cố định — phụ thuộc hồ sơ, mức độ rủi ro cơ quan thuế đánh giá và có bị kiểm tra trước hoàn hay không. Thực tế nhiều doanh nghiệp xuất khẩu chờ vài tháng đến cả năm, như số liệu VHC cho thấy: phát sinh mới 199,4 tỷ nhưng chỉ được hoàn 178,1 tỷ trong cùng năm.
Đọc tiếp trong series
- Muốn đọc lại toàn bộ Bảng cân đối kế toán từ đầu: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Đọc kỹ hơn phần Tài sản trên BCTC: Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho
- Một khoản mục “trông giống tiền nhưng chưa chắc tiêu được ngay” khác: Tiền bị hạn chế sử dụng là gì?
- Vì sao lãi kế toán và tiền thật trong túi là hai chuyện khác nhau: Lãi to mà vẫn thiếu tiền? Dòng tiền vs lợi nhuận
Nguồn tham khảo
- BCTC hợp nhất kiểm toán CTCP Vĩnh Hoàn (VHC) năm tài chính 2025, kiểm toán bởi Công ty TNHH PwC (Việt Nam), báo cáo số HCM18215, ký 30/03/2026 (nguồn: static2.vietstock.vn, truy cập 09/2026)
- Thông tư 219/2013/TT-BTC hướng dẫn thi hành Luật Thuế giá trị gia tăng
- Luật Thuế giá trị gia tăng số 48/2024/QH15, hiệu lực từ 01/07/2025
- Court of Justice of the European Union, Joined Cases C-439/04 and C-440/04, Axel Kittel v. Belgian State and Belgian State v. Recolta Recycling SPRL, phán quyết 06/07/2006
- Europol / European Commission — báo cáo về gian lận VAT carousel (Missing Trader Intra-Community fraud) tại EU
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.