Cô Ba bán tạp hóa đầu hẻm góp 30% vốn chung xe bánh mì với chị hàng xóm — cô Ba không đứng bán, không quản lý, chỉ góp tiền rồi cuối năm ngồi chờ chia lời. Cuối năm, xe bánh mì lãi 10 triệu, sổ sách ghi cô Ba “được chia” 3 triệu. Nhưng 3 triệu đó vẫn nằm trong ngăn kéo tiền của xe bánh mì — chị hàng xóm đang dùng để mua thêm bột, thêm lò cho năm sau. Cô Ba lãi trên giấy, còn tiền mặt trong túi cô Ba là… 0 đồng.
Nhiều công ty niêm yết trên sàn cũng có một khoản y hệt vậy, gọi là “công ty liên kết” — và dòng lãi từ đó đọc lên nghe rất to, nhưng không phải lúc nào cũng là tiền thật đã về túi công ty.
- Hiểu công ty liên kết khác công ty con và công ty liên doanh thế nào
- Biết dòng “Phần lãi trong công ty liên kết” nằm ở đâu trên BCTC và vì sao có
- Đọc được ví dụ thật từ BCTC REE: 717 tỷ đồng, chiếm 27% lợi nhuận trước thuế
- Phân biệt được lãi ghi sổ và tiền mặt thực nhận qua Báo cáo lưu chuyển tiền tệ
- Tránh bẫy tưởng “lợi nhuận cao” luôn đồng nghĩa “tiền về nhiều”
Công ty liên kết là gì?
Công ty liên kết là công ty mà một doanh nghiệp khác (gọi là nhà đầu tư) có “ảnh hưởng đáng kể” — thường ứng với tỷ lệ sở hữu 20–50% quyền biểu quyết — nhưng không đủ quyền chi phối. Theo Chuẩn mực kế toán Việt Nam VAS 07, đây là mức sở hữu đủ để có tiếng nói trong các quyết định lớn (VD được cử người vào HĐQT, tham gia hoạch định chính sách) nhưng không được toàn quyền quyết định như với công ty con.
Ba khái niệm hay bị lẫn với nhau:
- Công ty con: sở hữu >50%, có quyền chi phối → hợp nhất từng dòng doanh thu, chi phí, tài sản vào BCTC hợp nhất (đọc thêm ở bài “BCTC hợp nhất và riêng lẻ khác nhau thế nào”).
- Công ty liên doanh: đồng kiểm soát cùng (các) bên khác theo thỏa thuận, không bên nào một mình quyết được.
- Công ty liên kết: có ảnh hưởng đáng kể (thường 20–50%), không kiểm soát, không đồng kiểm soát — ghi nhận theo phương pháp vốn chủ sở hữu (equity method).
Phương pháp vốn chủ sở hữu, nói đơn giản: ban đầu ghi nhận khoản đầu tư theo giá gốc (số tiền đã bỏ ra mua cổ phần), sau đó mỗi năm điều chỉnh tăng/giảm giá trị khoản đầu tư đó theo đúng tỷ lệ phần trăm lãi/lỗ mà công ty liên kết tạo ra — giống hệt cách cô Ba “được chia” 3 triệu trên sổ sách dù chưa cầm tiền.
REE — công ty “mẹ” của một loạt nhà máy điện, nước mà không sở hữu quá bán
Ví dụ dễ hình dung nhất trên sàn là Công ty Cổ phần Cơ Điện Lạnh (REE). Nhìn tên thì tưởng REE chỉ làm máy lạnh, nhưng phần lớn giá trị công ty nằm ở mảng đầu tư hạ tầng điện — nước, theo mô hình: góp vốn 20–44% vào một loạt nhà máy thủy điện, nhiệt điện, công ty cấp nước, không sở hữu quá bán bất kỳ đơn vị nào.
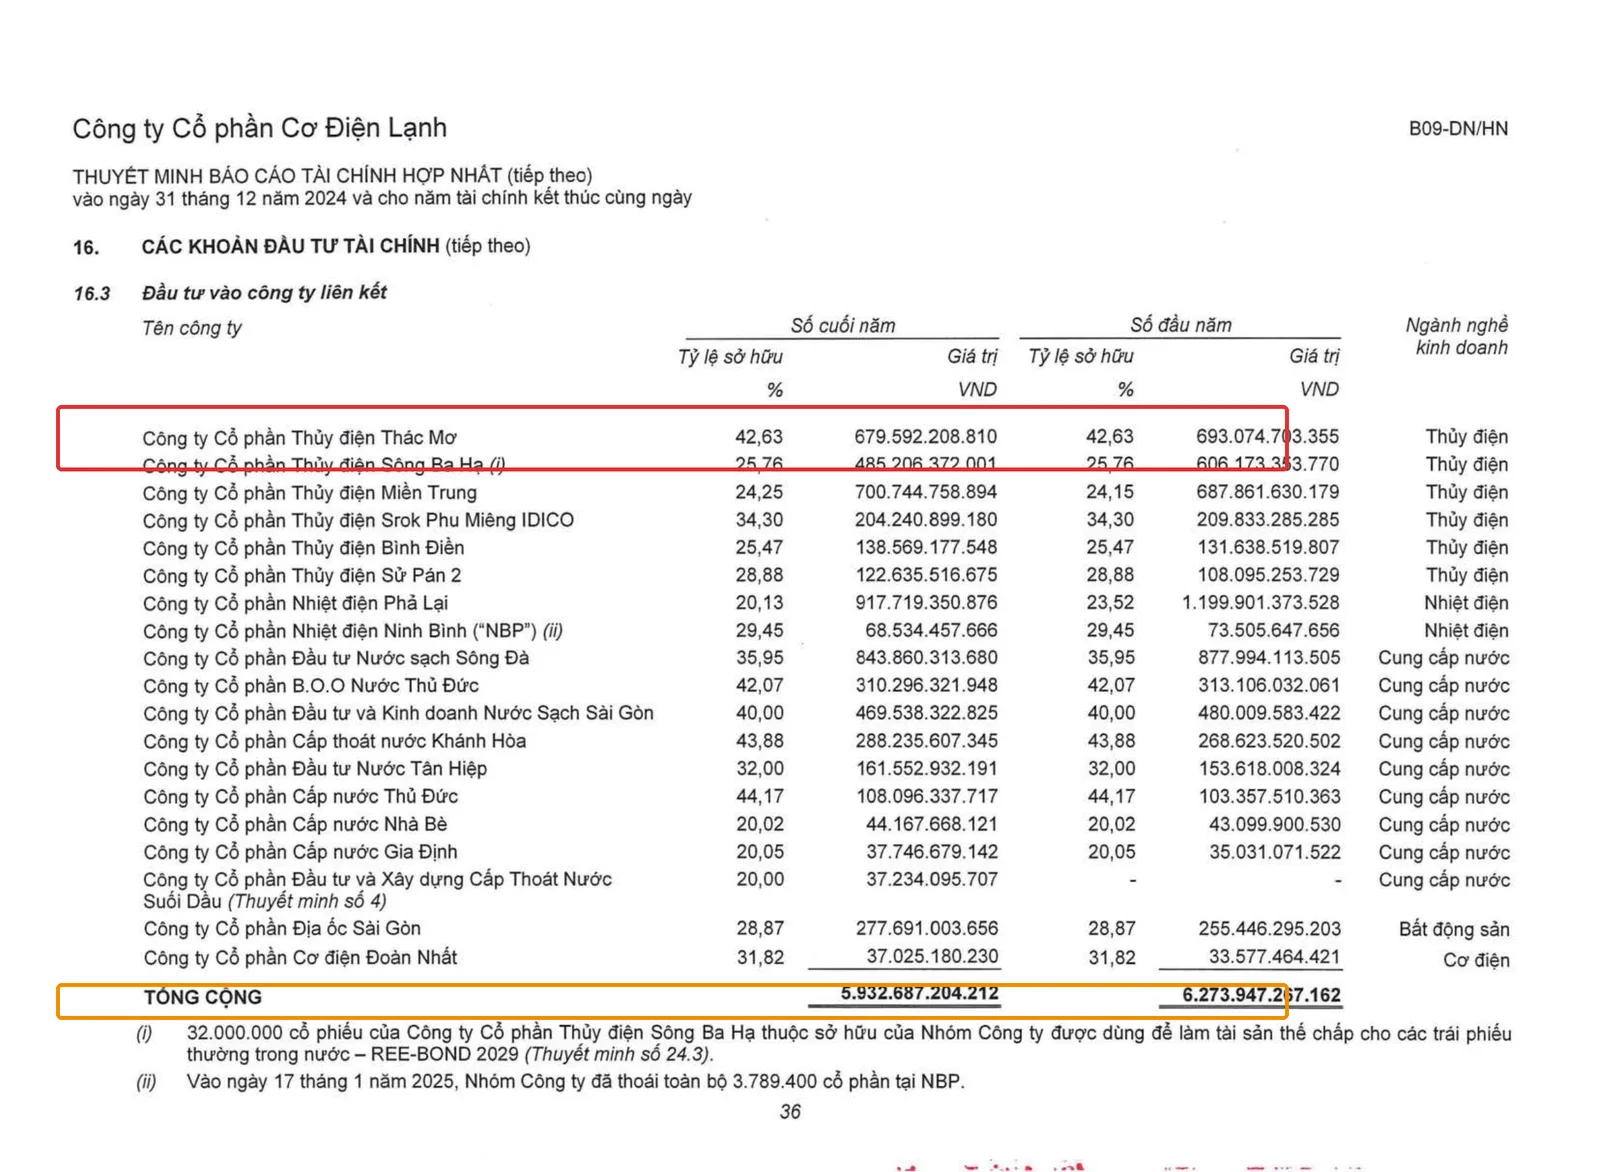
Theo Thuyết minh 16.3 “Đầu tư vào công ty liên kết”, BCTC hợp nhất kiểm toán REE năm 2024 (trang 39 file PDF, trang in “36”), tính đến 31/12/2024 REE có cổ phần tại: CTCP Thủy điện Thác Mơ (42,63%), CTCP Thủy điện Sông Ba Hạ (25,76%), CTCP Thủy điện Miền Trung (24,25%), CTCP Nhiệt điện Phả Lại (20,13%), CTCP Đầu tư Nước sạch Sông Đà (35,95%)… tổng cộng gần 20 công ty liên kết, tổng giá trị khoản đầu tư 5.932.687.204.212 đồng.
Đây không phải là chuyện ngẫu nhiên. Nhà máy điện/nước đòi hỏi vốn đầu tư ban đầu cực lớn, thời gian hoàn vốn dài (thủy điện có thể 15–20 năm), thường gắn với hợp đồng mua bán điện (PPA) riêng cho từng nhà máy và cơ chế đấu giá/xin cấp phép riêng lẻ theo từng dự án. Vì vậy các nhà đầu tư hạ tầng ở Việt Nam thường chọn góp vốn chung thay vì ôm trọn 100% một nhà máy — vừa chia sẻ rủi ro vốn, vừa tận dụng được năng lực vận hành của đối tác địa phương. Kết quả là trên BCTC của REE xuất hiện rất nhiều công ty liên kết thay vì công ty con.
“Phần lãi trong công ty liên kết” nằm ở đâu trên BCTC?
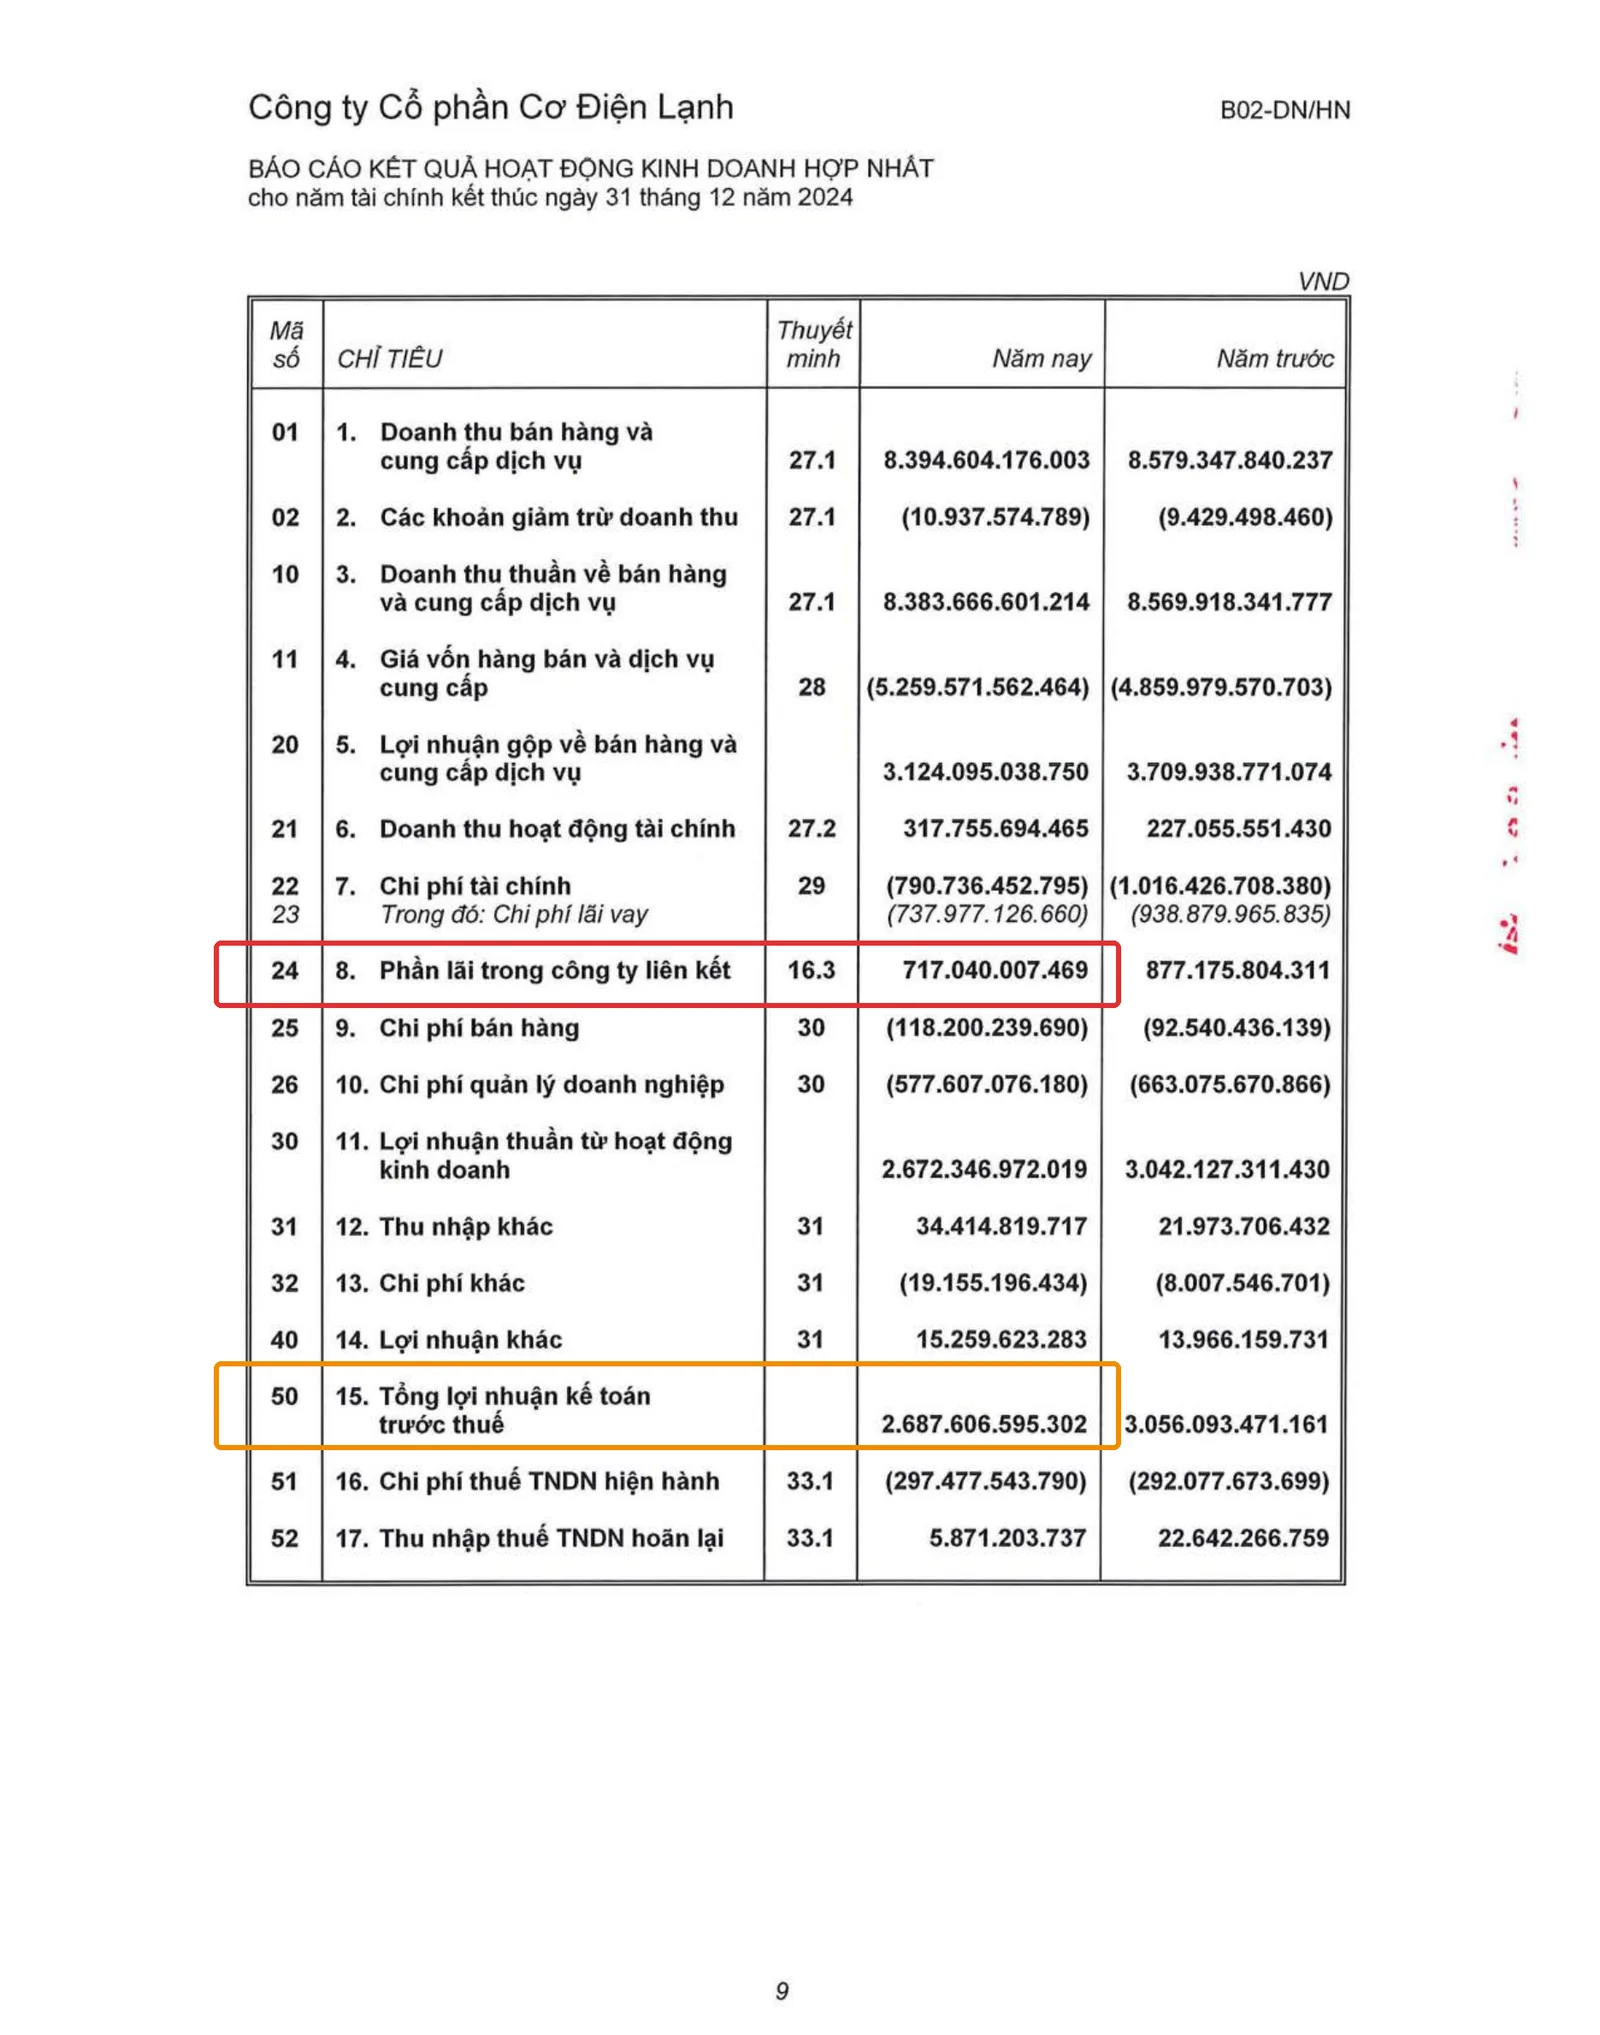
Trên Báo cáo kết quả hoạt động kinh doanh hợp nhất REE năm 2024 (trang 12 file PDF, trang in “9”), mã số 24 ghi: “8. Phần lãi trong công ty liên kết — Thuyết minh 16.3 — 717.040.007.469 đồng” (năm 2024), so với 877.175.804.311 đồng năm 2023.
Dòng này nằm ngay dưới “Chi phí tài chính” và trên “Chi phí bán hàng” — tức là được cộng thẳng vào lợi nhuận trước khi ra “Tổng lợi nhuận kế toán trước thuế” (mã số 50, năm 2024 là 2.687.606.595.302 đồng). Bấm máy tính nhanh:
717.040.007.469 / 2.687.606.595.302 = 26,68%
Gần 27% lợi nhuận trước thuế của REE năm 2024 đến từ một dòng kế toán duy nhất — không phải từ bán máy lạnh, không phải từ cho thuê văn phòng, mà từ việc “được chia phần lãi” theo tỷ lệ sở hữu tại các công ty thủy điện, nhiệt điện, nước sạch. Đây chính là bản chất phương pháp vốn chủ sở hữu: REE không hợp nhất doanh thu/chi phí của Thác Mơ hay Sông Ba Hạ vào BCTC của mình (vì không sở hữu quá bán), mà chỉ ghi nhận đúng PHẦN LÃI TƯƠNG ỨNG TỶ LỆ SỞ HỮU trên 1 dòng duy nhất.
Vì sao con số này không phải là tiền mặt?
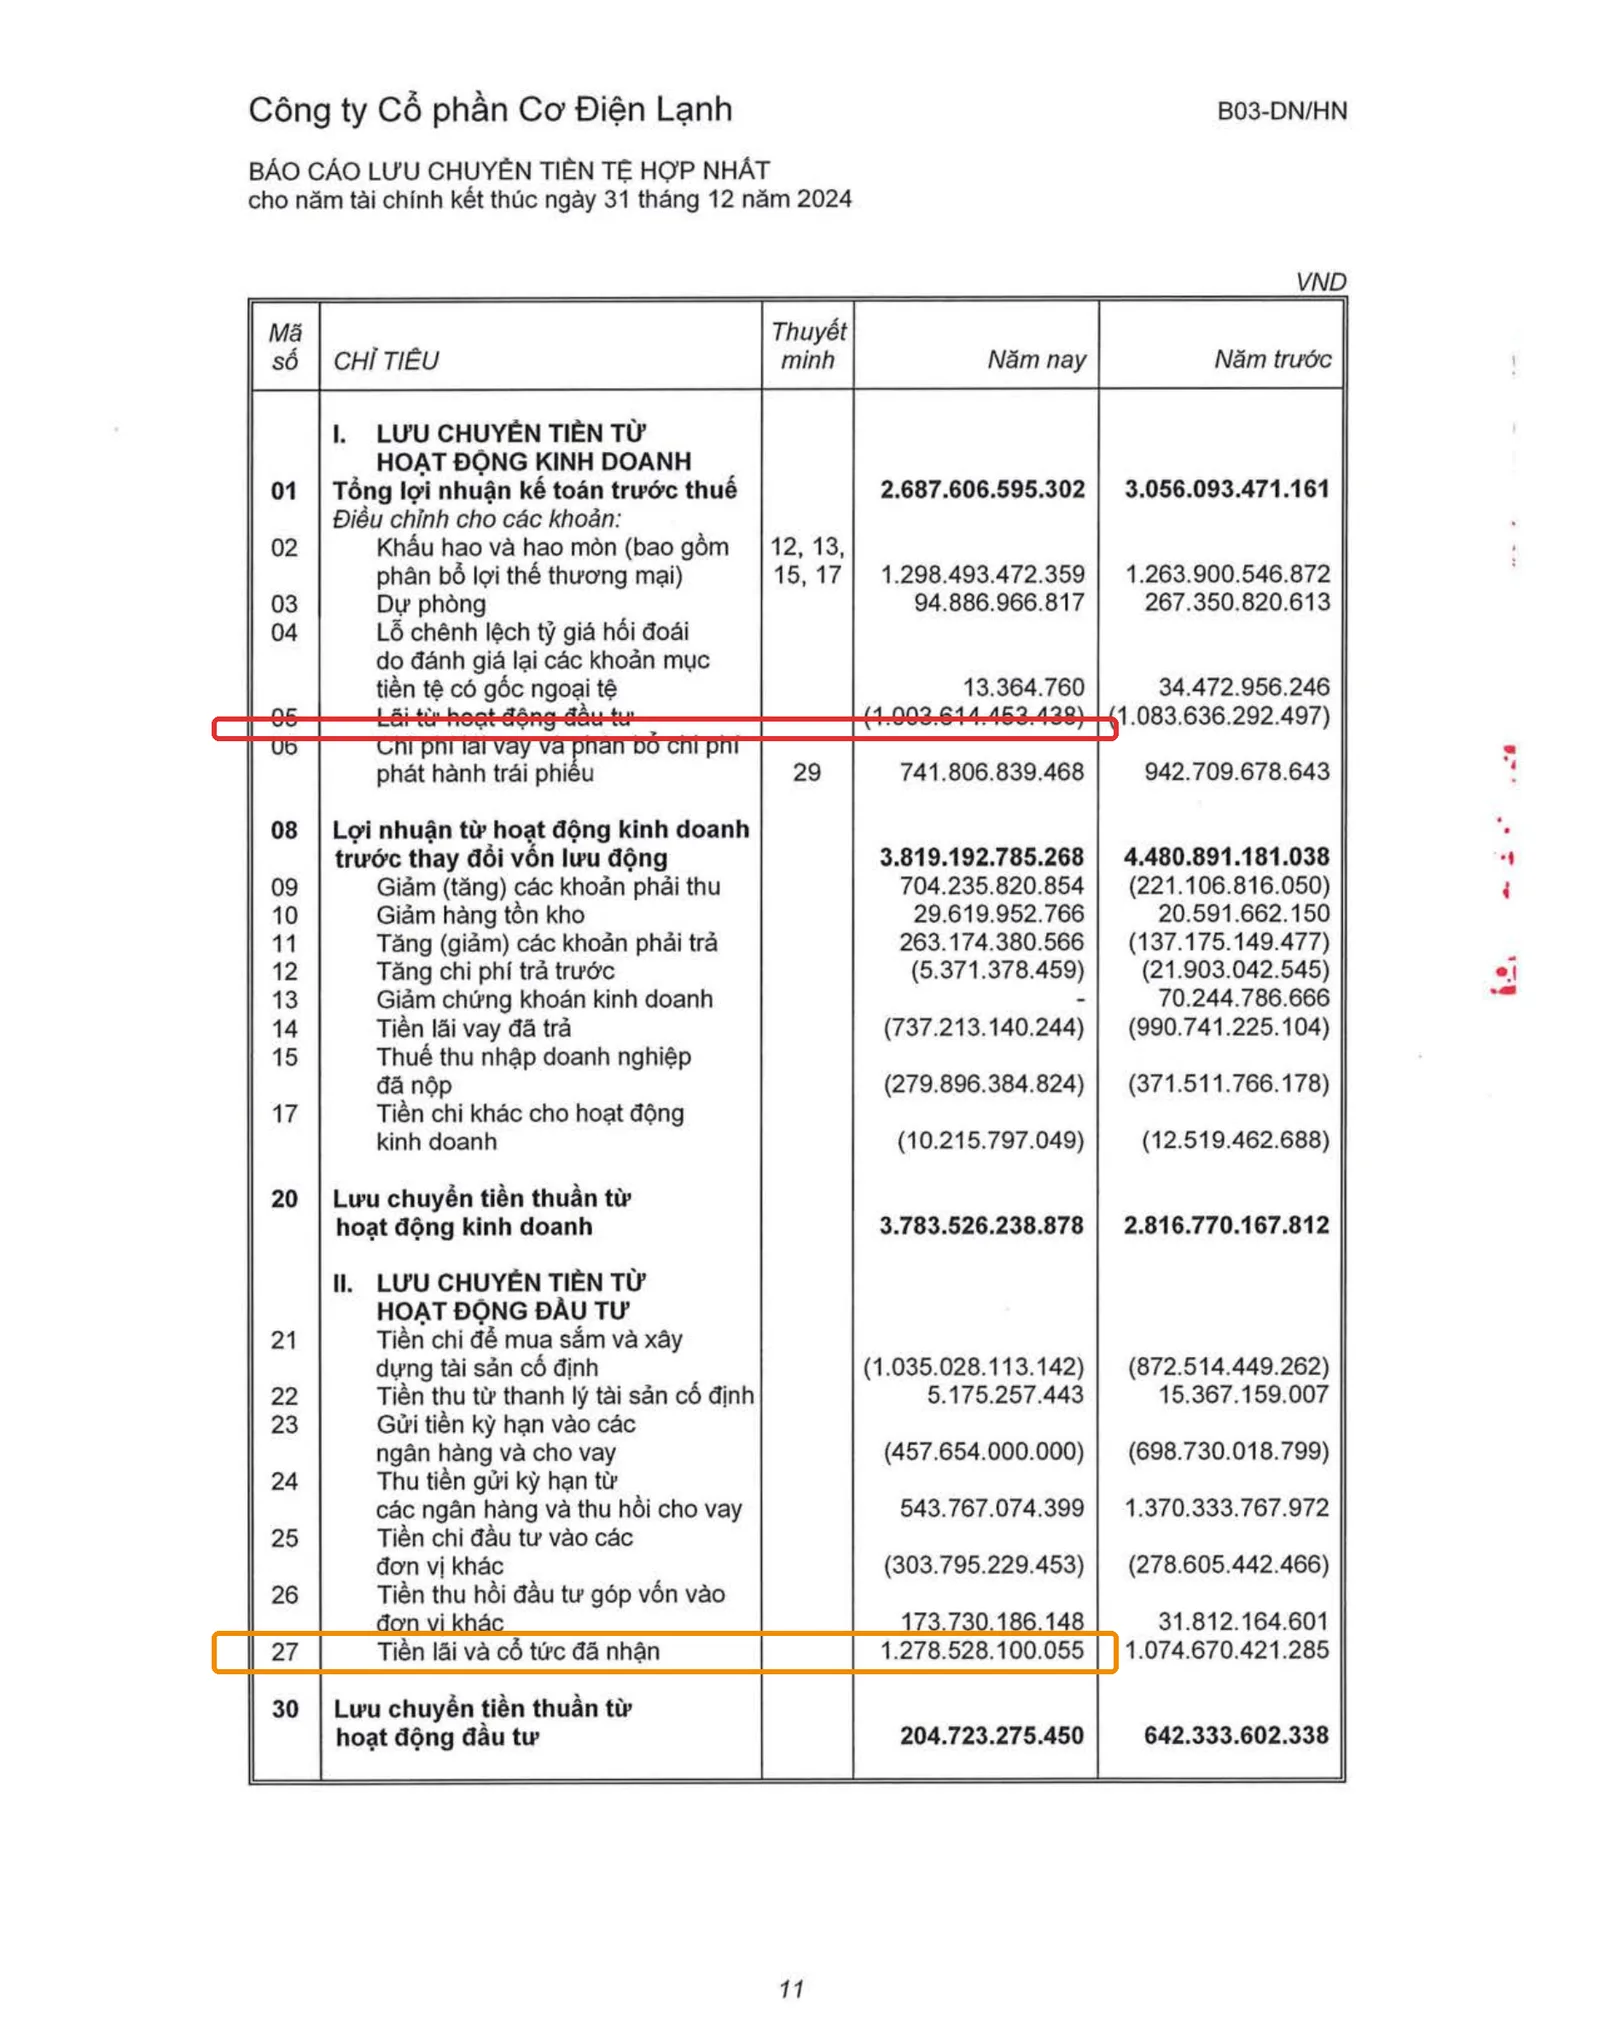
Đây là chỗ nhiều người mới đọc BCTC hay hiểu nhầm nhất: thấy lợi nhuận trước thuế 2.687 tỷ, tưởng công ty có ngần ấy tiền để dùng. Nhưng Báo cáo lưu chuyển tiền tệ hợp nhất REE (trang 14 file PDF, trang in “11”) lại cho thấy một câu chuyện khác.
Khi tính dòng tiền từ hoạt động kinh doanh theo phương pháp gián tiếp, kế toán viên bắt đầu từ “Tổng lợi nhuận kế toán trước thuế” (2.687.606.595.302 đồng), rồi phải điều chỉnh loại trừ hàng loạt khoản không phải tiền mặt — trong đó có dòng mã số 05: “Lãi từ hoạt động đầu tư — (1.003.614.453.438) đồng”. Dấu ngoặc đơn nghĩa là bị TRỪ RA. Khoản này gộp cả phần lãi công ty liên kết (717 tỷ) và một số khoản lãi đầu tư tài chính khác — tất cả đều là lãi ghi sổ, chưa phải tiền đã về.
Vậy tiền mặt thực sự về REE trong năm là bao nhiêu? Nhìn xuống phần “Lưu chuyển tiền từ hoạt động đầu tư”, dòng mã số 27 ghi: “Tiền lãi và cổ tức đã nhận — 1.278.528.100.055 đồng”. Đây mới là số tiền mặt thật sự chảy vào công ty từ lãi tiền gửi và cổ tức của mọi khoản đầu tư (gộp chung, không tách riêng phần từ công ty liên kết) — một con số hoàn toàn khác với 717 tỷ lãi ghi sổ ở báo cáo KQKD.
Một chi tiết củng cố thêm bài học này: trên Bảng cân đối kế toán, số dư “Đầu tư vào công ty liên kết” (mã 252) lại GIẢM từ 6.273,9 tỷ (đầu năm) xuống 5.932,7 tỷ (cuối năm) — dù công ty liên kết vẫn lãi 717 tỷ trong năm. Lý do: theo phương pháp vốn chủ sở hữu, khi công ty liên kết trả cổ tức tiền mặt, giá trị khoản đầu tư trên sổ sách của REE bị TRỪ ĐI đúng bằng số cổ tức nhận được (vì phần vốn “để lại” trong công ty liên kết đã giảm) — cộng thêm việc một công ty liên kết (Nhiệt điện Ninh Bình) bị thoái vốn hoàn toàn ngay đầu năm 2025. Nói cách khác: lãi ghi sổ tăng không có nghĩa khoản đầu tư tăng theo, vì phần lãi đó có thể đã “chảy ra” dưới dạng cổ tức tiền mặt — đúng bản chất của phương pháp vốn chủ sở hữu.
- Mở BCTC hợp nhất kiểm toán mới nhất của 1 công ty bạn quan tâm (tải theo hướng dẫn bài “Tải báo cáo tài chính doanh nghiệp niêm yết ở đâu”).
- Vào Báo cáo kết quả hoạt động kinh doanh, tìm dòng “Phần lãi trong công ty liên kết, liên doanh” (thường ngay dưới “Chi phí tài chính”).
- Nếu có số ở dòng này, lật sang phần Thuyết minh cùng số thứ tự để xem chi tiết công ty liên kết đó là ai, sở hữu bao nhiêu %.
- Đối chiếu với Báo cáo lưu chuyển tiền tệ, dòng “Lãi từ hoạt động đầu tư” (bị trừ) và “Tiền lãi, cổ tức đã nhận” (dòng tiền thực) để biết bao nhiêu % là tiền mặt thật.
Case study kinh điển thế giới: Parmalat (Ý, 2003)
Parmalat từng là tập đoàn sữa lớn nhất nước Ý, niêm yết công khai, báo cáo tài chính năm nào cũng đẹp. Nhưng phía sau là một mạng lưới hàng chục công ty con và công ty liên kết ở nước ngoài — nổi bật nhất là Bonlat Financing Corporation đặt tại quần đảo Cayman — được dùng để dựng lên tài sản và lợi nhuận không có thật.
Bằng chứng sụp đổ toàn bộ hệ thống này xuất hiện ngay trên giấy tờ tài chính: Parmalat khai có một tài khoản ngân hàng tại Bank of America trị giá 3,95 tỷ euro, kèm thư xác nhận số dư. Tháng 12/2003, khi kiểm toán viên gửi thư xác minh trực tiếp, Bank of America trả lời: tài khoản đó không tồn tại. Toàn bộ cấu trúc sụp đổ chỉ trong vài ngày — Parmalat phá sản với khoản nợ ròng ước tính hơn 14 tỷ euro, gấp nhiều lần số liệu công bố trước đó. Năm 2008, tòa án Milan (Ý) kết án nhà sáng lập Calisto Tanzi 10 năm tù vì gian lận báo cáo tài chính, dựa trên điều tra của CONSOB — cơ quan quản lý chứng khoán Ý (nguồn: kết luận điều tra CONSOB, bản án tòa Milan 2008, tường thuật đồng thời của Reuters và The New York Times).
Bài học cho người đọc BCTC Việt Nam: vụ Parmalat là trường hợp cực đoan (giả mạo hoàn toàn), nhưng logic rút ra thì áp dụng được ngay cho việc đọc BCTC hàng ngày — bất cứ khi nào lợi nhuận công ty phụ thuộc nhiều vào các đơn vị liên kết/công ty con khó kiểm chứng độc lập (nhất là ở nước ngoài, hoặc cấu trúc sở hữu chồng chéo), nhà đầu tư nên đối chiếu con số lãi ghi sổ với dòng tiền thực tế đã về — đúng thao tác chúng ta vừa làm với REE ở trên, chỉ khác REE là một ví dụ hoàn toàn minh bạch, có kiểm toán rõ ràng.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm công ty liên kết với công ty con. Công ty con hợp nhất từng dòng doanh thu/chi phí vào BCTC; công ty liên kết chỉ xuất hiện dưới 1 dòng lãi/lỗ duy nhất trên KQKD và 1 dòng giá trị đầu tư trên BCĐKT.
- Tưởng “Phần lãi trong công ty liên kết” là tiền mặt ngay lập tức. Như đã thấy với REE, đây là lãi ghi sổ theo phương pháp vốn chủ sở hữu — phải đối chiếu Báo cáo lưu chuyển tiền tệ mới biết bao nhiêu là tiền thật.
- Quên rằng số dư “Đầu tư vào công ty liên kết” có thể GIẢM dù công ty liên kết đang lãi. Vì nhận cổ tức tiền mặt hoặc thoái vốn đều làm giảm giá trị sổ sách khoản đầu tư này.
- Không phân biệt lãi hợp nhất và lãi trên BCTC riêng lẻ của công ty mẹ. Trên BCTC riêng lẻ, công ty mẹ chỉ ghi nhận cổ tức thực nhận từ công ty liên kết (theo phương pháp giá gốc), không ghi phần lãi tương ứng tỷ lệ sở hữu như trên BCTC hợp nhất — đây cũng là một phần lý do lợi nhuận công ty mẹ riêng lẻ và hợp nhất chênh lệch nhau (đọc thêm ở bài “BCTC hợp nhất và riêng lẻ khác nhau thế nào”).
Câu hỏi thường gặp
Công ty liên kết khác công ty con thế nào?
Công ty con bị công ty mẹ sở hữu >50% và chi phối, được hợp nhất từng dòng vào BCTC hợp nhất. Công ty liên kết chỉ bị sở hữu ở mức “ảnh hưởng đáng kể” (thường 20–50%), không bị chi phối, chỉ xuất hiện qua 1 dòng lãi/lỗ theo phương pháp vốn chủ sở hữu.
Vì sao lợi nhuận từ công ty liên kết không phải là tiền mặt?
Vì đây là phần lãi được ghi nhận tương ứng tỷ lệ sở hữu ngay khi công ty liên kết công bố lãi, bất kể công ty liên kết đã chia cổ tức hay chưa. Chỉ khi công ty liên kết thực sự trả cổ tức tiền mặt, khoản tiền đó mới xuất hiện trên Báo cáo lưu chuyển tiền tệ.
Phần lãi trong công ty liên kết nằm ở dòng nào trên BCTC?
Trên Báo cáo kết quả hoạt động kinh doanh hợp nhất, thường nằm ngay dưới dòng “Chi phí tài chính” và trên “Chi phí bán hàng”, có ghi số thuyết minh tương ứng để tra chi tiết.
Khi nào công ty liên kết trở thành công ty con?
Khi nhà đầu tư tăng tỷ lệ sở hữu lên mức đủ để chi phối (thường là >50% quyền biểu quyết, hoặc có quyền chi phối theo thỏa thuận dù sở hữu thấp hơn) — lúc đó cách hạch toán chuyển từ phương pháp vốn chủ sở hữu sang hợp nhất toàn bộ.
Cổ tức từ công ty liên kết ghi nhận thế nào?
Trên BCTC hợp nhất, cổ tức nhận từ công ty liên kết làm giảm giá trị khoản đầu tư trên Bảng cân đối kế toán (vì phần vốn “để lại” trong công ty liên kết giảm đi), đồng thời xuất hiện là dòng tiền mặt thực nhận trên Báo cáo lưu chuyển tiền tệ.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- BCTC hợp nhất và riêng lẻ khác nhau thế nào
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận
- 4 loại lợi nhuận: gộp, thuần, trước thuế, sau thuế
- Lợi ích cổ đông không kiểm soát là gì?
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam VAS 07 — Kế toán các khoản đầu tư vào công ty liên kết (Bộ Tài chính).
- Thông tư 202/2014/TT-BTC — Hướng dẫn phương pháp lập và trình bày BCTC hợp nhất.
- IAS 28 — Investments in Associates and Joint Ventures (IASB), đối chiếu quốc tế.
- CFA Institute — Financial Statement Analysis curriculum, phần Equity Method of Accounting.
- BCTC hợp nhất kiểm toán năm 2024 — Công ty Cổ phần Cơ Điện Lạnh (REE), truy cập 2026-08-22.
- Kết luận điều tra CONSOB & bản án tòa án Milan 2008 (vụ Parmalat SpA); Reuters, The New York Times (tường thuật 12/2003).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.