Cô Ba bán tạp hóa đầu hẻm góp 200 triệu vào quán cà phê của người quen cách đây năm năm. Sổ tay của cô vẫn ghi đúng một dòng: “đã góp 200 triệu”. Hôm nay có người hỏi mua lại phần góp đó với giá 375 triệu, nhưng trong sổ của cô vẫn là 200 triệu. Báo cáo tài chính của doanh nghiệp niêm yết ở Việt Nam cũng đang làm đúng như vậy với dòng “Đầu tư góp vốn vào đơn vị khác”.
- Hiểu “đầu tư góp vốn vào đơn vị khác” (mã số 253) là khoản doanh nghiệp bỏ vốn vào công ty khác mà không kiểm soát, cũng không có ảnh hưởng đáng kể.
- Biết vì sao dòng này ghi theo giá gốc, và vì sao số trên Bảng cân đối kế toán có thể thấp hơn giá trị thật (ví dụ REE và cổ phiếu SHP).
- Tự mở Thuyết minh số 17 để tìm giá gốc, dự phòng và giá trị hợp lý của từng khoản.
- Nhận ra khi nào khoản này đáng đọc kỹ, qua một vụ nổi tiếng thế giới (Valeant và Philidor).
Đầu tư góp vốn vào đơn vị khác là gì?
Đầu tư góp vốn vào đơn vị khác là khoản vốn doanh nghiệp bỏ vào một công ty khác, dưới dạng cổ phiếu hoặc phần vốn góp, khi doanh nghiệp không kiểm soát và cũng không có ảnh hưởng đáng kể tới công ty đó. Nó nằm trong nhóm “Đầu tư tài chính dài hạn” (mã số 250) của Bảng cân đối kế toán, ngay dưới dòng “Đầu tư vào công ty liên kết” (mã số 252).
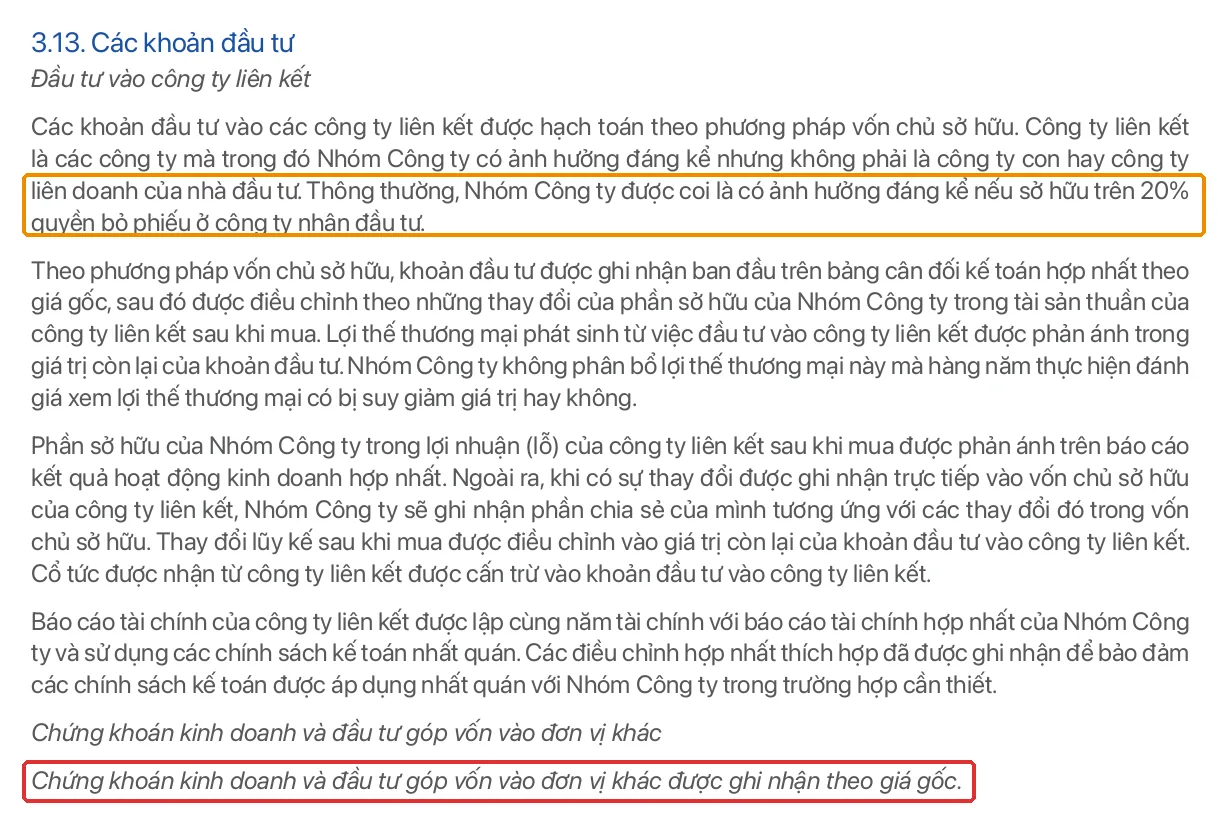
Ranh giới giữa hai dòng này là quyền ảnh hưởng. Chính thuyết minh của REE viết rằng thông thường nhóm công ty được coi là có ảnh hưởng đáng kể nếu sở hữu trên 20% quyền biểu quyết ở công ty nhận đầu tư. Dưới ngưỡng đó, và không có ghế quản trị hay thỏa thuận đặc biệt, khoản vốn thường rơi vào mã 253. Công ty con (kiểm soát) thì không nằm ở đây vì phải hợp nhất, bạn có thể xem lại cách phân biệt ở bài BCTC hợp nhất và riêng lẻ khác nhau thế nào.
Hình dung cho dễ: chị Lan kế toán đi chợ Bà Chiểu mua một ít cổ phiếu ngân hàng cho vui, còn chú Bảy chạy Grab góp hụi với anh em trong xóm. Cả hai đều “có phần” trong một nơi khác, nhưng không ai quyết định được nơi đó chạy thế nào. Đó là tinh thần của mã 253.
Vì sao dòng này ghi theo giá gốc, không theo giá thị trường?
Vì chuẩn mực kế toán Việt Nam (VAS) ghi nhận khoản góp vốn khác theo giá gốc, tức số tiền thực chi cộng chi phí liên quan, rồi chỉ giảm đi khi có bằng chứng tổn thất. Giá cổ phiếu hay giá trị công ty nhận vốn tăng lên không làm số trên bảng tăng theo. Thông tư 99/2025/TT-BTC, thay thế Thông tư 200/2014/TT-BTC từ năm 2026, vẫn giữ nguyên tắc ghi nhận theo giá gốc cộng chi phí trực tiếp và chỉ lập dự phòng khi có bằng chứng chắc chắn về suy giảm giá trị (theo hướng dẫn tổng hợp của MISA và KPMG, xem mục nguồn).
REE ghi đúng như vậy. Ở phần chính sách kế toán (mục 3.13, trang 115 của báo cáo thường niên 2025), tập đoàn viết: “Chứng khoán kinh doanh và đầu tư góp vốn vào đơn vị khác được ghi nhận theo giá gốc”. Một câu rất ngắn, nhưng nó giải thích gần như mọi thứ bạn thấy ở các phần sau.
Ở Việt Nam, đây là một khác biệt đáng nhớ với thông lệ quốc tế. Theo IFRS 9, nhiều khoản đầu tư vào cổ phiếu được đo theo giá trị hợp lý, nên lãi lỗ chưa thực hiện có thể phản ánh ngay vào báo cáo. VAS thì thận trọng hơn: chưa bán thì chưa ghi lãi. Thị trường chứng khoán Việt Nam chưa bắt buộc IFRS đại trà, nên khi so sánh với một công ty nước ngoài, bạn cần nhớ hai bên đang ghi sổ theo hai “luật chơi” khác nhau (xem thêm bài Chuẩn mực kế toán VAS là gì).
Tìm dòng này trên Bảng cân đối kế toán của REE ở đâu?
Mã số 253 nằm trong phần “Tài sản dài hạn”, mục V “Đầu tư tài chính dài hạn” (mã 250), ngay dưới dòng đầu tư vào công ty liên kết. Ở BCTC hợp nhất kiểm toán năm 2025 của REE (trang 101 của báo cáo thường niên), bạn sẽ thấy hai dòng nằm sát nhau.
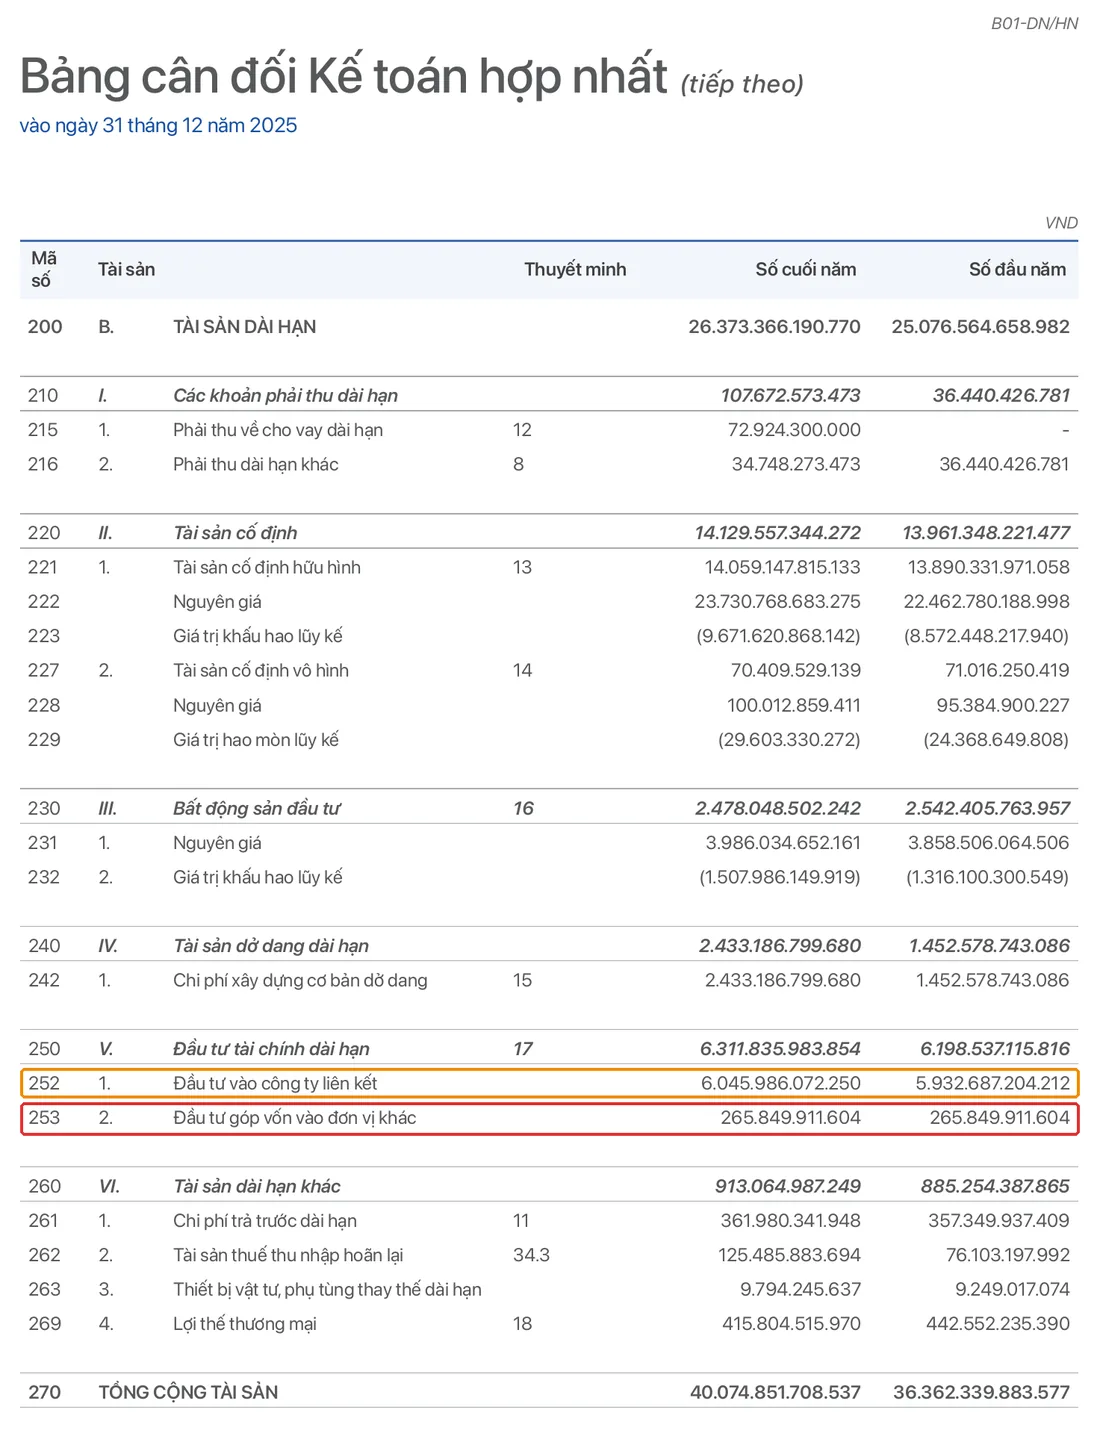
Hãy nhìn khung đỏ. Mã 253 là 265.849.911.604 đồng, tức khoảng 265,8 tỷ, và số cuối năm bằng đúng số đầu năm. Khung cam bên trên là mã 252 (công ty liên kết) với 6.045.986.072.250 đồng. Hai dòng này cộng lại là 6.311,8 tỷ của mã 250.
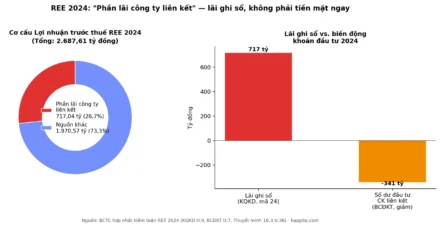
Giờ làm phép tính để thấy “độ lớn” của khoản này. Tổng tài sản của REE là 40.074.851.708.537 đồng, vậy mã 253 chiếm 265.849.911.604 / 40.074.851.708.537 = 0,66% tổng tài sản. Còn trong khối đầu tư tài chính dài hạn, công ty liên kết chiếm 6.045.986.072.250 / 6.311.835.983.854 = 95,8%. Nghĩa là với REE, mã 253 là khoản rất nhỏ, và phần lớn “tiền đi đầu tư” nằm ở công ty liên kết (ghi theo phương pháp vốn chủ sở hữu, một chủ đề khác mà bài Lãi từ công ty liên kết là gì đã giải thích).
Số tiền giữ nguyên 265,85 tỷ qua hai năm không có nghĩa là công ty “chẳng làm gì” với khoản này. Nó chỉ cho thấy giá gốc không đổi: không mua thêm, không bán bớt, không lập dự phòng.
Giá gốc và giá trị hợp lý chênh nhau bao nhiêu?
Muốn biết khoản góp vốn “đáng giá” bao nhiêu so với số ghi sổ, hãy mở Thuyết minh số 17.4: bảng này cho ba cột là giá gốc, dự phòng và giá trị hợp lý. Đây là chỗ nhiều người bỏ qua vì chỉ nhìn Bảng cân đối kế toán. Thuyết minh là “kho báu” mà bài Thuyết minh BCTC đã nhắc.
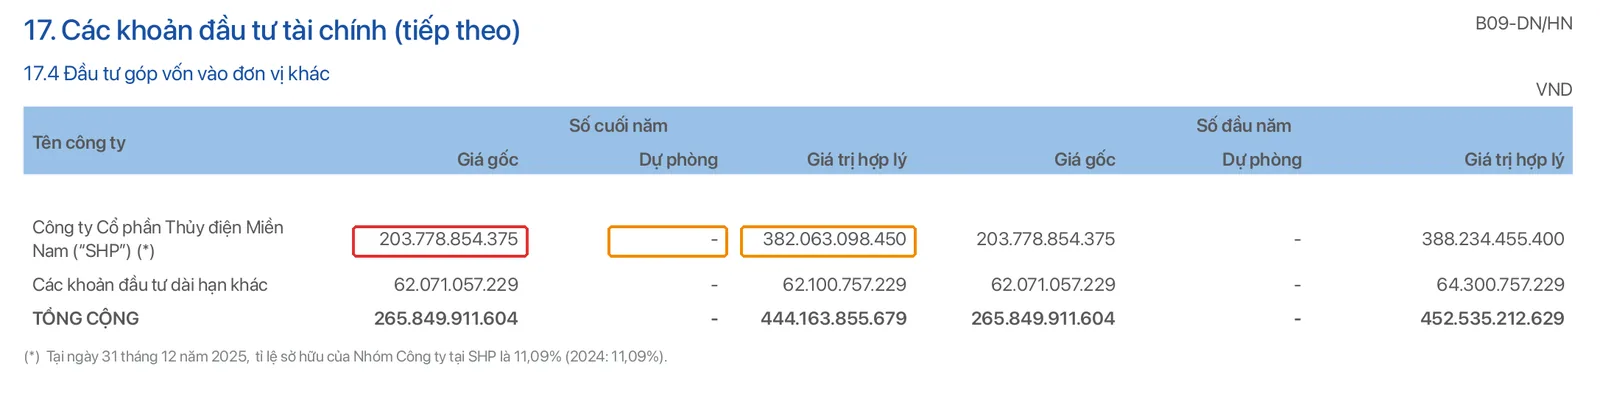
Ở trang 133 của báo cáo thường niên REE 2025, thuyết minh 17.4 cho thấy khoản lớn nhất trong mã 253 là cổ phần Công ty Cổ phần Thủy điện Miền Nam (SHP) với tỷ lệ sở hữu 11,09%. Đọc từng ô nhé:
| Khoản (31/12/2025) | Giá gốc (đồng) | Dự phòng | Giá trị hợp lý (đồng) |
|---|---|---|---|
| SHP (11,09%) | 203.778.854.375 | 0 | 382.063.098.450 |
| Các khoản đầu tư dài hạn khác | 62.071.057.229 | 0 | 62.100.757.229 |
| Tổng cộng | 265.849.911.604 | 0 | 444.163.855.679 |
Nguồn: BCTC hợp nhất kiểm toán REE năm 2025, thuyết minh 17.4 (báo cáo thường niên 2025 của REE, đăng trên Vietstock ngày 17/03/2026, truy cập 10/2026).
Phép tính cho cổ phiếu SHP: 382.063.098.450 / 203.778.854.375 = 1,87 lần, tức giá trị hợp lý cao hơn giá gốc khoảng 87%, chênh lệch 178,3 tỷ đồng. Với toàn bộ mã 253, 444.163.855.679 − 265.849.911.604 = 178.313.944.075, cao hơn giá gốc khoảng 67%. Khoản chênh này không nằm trong tài sản trên Bảng cân đối kế toán và cũng không nằm trong lợi nhuận, vì REE chưa bán.
Đây giống hệt tình huống của cô Ba tạp hóa ở đầu bài: sổ ghi 200 triệu, người mua trả 375 triệu. Cả hai con số đều đúng, chỉ là chúng trả lời hai câu hỏi khác nhau. Giá gốc trả lời “đã bỏ ra bao nhiêu”, giá trị hợp lý trả lời “bây giờ đáng bao nhiêu”. Hãy để ý thêm một chi tiết: số đầu năm, giá trị hợp lý của SHP là 388,2 tỷ, tức đã giảm khoảng 6,2 tỷ trong năm, nhưng giá gốc và dự phòng vẫn không đổi. Giá trị hợp lý dao động còn sổ sách thì đứng yên.
Một lưu ý trung thực: REE không giải thích trong phần thuyết minh mà chúng ta trích cách xác định giá trị hợp lý của từng khoản, nên bài viết chỉ dùng con số này như thông tin công ty tự công bố, không kết luận gì về giá cổ phiếu SHP.
Khi nào doanh nghiệp phải lập dự phòng cho khoản này?
Doanh nghiệp lập dự phòng giảm giá khi có bằng chứng chắc chắn là khoản đầu tư đã suy giảm giá trị, và khoản dự phòng được tính vào chi phí tài chính. REE cũng viết đúng nguyên tắc đó ở phần chính sách: dự phòng được lập khi có bằng chứng chắc chắn cho thấy sự suy giảm giá trị vào ngày kết thúc kỳ kế toán.
Nghĩa là quy tắc “giá gốc” chỉ chặn một chiều: giá trị tăng thì không ghi, giá trị giảm rõ rệt thì phải ghi. Như anh Tuấn IT lương về mùng 5, tháng nào cũng ghi chi tiêu rất kỷ luật, nhưng khoản tiền mừng cưới “đi” ra thì ghi, còn tiền mừng “về” thì chưa chắc đã nhớ ghi. Trong trường hợp của REE, cột dự phòng của mã 253 bằng 0 ở cả hai năm, nên tạm thời chưa có tín hiệu tổn thất nào ở khoản này.
Case study kinh điển thế giới: Valeant và Philidor
Vụ Valeant Pharmaceuticals cho thấy một mối quan hệ vốn, kiểm soát và doanh thu với “một bên khác” có thể làm lợi nhuận đẹp hơn thực tế. Valeant là hãng dược Canada, từng nổi tiếng với chiến lược mua lại hãng khác và tăng giá thuốc. Philidor là một hiệu thuốc đặt hàng qua mạng mà theo cáo buộc của Ủy ban Chứng khoán Mỹ (SEC), Valeant đã giúp thành lập và hỗ trợ tài chính.
Chuyện xảy ra thế này. Ngày 15/12/2014, một công ty con của Valeant ký thỏa thuận có quyền chọn mua 100% vốn của Philidor. Sau đó, trong thông báo gửi SEC năm 2016, Valeant thừa nhận một số giao dịch giao thuốc cho Philidor trong năm 2014, trước thỏa thuận quyền chọn, không diễn ra theo cách kinh doanh thông thường và đáng lẽ phải ghi doanh thu theo cách “bán cho bệnh nhân” thay vì “giao cho Philidor”. Hệ quả là doanh thu năm 2014 được điều chỉnh giảm khoảng 58 triệu USD, lợi nhuận ròng giảm khoảng 33 triệu USD, kèm kết luận có yếu kém trọng yếu trong kiểm soát nội bộ.
Về phía cơ quan quản lý, ngày 31/07/2020 SEC công bố Valeant (nay là Bausch Health) nộp phạt 45 triệu USD. SEC cáo buộc trong 5 quý liên tiếp công ty công bố tăng trưởng nội tại hai con số nhưng không nói rõ phần lớn đến từ doanh số bán cho Philidor. Các bên (gồm công ty và một số cựu lãnh đạo) đều giải quyết mà không thừa nhận hay phủ nhận kết luận của SEC.
Dấu vết lộ trên báo cáo ở đâu? Ở chỗ doanh thu tăng nhanh nhưng phụ thuộc vào một đối tác đặc biệt, và ở phần thuyết minh về mối quan hệ với đơn vị đó. Bài học cho người mới đọc BCTC doanh nghiệp Việt: khi một công ty góp vốn, cho vay hoặc có quan hệ đặc biệt với một đơn vị khác và đồng thời bán hàng cho đơn vị đó, hãy mở thuyết minh về các bên liên quan và các khoản đầu tư để xem doanh thu đó có “độc lập” không. Bạn có thể kết hợp với bài Phải thu bên liên quan là gì. Đây là điểm cần đọc kỹ chứ không phải kết luận rằng công ty Việt nào cũng có vấn đề.
- Mở BCTC hợp nhất mới nhất của một mã bạn quan tâm (xem hướng dẫn tải tại bài đọc phần Tài sản).
- Trong Bảng cân đối kế toán, tìm mã số 253 “Đầu tư góp vốn vào đơn vị khác” (nếu công ty không có thì dòng này trống hoặc không xuất hiện).
- Mở Thuyết minh “Các khoản đầu tư tài chính”, tìm bảng “Đầu tư góp vốn vào đơn vị khác” với cột giá gốc, dự phòng, giá trị hợp lý.
- Tự tính tỷ lệ:
giá trị hợp lý / giá gốcvàmã 253 / tổng tài sản.
Những hiểu lầm thường gặp
“Giá gốc thấp nghĩa là công ty đầu tư dở.” Chưa chắc. Như ví dụ SHP, giá gốc thấp hơn giá trị hợp lý chỉ cho thấy khoản đầu tư đã sinh lời trên giấy, và VAS không ghi phần lãi đó.
“Số không đổi thì khoản đầu tư không hoạt động.” Không hẳn. Giá gốc đứng yên có thể vì không mua bán thêm, trong khi giá trị hợp lý vẫn dao động. Thuyết minh mới cho bạn thấy dao động đó.
“Mã 253 và mã 252 là một.” Hai dòng khác nhau hoàn toàn về cách ghi nhận. Công ty liên kết ghi theo phương pháp vốn chủ sở hữu (cập nhật theo lãi lỗ của bên nhận vốn), còn mã 253 ghi giá gốc.
“Giá trị hợp lý là số chắc chắn.” Đó là ước tính của công ty, thường dựa trên giá thị trường hoặc phương pháp định giá. Hãy xem phần thuyết minh để biết có giải thích cách xác định hay không.
Câu hỏi thường gặp
Đầu tư góp vốn vào đơn vị khác nằm ở đâu trong BCTC?
Nằm ở Bảng cân đối kế toán, phần Tài sản dài hạn, mục Đầu tư tài chính dài hạn (mã số 250), với mã số 253. Chi tiết nằm ở Thuyết minh về các khoản đầu tư tài chính.
Đầu tư góp vốn vào đơn vị khác khác gì đầu tư vào công ty liên kết?
Công ty liên kết là nơi nhà đầu tư có ảnh hưởng đáng kể (thông thường khi sở hữu trên 20% quyền biểu quyết), ghi theo phương pháp vốn chủ sở hữu. Góp vốn vào đơn vị khác là khoản không có kiểm soát lẫn ảnh hưởng đáng kể, ghi theo giá gốc.
Vì sao khoản này ghi giá gốc dù cổ phiếu đã tăng giá?
Vì VAS chỉ ghi nhận lãi khi đã thực hiện, tức khi bán. Giá tăng chưa bán thì không đưa vào Bảng cân đối kế toán, nhưng công ty thường công bố giá trị hợp lý trong thuyết minh.
Dự phòng giảm giá đầu tư tài chính dài hạn là gì?
Là khoản trích lập khi có bằng chứng chắc chắn khoản đầu tư giảm giá trị, được tính vào chi phí tài chính và làm giảm lợi nhuận trước thuế.
Nhìn mã 253 lớn có phải dấu hiệu xấu không?
Không tự động. Điều cần hỏi là khoản đó lớn so với tổng tài sản, có dự phòng không, và công ty có quan hệ kinh doanh với đơn vị nhận vốn không.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Lãi từ công ty liên kết là gì: cách ghi nhận khoản đầu tư có ảnh hưởng đáng kể.
- Chứng khoán kinh doanh là gì: khoản đầu tư ngắn hạn cũng ghi giá gốc nhưng nằm ở tài sản ngắn hạn.
- Thuyết minh BCTC: nơi chứa bảng giá trị hợp lý.
Nguồn tham khảo
- REE, Báo cáo thường niên 2025 (gồm BCTC hợp nhất kiểm toán): Bảng cân đối kế toán (trang 101), chính sách kế toán 3.13 (trang 115), thuyết minh 17.4 (trang 133). Truy cập 10/2026.
- Bộ Tài chính, Thông tư 200/2014/TT-BTC (Chế độ kế toán doanh nghiệp) và Thông tư 99/2025/TT-BTC thay thế, áp dụng từ 01/01/2026; tham khảo KPMG Việt Nam và MISA AMIS về tài khoản 228.
- IFRS 9 Financial Instruments (IASB), phần đo lường công cụ vốn chủ sở hữu theo giá trị hợp lý.
- U.S. SEC, Press Release 2020-169 (31/07/2020) về Valeant Pharmaceuticals và Philidor.
- Valeant Pharmaceuticals, Form 8-K (2016) về Philidor, quyền chọn mua và điều chỉnh doanh thu năm 2014.
Cập nhật: 07/10/2026. Tác giả: Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.