Anh Tuấn IT tải BCTC quý của một công ty niêm yết về, mở ra xem 3 trang đầu — bảng cân đối kế toán, báo cáo kết quả kinh doanh — gật gù “ổn đó”, rồi đóng file lại. 60 trang phía sau, phần ghi chữ “Thuyết minh báo cáo tài chính hợp nhất”, anh lướt qua không đọc, vì… nhìn là thấy chữ dày đặc, ngán. Y như lúc ký hợp đồng mua nhà, ai cũng đọc kỹ trang giá tiền, mà bỏ qua tuốt phần “điều khoản chi tiết” phía sau — trong khi đó mới là chỗ giấu những điều khoản phạt, ràng buộc thật sự.
Thuyết minh báo cáo tài chính cũng vậy. Nó dài, khô, không có số to đậm bắt mắt. Nhưng phần lớn thông tin giúp bạn hiểu công ty đang thật sự làm gì, sở hữu bao nhiêu công ty con, đầu tư vào đâu — lại nằm ở đó, không phải trên 3 báo cáo chính.
- Hiểu thuyết minh BCTC là gì và vì sao nó được xếp là báo cáo thứ 4, không phải “phụ lục” cho vui.
- Thấy ví dụ thật: Vingroup có bao nhiêu công ty con, khoản đầu tư 9.700 tỷ đồng vào Vincom Retail nằm ở đâu — những con số chỉ có trong thuyết minh.
- Biết case study kinh điển Enron — vì sao đọc kỹ thuyết minh có thể giúp phát hiện rủi ro sớm.
- Nắm được 3 mục thuyết minh nên đọc trước tiên khi mới làm quen với BCTC.
- Tránh được 3 lỗi hiểu sai phổ biến khi bỏ qua phần này.
Thuyết minh báo cáo tài chính là gì?
Thuyết minh báo cáo tài chính là phần giải thích chi tiết cho từng khoản mục đã xuất hiện (ở dạng số gộp) trên Bảng cân đối kế toán, Báo cáo kết quả kinh doanh và Báo cáo lưu chuyển tiền tệ. Theo Chuẩn mực kế toán Việt Nam số 21 (VAS 21 — Trình bày báo cáo tài chính), thuyết minh là 1 trong 4 báo cáo bắt buộc của một bộ BCTC đầy đủ, không phải phụ lục tùy chọn. Mẫu biểu chuẩn theo Thông tư 200/2014/TT-BTC gọi đây là B09-DN (doanh nghiệp riêng lẻ) hoặc B09-DN/HN (báo cáo hợp nhất).
Hình dung đơn giản: nếu Bảng cân đối kế toán là tờ “tóm tắt tài khoản” của công ty, thì thuyết minh là cuốn “sao kê chi tiết” đi kèm. Chị Lan kế toán ở công ty tư nhân vẫn hay nói vui: “Nhìn tổng số dư thì đẹp, nhưng phải lật sao kê ra mới biết tiền đó chạy đi đâu, về đâu.”
Vì sao thuyết minh nằm “cuối” mà lại quan trọng nhất?
Một lý do khiến nhiều người mới bỏ qua: thuyết minh luôn nằm ở cuối bộ BCTC, sau 3 báo cáo chính, dài gấp 5–10 lần các báo cáo kia, và trình bày dày đặc chữ, ít số to. Nhưng chính vì phải “giải thích chi tiết”, thuyết minh mới là nơi chứa thông tin không hiện trên bất kỳ báo cáo nào khác.
Ví dụ rõ nhất: hãy xem thuyết minh số 1 “Đặc điểm hoạt động của doanh nghiệp” trong BCTC hợp nhất giữa niên độ Quý II/2026 của Tập đoàn Vingroup (VIC). Ngay đoạn đầu, thuyết minh ghi rõ: tại ngày 30/6/2026, Vingroup và các công ty con sở hữu 118 công ty con (BCTC hợp nhất Quý II/2026, Vingroup, vingroup.net, truy cập 08/2026). Con số 118 này không xuất hiện ở bất kỳ dòng nào trên Bảng cân đối kế toán hợp nhất — bảng đó chỉ cho bạn thấy tổng tài sản, tổng nợ đã được cộng gộp từ 118 công ty đó lại với nhau.
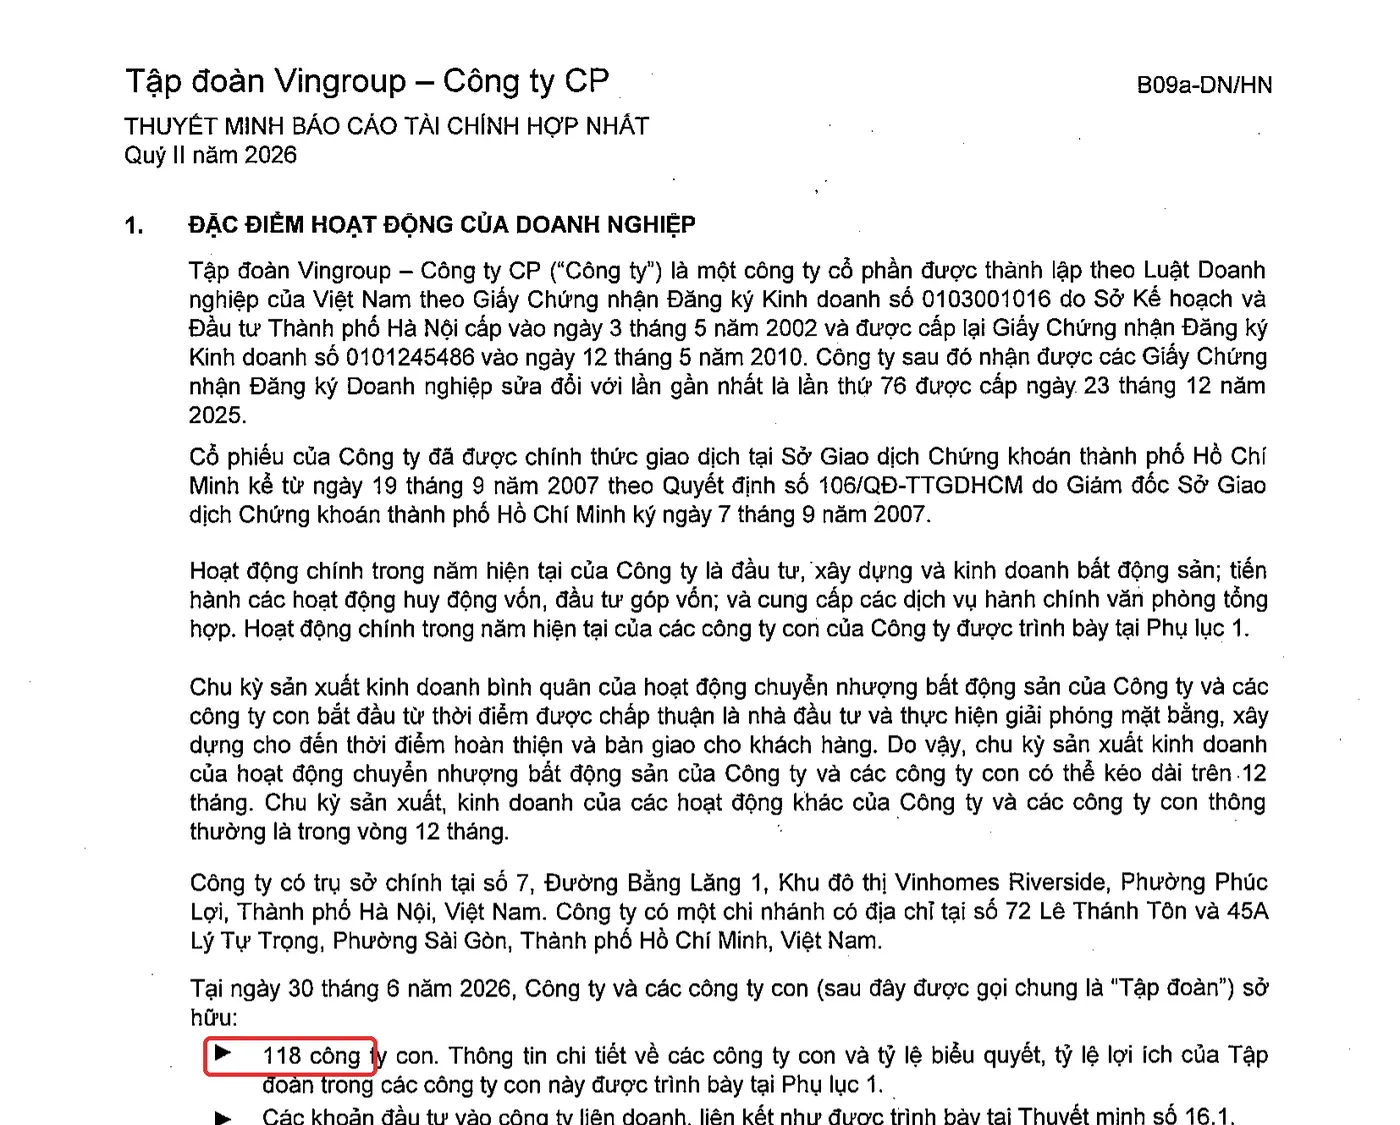
Không đọc thuyết minh, bạn hoàn toàn không biết một công ty niêm yết đang “gánh” bao nhiêu công ty con trong báo cáo hợp nhất — mà số lượng công ty con càng nhiều, cấu trúc càng phức tạp, càng cần đọc kỹ.
Ví dụ thật: khoản đầu tư 9.700 tỷ “biến mất” nếu không mở thuyết minh
Trên Bảng cân đối kế toán hợp nhất của Vingroup, có đúng 1 dòng ghi “Đầu tư vào công ty liên doanh, liên kết” với một con số gộp. Muốn biết con số đó gồm những công ty nào, phải mở thuyết minh số 16.1 “Đầu tư vào các công ty liên kết”.
Ở đó, bạn sẽ thấy: khoản đầu tư vào Công ty Cổ phần Vincom Retail có số dư đầu kỳ 9.094.520 triệu đồng, được phân chia lãi trong 6 tháng 605.115 triệu đồng, và số dư cuối kỳ (30/6/2026) là 9.699.635 triệu đồng — tức khoảng 9.700 tỷ đồng (BCTC hợp nhất Quý II/2026, Vingroup, thuyết minh 16.1, vingroup.net, truy cập 08/2026). Thuyết minh cũng cho biết tỷ lệ biểu quyết và tỷ lệ lợi ích của Vingroup tại Vincom Retail là 18,82%.
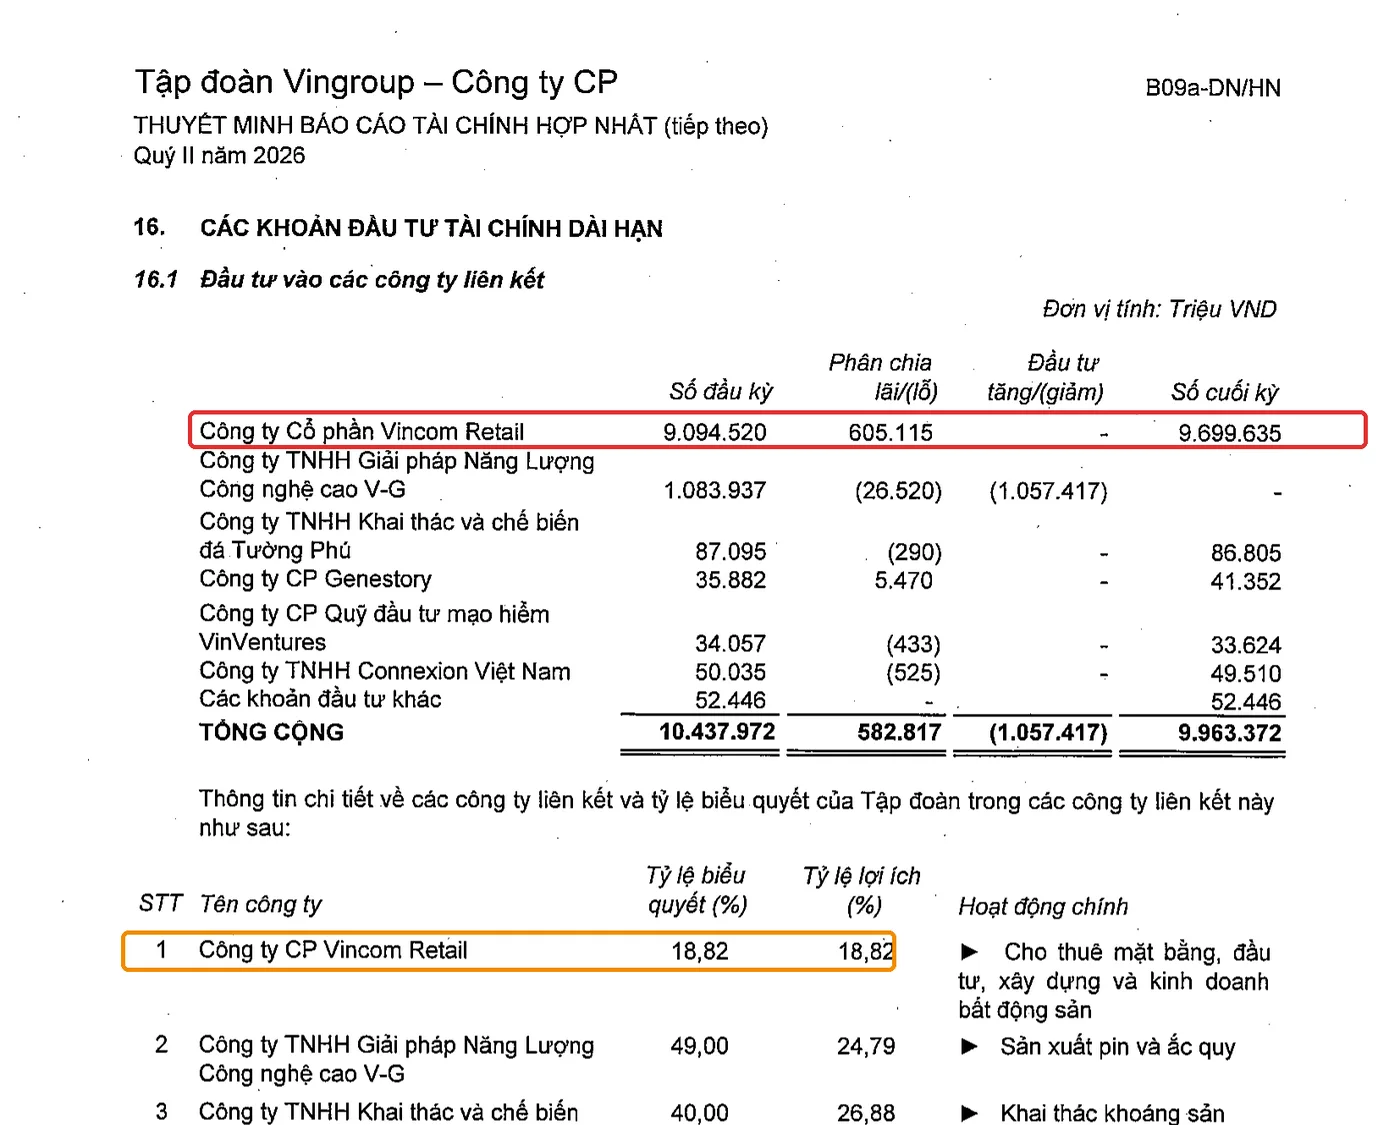
Thử tính nhanh cùng nhau: lãi được chia trong 6 tháng chia cho vốn đầu kỳ — 605.115 / 9.094.520 ≈ 6,7%. Đây là mức sinh lời (trong 6 tháng, chưa quy năm) mà khoản đầu tư liên kết này mang lại cho Vingroup — một phép tính chỉ thực hiện được khi có đủ 2 con số nằm trong thuyết minh, chứ 2 báo cáo chính không cho bạn đủ dữ liệu.
Ngành nào cũng vậy, không riêng bất động sản. Lấy ví dụ Masan (MSN): quý II/2026, tập đoàn công bố lợi nhuận sau thuế trước phân bổ cổ đông thiểu số đạt 3.800 tỷ đồng — mức cao kỷ lục — trên nền doanh thu hợp nhất 28.118 tỷ đồng, tăng 53,5% so với cùng kỳ (Vietstock, “Masan lãi kỷ lục 3.800 tỷ trong quý 2”, truy cập 08/2026). Nhưng con số tổng hợp đó không nói cho bạn biết mảng tiêu dùng (Masan Consumer), bán lẻ (WinCommerce) hay thịt (Masan MEATLife) đóng góp bao nhiêu — muốn tách ra phải mở phần thuyết minh “Thông tin bộ phận” (báo cáo theo lĩnh vực kinh doanh, tinh thần tương tự VAS 28).
Mở BCTC quý gần nhất của một mã bạn quan tâm (tải theo hướng dẫn trong bài “Tải BCTC doanh nghiệp niêm yết ở đâu”). Kéo xuống phần thuyết minh (thường bắt đầu từ thuyết minh số 1), tìm đoạn nói về số lượng công ty con và tỷ lệ sở hữu. Ghi lại xem công ty đó có bao nhiêu công ty con — con số này bạn sẽ không tìm thấy ở đâu khác ngoài thuyết minh.
Case study kinh điển: Enron và những khoản nợ giấu trong thuyết minh
Một trong những bài học lớn nhất của giới tài chính thế giới về vai trò của thuyết minh là vụ Enron (Mỹ, sụp đổ cuối năm 2001). Enron dùng hàng loạt công ty mục đích đặc biệt (Special Purpose Entities — SPE, nổi bật là nhóm LJM1/LJM2 do chính CFO Andrew Fastow điều hành) để chuyển các khoản nợ và tài sản thua lỗ ra khỏi báo cáo tài chính hợp nhất, giúp Enron trông “sạch nợ” hơn thực tế rất nhiều.
Điều đáng nói: các giao dịch này không hoàn toàn bị giấu — chúng có được công bố trong phần thuyết minh về giao dịch với các bên liên quan (related-party transactions) trong báo cáo 10-K gửi Ủy ban Chứng khoán Mỹ (SEC). Nhưng cách viết cực kỳ dài dòng, mập mờ, dùng thuật ngữ tài chính phức tạp, khiến gần như không ai đọc kỹ ngoài một số ít nhà báo và nhà phân tích tài chính (nổi bật là phóng viên Jonathan Weil của Wall Street Journal, người đặt nghi vấn từ năm 2000). Khi sự thật vỡ lở, Enron nộp đơn phá sản vào tháng 12/2001 — khi đó là vụ phá sản lớn nhất lịch sử nước Mỹ. CFO Andrew Fastow nhận tội gian lận năm 2004; CEO Jeffrey Skilling bị kết án năm 2006 (sau này được giảm án); công ty kiểm toán Arthur Andersen bị truy tố tội cản trở công lý và giải thể ngay sau đó.
Bài học rút ra không phải “công ty nào cũng gian lận như Enron” — tuyệt đại đa số doanh nghiệp niêm yết công bố thuyết minh trung thực. Bài học là: thông tin quan trọng nhất đôi khi nằm ngay trong thuyết minh, chỉ là không phải ai cũng chịu đọc.
3 mục thuyết minh người mới nên đọc trước tiên
Không cần đọc hết 60-70 trang thuyết minh ngay từ đầu. Nếu mới làm quen, hãy ưu tiên 3 mục sau — đây cũng là những mục thường được nhắc trong khung phân tích báo cáo tài chính của CFA Institute khi nói về việc rà soát “notes to financial statements”:
- Chính sách kế toán áp dụng (thường là thuyết minh số 2-3): cho biết công ty ghi nhận doanh thu, khấu hao, hàng tồn kho theo nguyên tắc nào — 2 công ty cùng ngành có thể chọn chính sách khác nhau, khiến lợi nhuận không so sánh trực tiếp được nếu không đọc phần này.
- Giao dịch với các bên liên quan: công ty mẹ cho công ty con vay, hoặc ngược lại; cổ đông lớn bán tài sản cho công ty — đây là nơi dễ phát hiện rủi ro quản trị nhất, đúng như bài học từ Enron ở trên.
- Cam kết và nợ tiềm tàng: các khoản bảo lãnh, kiện tụng, cam kết chưa ghi nhận trên bảng cân đối kế toán nhưng có thể phát sinh nghĩa vụ tài chính trong tương lai.
Bẫy thường gặp khi đọc thuyết minh
- Tưởng thuyết minh chỉ là “chú thích phụ” không quan trọng. Thực tế đây là báo cáo bắt buộc thứ 4, và nhiều số liệu (như số công ty con, tỷ lệ sở hữu công ty liên kết) chỉ có ở đây.
- Đọc số trên Bảng cân đối kế toán/Kết quả kinh doanh mà không đối chiếu thuyết minh tương ứng. Mỗi dòng trên 2 báo cáo này thường có một cột “Thuyết minh” ghi số tham chiếu — bỏ qua cột đó là bỏ qua luôn phần giải thích.
- Bỏ qua phần “sự kiện phát sinh sau ngày kết thúc kỳ kế toán”. Đây là nơi công ty công bố những việc quan trọng xảy ra sau ngày chốt báo cáo nhưng trước ngày phát hành — ví dụ một khoản vay lớn, một vụ kiện mới phát sinh.
Câu hỏi thường gặp
Thuyết minh báo cáo tài chính có bắt buộc không?
Có. Theo VAS 21, một bộ báo cáo tài chính đầy đủ bắt buộc gồm 4 báo cáo: Bảng cân đối kế toán, Báo cáo kết quả kinh doanh, Báo cáo lưu chuyển tiền tệ và Bản thuyết minh báo cáo tài chính. Thiếu thuyết minh là bộ báo cáo không đầy đủ.
Thuyết minh BCTC nằm ở đâu trong file PDF công bố?
Thường nằm ngay sau 3 báo cáo chính (Bảng CĐKT, KQKD, LCTT), chiếm phần lớn số trang còn lại của file — với doanh nghiệp lớn có nhiều công ty con như Vingroup, thuyết minh có thể dài 60-70 trang.
Vì sao 2 công ty cùng ngành, cùng lãi nhưng thuyết minh khác nhau nhiều?
Vì mỗi công ty được chọn một số chính sách kế toán khác nhau trong khung VAS cho phép (VD phương pháp khấu hao, ghi nhận doanh thu). Thuyết minh chính sách kế toán ở đầu bản thuyết minh sẽ cho bạn biết sự khác biệt đó.
Người mới có cần đọc hết toàn bộ thuyết minh không?
Không cần ngay từ đầu. Ưu tiên 3 mục: chính sách kế toán, giao dịch bên liên quan, cam kết/nợ tiềm tàng — như hướng dẫn ở trên — rồi mở rộng dần khi đã quen.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài tổng quan toàn bộ series.
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu — báo cáo mà thuyết minh đang giải thích chi tiết.
- BCTC hợp nhất và riêng lẻ khác nhau thế nào — vì sao có tới 118 công ty con cần hợp nhất lại.
- Doanh thu chưa thực hiện là gì? — một ví dụ khác về khoản mục chỉ hiểu rõ khi đọc thuyết minh.
- Cam kết thuê hoạt động là gì? — một khoản khác chỉ nằm trong thuyết minh, không hề có trên Bảng cân đối kế toán.
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam số 21 (VAS 21) — Trình bày báo cáo tài chính, Bộ Tài chính.
- Chuẩn mực kế toán Việt Nam số 25 (VAS 25) — Báo cáo tài chính hợp nhất và kế toán khoản đầu tư vào công ty con.
- Thông tư 200/2014/TT-BTC — mẫu B09-DN/HN (Bản thuyết minh báo cáo tài chính hợp nhất).
- CFA Institute — Financial Statement Analysis curriculum (vai trò của “notes to financial statements”).
- BCTC hợp nhất giữa niên độ Quý II/2026, Tập đoàn Vingroup – Công ty CP (VIC), vingroup.net, truy cập 08/2026.
- Vietstock, “Masan lãi kỷ lục 3.800 tỷ trong quý 2, gấp 2,3 lần cùng kỳ”, 30/7/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.