Có những chỉ đạo chính sách đọc xong thấy nhẹ như tờ giấy, nhưng ném vào bảng cân đối của ngân hàng lại nặng như viên gạch. Công văn của Ngân hàng Nhà nước (NHNN) về giảm lãi suất ngân hàng tuần này thuộc loại đó: yêu cầu giảm lãi tiền gửi tối thiểu 0,5%/năm, giảm lãi vay 1,5-2%/năm, kèm lời nhắc rằng ai không làm theo có thể bị siết chỉ tiêu tăng trưởng tín dụng.
- Ngày 18/10 và 21/10/2026, NHNN ban hành công văn 9608 và 9736: lãi tiền gửi niêm yết kỳ hạn từ 6 tháng giảm tối thiểu 0,5%/năm, lãi vay sản xuất, kinh doanh giảm 1,5-2%/năm.
- Ít nhất 19 ngân hàng (có VCB, ACB, VPB, STB) hạ lãi tiền gửi chỉ trong hai ngày 19-20/10, theo VDSC.
- Lãi vay giảm nhiều hơn lãi gửi nên biên lãi ròng (NIM) chịu áp lực ngắn hạn. Nhóm cho vay sản xuất, kinh doanh nhiều như CTG, MBB, VCB, BID chịu ảnh hưởng lớn hơn về lý thuyết.
- Bộ đệm dự phòng quyết định ai đỡ đòn tốt hơn: VCB, CTG, TCB dày, VIB, HDB mỏng hơn.
NHNN yêu cầu giảm lãi suất cụ thể thế nào?
Theo CafeF (18/10/2026), công văn 9608/NHNN-CSTT yêu cầu các tổ chức tín dụng giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm với kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi huy động. Về cho vay, mức giảm định hướng là 1,5-2%/năm, tập trung vào sản xuất, kinh doanh và các lĩnh vực ưu tiên. Công văn cũng nhắc không hạ chuẩn tín dụng để đổi lấy quy mô.
Ba ngày sau, công văn 9736/NHNN-CSTT ngày 21/10/2026 đóng thêm cái đinh: các ngân hàng phải giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của giao dịch phát sinh mới, kỳ hạn từ 6 tháng, trong các tháng cuối năm, so với mức bình quân của chính ngân hàng đó trong kỳ 11-20/10. NHNN sẽ theo dõi bằng báo cáo thống kê, và nếu không thực hiện có thể bị xem xét giảm chỉ tiêu tăng trưởng tín dụng (văn bản được Chinhphu.vn đăng lại).
Điểm đáng chú ý nằm ở chữ “bình quân”. Ngân hàng không thể chỉ sửa bảng niêm yết cho đẹp rồi âm thầm cộng thêm lãi qua chương trình ưu đãi. Cơ quan quản lý nhìn vào lãi suất thực của các khoản tiền gửi mới, giống như thầy giáo chấm điểm bài làm chứ không chấm điểm bìa vở.
Thị trường phản ứng nhanh đến đâu?
Rất nhanh. Theo VDSC (CafeF, 22/10/2026), chỉ trong hai ngày 19-20/10 đã có ít nhất 19 ngân hàng hạ lãi tiền gửi niêm yết, phổ biến 0,5 điểm %/năm với kỳ hạn từ 6 tháng, trong đó có Vietcombank, ACB, VPBank và Sacombank. Theo VDSC, lần này chế tài đã nằm trên giấy và gắn trực tiếp với hạn mức tăng trưởng tín dụng 2026-2027.
VDSC kỳ vọng lãi huy động đi ngang hoặc ít nhất không tăng trở lại đến hết năm. Lý do khá thực tế: nhiều ngân hàng cổ phần lớn đã sát trần tín dụng, nên động lực đua lãi để hút thêm tiền gửi giảm đi. Nhưng kỳ vọng lãi suất giảm sâu hơn trong 2027 bị đánh giá là thiếu thực tế, vì đến 14/10/2026 huy động mới tăng 11,22% so với đầu năm, trong khi tín dụng tăng 11,44%.
Vì sao NIM bị áp lực dù lãi huy động cũng giảm?
NIM (biên lãi ròng) hiểu đơn giản là chênh lệch giữa tiền lãi ngân hàng thu về và tiền lãi phải trả, tính trên tài sản sinh lãi. Ví dụ quán cà phê nhập hạt giá 100, bán ly giá 130, lãi gộp 30. Nếu bắt buộc giảm giá bán 15 mà giá nhập chỉ rẻ đi 5, phần lãi mỏng đi thấy rõ.
Đây chính là bài toán VDSC nêu: lãi vay yêu cầu giảm 1,5-2%/năm, lớn hơn nhiều mức giảm tối thiểu 0,5% của lãi huy động. Thêm nữa, chi phí vốn chỉ giảm dần khi các khoản tiền gửi cũ đáo hạn, còn lãi vay có thể phải điều chỉnh sớm hơn, kể cả với dư nợ hiện hữu theo phát biểu của Thống đốc tại cuộc họp ngày 19/10.
Tuy vậy, mức tác động thực tế chưa chắc lớn như con số đầu bài. Các ngân hàng đang giảm lãi chủ yếu qua gói tín dụng có hạn mức: BIDV khoảng 100.000 tỷ đồng, Sacombank tối đa 40.000 tỷ đồng, MSB 10.000 tỷ đồng. Dư nợ thật sự được giảm 1,5-2% vì thế có thể nhỏ hơn nhiều so với phạm vi “ngành ưu tiên”. Báo cáo ngày 19/10 của TCBS giả định phần dư nợ được giảm lãi chiếm 3-5% danh mục và ước tính NIM toàn ngành giảm khoảng 0,03-0,07 điểm %, lợi nhuận trước thuế giảm khoảng 2-4% (Nhịp sống kinh doanh dẫn báo cáo TCBS). Đây là ước tính theo giả định, không phải kết quả đã xảy ra.
Ngân hàng VN30 nào chịu ảnh hưởng lớn hơn?
Câu trả lời bắt đầu từ cơ cấu cho vay. Số liệu quý II/2026 do VDSC tổng hợp cho thấy tỷ trọng dư nợ sản xuất, kinh doanh (nhóm được yêu cầu giảm lãi) khá chênh lệch giữa các ngân hàng.
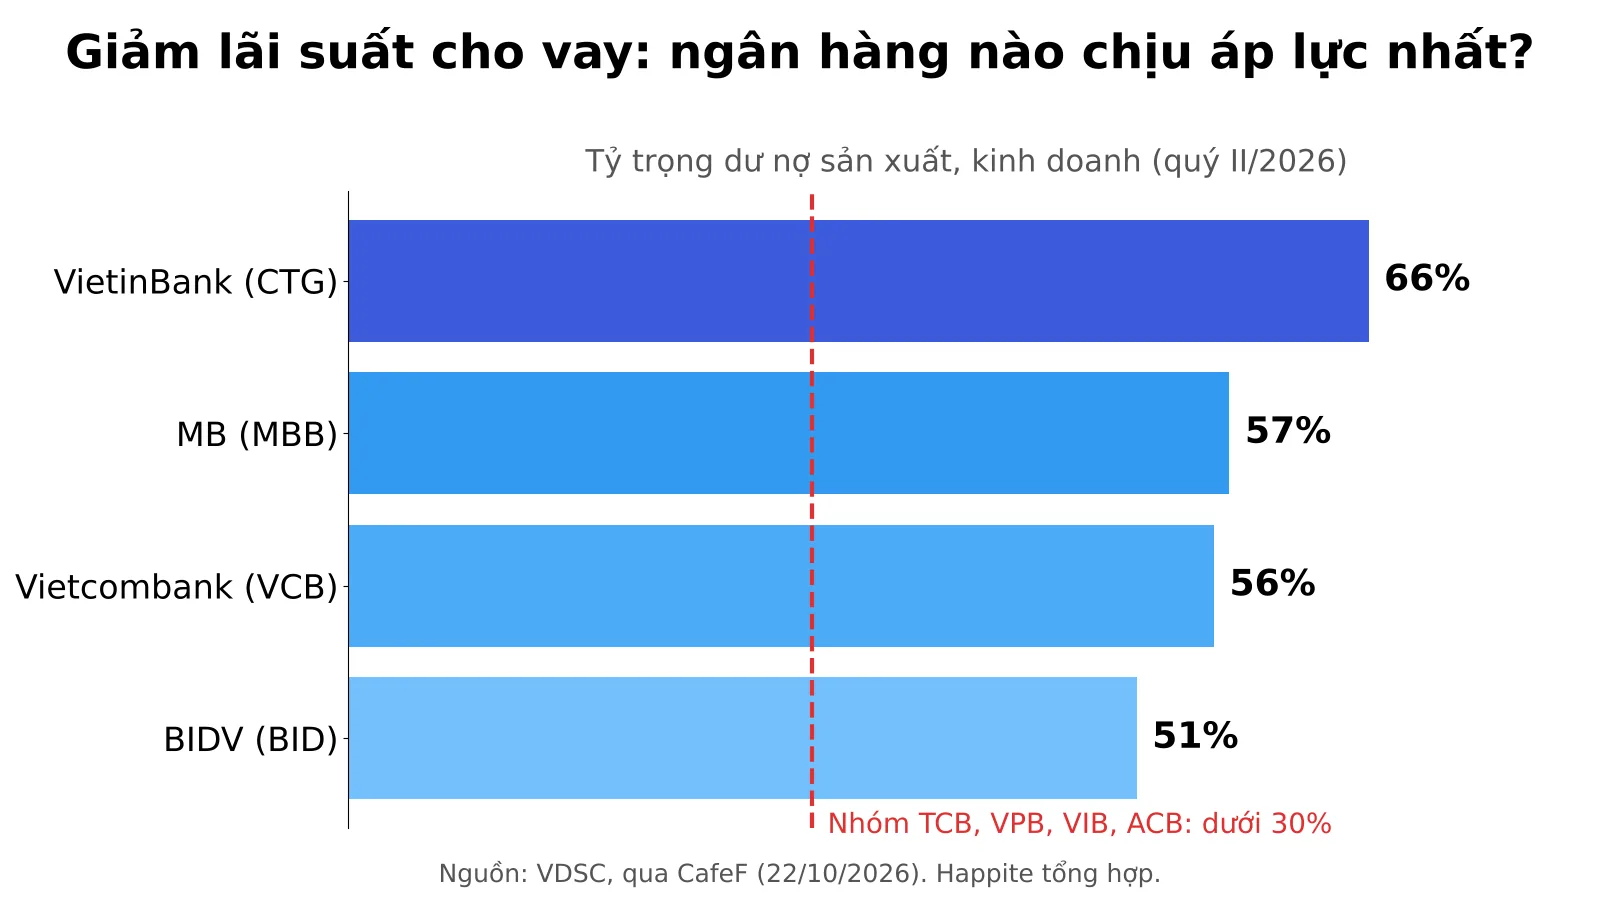
VietinBank dẫn đầu với 66%, tiếp theo là MB 57%, Vietcombank 56% và BIDV 51%. Ngược lại, Techcombank, VPBank, VIB và ACB đều dưới 30%, nên về lý thuyết ít bị ảnh hưởng bởi yêu cầu giảm lãi vay hơn. Có thể ví đây như chuyện “bao nhiêu khách quen được giảm giá”: quán nào có nhiều khách thuộc diện giảm thì chịu nhiều hơn.
Có hai điểm đáng nhắc thêm. Vietcombank và MB có tỷ lệ CASA (tiền gửi không kỳ hạn, loại vốn gần như “miễn phí lãi”) cao, giúp hấp thụ một phần tác động. Còn TCBS lại lưu ý ngân hàng quốc doanh có thể chịu áp lực lớn hơn vì thường đi đầu trong chủ trương giảm lãi, trong khi mặt bằng lãi vay vốn đã thấp, dư địa không nhiều.
| Ngân hàng | Tỷ trọng cho vay SXKD (Q2/2026) | Lưu ý theo VDSC |
|---|---|---|
| VietinBank (CTG) | 66% | Tỷ trọng cao nhất nhóm |
| MB (MBB) | 57% | CASA cao, chi phí vốn thấp |
| Vietcombank (VCB) | 56% | CASA cao, chi phí vốn thấp |
| BIDV (BID) | 51% | Gói tín dụng khoảng 100.000 tỷ đồng |
| TCB, VPB, VIB, ACB | Dưới 30% | Ít chịu ảnh hưởng hơn về lý thuyết |
Bộ đệm dự phòng: ai đỡ đòn tốt hơn?
NIM mỏng đi chưa đáng ngại bằng việc vừa mỏng NIM vừa phải trích thêm dự phòng nợ xấu. Vì vậy VDSC nhìn thêm vào LLR, tức tỷ lệ bao phủ nợ xấu bằng dự phòng. LLR 279% nghĩa là cứ 100 đồng nợ xấu thì ngân hàng đã để sẵn 279 đồng “quỹ dự phòng bão”, dư sức cho cả cơn bão lẫn mưa rào.
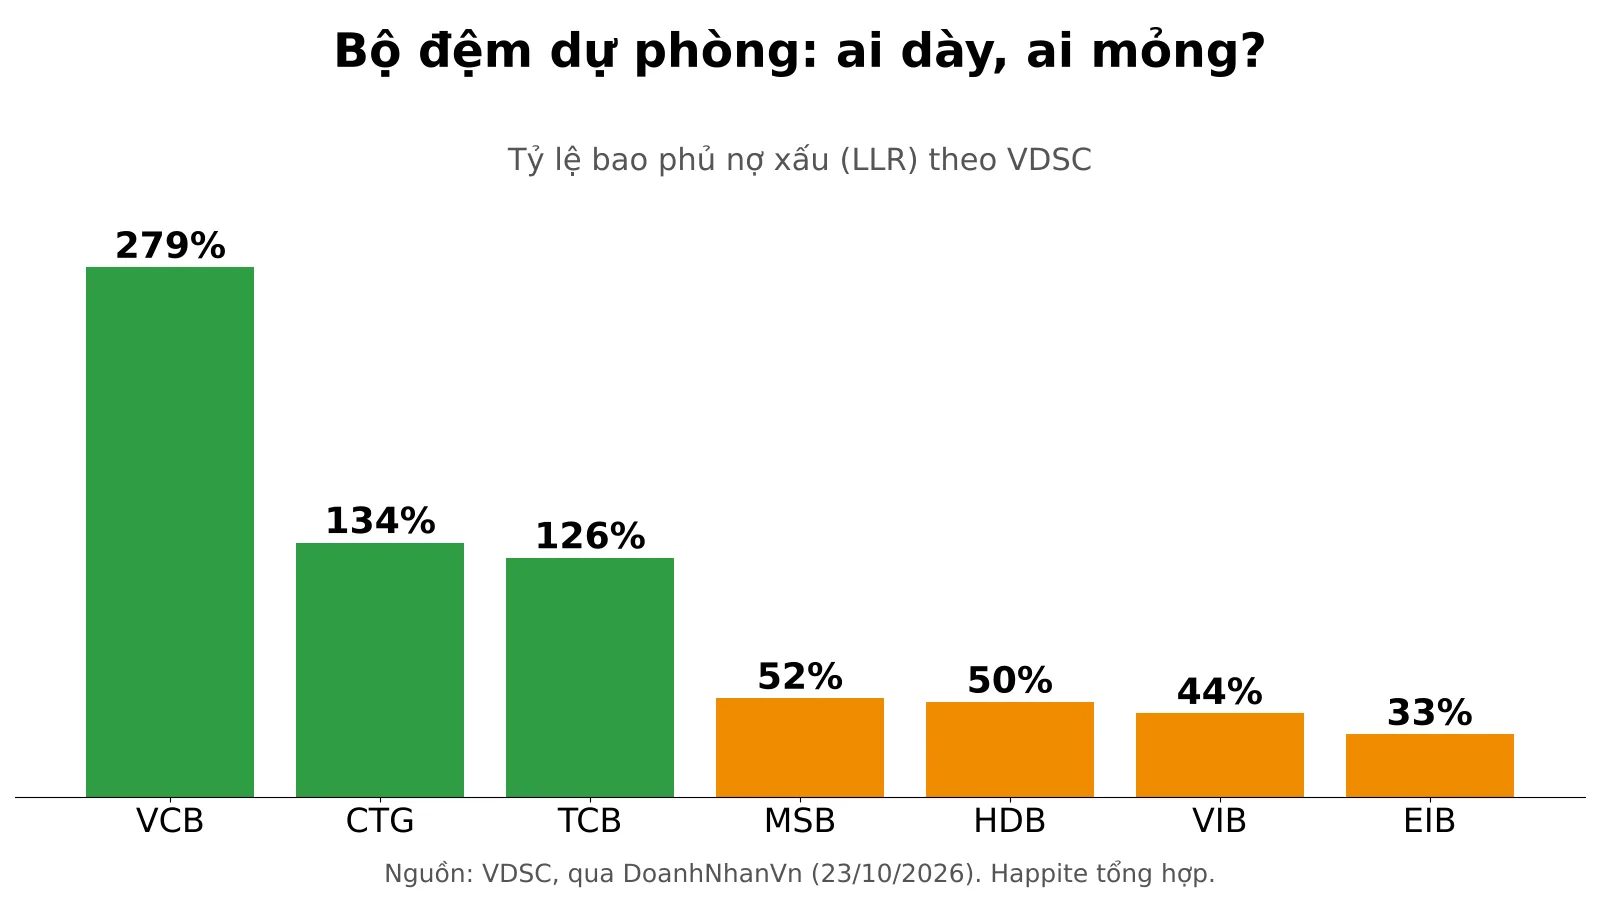
Theo VDSC, Vietcombank (LLR 279%), VietinBank (134%) và Techcombank (126%) có bộ đệm dày. HDBank (50%) và VIB (44%) có dư địa thấp hơn, còn Sacombank có tỷ lệ nợ xấu cao nhất nhóm được so sánh (7,5%). Con số này không có nghĩa ngân hàng nào “có vấn đề”, chỉ cho thấy nếu nợ xấu tăng trong các quý tới, mức độ chịu đòn sẽ khác nhau.
Một kênh khác VDSC cho là đo lường được hơn: kiểm soát lãi dự thu và chia cổ tức. Ngân hàng có lãi dự thu kéo dài (MSB, NAB, SHB nằm trong nhóm tỷ lệ cao nhất) có thể phải ghi nhận thu nhập lãi thấp hơn nếu bị yêu cầu thoái bớt.
Kết quả quý III có phản ánh tác động này chưa?
Chưa. Công văn ban hành giữa tháng 10, trong khi báo cáo quý III phản ánh hoạt động đến 30/9. Techcombank công bố lợi nhuận trước thuế quý III đạt 10.375 tỷ đồng, tăng 26% so với cùng kỳ (CafeF, 21/10/2026), còn LPBank báo 4.448 tỷ đồng, tăng 29%. Đọc thêm tại bài lợi nhuận quý 3 Techcombank, VPBank quý 3 và LPBank quý 3. Hiệu ứng của chính sách mới, nếu có, sẽ lộ dần từ quý IV và rõ hơn ở 2027.
Về bức tranh vốn, bài lãi suất huy động tăng trở lại cho thấy những ngân hàng từng “khát vốn” sẽ hưởng lợi tương đối khi cuộc đua lãi suất nguội đi. Còn khung pháp lý về tỷ lệ cho vay trên huy động được phân tích ở bài Thông tư 50/2026 về LDR 95%, hai yếu tố này đi cùng nhau khi đánh giá khả năng giảm lãi của từng nhà băng.
Nhà đầu tư nên theo dõi những chỉ báo nào?
Thay vì đoán cổ phiếu nào lên hay xuống, danh sách theo dõi hợp lý hơn gồm: lãi suất bình quân huy động mới của từng ngân hàng, NIM theo quý ở BCTC quý IV, tốc độ giải ngân các gói tín dụng ưu đãi, chi phí dự phòng, và phần lãi dự thu trên tài sản sinh lãi. Bản đồ rủi ro tháng này ở bài Bản đồ rủi ro VN30 tháng 10/2026 và diễn biến giá ở VN-Index tuần 19-23/10/2026 là hai điểm đối chiếu.
Cũng cần nhớ rằng các nhận định của công ty chứng khoán nêu trên là ước tính theo giả định, có thể thay đổi khi chính sách đi vào thực tế. Chính sách còn tác động cả hai chiều: lãi vay thấp có thể giúp doanh nghiệp phục hồi dòng tiền, qua đó cải thiện chất lượng tài sản của ngân hàng về dài hạn, dù hiệu ứng đó cần thời gian.
Câu hỏi thường gặp
Công văn 9608 và 9736 của NHNN khác nhau thế nào?
Công văn 9608 (18/10/2026) nêu yêu cầu chung: giảm lãi gửi niêm yết tối thiểu 0,5%/năm, giảm lãi vay 1,5-2%/năm. Công văn 9736 (21/10/2026) cụ thể hóa cách đo lường: so lãi suất bình quân giao dịch mới kỳ hạn từ 6 tháng trở lên với kỳ 11-20/10 của chính ngân hàng đó.
Giảm lãi suất ngân hàng có làm lợi nhuận quý IV giảm không?
Chưa có số liệu thực tế. TCBS ước tính lợi nhuận trước thuế toàn ngành có thể giảm 2-4% theo giả định, còn VDSC cho rằng tác động cuối cùng lên NIM chưa thể lượng hóa rõ. Con số thật sẽ nằm trong báo cáo quý IV.
Ngân hàng nào ít chịu ảnh hưởng nhất về lý thuyết?
Theo VDSC, những ngân hàng có tỷ trọng cho vay sản xuất, kinh doanh dưới 30% như TCB, VPB, VIB, ACB. Đây là đánh giá cơ cấu danh mục, không phải dự báo giá cổ phiếu.
Lãi suất tiết kiệm có tiếp tục giảm không?
VDSC kỳ vọng lãi huy động đi ngang hoặc không tăng lại đến cuối 2026, nhưng cho rằng giảm sâu hơn trong 2027 là chưa thực tế vì nhu cầu vốn trung, dài hạn của nền kinh tế vẫn lớn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.