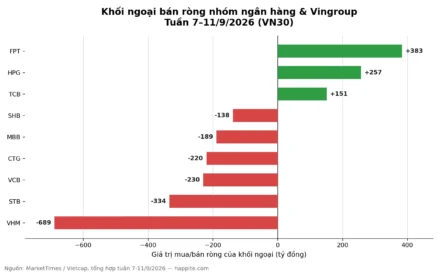
Bản tin phái sinh cuối tuần có một dòng làm nhiều người khựng lại: basis đảo chiều, còn âm 6,64 điểm, kèm nhận xét “tâm lý nhà đầu tư bi quan trở lại”. Tuần đó VN-Index mất 2,66%, khối ngoại bán ròng 3,4 nghìn tỷ đồng, nên chữ “bi quan” nghe rất hợp lý. Chỉ có điều, dưới con số ấy là một cái máy nhiều bánh răng, và nó không chỉ đo nỗi sợ. Hiểu máy chạy thế nào, bạn sẽ đọc được cả những lúc basis âm mà chẳng ai hoảng.
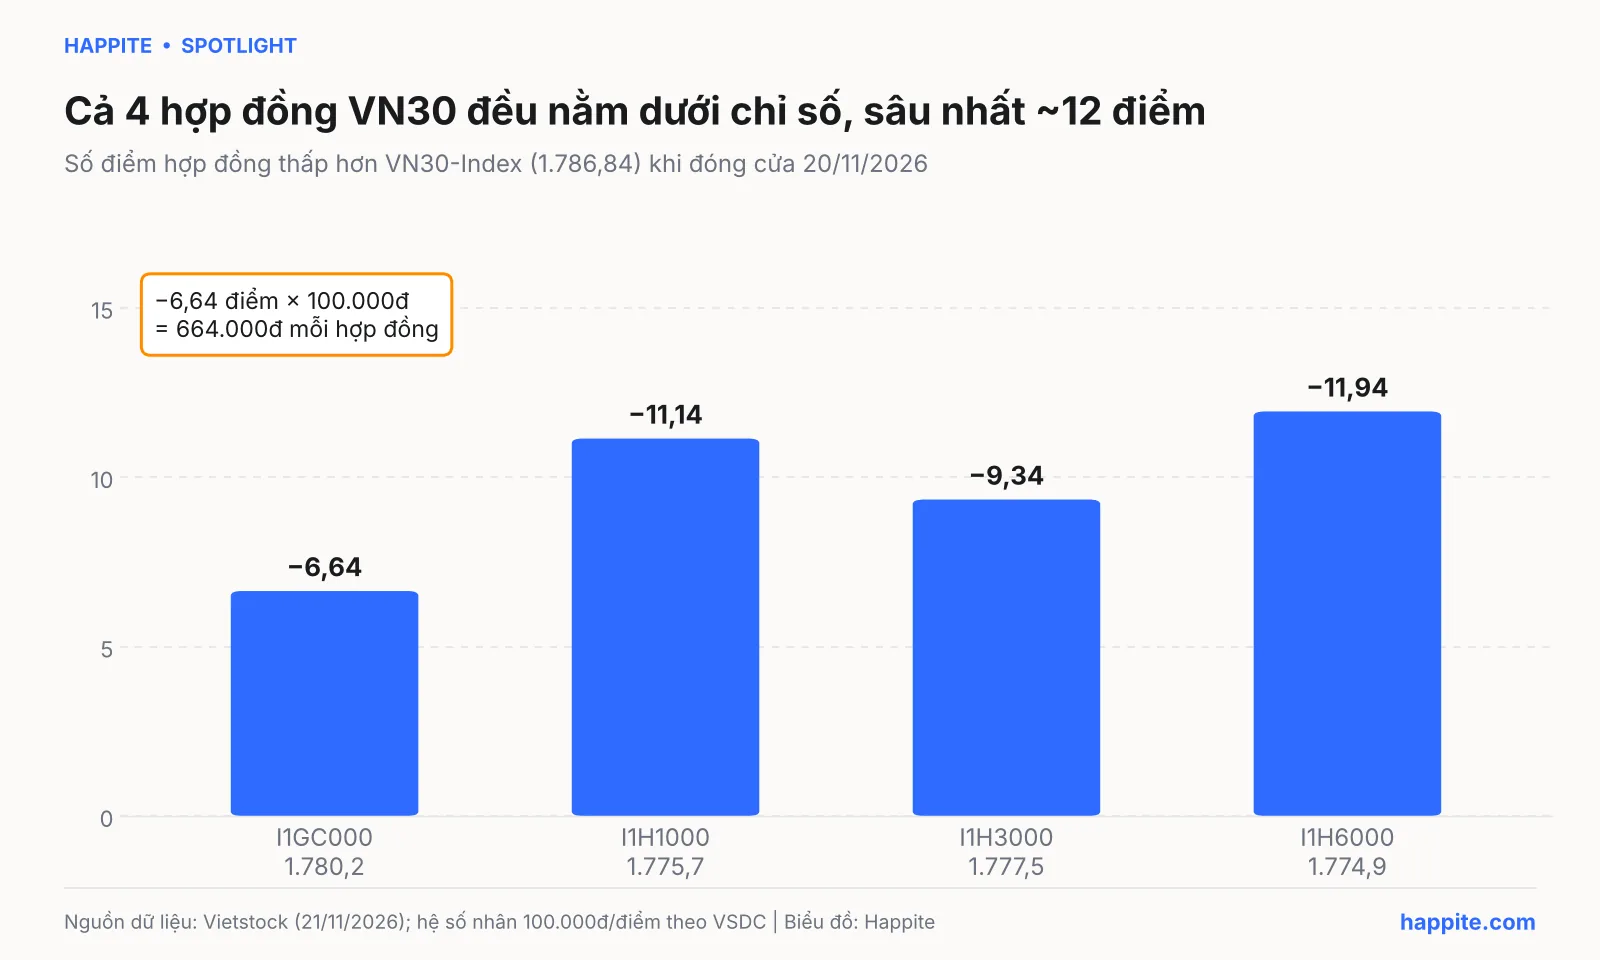
- Basis VN30F = giá hợp đồng tương lai trừ VN30-Index. Một điểm trị giá 100.000 đồng, nên basis âm 6,64 điểm tương đương 664.000 đồng mỗi hợp đồng.
- Giá hợp đồng chịu ba lực: chi phí vốn (đẩy lên), cổ tức (kéo xuống) và cung cầu phòng hộ, đầu cơ (kéo cả hai chiều). Basis âm chưa chắc là dự báo giảm.
- Basis âm có thể kéo dài vì chiều “mua hợp đồng, bán rổ cổ phiếu” cần bán khống, mà theo các tài liệu dẫn ở dưới, Việt Nam chưa có cơ chế bán khống thực chất.
- Ngày đáo hạn, hợp đồng được thanh toán bằng tiền theo chính chỉ số, nên basis phải hội tụ về gần 0. Đó cũng là lý do phiên đáo hạn hay rung lắc cuối phiên.
Basis VN30F là gì, và vì sao một con số nhỏ lại được bản tin nhắc đến mỗi ngày?
Basis VN30F là chênh lệch giữa giá hợp đồng tương lai chỉ số VN30 và chính VN30-Index tại cùng thời điểm. Công thức rất ngắn: basis = giá hợp đồng trừ chỉ số. Vietstock dùng đúng cách tính này trong bản tin phái sinh ngày 21/11/2026.
Để dễ hình dung, hãy nghĩ đến chợ đầu mối nông sản. Thương lái chốt hôm nay một mức giá cà phê, hẹn một tháng sau giao hàng. Giá “chốt hẹn giao” ấy gần giá tại kho nhưng hiếm khi bằng hệt. Hợp đồng tương lai VN30 cũng là lời chốt giá hẹn giao, chỉ khác là “hàng” là chỉ số VN30 và thanh toán bằng tiền, không có rổ 30 cổ phiếu nào đổi chủ. Basis là khoảng cách giữa giá chốt và giá tại kho.
Theo mẫu hợp đồng VSDC công bố, một điểm chỉ số của hợp đồng VN30 trị giá 100.000 đồng, bước giá 0,1 điểm, biên độ giá trong ngày ±7%. Vậy một hợp đồng ở 1.780,2 điểm có giá trị danh nghĩa khoảng 178 triệu đồng. Nếu mức ký quỹ ban đầu là 17% (mức một công ty chứng khoán từng nêu trong tài liệu hướng dẫn, và VSDC công bố định kỳ nên cần đối chiếu mức hiện hành), người giữ chỉ cần khoảng 30,3 triệu đồng để nắm vị thế 178 triệu. Đòn bẩy hơn 5 lần như vậy giải thích vì sao 664.000 đồng chênh lệch, tưởng nhỏ, vẫn được giới giao dịch phái sinh nhìn rất kỹ.
Vì sao giá hợp đồng không bằng đúng chỉ số?
Có ba lực kéo giá hợp đồng ra khỏi chỉ số, và hai lực đầu nằm ngay trong công thức giá lý thuyết. Công thức quen thuộc, như vfin.vn trình bày, là F* = S + S × r × t − cổ tức. Trong đó S là chỉ số hiện tại, r là chi phí vốn mỗi năm, t là số ngày còn lại chia cho 365.
Lực thứ nhất là chi phí vốn, kéo giá hợp đồng lên. Muốn hưởng lãi lỗ giống một hợp đồng, bạn có thể mua cả rổ cổ phiếu (bỏ đủ tiền) hoặc mua hợp đồng (chỉ ký quỹ một phần, phần tiền còn lại gửi ngân hàng lấy lãi). Cách thứ hai đỡ tốn vốn, nên giá hợp đồng thường nhỉnh hơn chỉ số một khoản xấp xỉ tiền lãi đó. Ví dụ giả định cho dễ tính: chỉ số 1.786,84, lãi suất 5% một năm, còn 27 ngày. Chi phí vốn là 1.786,84 × 5% × 27/365, khoảng 6,6 điểm.
Lực thứ hai là cổ tức, kéo giá hợp đồng xuống. Người giữ cổ phiếu nhận cổ tức, người giữ hợp đồng thì không. Vì VN30 mà hợp đồng dùng để thanh toán là chỉ số giá, nên đến ngày giao dịch không hưởng quyền (GDKHQ), giá cổ phiếu chia cổ tức tiền bị trừ cơ học đúng bằng số tiền chia, và chỉ số cũng tụt theo. Thị trường biết trước chuyện đó nên hợp đồng đã trừ cổ tức dự kiến từ sớm. Chi tiết cơ chế bị trừ giá này đã được bóc ở bài cổ tức VN30 không phải tiền miễn phí.
Lực thứ ba là cung cầu. Khi nhiều người muốn mở vị thế bán để phòng hộ danh mục cổ phiếu đang giữ, giá hợp đồng bị đẩy xuống dưới mức lý thuyết. Khi nhu cầu mua lớn, giá có thể vượt lên. Đây là lực duy nhất phản ánh thẳng tâm lý, và cũng là lực không có công thức.
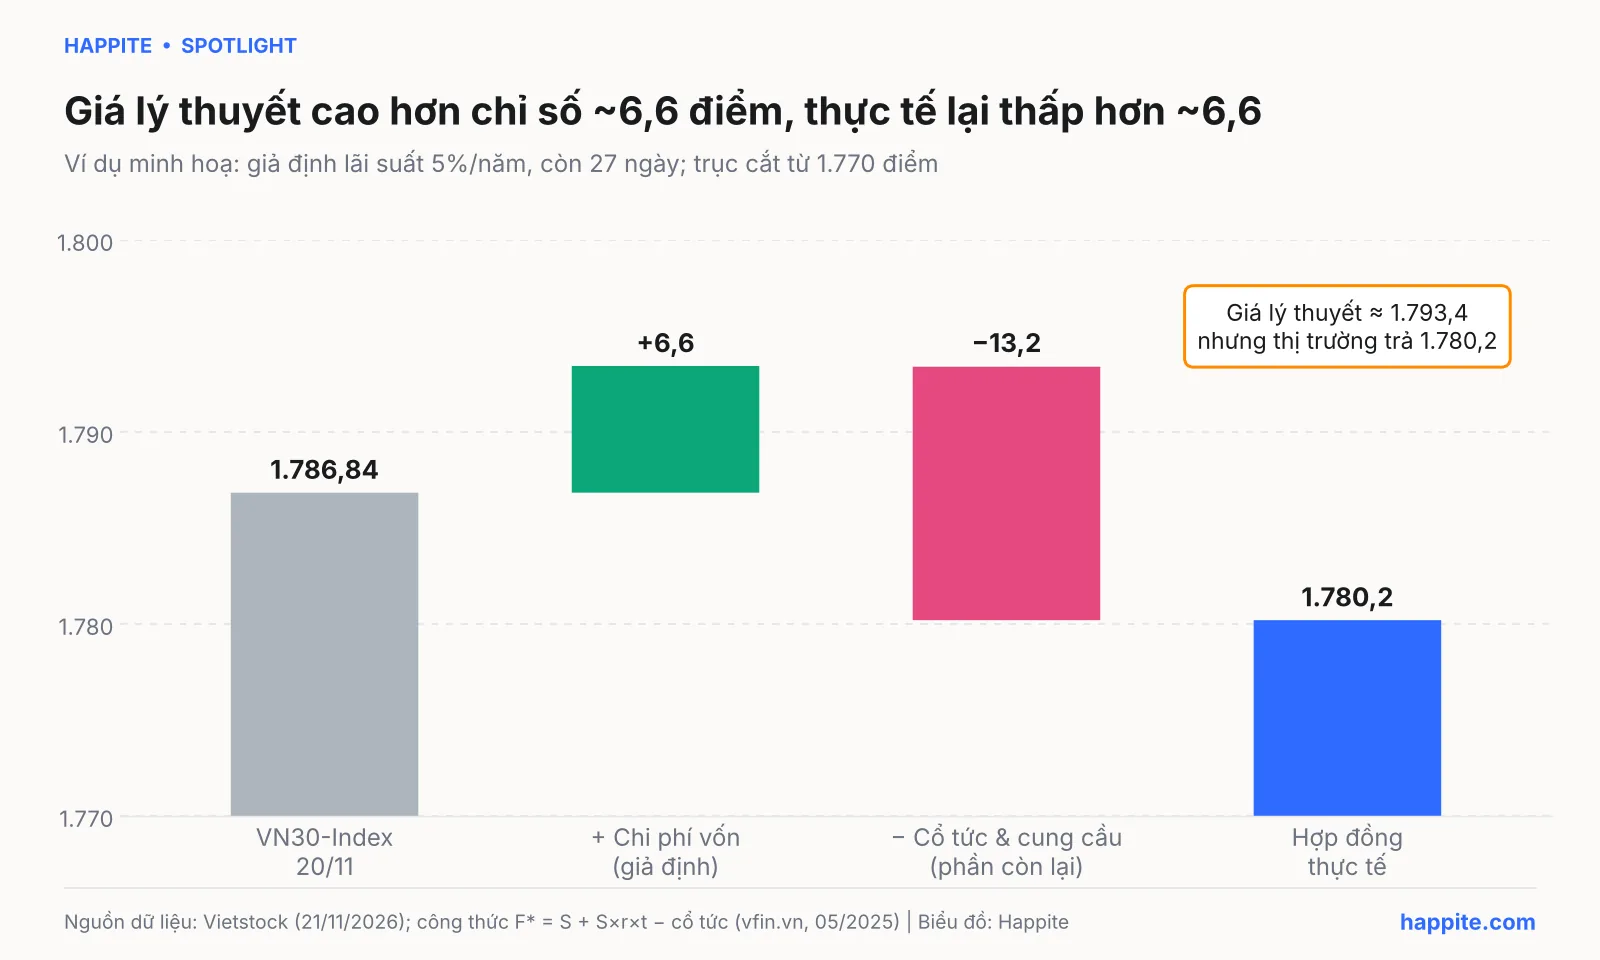
Với giả định ví dụ, giá lý thuyết lẽ ra cao hơn chỉ số khoảng 6,6 điểm, vậy mà hợp đồng thực tế thấp hơn 6,64 điểm. Khoảng cách 13,2 điểm là phần “cổ tức dự kiến cộng cung cầu”. Cổ tức giải thích được một phần, và tuần tới phần này có thật: theo Vietnambiz (21/11/2026), có 8 doanh nghiệp chốt GDKHQ trong tuần 23-27/11, trong đó FPT tạm ứng 1.000 đồng một cổ phiếu, GDKHQ ngày 27/11. FPT thuộc rổ VN30 nên khoản này sẽ làm chỉ số “tụt cơ học” trước các ngày đáo hạn sau đó. Phần còn lại là cung cầu, tức tâm lý.
| Lực kéo | Đẩy basis về phía | Ví dụ gần gũi |
|---|---|---|
| Chi phí vốn | Dương (hợp đồng cao hơn) | Tiền giữ hàng đi vay, lãi càng cao càng đắt |
| Cổ tức dự kiến | Âm (hợp đồng thấp hơn) | Tuần FPT GDKHQ 27/11, người giữ cổ phiếu nhận 1.000 đồng/cp, người giữ hợp đồng không |
| Cung cầu phòng hộ, đầu cơ | Cả hai chiều | Quỹ, tự doanh bán hợp đồng để bảo vệ danh mục khi thị trường rung lắc |
Vì sao basis âm có thể nằm đó rất lâu mà không ai “nhặt” chênh lệch?
Trên lý thuyết, chênh lệch lệch khỏi giá hợp lý sẽ bị những người kinh doanh chênh lệch giá (arbitrage) kéo về. Trên thực tế ở Việt Nam, cái “bơm” này chỉ chạy tốt một chiều. Theo phân tích đăng trên vfin.vn (20/05/2025), khi hợp đồng đắt hơn mức hợp lý, người ta mua rổ (hoặc ETF) và bán hợp đồng. Còn khi hợp đồng rẻ hơn, chiều ngược lại cần bán rổ cổ phiếu chưa sở hữu, tức bán khống. Cũng theo bài đó, Việt Nam chưa có bán khống thực chất, nên chiều này chỉ làm được với bên đang nắm sẵn cổ phiếu như tự doanh công ty chứng khoán hay quỹ ETF.
Hãy nghĩ như chuyện bán gạo. Nếu giá chốt giao tháng sau rẻ hơn giá tại kho, người có sẵn kho gạo có thể bán gạo trong kho, chốt mua lại giá rẻ và hưởng chênh lệch. Còn người không có kho, muốn “bán gạo chưa có” thì chẳng ai cho mượn. Rất ít người làm được chiều này, nên chênh lệch âm ít bị bào mòn, và bài trên vfin.vn cũng nêu đây là lý do hợp đồng VN30 thường giao dịch dưới chỉ số.
Chi phí cũng làm cuộc chơi khó hơn: bài đó ước tính riêng thuế phí, ký quỹ và trượt giá đã ngốn khoảng 5,5 đến 7 điểm, chưa kể lãi vay. Hệ quả cho người đọc: đừng vội kết luận “ai đó đang đặt cược mạnh vào chiều giảm” chỉ vì basis âm, vì có thể chẳng ai đủ khả năng ép nó về 0.
Đến ngày đáo hạn thì chuyện gì xảy ra với basis?
Đến ngày đáo hạn, basis bị ép hội tụ về gần 0, vì hợp đồng thanh toán bằng tiền theo chính chỉ số. Ngày giao dịch cuối cùng là Thứ Năm của tuần thứ ba trong tháng đáo hạn, ngày thanh toán là ngày làm việc kế tiếp. Theo mẫu hợp đồng trên website VSDC, giá thanh toán cuối cùng là trung bình số học giản đơn của chỉ số trong 30 phút cuối của ngày giao dịch cuối cùng (gồm 15 phút khớp lệnh liên tục và 15 phút khớp lệnh định kỳ đóng cửa), sau khi loại 3 giá trị chỉ số cao nhất và 3 giá trị thấp nhất của phiên liên tục.
Cách tính trung bình này có chủ ý: không để một cú đẩy giá đúng phút cuối quyết định lãi lỗ của cả nghìn hợp đồng. Nhưng cũng vì thế, lực mua bán của những người cần đóng hoặc chuyển kỳ hạn dồn vào đúng khung giờ ấy. Dân trí (20/11/2026) ghi nhận phiên đó VN-Index rơi sâu đầu phiên rồi hồi về cuối ngày, và các tổ chức phân tích đã dự đoán sẵn vì trùng phiên đáo hạn phái sinh, khi nhà đầu tư đóng, chuyển vị thế và tận dụng chênh lệch giữa hợp đồng và chỉ số, tập trung vào nhóm vốn hoá lớn.
Đáng chú ý là basis ngày đáo hạn không phải lúc nào cũng đúng bằng 0. Một nghiên cứu dữ liệu của stockup.vn (25/10/2026) trên 675 phiên từ 02/01/2024 đến 05/10/2026 cho thấy basis đóng cửa ngày đáo hạn trung bình −1,58 điểm, độ lệch chuẩn 4,37 điểm (33 ngày đáo hạn). Lý do dễ hiểu: basis đóng cửa tính theo giá ATC, còn thanh toán tính theo trung bình 30 phút cuối. Hai con số cùng hướng về nhau nhưng không trùng khít.
Tuần vừa rồi: nên đọc con số -6,64 thế nào?
Để đọc đúng, hãy so con số với đúng bối cảnh của nó. Theo Vietstock (21/11/2026), VN30-Index đóng cửa ngày 20/11 ở 1.786,84 điểm, hợp đồng I1GC000 ở 1.780,2 điểm nên basis là −6,64. Các kỳ hạn khác còn thấp hơn: I1H1000 ở 1.775,7 (thấp hơn 11,14), I1H3000 ở 1.777,5 (thấp hơn 9,34) và I1H6000 ở 1.774,9 (thấp hơn 11,94). Ở nhóm VN100, hợp đồng I2GC000 cũng âm 9,04 điểm.
Cùng lúc đó, VN30-Index giảm 5 phiên liên tiếp, bám dải dưới Bollinger Bands, khối ngoại bán ròng 3.452 hợp đồng phái sinh trong tuần, và VN-Index khép tuần ở 1.688,79 điểm (−2,66%, theo Vietstock 20/11/2026). Bức tranh đồng thuận ở chiều tiêu cực, nên việc Vietstock gọi đó là tâm lý bi quan là có cơ sở. Nhưng cần thêm một lớp ngữ cảnh nữa để khỏi hoảng.
Lớp ngữ cảnh đó là độ rộng dao động thông thường của basis. Nghiên cứu stockup.vn nói trên cho thấy basis VN30F1M trung bình chỉ dao động quanh khoảng −1,58 đến +1,02 điểm tuỳ nhóm số phiên còn lại, nhưng độ lệch chuẩn lên tới 5,88 điểm khi còn hơn 5 phiên, và phân vị 5 của nhóm còn từ 16 phiên là khoảng −11 điểm. Nói cách khác, âm vài điểm là chuyện thường ngày, âm 10 đến 12 điểm mới bắt đầu chạm vùng thấp của dải đó. So sánh này chỉ mang tính tham khảo, vì mẫu là hợp đồng tháng gần nhất còn bốn mã ở trên là các kỳ hạn khác nhau, nhưng nó đủ để thấy: −6,64 chưa phải con số “kỷ lục sợ hãi”.
Người chỉ mua cổ phiếu có cần quan tâm basis không?
Có, nhưng như nhìn nhiệt kế, không phải như nghe còi báo động. Phần lớn nhà đầu tư cá nhân không giao dịch phái sinh, nhưng dòng tiền phái sinh lại len vào giá cổ phiếu vốn hoá lớn, nhất là vào các phiên đáo hạn. Ba thói quen đọc basis đỡ bị dắt mũi:
- So với lịch sử của chính nó. Âm 6 điểm ở thị trường lặng và âm 6 điểm sau 5 phiên giảm liên tiếp có ý nghĩa khác nhau. Hãy nhìn độ sâu so với mức dao động thường thấy, không nhìn dấu âm trơ trọi.
- Trừ cổ tức trước khi kết luận. Tuần có nhiều mã chốt GDKHQ như tuần 23-27/11 thì một phần basis âm chỉ là cổ tức đã được trừ sẵn. Muốn nắm lịch này, bạn có thể đọc thêm cổ tức FPT 2026 và dòng khối ngoại.
- Đọc cùng khối ngoại và biến động. Basis âm cộng khối ngoại bán ròng liên tục mới là bức tranh nặng hơn. Nếu bạn muốn cách đọc dòng bán ròng, hãy xem bài đọc bảng khối ngoại bán ròng.
Đòn bẩy là con dao hai lưỡi: khi thị trường giảm mạnh, vị thế vay nợ cao có thể kéo theo bán buộc, như đã mổ xẻ ở bài call margin, bom hẹn giờ. Bối cảnh giá tuần qua có thể xem thêm ở bài 11/30 cổ phiếu VN30 giảm trên 30% từ đỉnh và bản tin VN-Index tuần 16-20/11/2026.
Câu hỏi thường gặp
Basis VN30F âm có nghĩa là thị trường sắp giảm?
Không tự động. Các tài liệu giáo dục như stockup.vn nhấn mạnh backwardation không phải tín hiệu giảm giá, vì cổ tức kỳ vọng, nhu cầu phòng hộ và hạn chế arbitrage đều có thể tạo basis âm mà không liên quan kỳ vọng tăng giảm.
Basis VN30F tính thế nào?
Basis bằng giá hợp đồng tương lai trừ giá trị VN30-Index tại cùng thời điểm. Ví dụ 1.780,2 trừ 1.786,84 được −6,64 điểm, tương đương 664.000 đồng mỗi hợp đồng theo hệ số nhân 100.000 đồng.
Vì sao phiên đáo hạn phái sinh hay rung lắc?
Vì nhiều vị thế đóng hoặc chuyển kỳ hạn cùng lúc, trong khi giá thanh toán cuối cùng gắn với 30 phút cuối của chỉ số. Lực mua bán dồn vào nhóm vốn hoá lớn, đặc biệt cuối phiên, như Dân trí mô tả ngày 20/11/2026.
Sợi chỉ đỏ cần nhớ
Nhớ hình ảnh chợ chốt giá hẹn giao: giá chốt luôn là giá hôm nay cộng thêm tiền lãi giữ hàng, trừ phần lợi tức mà hàng sinh ra trong lúc chờ, rồi lệch thêm theo độ hăng của người mua kẻ bán. Con số −6,64 là kết quả của cả ba, nên chỉ đọc nó như một nhiệt kế tâm lý khi đã trừ lãi và cổ tức. Lần sau gặp dòng “basis đảo chiều, tâm lý bi quan”, bạn sẽ biết hỏi đúng ba câu: lãi suất đang ở đâu, tuần này mã nào chốt cổ tức, và mức âm này sâu đến đâu so với dao động thường ngày.
Nguồn tham khảo:
- Vietstock: Chứng khoán phái sinh tuần 23-27/11/2026 (21/11/2026)
- Vietstock: Chứng khoán tuần 16-20/11/2026 (20/11/2026)
- VSDC: Thông tin sản phẩm, hợp đồng tương lai VN30
- HSC: Mẫu hợp đồng tương lai chỉ số VN30 (mức ký quỹ tham khảo)
- vfin.vn: Cơ hội arbitrage chỉ số VN30 (20/05/2025)
- stockup.vn: Basis VN30F1M theo số phiên tới đáo hạn (25/10/2026)
- stockup.vn: Contango và backwardation, ví dụ với VN30
- Dân trí: Chứng khoán đảo chiều cuối phiên (20/11/2026)
- Vietnambiz: Lịch cổ tức tuần tới (21/11/2026)
Ảnh đại diện: Ngô Trung, CC BY-SA, Wikimedia Commons (đã cắt khung).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.