Cô Ba bán tạp hóa đầu hẻm có một thói quen nhỏ: cứ đầu mùa mưa là cô lấy riêng hai triệu bỏ vào lon sữa bò, ghi vào sổ chữ “sửa mái tôn”. Mái chưa dột, thợ chưa đến, tiền chưa ra khỏi nhà. Nhưng cô biết chắc mùa mưa nào cũng có chuyện, nên cô không dám coi hai triệu ấy là tiền lời của tháng. Doanh nghiệp niêm yết cũng làm đúng như vậy với những khoản chi chưa xảy ra mà gần như chắc chắn sẽ phải trả. Trên báo cáo tài chính, cái lon sữa bò ấy mang tên dự phòng phải trả, và khi nó dính đến môi trường thì chúng ta gọi là dự phòng môi trường. Bài này mở BCTC thật của Tập đoàn Hóa chất Đức Giang (mã DGC) để xem khoản này nằm ở đâu và đọc sao cho khỏi nhầm.
- Hiểu dự phòng môi trường là gì và ba điều kiện để một khoản chi chưa xảy ra được phép vào bảng cân đối kế toán.
- Chỉ đúng dòng “Dự phòng phải trả ngắn hạn” của DGC: 100 tỷ đồng tại 30/6/2026 và 200 tỷ đồng tại 30/9/2026, kèm thuyết minh số 19.
- Biết vì sao khoản này làm lợi nhuận giảm nhưng không làm tiền trong tài khoản giảm ngay, qua phép tính trên báo cáo lưu chuyển tiền tệ.
- Phân biệt dự phòng (đã ghi vào sổ) với nợ tiềm tàng (chỉ nằm trong thuyết minh) và hiểu vì sao kiểm toán vẫn có thể ra ý kiến ngoại trừ.
- Rút bài học từ vụ Volkswagen: con số dự phòng có thể phình ra rất nhanh khi sự việc rõ dần.
Dự phòng môi trường là gì?
Dự phòng môi trường là khoản tiền doanh nghiệp trích trước vào chi phí để lo cho nghĩa vụ xử lý, khắc phục môi trường sẽ phải chi trong tương lai. Nó là một dạng của dự phòng phải trả, được ghi bên nguồn vốn (nợ phải trả) của bảng cân đối kế toán, ngay dòng mã 322 “Dự phòng phải trả ngắn hạn” nếu dự kiến chi trong vòng 12 tháng.
Không phải cứ lo là được ghi. Chuẩn mực kế toán Việt Nam số 18 (VAS 18, đoạn 11) đặt ra ba điều kiện phải thỏa cùng lúc: doanh nghiệp đang có nghĩa vụ nợ hiện tại (do luật hoặc cam kết) phát sinh từ một sự kiện đã xảy ra; nhiều khả năng sẽ phải chi tiền hoặc nguồn lực để trả; và ước tính được số tiền một cách đáng tin cậy. Thiếu một trong ba, khoản đó không vào sổ như một khoản nợ. Chuẩn mực quốc tế IAS 37 cũng dùng ba điều kiện tương tự, nên dù Việt Nam vẫn lập BCTC theo VAS, tư duy này quen thuộc với cả thế giới.
Từ năm 2026, các doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC thay cho Thông tư 200/2014/TT-BTC; tài khoản dự phòng phải trả theo hệ thống mới là tài khoản 352 (theo hướng dẫn của MISA AMIS về Thông tư 99). Chính BCTC bán niên 2026 của DGC cũng ghi rằng số liệu so sánh được phân loại lại theo Thông tư 99/2025/TT-BTC (thuyết minh 38, tr.46).
Vì sao ngành hóa chất hay gặp dự phòng môi trường?
Ngành hóa chất cơ bản vừa khai thác khoáng sản vừa chạy nhà máy, nên chất thải và nghĩa vụ môi trường là chi phí thật chứ không phải chuyện phụ. DGC sản xuất phốt pho vàng, các loại axit và phân bón; theo thuyết minh số 33 của BCTC bán niên 2026, nhóm thành phẩm này chiếm 99,88% doanh thu. Nguyên liệu gốc là quặng apatit, và mỗi tấn sản phẩm sinh ra chất thải rắn (chẳng hạn thạch cao) cần xử lý.
Bối cảnh năm 2026 của DGC cũng khá đặc biệt. Theo báo cáo cập nhật của MBS Research (13/8/2026), khai trường 25 vẫn đang đóng, toàn bộ quặng apatit hiện nhập khẩu từ Ai Cập, và ban lãnh đạo cho biết đã trích lập dự phòng hơn 100 tỷ đồng để xử lý các vấn đề môi trường. Công ty cũng nêu giá lưu huỳnh đầu vào tăng là lý do chính khiến kế hoạch lợi nhuận 2026 thấp hơn (Báo Pháp luật, 15/8/2026). Hai chuyện này nên đọc tách nhau: một bên là chi phí đầu vào của chu kỳ hóa chất, một bên là nghĩa vụ môi trường được ước tính.
Một lưu ý quan trọng: vụ việc liên quan đến một số lãnh đạo cũ của DGC vẫn đang được cơ quan điều tra xem xét, chưa có kết luận chính thức. Bài này chỉ dạy cách đọc các dòng số đã công bố, không đánh giá đúng sai của vụ việc.
Mở BCTC thật của DGC: khoản dự phòng nằm ở đâu?
Khoản dự phòng môi trường của DGC xuất hiện lần đầu trên bảng cân đối kế toán hợp nhất tại 30/6/2026 và tăng gấp đôi sau một quý. Đầu năm 2026 dòng này bằng 0 (để trống). Đến 30/6/2026 là 100.000.000.000 đồng (BCTC hợp nhất soát xét bán niên 2026, tr.8). Đến 30/9/2026 là 200.000.000.000 đồng (BCTC hợp nhất Q3/2026, tr.6, công bố cuối tháng 10/2026, thường chưa soát xét).
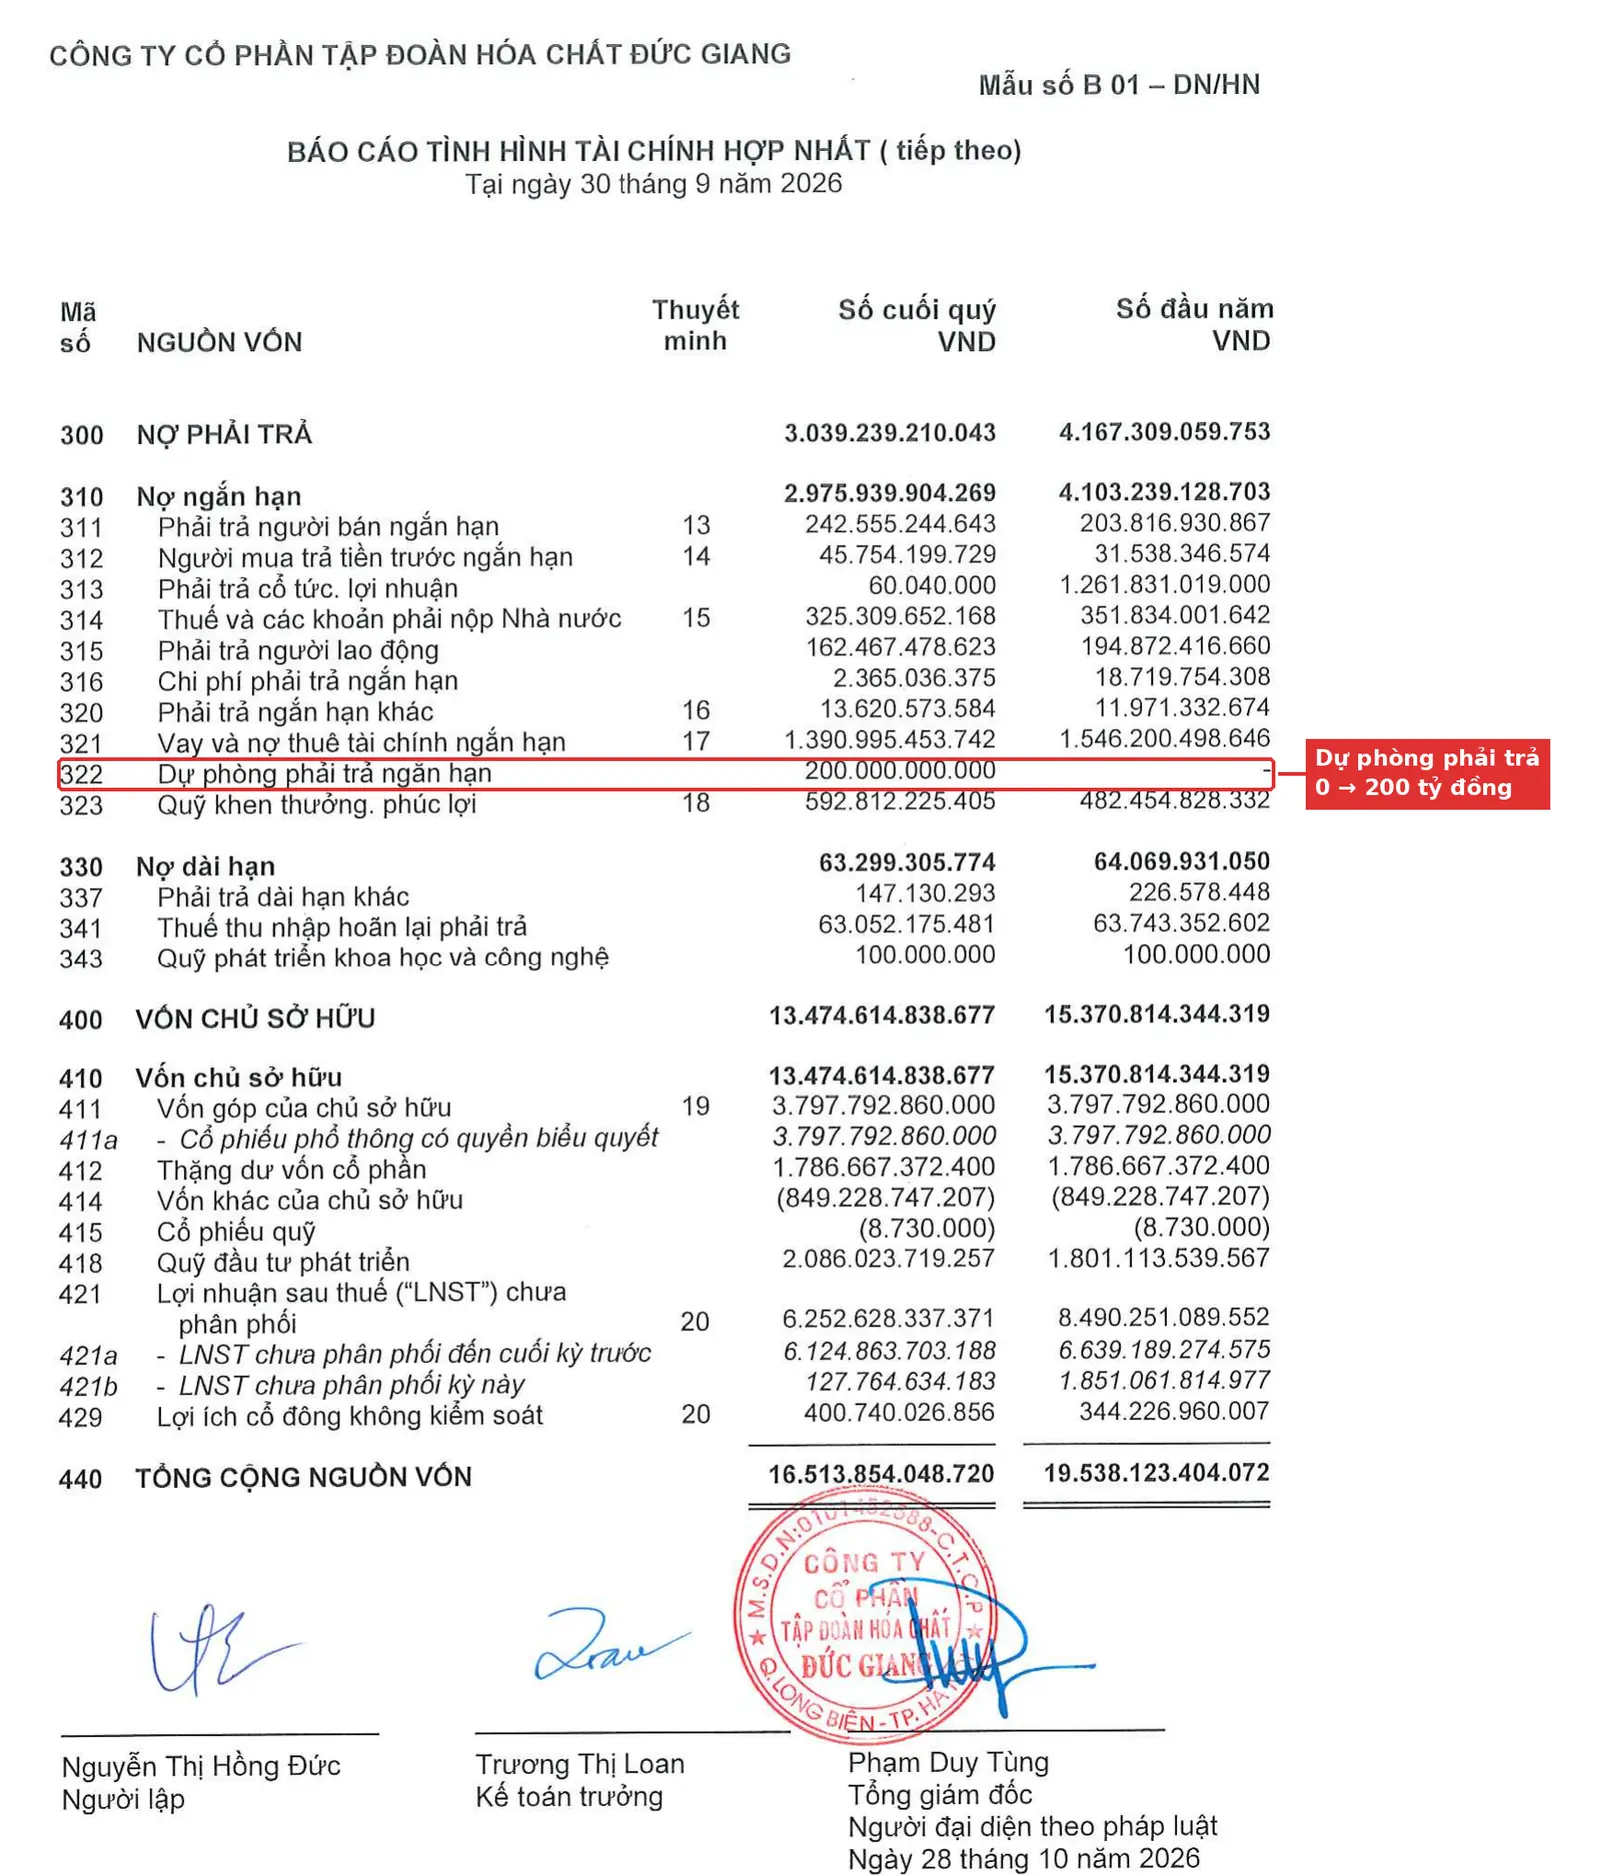
Nhìn dòng mã 322 trong khung đỏ: cột “Số cuối quý” là 200 tỷ, cột “Số đầu năm” là dấu gạch ngang, tức bằng 0. Để thấy quy mô, chúng ta tính nhanh. Tại 30/6/2026, 100 tỷ chiếm 100 / 19.271,2 = 0,52% tổng tài sản (số tổng tài sản theo báo cáo của TCBS và báo chí về BCTC Q2/2026). Tại 30/9/2026, 200 tỷ chiếm 200 / 3.039,2 = 6,6% tổng nợ phải trả. Tính trên tiền, DGC có khoảng 10.884 tỷ đồng tiền gửi có kỳ hạn tại 30/6/2026 (Người đưa tin, 22/7/2026), nên 100 tỷ chỉ bằng khoảng 0,9% số này. Nghĩa là câu hỏi quan trọng không phải “công ty có đủ tiền không” mà là “con số ước tính này có đủ và có đúng không”.
Muốn biết khoản này gồm gì, ta xuống thuyết minh số 19.
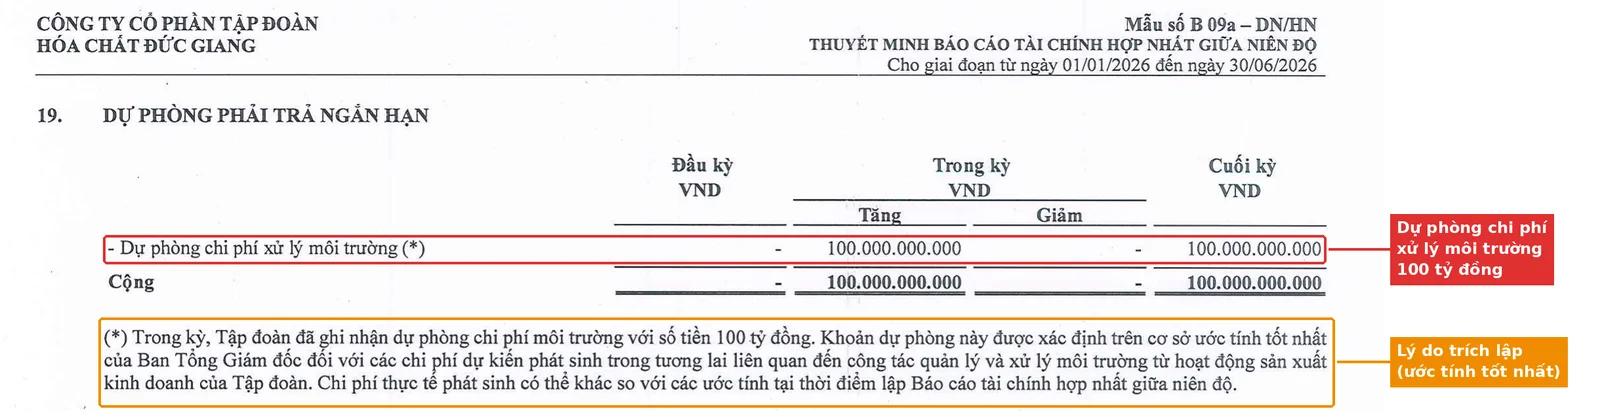
Thuyết minh 19 cho ba thông tin. Một là loại dự phòng: “chi phí xử lý môi trường”. Hai là biến động: đầu kỳ bằng 0, tăng 100 tỷ, giảm 0, cuối kỳ 100 tỷ. Ba là phần giải thích trong ngoặc: khoản này dựa trên “ước tính tốt nhất” của Ban Tổng Giám đốc về chi phí quản lý và xử lý môi trường từ hoạt động sản xuất kinh doanh, và chi phí thực tế có thể khác ước tính. Đây là câu mà người đọc nên gạch chân: dự phòng luôn là một ước tính, không phải hóa đơn.
Khoản dự phòng đi qua lợi nhuận và dòng tiền thế nào?
Dự phòng làm giảm lợi nhuận ngay kỳ trích lập nhưng chưa làm giảm tiền, vì tiền chưa rời khỏi tài khoản. Giống cô Ba: hai triệu trong lon sữa bò vẫn là tiền mặt của cô, chỉ là cô đã trừ nó khỏi “tiền lời” trong sổ.
DGC trình bày điều này rõ ở hai nơi. Thuyết minh số 32 (chi phí theo yếu tố) có dòng “Chi phí dự phòng xử lý môi trường, dự phòng khác” là 99.956.602.348 đồng trong 6 tháng đầu 2026 (tr.43). Báo cáo lưu chuyển tiền tệ (phương pháp gián tiếp) lại cộng con số đó vào, vì đây là chi phí chưa chi tiền.
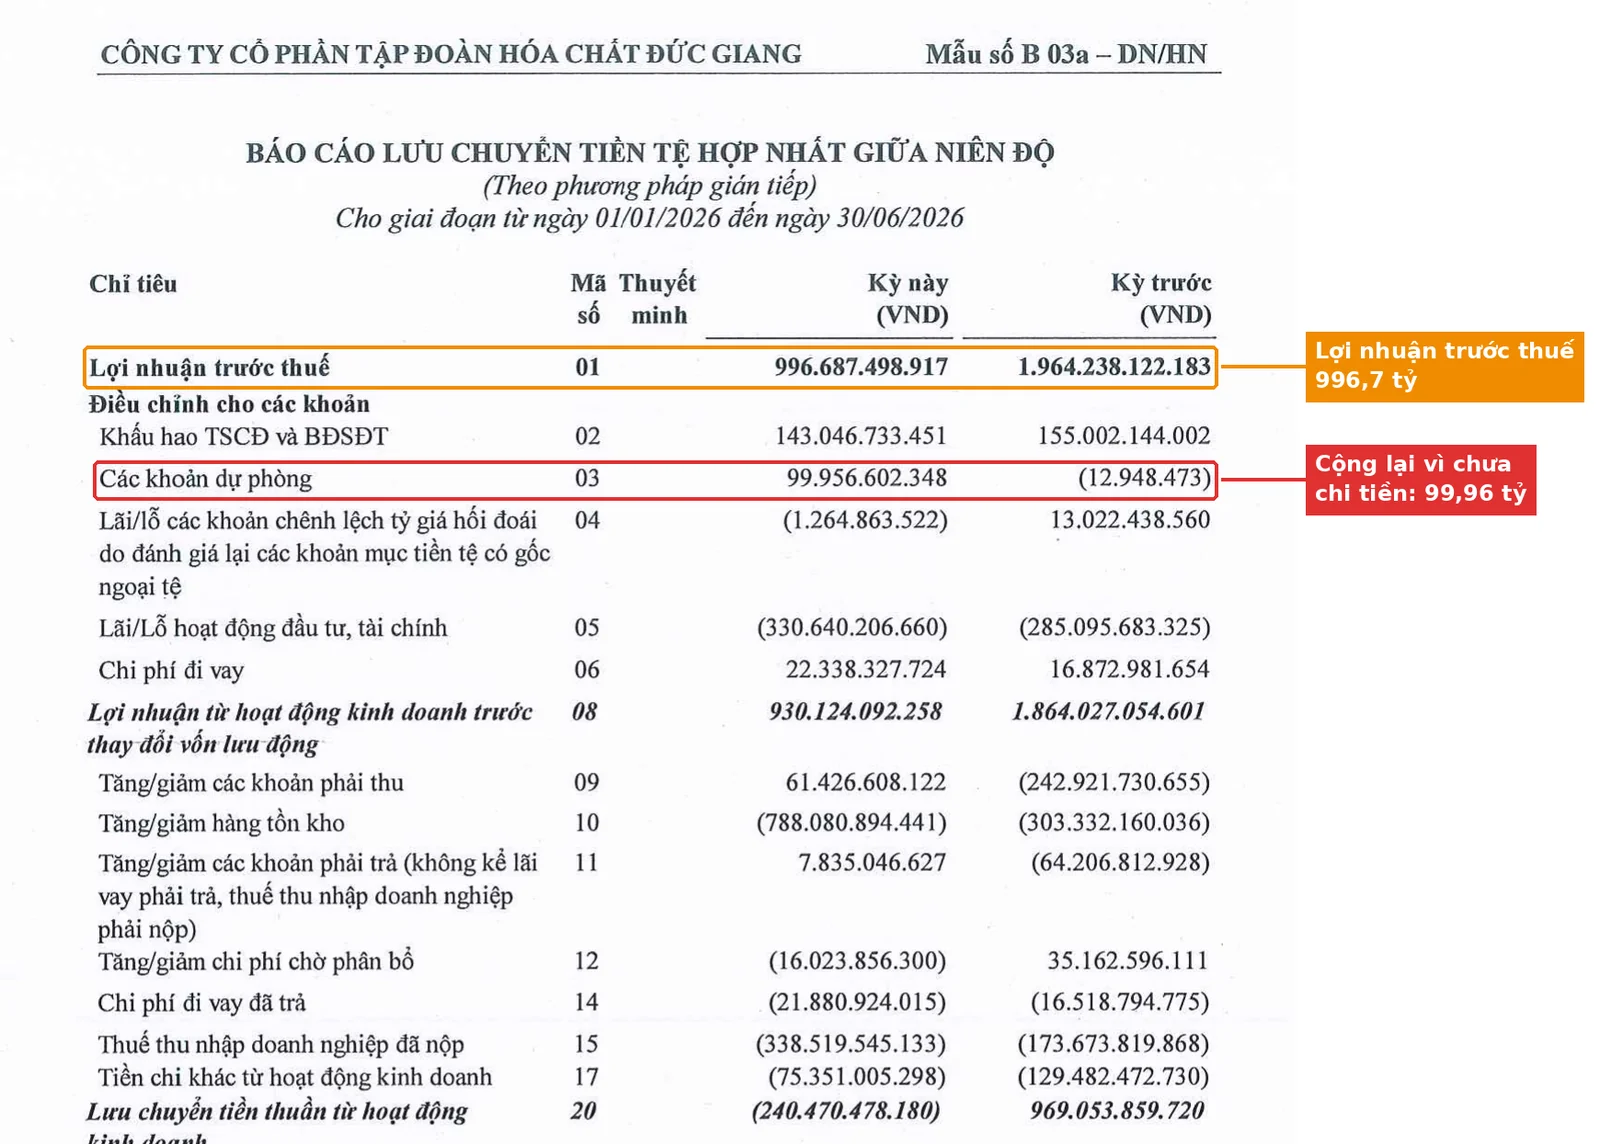
Hai khung trong ảnh cho ta phép tính. Lợi nhuận trước thuế 6 tháng đầu 2026 là 996.687.498.917 đồng, thấp hơn 1.964.238.122.183 đồng của cùng kỳ 2025, tức giảm (996,7 − 1.964,2) / 1.964,2 = −49,3%. Dòng “Các khoản dự phòng” cộng ngược 99.956.602.348 đồng. Tỷ trọng của khoản dự phòng so với lợi nhuận trước thuế là 99,96 / 996,7 = 10,0%, và so với mức giảm lợi nhuận là 99,96 / 967,6 = 10,3%. Tức là nếu không trích dự phòng, lợi nhuận trước thuế vẫn giảm khoảng 44% chứ không phải 49%. Phần giảm còn lại chủ yếu đến từ biên lợi nhuận gộp: quý 2/2026 doanh thu thuần giảm 16,5% nhưng giá vốn chỉ giảm 2,4%, nên lợi nhuận gộp giảm 53,5% (Thời báo Tài chính Việt Nam, 22/7/2026).
Chênh lệch nhỏ giữa 100.000.000.000 và 99.956.602.348 (khoảng 43 triệu đồng) có thể do các khoản dự phòng khác cùng nằm trong một dòng; thuyết minh không tách riêng nên chúng ta chỉ nêu sự khác biệt này chứ không đoán nguyên nhân.
Dự phòng phải trả khác gì nợ tiềm tàng?
Dự phòng phải trả là nghĩa vụ đã đủ ba điều kiện nên được ghi vào sổ, còn nợ tiềm tàng là nghĩa vụ chưa đủ điều kiện nên chỉ được kể trong thuyết minh. DGC cho ta một cặp ví dụ nằm kề nhau trên cùng một trang.
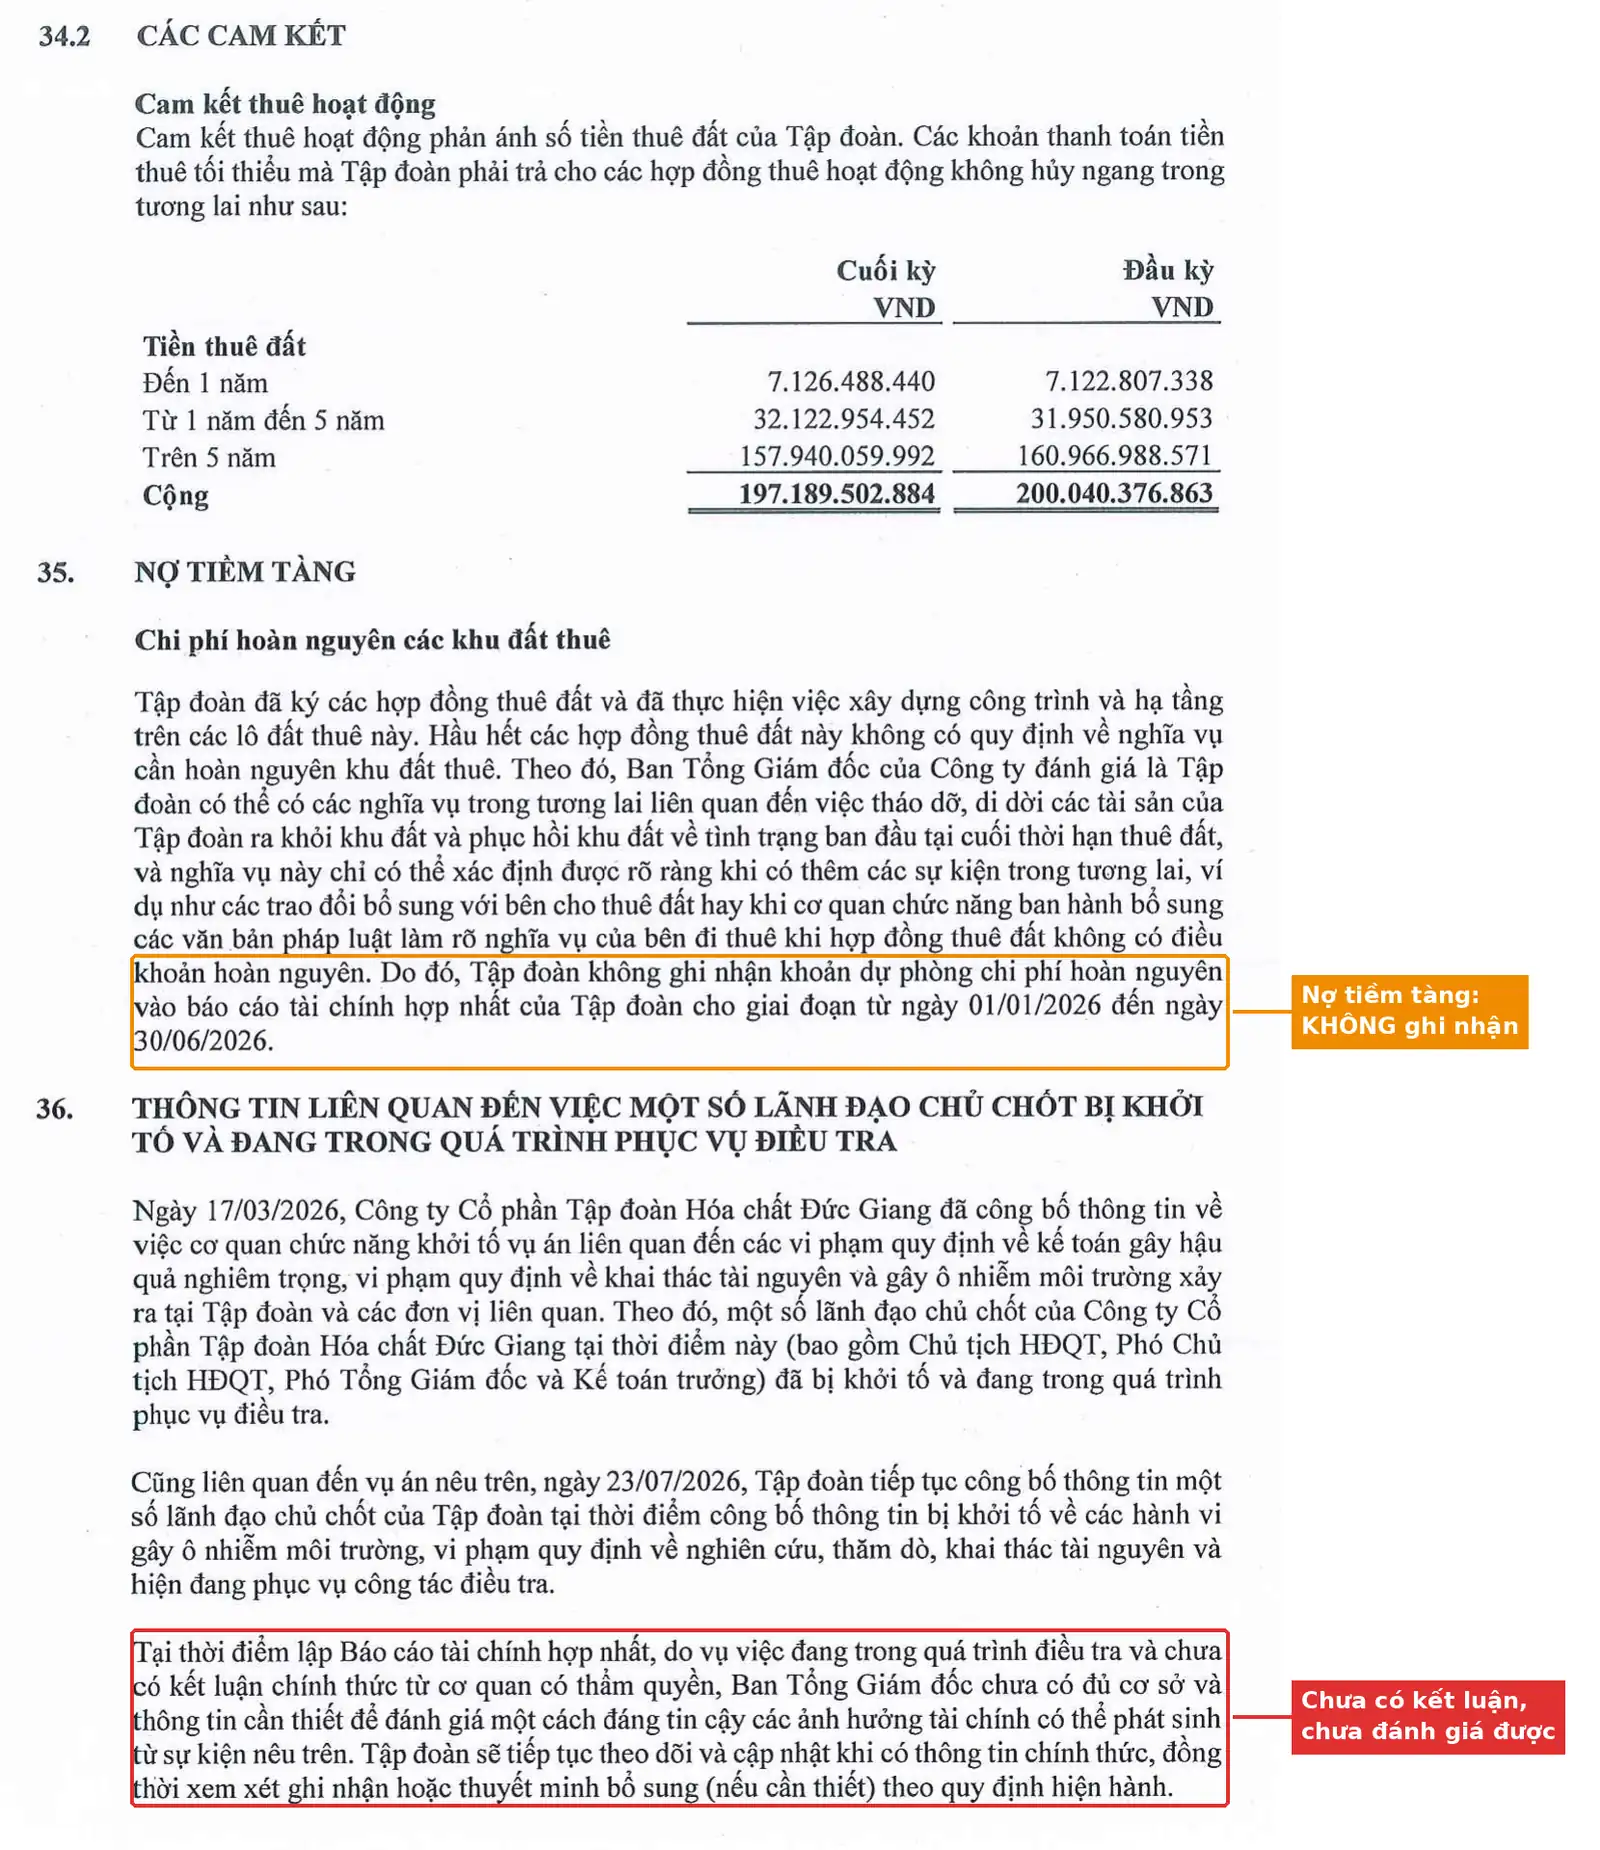
Ở thuyết minh số 35, DGC nói các hợp đồng thuê đất hầu hết không quy định nghĩa vụ hoàn nguyên. Ban Tổng Giám đốc cho rằng có thể có nghĩa vụ tháo dỡ, phục hồi đất vào cuối thời hạn thuê, nhưng chỉ xác định rõ khi có thêm sự kiện tương lai, nên không ghi nhận khoản dự phòng hoàn nguyên. Đây chính là nợ tiềm tàng: cùng là chuyện môi trường, nhưng chưa đủ điều kiện nên không vào bảng cân đối kế toán. Còn thuyết minh số 36 nói vụ việc đang điều tra, chưa có kết luận chính thức, Ban Tổng Giám đốc chưa đủ cơ sở để đánh giá đáng tin cậy ảnh hưởng tài chính.
| Tiêu chí | Dự phòng phải trả | Nợ tiềm tàng |
|---|---|---|
| Nằm ở đâu | Bảng cân đối kế toán, mã 322 | Chỉ trong thuyết minh |
| Điều kiện | Đủ cả 3 điều kiện VAS 18 | Thiếu ít nhất 1 điều kiện |
| Ảnh hưởng lợi nhuận | Có, ghi vào chi phí | Chưa |
| Ví dụ trong BCTC DGC | Dự phòng chi phí xử lý môi trường 100 tỷ | Hoàn nguyên đất thuê (thuyết minh 35) |
Bài nền về khái niệm này chúng ta đã có ở Nợ tiềm tàng là gì?, bạn có thể đọc cặp bài với bài này.
Vì sao kiểm toán vẫn ngoại trừ dù đã có dự phòng?
Ý kiến (hay kết luận) ngoại trừ nghĩa là kiểm toán viên chấp nhận phần lớn báo cáo nhưng chưa thể xác nhận một vấn đề cụ thể, và vấn đề đó được nêu rõ ngay trong báo cáo. Trong báo cáo soát xét bán niên 2026 của DGC (UHY, ngày 26/8/2026), mục “Cơ sở đưa ra kết luận ngoại trừ” viết rằng vụ việc đang điều tra và chưa có kết luận chính thức, nên kiểm toán viên chưa thu thập đủ bằng chứng để xác định có cần điều chỉnh các chỉ tiêu trên báo cáo hay không (tr.6). Mục “Vấn đề khác” cũng ghi kỳ so sánh 6 tháng đầu 2025 do PwC soát xét với kết luận chấp nhận toàn phần.
Nghĩa là dự phòng 100 tỷ và ý kiến ngoại trừ cùng tồn tại được. Dự phòng là ước tính của ban lãnh đạo cho phần đã đánh giá được. Ngoại trừ là lời kiểm toán nói rằng còn một phần chưa đánh giá được. Với báo cáo kiểm toán năm 2025, công ty cho biết ngoại trừ còn có một điểm về hàng tồn kho hơn 950 tỷ đồng, vì kiểm toán viên mới được bổ nhiệm sau ngày kết thúc niên độ nên không chứng kiến được kiểm kê (VnEconomy, 21/6/2026). Nếu cần ôn lại cách đọc các loại ý kiến, mời bạn xem Đọc báo cáo kiểm toán.
Thêm một ghi chú về thời điểm: BCTC quý 3 thường chưa được soát xét hay kiểm toán. Con số 200 tỷ tại 30/9/2026 vì vậy có thể được rà lại khi báo cáo năm được kiểm toán. Chúng ta nên coi nó là số tạm thời.
Case study kinh điển: Volkswagen và những tỷ euro dự phòng
Vụ gian lận khí thải diesel của Volkswagen cho thấy một khoản dự phòng có thể tăng gấp nhiều lần khi sự thật dần lộ ra. Ngày 18/9/2015, cơ quan môi trường Mỹ (EPA) thông báo xe diesel của Volkswagen vượt chuẩn khí thải. Trước đó ban lãnh đạo từng đánh giá chi phí là kiểm soát được, một phần dựa trên ý kiến của một hãng luật Mỹ rằng các vụ tương tự trước đây được giải quyết hòa giải (Báo cáo thường niên 2016 của Volkswagen). Sau thông báo của EPA, tập đoàn ghi nhận trong kết quả 2015 tổng chi phí liên quan 16,2 tỷ euro, gồm 7,8 tỷ cho triệu hồi và mua lại xe, 7,0 tỷ cho rủi ro pháp lý (Báo cáo thường niên 2015). Năm 2016 tập đoàn ghi thêm 6,4 tỷ euro chi phí, riêng rủi ro pháp lý thêm 5,1 tỷ.
Tháng 1/2017, Volkswagen thỏa thuận 4,3 tỷ USD với cơ quan chức năng Mỹ, theo Fortune là gồm cả thỏa thuận dân sự và hình sự, và tập đoàn nói khoản phạt mới sẽ đẩy chi phí vượt mức hơn 18 tỷ euro đã lập dự phòng. Dấu vết trên BCTC nằm ở hai chỗ: lời giải thích trong thuyết minh rằng việc đánh giá chịu rủi ro ước tính và có thể thay đổi đáng kể; và việc dự phòng được điều chỉnh qua nhiều kỳ.
Bài học cho người mới đọc BCTC doanh nghiệp Việt: đừng chỉ nhìn con số dự phòng, hãy đọc cả câu rào đón đi kèm. Khi thuyết minh nói “chưa có kết luận”, “ước tính tốt nhất”, “có thể khác”, đó là tín hiệu để theo dõi các kỳ sau xem dự phòng tăng, giảm hay được sử dụng. Với DGC, dòng này đã đi từ 0 lên 100 rồi 200 tỷ trong hai quý, và đó là một dữ kiện chúng ta nên tiếp tục quan sát, chứ không phải kết luận.
Tự tay thử ngay: mở BCTC xem dự phòng phải trả
- Vào trang quan hệ cổ đông của DGC (ducgiangchem.vn) hoặc congbothongtin.ssc.gov.vn, tải BCTC hợp nhất quý gần nhất.
- Ở bảng cân đối kế toán, bên nguồn vốn, tìm dòng mã 322 “Dự phòng phải trả ngắn hạn” (và dòng tương ứng ở nhóm nợ dài hạn nếu có).
- Lật xuống thuyết minh “Dự phòng phải trả” để xem loại dự phòng, số tăng, số giảm, và đoạn giải thích.
- Sang báo cáo lưu chuyển tiền tệ, tìm dòng “Các khoản dự phòng” để thấy số cộng ngược.
- Tính `dự phòng / lợi nhuận trước thuế` để biết nó nặng hay nhẹ so với lãi.
- Thử làm cùng việc với một doanh nghiệp khác cùng ngành rồi so sánh.
Bẫy thường gặp khi đọc dự phòng môi trường
Bẫy đầu tiên là coi dự phòng như tiền đã chi. Nó chưa phải, tiền vẫn nằm trong tài khoản cho đến khi doanh nghiệp thực sự thanh toán, và báo cáo lưu chuyển tiền tệ cộng ngược khoản này để chứng minh điều đó.
Bẫy thứ hai là coi dự phòng như một bản án. Khoản trích lập dựa trên ước tính của ban lãnh đạo theo VAS 18, không phải kết luận của cơ quan có thẩm quyền, và thuyết minh thường nói rõ chi phí thực tế có thể khác.
Bẫy thứ ba là nghĩ dự phòng là thước đo toàn bộ rủi ro. Những gì chưa đủ ba điều kiện, như thuyết minh 35 của DGC, nằm ngoài bảng cân đối kế toán dưới tên nợ tiềm tàng, nên phải đọc cả phần thuyết minh.
Bẫy thứ tư là gộp mọi lý do lợi nhuận giảm vào một. Ở DGC, phép tính trên cho thấy dự phòng giải thích khoảng 10% mức giảm lợi nhuận trước thuế nửa đầu năm, phần còn lại liên quan đến giá vốn và chu kỳ ngành.
Câu hỏi thường gặp
Dự phòng môi trường có phải là tiền doanh nghiệp đã nộp phạt không?
Không. Đây là khoản ước tính chi phí sẽ phải chi cho xử lý môi trường. Tiền phạt thật, nếu có, chỉ được ghi nhận khi có quyết định hoặc khi thỏa điều kiện của dự phòng.
Dự phòng phải trả nằm ở đâu trên BCTC?
Bên nguồn vốn của bảng cân đối kế toán: mã 322 nếu là dự phòng ngắn hạn; nếu dự kiến chi sau 12 tháng thì nằm ở nhóm nợ dài hạn, kèm thuyết minh chi tiết.
Dự phòng môi trường lớn có nghĩa là doanh nghiệp đang gặp rủi ro cao?
Không tự động. Cần xem so với lợi nhuận, tiền mặt, ngành nghề và lời giải thích trong thuyết minh. Dự phòng cũng có thể là dấu hiệu doanh nghiệp thận trọng.
Ý kiến ngoại trừ có phải gian lận không?
Không. Ngoại trừ nghĩa là kiểm toán viên chưa thể xác nhận một vấn đề cụ thể. Vấn đề đó được nêu rõ trong báo cáo kiểm toán để người đọc tự cân nhắc.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: bài trụ của cả series.
- Nợ tiềm tàng là gì?: vì sao khoản cam kết lớn không nằm trên bảng cân đối kế toán.
- Đọc báo cáo kiểm toán: chấp nhận toàn phần, ngoại trừ, từ chối.
- Dự phòng giảm giá hàng tồn kho là gì?: một loại dự phòng khác, ghi bên tài sản.
Đọc thêm: phần ý kiến ngoại trừ về hàng tồn kho trong BCTC năm 2025 của DGC được phân tích riêng trong bài ngoại trừ hàng tồn kho là gì.
Nguồn tham khảo
- DGC, BCTC hợp nhất soát xét bán niên 2026 (26/8/2026; tr.6, 8, 10, 33, 43, 45) và BCTC hợp nhất Q3/2026 (10/2026; tr.6).
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 18 (Quyết định 100/2005/QĐ-BTC), đoạn 07, 11, 23, 81; Thông tư 99/2025/TT-BTC.
- IFRS Foundation, IAS 37 Provisions, Contingent Liabilities and Contingent Assets; KPMG Việt Nam, Khác biệt giữa VAS và IFRS (10/2025).
- Báo Pháp luật, DGC trích lập dự phòng môi trường (15/8/2026); VnEconomy, DGC báo lãi giảm 35 tỷ sau kiểm toán 2025 (21/6/2026); Vietnambiz (27/8/2026); Thời báo Tài chính Việt Nam (22/7/2026); MBS Research (13/8/2026).
- Volkswagen AG, Báo cáo thường niên 2015 và 2016, mục Key events; Fortune, Volkswagen Confirms $4.3 Billion Settlement (10/1/2017).
- Giáo trình: CFA Institute, Financial Statement Analysis (nhóm nợ phải trả và dự phòng). TCBS, báo cáo cập nhật KQKD Q2/2026 DGC (29/7/2026); Người đưa tin (22/7/2026). Số liệu truy cập tháng 11/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.