Cuối năm, cô Ba bán tạp hóa đầu hẻm đóng cửa nửa buổi để đếm hàng. Cậu cháu rể làm kế toán được nhờ đứng cạnh, tay cầm bảng kê, đếm thử vài thùng mì tôm, vài chai nước mắm rồi ghi “khớp”. Giả sử cậu đến trễ, hàng đã bán sang đầu năm, kệ đã đổi, cậu chỉ còn quyển sổ của cô để tin. Cậu có thể làm thêm nhiều việc khác, nhưng không thể nói được câu “tôi đã thấy số hàng ấy”. Doanh nghiệp niêm yết cũng có chuyện y hệt, và khi nó xảy ra, báo cáo kiểm toán sẽ có một dòng khiến người mới giật mình: ý kiến ngoại trừ về hàng tồn kho. Bài này mở BCTC kiểm toán 2025 của Tập đoàn Hóa chất Đức Giang (mã DGC) để xem ngoại trừ hàng tồn kho nằm ở trang nào, con số nào, và đọc sao cho khỏi hiểu lầm.
- Hiểu ngoại trừ hàng tồn kho là gì và vì sao kiểm toán viên phải “đứng cạnh” lúc doanh nghiệp đếm hàng.
- Chỉ đúng ba chỗ trong BCTC của DGC: đoạn “Cơ sở của ý kiến ngoại trừ” (tr.6), dòng Hàng tồn kho mã 140 (tr.8) và thuyết minh số 9 (tr.30).
- Tính được độ lớn của khoản bị ngoại trừ: 950,9 tỷ đồng bằng 56,5% hàng tồn kho và 12,3% giá vốn cả năm của DGC.
- Biết cổ phiếu có ý kiến ngoại trừ bị HOSE đưa vào diện cảnh báo nhưng vẫn giao dịch bình thường.
- Rút bài học từ vụ McKesson & Robbins (Mỹ, 1938), vụ việc khiến nghề kiểm toán phải đi đếm hàng.
Ngoại trừ hàng tồn kho là gì?
Ngoại trừ hàng tồn kho là ý kiến kiểm toán trong đó kiểm toán viên nói báo cáo tài chính nhìn chung trung thực, nhưng chưa thể xác nhận số hàng tồn kho ghi trên sổ có thực sự có, đủ và đúng giá trị. Chuẩn mực kiểm toán Việt Nam số 705 gọi đây là ý kiến kiểm toán không phải ý kiến chấp nhận toàn phần. Nó khác với “từ chối cho ý kiến” (không xác nhận được gì đáng kể) và “trái ngược” (báo cáo sai trọng yếu lan rộng).
Điểm chúng ta cần nhớ ngay: ngoại trừ không đồng nghĩa với gian lận hay sai sót. Nó chỉ cho biết kiểm toán viên thiếu bằng chứng ở một mục cụ thể. Con số có thể hoàn toàn đúng, hoặc có thể cần chỉnh, và kiểm toán viên nói thẳng là họ chưa biết. Muốn hiểu 4 loại ý kiến kiểm toán trong một lượt, bạn có thể xem bài đọc báo cáo kiểm toán của series này.
Vì sao kiểm toán viên phải chứng kiến kiểm kê hàng tồn kho?
Vì hàng tồn kho là một khoản mục mà bằng chứng tốt nhất là mắt nhìn tay đếm, không phải giấy tờ. Chuẩn mực kiểm toán Việt Nam số 501 yêu cầu: khi hàng tồn kho trọng yếu, kiểm toán viên phải tham gia kiểm kê hiện vật, trừ khi không thể thực hiện được. Nếu không tham gia được, họ phải làm thủ tục thay thế (kiểm tra phiếu xuất nhập, đếm lại sau ngày kiểm kê, xác nhận với bên thứ ba). Nếu thủ tục thay thế cũng không đủ bằng chứng, họ buộc phải đưa ý kiến không phải chấp nhận toàn phần theo VSA 705. Hai chuẩn mực này của Việt Nam dựa trên ISA 501 và ISA 705 của quốc tế, nên cách nghĩ giống hệt thế giới.
Còn doanh nghiệp, theo Luật Kế toán 2015, phải kiểm kê tài sản vào cuối kỳ kế toán năm. Nghĩa là mỗi ngày 31/12, kho nào cũng có một buổi “cô Ba đóng cửa đếm hàng”. Kiểm toán viên được bổ nhiệm trước ngày đó thì đến đứng cạnh. Được bổ nhiệm sau ngày đó thì không thể quay ngược thời gian, và đây chính là điều đã xảy ra ở DGC.
Vì sao kiểm kê quan trọng với lợi nhuận, không chỉ với bảng cân đối?
Số hàng tồn kho cuối kỳ quyết định luôn giá vốn hàng bán, tức là quyết định lợi nhuận. Cách tính cơ bản là giá vốn = tồn đầu kỳ + nhập (hoặc sản xuất) trong kỳ − tồn cuối kỳ. Với ví dụ tạp hóa của cô Ba (số tròn minh họa, không phải số của DGC): tồn đầu 100 triệu, nhập 600 triệu, đếm cuối kỳ còn 150 triệu thì giá vốn là 100 + 600 − 150 = 550 triệu. Nếu số đếm bị ghi nhầm thành 200 triệu, giá vốn chỉ còn 500 triệu và lãi tự nhiên tăng thêm 50 triệu mà không bán thêm chai nước mắm nào.
Điều này càng đúng với DGC, vì doanh nghiệp tự công bố trong chính sách kế toán rằng họ áp dụng phương pháp kiểm kê định kỳ cho thành phẩm và nguyên vật liệu sản xuất chính. Với phương pháp này, số tồn cuối kỳ lấy từ kết quả kiểm kê, và giá vốn được suy ra từ đó. Nhìn ảnh dưới đây, đoạn khoanh đỏ là câu nói rõ điều đó.
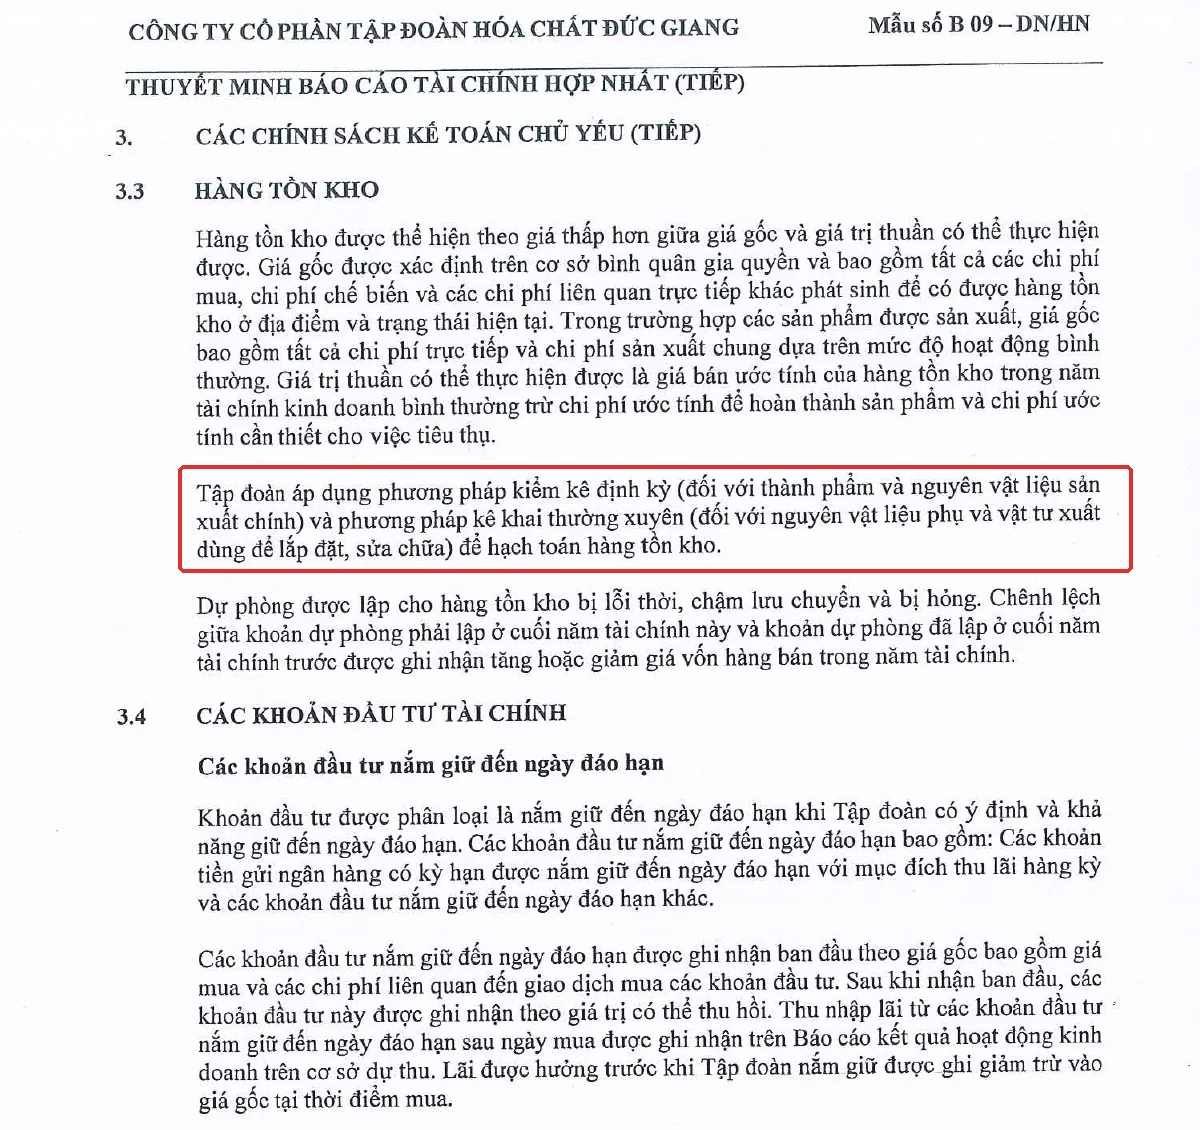
Chúng ta đọc ảnh như sau: khung đỏ nằm ở mục 3.3 “Hàng tồn kho” trong phần chính sách kế toán, nói rằng thành phẩm và nguyên vật liệu sản xuất chính được hạch toán theo kiểm kê định kỳ, còn nguyên vật liệu phụ và vật tư lắp đặt, sửa chữa theo kê khai thường xuyên. Muốn biết thêm các cách tính giá xuất kho, bạn có thể xem bài phương pháp tính giá xuất kho.
Ngoại trừ hàng tồn kho của DGC nằm ở đâu trong BCTC?
Nó nằm ở đoạn “Cơ sở của ý kiến kiểm toán ngoại trừ” trong báo cáo kiểm toán, ngay trước các bảng số. Công ty TNHH Kiểm toán và Tư vấn UHY ký báo cáo số 752/2026/UHY-BCKT cho BCTC hợp nhất năm tài chính kết thúc 31/12/2025, công bố ngày 20/6/2026. Theo báo cáo, UHY được bổ nhiệm sau ngày kết thúc năm tài chính nên “không thể tham gia chứng kiến kiểm kê hàng tồn kho” ghi nhận trên BCTC hợp nhất, giá trị hơn 950,9 tỷ đồng tại 31/12/2025. Các thủ tục thay thế không cho đủ bằng chứng về tính hiện hữu, đầy đủ, chính xác và giá trị của khoản mục này, nên UHY chưa thể xác định số dư có cần điều chỉnh hay không.
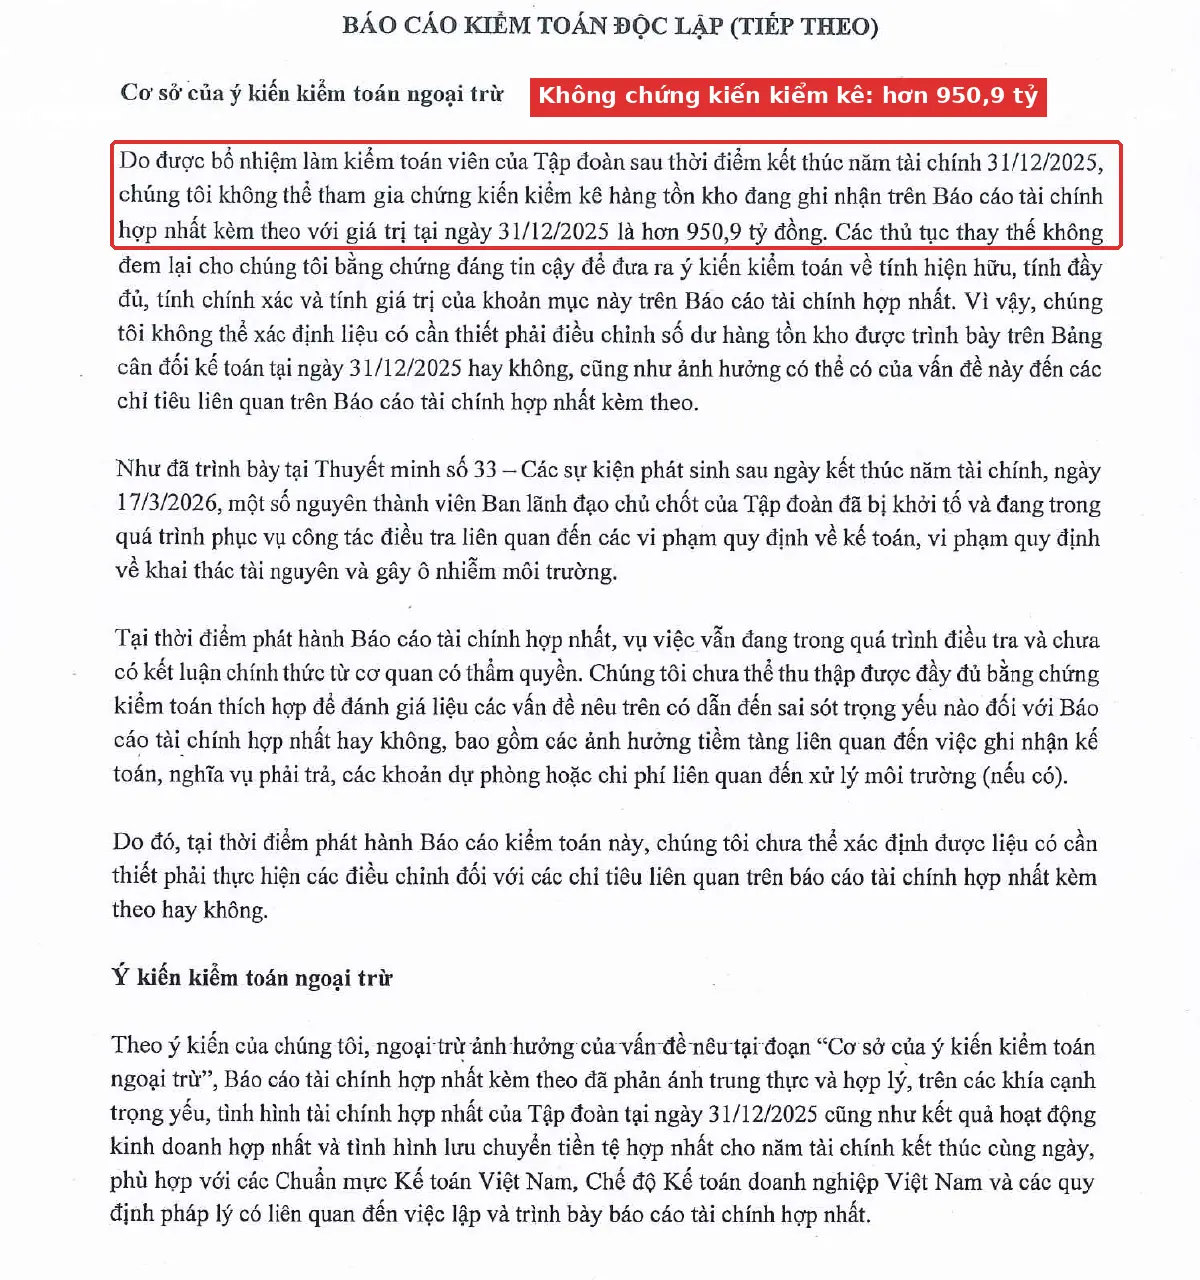
Nhìn khung đỏ: đây là đoạn ba dòng nêu lý do và con số 950,9 tỷ đồng. Đoạn tiếp theo trong cùng trang nhắc thêm một vấn đề thứ hai, liên quan đến việc một số nguyên thành viên Ban lãnh đạo chủ chốt bị khởi tố ngày 17/3/2026 và vụ việc chưa có kết luận chính thức. Bài này chỉ tập trung vào vấn đề hàng tồn kho; bài về dự phòng môi trường của DGC đã nói kỹ hơn về phần còn lại.
Để cân bằng góc nhìn, chúng ta cũng nên nghe phía doanh nghiệp. Theo giải trình của DGC được báo chí đăng lại (VnEconomy, 21/6/2026), việc kiểm kê cuối năm 2025 vẫn được thực hiện đúng quy định kế toán và có kiểm toán viên của PwC Việt Nam chứng kiến, vì lúc đó PwC vẫn là đơn vị được bổ nhiệm. Sau đó UHY thay PwC. Theo DNSE, hợp đồng kiểm toán với UHY được ký ngày 11/5/2026, tức là rất lâu sau ngày kiểm kê. Hai bên không mâu thuẫn về sự kiện: số hàng đã được đếm, chỉ là người ký báo cáo kiểm toán năm nay không phải người đứng cạnh lúc đếm.
Hàng tồn kho của DGC trên bảng cân đối kế toán trông thế nào?
Hàng tồn kho của DGC tại 31/12/2025 là 1.681,5 tỷ đồng (sau dự phòng), tăng khoảng 70% so với đầu năm. Đây là dòng mã 140 trên Bảng cân đối kế toán hợp nhất (mẫu B01-DN/HN, tr.8).
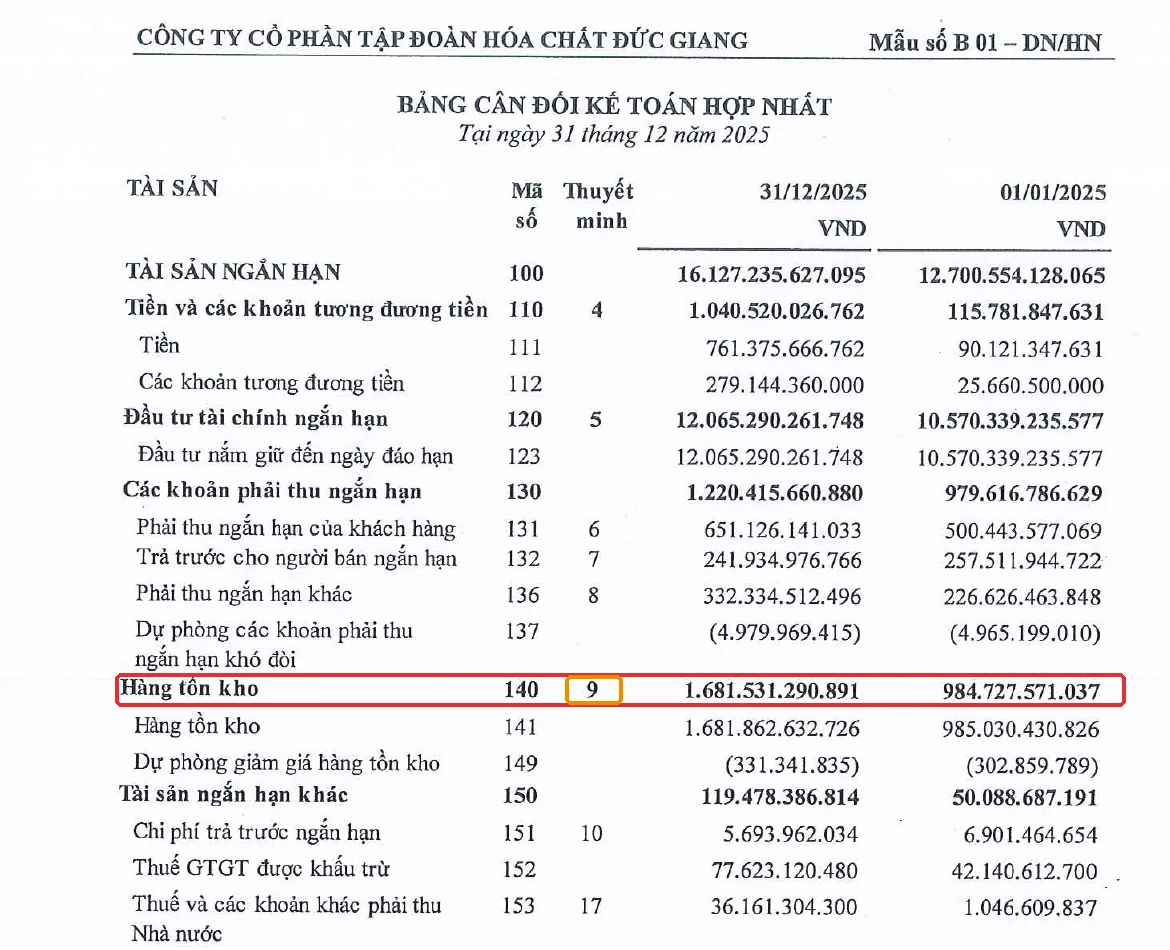
Chúng ta đọc khung đỏ từ trái qua phải: mã 140 “Hàng tồn kho”, thuyết minh số 9 (khung cam, nghĩa là chi tiết nằm ở thuyết minh 9), số cuối năm 1.681.531.290.891 đồng và số đầu năm 984.727.571.037 đồng. Tính nhanh mức tăng: 1.681,9 / 985,0 − 1 = 70,7% (theo giá gốc). Trong cùng năm, giá vốn hàng bán tăng từ 6.415,5 tỷ lên 7.740,1 tỷ đồng (+20,6%, Báo cáo kết quả hoạt động kinh doanh tr.11). Hàng nằm trong kho tăng nhanh hơn nhiều so với hàng bán ra.
Hãy làm thêm một phép tính dễ nhớ, kiểu “kho này đủ bán bao nhiêu ngày”. Lấy hàng tồn kho / giá vốn × 365. Cuối 2024: 985,0 / 6.415,5 × 365 = 56 ngày. Cuối 2025: 1.681,9 / 7.740,1 × 365 = 79 ngày. Phép tính đơn giản này chỉ dùng số cuối năm, không phải số bình quân như bài vòng quay hàng tồn kho hướng dẫn, nhưng đủ để thấy kho dày thêm khoảng 23 ngày.
Bên trong 1.681,9 tỷ đồng là những gì?
Thuyết minh số 9 cho thấy phần tăng chủ yếu nằm ở nguyên liệu, vật liệu: từ 332,3 tỷ lên 1.001,6 tỷ đồng, gấp khoảng 3 lần. Thành phẩm gần như đi ngang (430,2 tỷ lên 459,5 tỷ đồng), công cụ dụng cụ khoảng 104,3 tỷ, hàng mua đang đi đường 115,0 tỷ, còn dự phòng giảm giá chỉ 331 triệu đồng, tương đương 0,02% giá gốc.
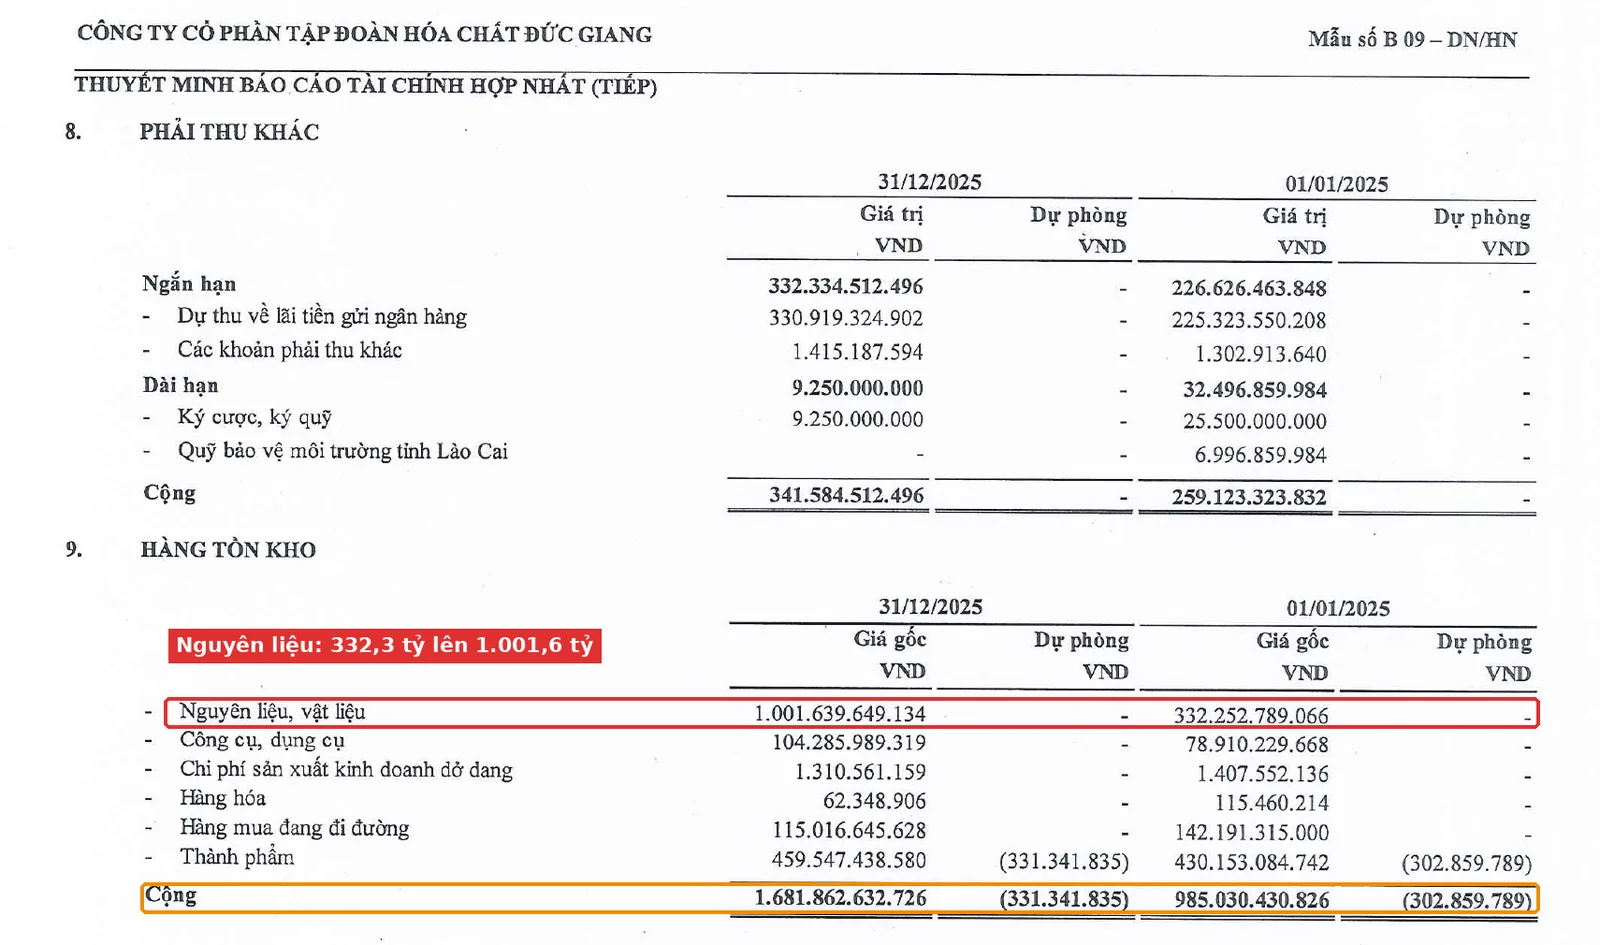
Khung đỏ là dòng nguyên liệu, vật liệu, khung cam là dòng cộng. Có một chi tiết chúng ta cần thành thật: báo cáo kiểm toán nói 950,9 tỷ đồng, nhưng thuyết minh 9 không có dòng nào bằng đúng con số đó, và BCTC cũng không nói 950,9 tỷ gồm những loại hàng nào. Vì vậy chúng ta không ghép 950,9 tỷ với dòng nguyên liệu 1.001,6 tỷ, vì làm vậy là đoán. Điều đọc được chắc chắn là: khoản bị ngoại trừ bằng khoảng 56,5% tổng hàng tồn kho.
Vì sao nguyên liệu tăng mạnh? BCTC không giải thích, nên chúng ta không kết luận. Điều chúng ta biết từ ngành: quặng apatit là một trong những đầu vào quan trọng nhất để sản xuất phốt pho vàng, sản phẩm chủ lực của DGC (Báo Pháp luật, 10/2026). Sang quý 3/2026, theo báo này, khai trường 25 tạm dừng hoạt động phục vụ công tác điều tra và doanh nghiệp phải dùng toàn bộ quặng nhập khẩu và mua ngoài. Mối liên hệ giữa tồn kho nguyên liệu cuối 2025 và những sự kiện sau đó chưa được BCTC xác nhận, nên chúng ta chỉ ghi nhận như bối cảnh ngành.
Vì sao hàng của doanh nghiệp hóa chất khó đếm hơn hàng của tiệm tạp hóa?
Vì nguyên liệu của ngành hóa chất và khai khoáng thường là hàng rời, khối lượng lớn, nên “đếm” nghĩa là cân, đo thể tích và ước lượng chứ không phải đếm đầu thùng. Quặng, than cốc, lưu huỳnh thường xếp đống hoặc đổ trong kho lớn, hóa chất lỏng nằm trong bồn. Cô Ba đếm 40 thùng mì thì ai đếm cũng ra 40. Đống quặng thì mỗi người đo mỗi kiểu một chút, nên người chứng kiến cần xem quy trình đo và chọn mẫu kiểm tra lại, đó cũng là lý do thủ tục thay thế rất khó bù cho việc vắng mặt.
Đặc thù này còn gắn với cách ngành kiếm tiền. Nhà máy hóa chất cơ bản chạy liên tục, mua nguyên liệu theo lô lớn, nên tồn kho nguyên liệu phình lên cuối kỳ là chuyện bình thường nếu doanh nghiệp tích trữ trước giá hoặc trước biến động nguồn cung. Phần chúng ta cần xem là: kho tăng nhưng giá vốn và lợi nhuận có đi cùng chiều không, dòng tiền có bị hút vào kho không. Với DGC, báo cáo lưu chuyển tiền tệ năm 2025 ghi dòng “Tăng/giảm hàng tồn kho” là âm 707,5 tỷ đồng (tr.12). Nghĩa là riêng việc tích thêm hàng đã hút gần 707,5 tỷ đồng tiền mặt trong năm. Muốn tập đọc loại dòng này, xem thêm bài báo cáo lưu chuyển tiền tệ.
Khoản bị ngoại trừ lớn đến mức nào so với toàn công ty?
Để cảm nhận độ lớn, chúng ta so 950,9 tỷ đồng với bốn mốc trên BCTC. Chú ý: đây là phép so tỷ trọng của số dư, không phải ước tính sai lệch. Kiểm toán viên không nói số này sai, họ nói họ không xác nhận được.
| So với | Giá trị (tỷ đồng) | 950,9 tỷ bằng |
|---|---|---|
| Hàng tồn kho (giá gốc, 31/12/2025) | 1.681,9 | 56,5% |
| Giá vốn hàng bán năm 2025 | 7.740,1 | 12,3% |
| Lợi nhuận sau thuế năm 2025 | 3.153,8 | 30,2% |
| Tổng tài sản (31/12/2025) | 19.538,1 | 4,9% |
Phép tính mẫu: 950,9 / 7.740,1 = 12,3%, tức khoảng 1,5 tháng giá vốn. Một khoản hơn 56% kho, nhưng chỉ khoảng 4,9% tổng tài sản vì DGC giữ rất nhiều tiền gửi ngân hàng. Với người mới, bài học là đừng chỉ nhìn con số tuyệt đối. Hãy luôn hỏi “so với cái gì”. Số liệu năm 2025 này lấy từ BCTC hợp nhất kiểm toán (tr.8, 9, 11 PDF), truy cập tháng 11/2026.
Ý kiến ngoại trừ ảnh hưởng gì đến cổ phiếu trên sàn Việt Nam?
Ở Việt Nam, BCTC kiểm toán có ý kiến ngoại trừ là một trong các căn cứ để sàn đưa cổ phiếu vào diện cảnh báo. Theo Thời báo Tài chính Việt Nam (24/6/2026), HOSE ra Quyết định 544/QĐ-SGDHCM đưa DGC vào diện cảnh báo từ ngày 30/6/2026, theo điểm c khoản 1 Điều 40 Quy chế Niêm yết và giao dịch chứng khoán niêm yết. VnExpress cùng ngày giải thích: cổ phiếu diện cảnh báo vẫn mua bán bình thường, nhưng có thể bị hạn chế hoặc không được giao dịch ký quỹ.
Chu kỳ công bố cũng là một nét riêng của thị trường chứng khoán Việt Nam. BCTC năm phải được kiểm toán và công bố trong thời hạn quy định; DGC công bố bản kiểm toán ngày 20/6/2026, và theo Thời báo Tài chính Việt Nam, HOSE đã ra quyết định hạn chế giao dịch cổ phiếu này ngày 20/5/2026 vì nộp BCTC kiểm toán chậm quá 45 ngày so với thời hạn. Hai thông tin này, ngoại trừ và nộp chậm, nên được đọc riêng: một cái nói về bằng chứng kiểm toán, một cái nói về tuân thủ thời hạn. Việc đổi kiểm toán viên giữa chừng (từ PwC sang UHY, như đã nêu ở trên) là chi tiết nên đọc kỹ mỗi khi thấy ngoại trừ liên quan đến kiểm kê, vì thời điểm bổ nhiệm quyết định kiểm toán viên có đứng cạnh lúc đếm hay không.
Case study kinh điển thế giới: McKesson & Robbins và lý do nghề kiểm toán phải đi đếm hàng
Năm 1938, McKesson & Robbins (Mỹ) bị phát hiện ghi khống hàng tồn kho, và vụ việc buộc nghề kiểm toán coi việc chứng kiến kiểm kê là thủ tục bình thường. Công ty dược phẩm này niêm yết trên sàn New York. Báo cáo SEC năm 1940 cho biết BCTC cuối 1937 ghi tổng tài sản hơn 87 triệu USD, trong đó khoảng 19 triệu USD hoàn toàn là khống: khoảng 10 triệu USD hàng tồn kho và 9 triệu USD phải thu, thuộc một mảng kinh doanh thuốc nguyên liệu nhập khẩu từ Canada không hề tồn tại. Hàng được cho là nằm trong kho của các nhà cung cấp Canada, và người điều hành công ty hóa ra đang dùng một danh tính giả.
Dấu vết lộ trên BCTC là hàng tồn kho và phải thu phình ra ở một mảng mà bằng chứng chủ yếu chỉ là giấy tờ do chính công ty (hoặc người cùng phe) lập. Theo các nghiên cứu về vụ việc, kiểm toán viên Price Waterhouse khi đó đã không đến thăm các kho ở Canada, dù số hàng này chiếm khoảng một phần tám tổng tài sản, mà dựa vào hồ sơ và thư xác nhận. SEC kết luận kiểm toán viên nên có tiếp xúc thực tế với hàng tồn kho (đếm thử hoặc chứng kiến kiểm kê) và khen ngợi việc nghề kiểm toán sau đó chuyển thủ tục này thành thủ tục thường lệ.
Bài học cho người đọc BCTC Việt Nam: một khoản mục lớn mà kiểm toán viên không tự nhìn được thì phần “chắc chắn” của nó nhỏ hơn bạn nghĩ, và chính vì thế kiểm toán viên mới phải nêu ngoại trừ thay vì lặng lẽ cho qua. Chúng ta nói rõ: DGC hoàn toàn không liên quan đến vụ McKesson, và ý kiến ngoại trừ của UHY không phải kết luận về gian lận. Vụ McKesson chỉ giúp hiểu vì sao chuẩn mực VSA 501 tồn tại.
Tự tay thử ngay: tìm ngoại trừ hàng tồn kho trong BCTC của một mã bất kỳ
- Vào trang quan hệ cổ đông của DGC (ducgiangchem.vn) hoặc congbothongtin.ssc.gov.vn, tải BCTC hợp nhất kiểm toán năm 2025.
- Mở báo cáo kiểm toán độc lập (thường ở 2 đến 3 trang đầu), tìm đoạn có tiêu đề “Cơ sở của ý kiến kiểm toán ngoại trừ”.
- Ghi lại con số trong đoạn đó (950,9 tỷ đồng) và lý do (không chứng kiến kiểm kê).
- Sang Bảng cân đối kế toán, tìm dòng mã 140 “Hàng tồn kho” và mở thuyết minh được dẫn (số 9).
- Tính ba phép:
khoản bị ngoại trừ / hàng tồn kho,/ giá vốn,/ lợi nhuận sau thuế. - Thử lại với một doanh nghiệp bạn quan tâm: báo cáo kiểm toán của họ có đoạn “ngoại trừ” không? Nếu không, chỉ cần đọc đoạn “ý kiến kiểm toán” để biết đó là chấp nhận toàn phần.
Bẫy thường gặp khi đọc ý kiến ngoại trừ hàng tồn kho
Bẫy thứ nhất là coi ngoại trừ là bằng chứng gian lận. Nó không phải: kiểm toán viên chỉ nói họ chưa xác nhận được. Bẫy thứ hai là đọc ngoại trừ như một phần thưởng hay hình phạt cho toàn bộ báo cáo. Ngoài đoạn bị ngoại trừ, kiểm toán viên vẫn nói BCTC phản ánh trung thực và hợp lý trên các khía cạnh trọng yếu.
Bẫy thứ ba là lấy con số 950,9 tỷ ra làm “số lỗ tiềm tàng”. Đó là giá trị số dư bị ngoại trừ, không phải mức sai lệch. Bẫy thứ tư là so sánh một báo cáo kiểm toán chưa chỉnh với một báo cáo kiểm toán sau khi vấn đề được khắc phục mà không đọc kỹ. Muốn biết vấn đề đã hết hay chưa, hãy đọc đoạn cơ sở ý kiến của kỳ tiếp theo. Phần này cũng gắn với việc doanh nghiệp tự lập dự phòng, xem thêm dự phòng giảm giá hàng tồn kho.
Câu hỏi thường gặp
Ý kiến ngoại trừ có phải là gian lận không? Không. Ngoại trừ nghĩa là kiểm toán viên chưa thu thập đủ bằng chứng hoặc không đồng ý với một mục cụ thể. Các phần còn lại của BCTC vẫn được nhận xét là trung thực và hợp lý.
Vì sao kiểm toán viên mới bổ nhiệm không đếm lại được hàng cuối năm? Vì số hàng cuối năm đã thay đổi theo thời gian. Kiểm toán viên chỉ làm được thủ tục thay thế như kiểm tra chứng từ nhập xuất, đếm lại hiện tại rồi suy ngược. Nếu những việc này chưa đủ bằng chứng, chuẩn mực buộc họ nêu ngoại trừ.
Cổ phiếu có ý kiến ngoại trừ có bị cấm giao dịch không? Không. Theo VnExpress (24/6/2026), cổ phiếu diện cảnh báo vẫn được mua bán bình thường, nhưng có thể bị hạn chế hoặc không được giao dịch ký quỹ.
Ngoại trừ khác từ chối cho ý kiến thế nào? Ngoại trừ là vấn đề có thể có ảnh hưởng trọng yếu nhưng không lan toả khắp báo cáo. Từ chối cho ý kiến là khi kiểm toán viên không thu thập được bằng chứng và ảnh hưởng có thể vừa trọng yếu vừa lan rộng, đến mức họ không thể đưa ra ý kiến nào về báo cáo.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu, bài trụ của cả series.
- Đọc báo cáo kiểm toán: chấp nhận toàn phần, ngoại trừ, từ chối.
- Thuyết minh báo cáo tài chính là gì? Nơi chi tiết hàng tồn kho nằm.
- Vòng quay hàng tồn kho.
- Dự phòng môi trường là gì? Cũng đọc qua DGC.
Nguồn tham khảo
- DGC, BCTC hợp nhất kiểm toán năm 2025 (20/6/2026; báo cáo kiểm toán UHY số 752/2026/UHY-BCKT tr.6; Bảng CĐKT tr.8-9; KQKD tr.11; LCTT tr.12; chính sách kế toán tr.20; thuyết minh 9 tr.30, số trang theo file PDF).
- Bộ Tài chính, Chuẩn mực kiểm toán Việt Nam số 501 (Bằng chứng kiểm toán đối với các khoản mục đặc biệt) và số 705 (Ý kiến kiểm toán không phải ý kiến chấp nhận toàn phần); Luật Kế toán 2015 (88/2015/QH13) về kiểm kê tài sản cuối kỳ; IAASB, ISA 501 và ISA 705.
- VnEconomy, DGC báo lãi giảm 35 tỷ sau kiểm toán năm 2025 (21/6/2026); VnBusiness, Kiểm toán không thể xác nhận khoản tồn kho hơn 950 tỷ đồng (22/6/2026); DNSE (22/6/2026).
- Thời báo Tài chính Việt Nam, Cổ phiếu DGC chính thức vào diện cảnh báo từ ngày 30/6/2026 (24/6/2026); VnExpress, Cổ phiếu Hóa chất Đức Giang vào diện cảnh báo (24/6/2026).
- Báo Pháp luật, DGC báo lãi giảm 37%, khai trường quặng tạm dừng hoạt động (quý 3/2026).
- Tạp chí Công Thương, Tầm quan trọng của chứng kiến kiểm kê tài sản trong kiểm toán báo cáo tài chính (1/2/2025).
- SEC (Mỹ), Accounting Series Release No. 19, McKesson & Robbins (5/12/1940); Foster và Strauch, Auditing Cases That Made A Difference: McKesson & Robbins, Journal of Business Case Studies (2011).
- Giáo trình: CFA Institute, Financial Statement Analysis (hàng tồn kho và chất lượng lợi nhuận). Số liệu truy cập tháng 11/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.