Sáng 7/8, một loạt mã trên sàn HOSE đồng loạt trắng bên bán — GAS, GVR, BCM tăng kịch trần, kéo theo BSR, PLX, VNM, BVH, ACV bật tăng trên 5%. Ba ngày sau, sáng 10/8, kịch bản gần như lặp lại y hệt: GAS, GVR, BCM tiếp tục tăng trần phiên thứ hai liên tiếp. Hai lần “trắng bảng” cách nhau vài phiên không phải trùng hợp — có một văn bản pháp lý cụ thể đứng sau toàn bộ câu chuyện này.
- Quyết định 40/2026/QĐ-TTg (ký 05/8/2026) chia doanh nghiệp có vốn nhà nước thành 3 nhóm theo tỷ lệ sở hữu bắt buộc.
- GAS, GVR, BCM tăng trần 2 phiên liên tiếp (7/8 và 10/8) vì thuộc nhóm được xác định rõ vai trò nhà nước tiếp tục nắm giữ chi phối.
- Ngân hàng cũng nằm trong nhóm phải giữ ≥65% vốn nhà nước — liên quan trực tiếp đến CTG.
- Tăng trần theo tin chính sách không đồng nghĩa nên mua đuổi — cần phân biệt kỳ vọng ngắn hạn và nền tảng doanh nghiệp.
Chuyện gì đã xảy ra trên sàn?
Phiên 7/8, dòng tiền đổ dồn vào nhóm doanh nghiệp có vốn nhà nước ngay từ đầu giờ sáng. GVR, BCM, GAS, PLX tăng kịch trần trắng bên bán; BVH, BSR, VNM, SNZ, OIL, ACV tăng trên 5%. Thanh khoản các mã BSR, VNM, CTG, PLX lọt top khối lượng giao dịch cao nhất toàn thị trường (nguồn: CafeF).

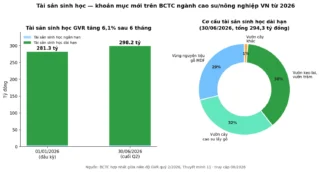
Điều đáng chú ý là đà tăng không dừng lại sau một phiên “xả hơi”. Sang phiên 10/8 — đầu tuần mới — GAS, GVR, BCM tiếp tục tăng trần lần thứ hai liên tiếp, trong khi VN-Index chung vẫn tăng gần 9 điểm nhờ nhóm ngân hàng và năng lượng dẫn dắt (nguồn: Vietstock). Với GAS, đây đã là biểu hiện lợi nhuận cốt lõi tăng mạnh từ trước — BCTC quý 2/2026 của GAS từng ghi nhận lợi nhuận cốt lõi tăng 59% so với cùng kỳ, nên nền tảng không hẳn “từ trên trời rơi xuống”.
Quyết định 40/2026/QĐ-TTg là gì?
Ngày 5/8/2026, Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định số 40/2026/QĐ-TTg quy định tiêu chí phân loại doanh nghiệp để thực hiện cơ cấu lại vốn nhà nước tại doanh nghiệp nhà nước và doanh nghiệp có vốn nhà nước. Có thể hình dung văn bản này giống như việc nhà nước công bố “danh sách phân hạng VIP” cho từng ngành: ai chắc chắn ở lại nhóm cổ đông chi phối, ai có thể được nới room, ai nằm trong diện xem xét thoái vốn — tất cả được quy về ba nhóm rõ ràng (nguồn: VietnamPlus):
| Nhóm | Tỷ lệ vốn nhà nước | Ngành, lĩnh vực tiêu biểu |
|---|---|---|
| Nhóm I | 100% vốn điều lệ | Dịch vụ công ích thiết yếu, lĩnh vực độc quyền tự nhiên, hạ tầng trọng điểm (giao thông, thuỷ lợi, năng lượng, hạ tầng số), công nghệ cao |
| Nhóm II | Từ 65% trở lên | Cảng hàng không/sân bay, cảng biển đặc biệt, khai khoáng quy mô lớn, tài chính – ngân hàng, cơ khí chế tạo, cấp thoát nước |
| Nhóm III | Trên 50% đến dưới 65% | Đầu mối nhập khẩu xăng dầu thị phần ≥30%, viễn thông trọng yếu, thăm dò khoáng sản (trừ dầu khí) |
Nguồn: Quyết định 40/2026/QĐ-TTg (05/8/2026), tổng hợp qua VietnamPlus và CafeF.
Quyết định này là khung tham chiếu để Bộ Tài chính xây dựng phương án sắp xếp, cơ cấu lại vốn nhà nước giai đoạn 2026-2030, dự kiến báo cáo Thủ tướng trong quý 4/2026.
Vì sao dòng tiền phản ứng mạnh đến vậy?
Với nhà đầu tư, điều đáng sợ nhất không phải là tin xấu, mà là sự mơ hồ. Trước Quyết định 40, câu hỏi “nhà nước có thoái vốn khỏi doanh nghiệp X hay không, thoái đến đâu” gần như là một ẩn số — mỗi tin đồn đều có thể khiến giá cổ phiếu biến động thất thường. Khi một văn bản chính thức xác định rõ ngành nào nhà nước tiếp tục nắm giữ chi phối dài hạn, thị trường coi đó là tín hiệu giảm rủi ro chính sách, ít nhất trong ngắn và trung hạn. Đây là lý do nhóm cổ phiếu thuộc Nhóm I và Nhóm II — vốn được xác nhận vai trò nhà nước rõ ràng nhất — bật tăng đồng loạt, thay vì phản ứng phân hoá như các đợt tin chính sách mơ hồ trước đây.
Ai được lợi, ai cần thận trọng?
Nhóm hưởng lợi rõ nhất về mặt tâm lý ngắn hạn là các doanh nghiệp thuộc Nhóm I và Nhóm II đã niêm yết: GAS, GVR, BCM, BSR, PLX (năng lượng, cao su, khu công nghiệp, hoá dầu, phân phối xăng dầu). Ngành ngân hàng cũng nằm trong Nhóm II với yêu cầu nhà nước giữ tối thiểu 65% — điều này khớp với xu hướng đã thấy ở VietinBank khi phải nâng sở hữu nhà nước lên 65%, cho thấy Quyết định 40 không phải là quy định biệt lập mà đang được áp dụng nhất quán trên diện rộng. Với GVR, mảng cao su và khu công nghiệp, diễn biến giá gần đây cũng cộng hưởng với BCTC quý 2/2026 ghi nhận lợi nhuận tăng mạnh, dù dòng tiền kinh doanh vẫn là điểm cần theo dõi.
Tuy vậy, cần phân biệt rạch ròi hai câu chuyện: kỳ vọng chính sách và nền tảng kinh doanh thực tế. Một cổ phiếu tăng trần vì tin đồn nhóm phân loại không tự động có nghĩa doanh thu, lợi nhuận quý tới sẽ tốt hơn. Quyết định 40 mới dừng ở việc xác lập khung tiêu chí — chưa có văn bản hướng dẫn chi tiết áp dụng cho từng doanh nghiệp cụ thể, và tỷ lệ sở hữu nhà nước hiện tại của một số mã đã sát hoặc thấp hơn ngưỡng yêu cầu, nghĩa là có thể phải tăng vốn hoặc phát hành thêm — chuyện này chưa chắc luôn tích cực cho cổ đông hiện hữu về mặt pha loãng.
Góc nhìn nhà đầu tư VN30
Nhìn hai chiều: về cơ hội, Quyết định 40 giúp thị trường định giá lại nhóm doanh nghiệp nhà nước có nền tảng tốt theo hướng minh bạch hơn, giảm bớt “phần bù rủi ro chính sách” vốn khiến nhiều mã DNNN bị định giá thấp so với tiềm năng trong thời gian dài. Về rủi ro, hai phiên tăng trần liên tiếp thường đi kèm hiện tượng dòng tiền đầu cơ ngắn hạn nhảy vào theo tin, thanh khoản có thể “ảo” hơn bản chất, và khi thông tin đã phản ánh gần hết vào giá, nhịp điều chỉnh-chốt lời là điều bình thường chứ không phải bất thường. Bản đồ rủi ro VN30 tháng 8/2026 cũng từng chỉ ra rằng nhóm cổ phiếu biến động mạnh theo tin tức thường có beta cao hơn mặt bằng chung — biên độ dao động cả hai chiều đều lớn hơn.
Với nhà đầu tư đang cân nhắc nhóm DNNN, câu hỏi cần trả lời trước khi hành động không phải “mã nào đang tăng trần” mà là “doanh nghiệp này có nằm trong nhóm nhà nước giữ vốn dài hạn hay không, và nền tảng kinh doanh có đủ tốt để giá trị thực bắt kịp kỳ vọng thị trường hay không”.
Câu hỏi thường gặp
Quyết định 40/2026/QĐ-TTg có hiệu lực từ khi nào?
Quyết định được ký ngày 5/8/2026 và có hiệu lực ngay từ ngày ký, là cơ sở để các bộ ngành xây dựng phương án cơ cấu lại vốn nhà nước giai đoạn 2026-2030.
Cổ phiếu nào nằm trong nhóm nhà nước giữ 100% vốn?
Nhóm I bao gồm các ngành gắn với an ninh năng lượng, an ninh lương thực, khoáng sản chiến lược, hoá chất cơ bản và hạ tầng số/dữ liệu quốc gia — không phải một danh sách mã cổ phiếu cụ thể mà là tiêu chí ngành, từng doanh nghiệp còn cần văn bản hướng dẫn áp dụng riêng.
Ngân hàng có phải thoái vốn nhà nước theo Quyết định 40 không?
Ngược lại — ngân hàng thuộc Nhóm II, yêu cầu nhà nước giữ tối thiểu 65% vốn, nghĩa là một số ngân hàng có tỷ lệ sở hữu nhà nước hiện thấp hơn ngưỡng này (như trường hợp CTG) có thể cần các bước tăng tỷ lệ sở hữu nhà nước, không phải thoái vốn.
Tăng trần vì tin chính sách có nên mua theo không?
Đây là quyết định cá nhân dựa trên khẩu vị rủi ro của từng nhà đầu tư. Về nguyên tắc quản trị rủi ro, mua đuổi ngay sau chuỗi tăng trần thường đồng nghĩa mua ở vùng giá đã phản ánh phần lớn thông tin tích cực, trong khi rủi ro điều chỉnh ngắn hạn chưa được kiểm chứng qua thời gian.
Nhóm cổ phiếu vốn nhà nước đang trở thành tâm điểm dòng tiền tuần này — nhưng như mọi đợt sóng chính sách, phần thưởng luôn đi kèm phần rủi ro tương ứng. Theo dõi thêm diễn biến rổ VN30 và các mã ngân hàng, năng lượng tại happite.com trong những tuần tới.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.