Chú Bảy chạy Grab thuê xe theo tháng ở một garage gần nhà trọ. Xe không đứng tên chú, chú chỉ trả tiền thuê đều đặn để có xe chạy kiếm cơm. Nếu ai đó nhìn vào “tài sản” và “nợ” riêng của chú Bảy trên giấy tờ vay ngân hàng, sẽ không thấy chiếc xe đó ở đâu cả, dù tháng nào chú cũng è cổ trả tiền thuê. Nhiều doanh nghiệp niêm yết ở Việt Nam cũng đang “thuê xe” theo đúng kiểu đó, chỉ khác là quy mô lớn hơn rất nhiều lần, và khoản này gọi là cam kết thuê hoạt động.
- Hiểu cam kết thuê hoạt động là gì và vì sao nó KHÔNG nằm trên Bảng cân đối kế toán
- Tự mở BCTC của MWG (Thế Giới Di Động) và chỉ đúng dòng ghi khoản 16.454 tỷ đồng “nợ thuê ẩn”
- Hiểu vì sao VAS 06 của Việt Nam khác IFRS 16 quốc tế ở đúng điểm này
- Biết cách đọc kỹ hơn khi đánh giá đòn bẩy tài chính thật của một doanh nghiệp thuê nhiều mặt bằng
- Rút ra bài học từ vụ Adelphia Communications (Mỹ) về việc giấu nợ ngoài bảng cân đối
Cam kết thuê hoạt động là gì?
Cam kết thuê hoạt động là tổng số tiền thuê mà một doanh nghiệp đã cam kết trả trong tương lai theo các hợp đồng thuê tài sản (mặt bằng, văn phòng, kho bãi, máy móc…) được xếp vào loại “thuê hoạt động” — nghĩa là doanh nghiệp chỉ có quyền sử dụng, không sở hữu tài sản đó, và khoản này không được ghi nhận thành một dòng nợ trên Bảng cân đối kế toán. Nó chỉ xuất hiện trong phần thuyết minh, thường ở gần cuối báo cáo tài chính.
Theo VAS 06 — Thuê tài sản (chuẩn mực kế toán Việt Nam do Bộ Tài chính ban hành), hợp đồng thuê được chia làm hai loại. Thuê tài chính là khi bên thuê gần như gánh hết rủi ro và lợi ích của tài sản (thường thuê dài hạn, có quyền mua lại giá rẻ cuối hợp đồng) — loại này PHẢI ghi nhận cả tài sản thuê và khoản nợ tương ứng lên Bảng cân đối kế toán, giống như đi vay mua tài sản. Còn thuê hoạt động — kiểu chú Bảy thuê xe, hay một chuỗi cửa hàng thuê mặt bằng theo hợp đồng vài năm rồi có thể không gia hạn — chỉ được ghi nhận chi phí thuê hàng tháng vào Báo cáo kết quả kinh doanh, còn tổng số tiền cam kết trả trong các năm tới thì chỉ cần “kể” trong thuyết minh, không đưa vào Nợ phải trả.
Đây chính là lý do người ta gọi cam kết thuê hoạt động là một dạng “nợ ngoài bảng cân đối kế toán” (off-balance-sheet): về bản chất kinh tế, doanh nghiệp vẫn phải trả tiền đều đặn giống như trả nợ vay, nhưng trên giấy tờ chính thức (Bảng cân đối kế toán), khoản này không hiện diện.
MWG có bao nhiêu “nợ thuê ẩn”? Nhìn đúng dòng trong BCTC thật
Để không nói suông, chúng ta cùng mở BCTC hợp nhất kiểm toán năm 2024 của Công ty CP Đầu tư Thế Giới Di Động (MWG) — chuỗi bán lẻ điện thoại, điện máy và Bách Hoá Xanh lớn nhất Việt Nam, gần như 100% cửa hàng đều đi thuê mặt bằng chứ không mua đứt.
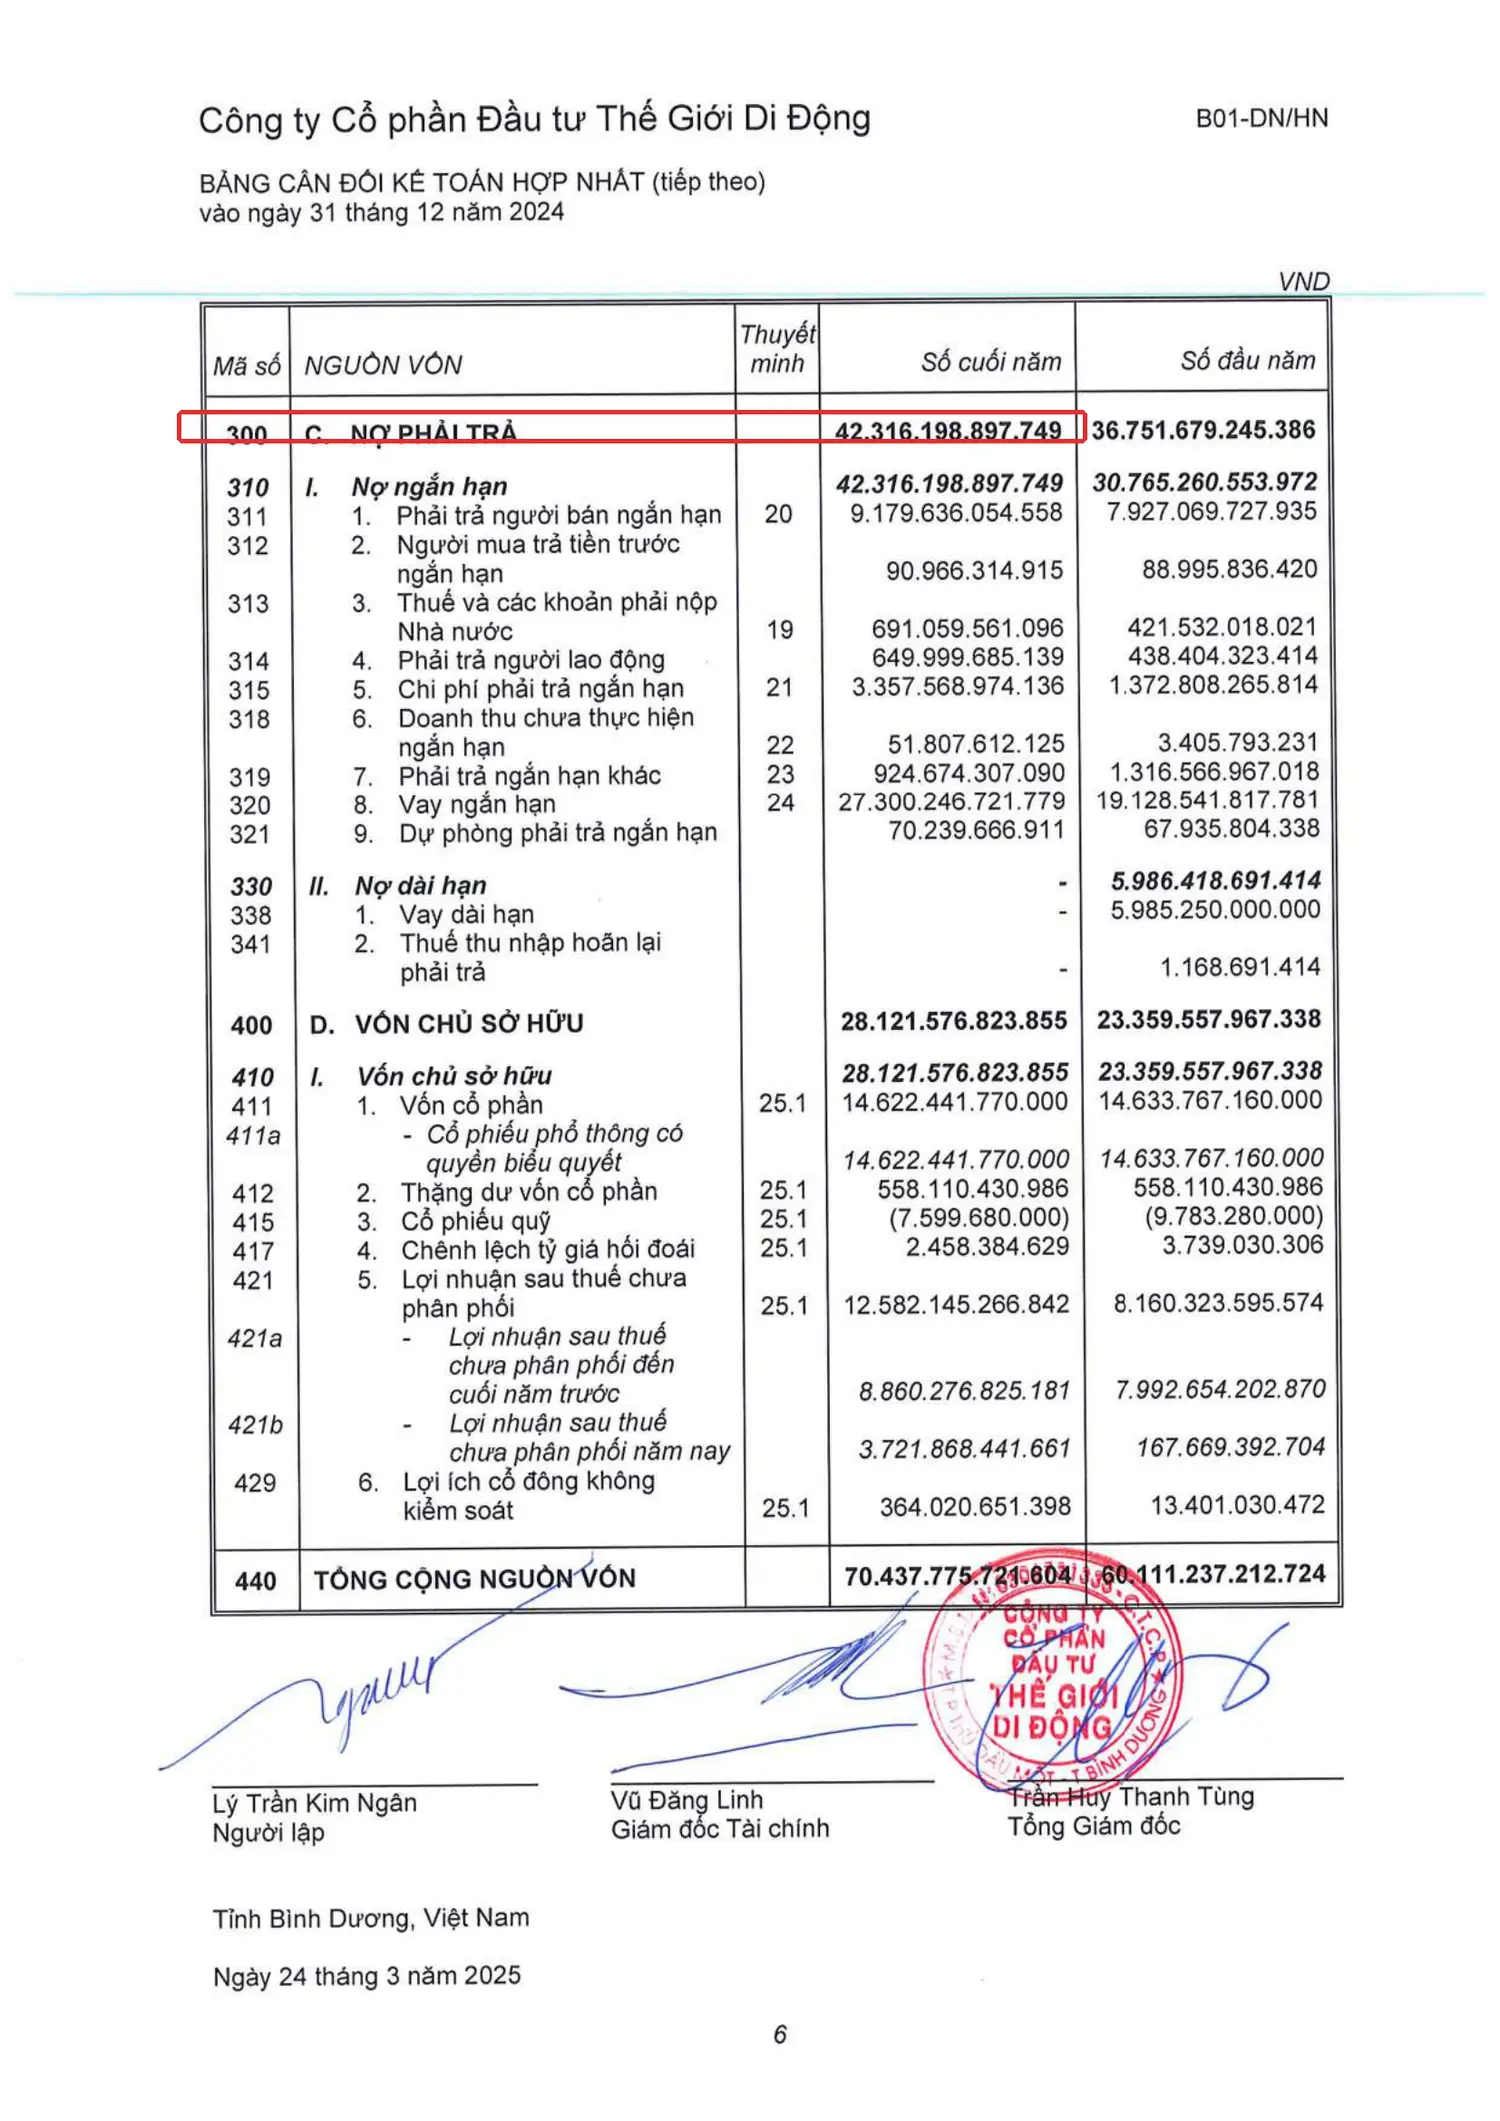
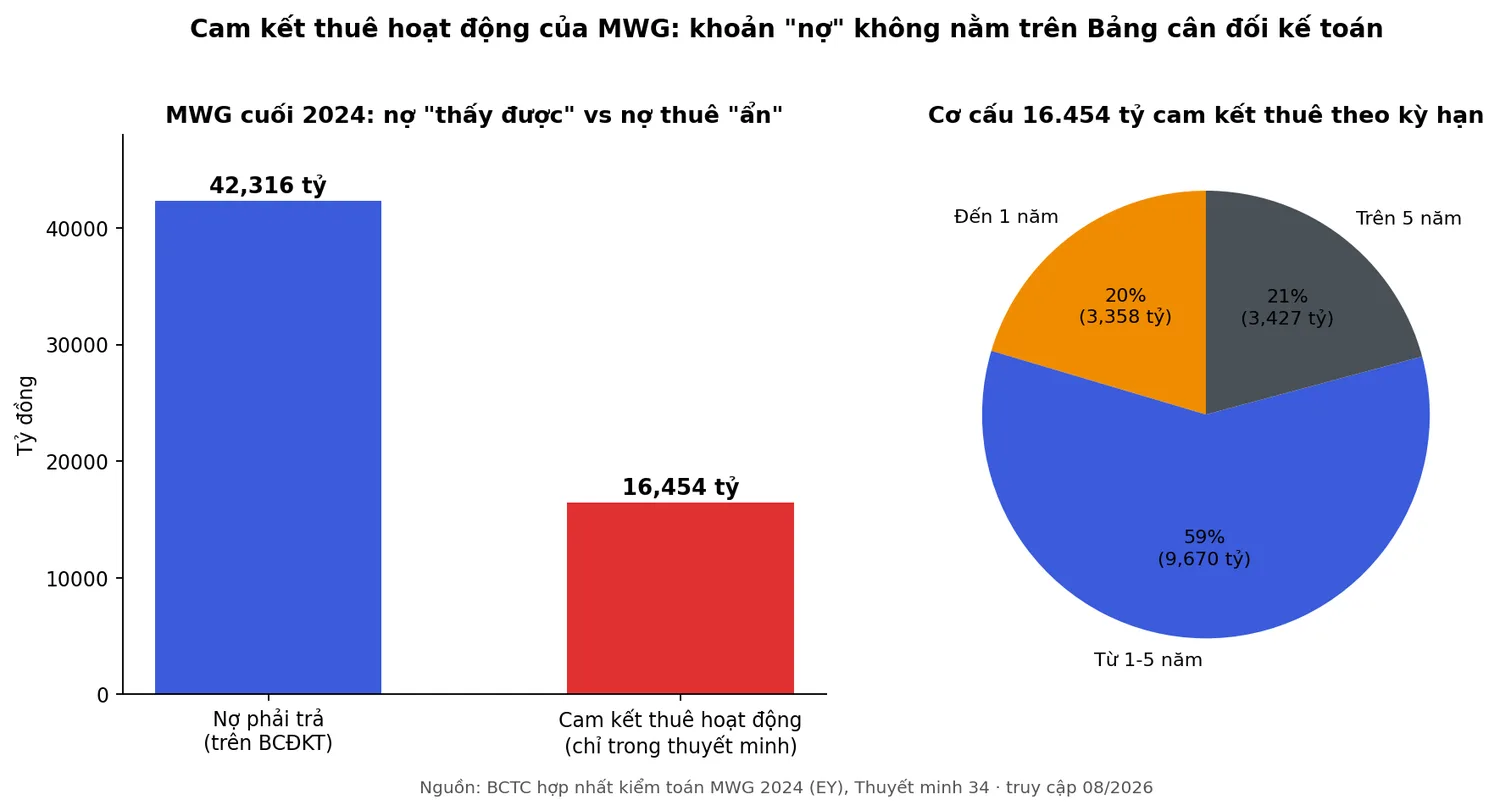
Trên Bảng cân đối kế toán hợp nhất, tại ngày 31/12/2024, mã số 300 “C. NỢ PHẢI TRẢ” ghi 42.316.198.897.749 đồng (khoảng 42.316 tỷ đồng) — đây là con số mà hầu hết người đọc lướt nhanh sẽ coi là “toàn bộ nợ” của MWG.
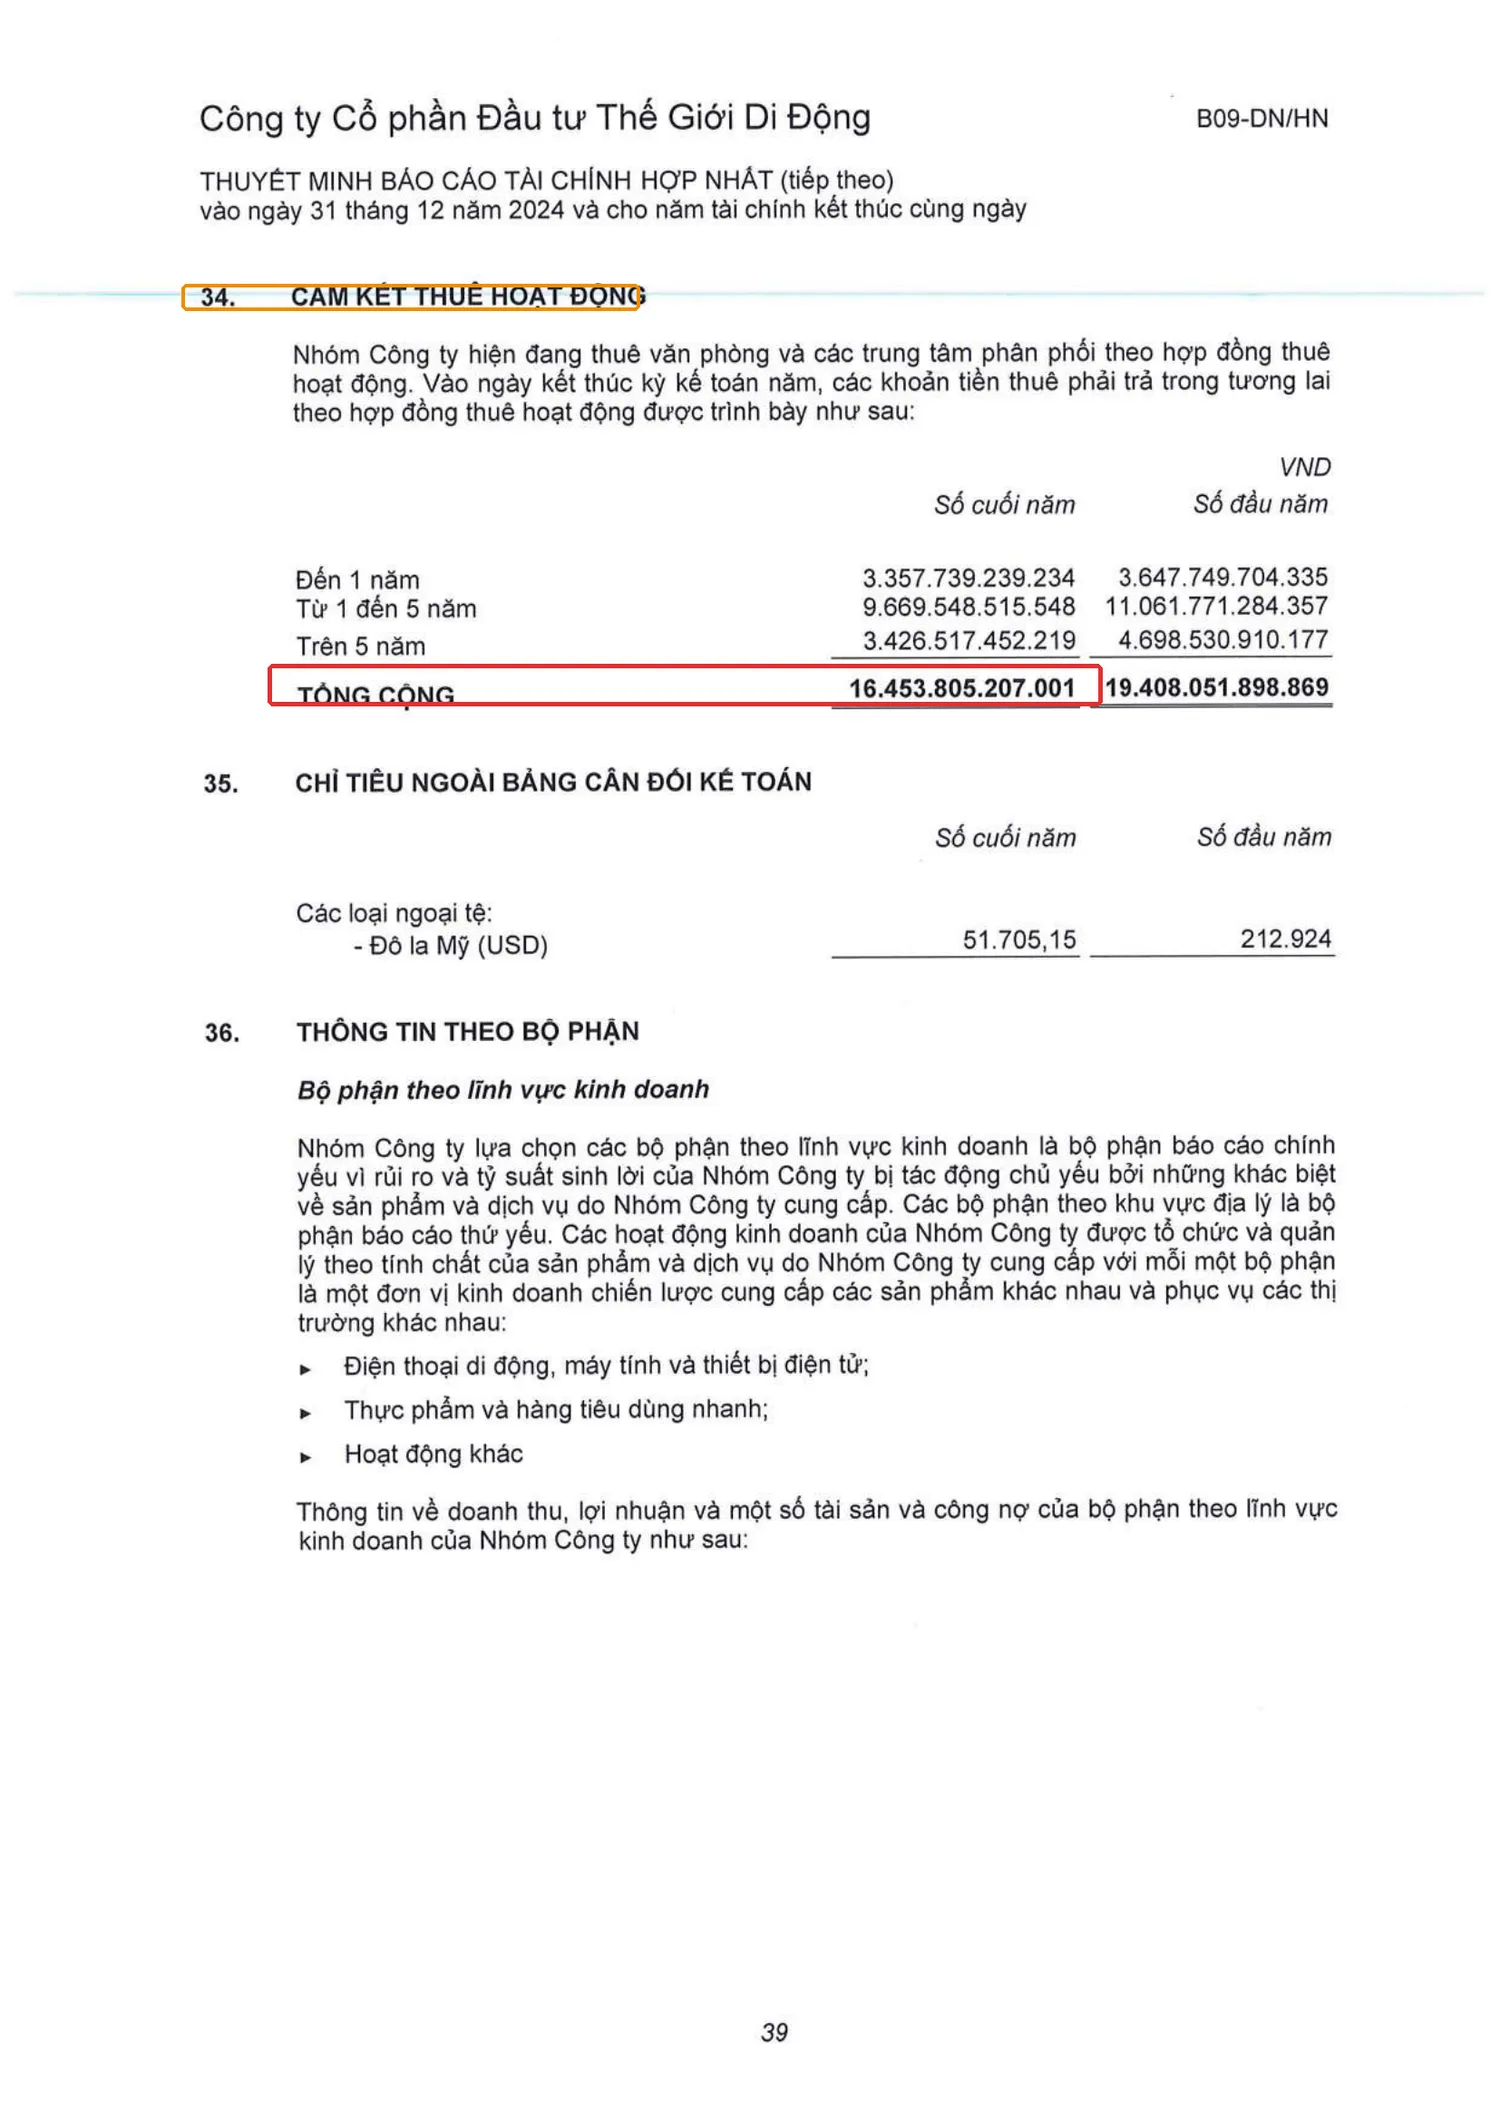
Nhưng lật xuống Thuyết minh số 34 “Cam kết thuê hoạt động” — nằm ngay sau thuyết minh về giao dịch với các bên liên quan — chúng ta thấy một đoạn khác: “Nhóm Công ty hiện đang thuê văn phòng và các trung tâm phân phối theo hợp đồng thuê hoạt động. Vào ngày kết thúc kỳ kế toán năm, các khoản tiền thuê phải trả trong tương lai theo hợp đồng thuê hoạt động được trình bày như sau”. Bảng liệt kê 3 mốc thời gian: đến 1 năm là 3.357,7 tỷ đồng, từ 1-5 năm là 9.669,5 tỷ đồng, trên 5 năm là 3.426,5 tỷ đồng. Cộng lại, TỔNG CỘNG lên tới 16.453.805.207.001 đồng — khoảng 16.454 tỷ đồng.
Làm một phép tính đơn giản để thấy con số này lớn cỡ nào so với khoản nợ “chính thức”: 16.453,8 / 42.316,2 = 38,9%. Nói cách khác, nếu cộng cả cam kết thuê hoạt động vào, gánh nặng tài chính thật của MWG cao hơn con số ghi trên Bảng cân đối kế toán gần 39% — một khoản “nợ ẩn” không hề nhỏ, chỉ nằm im trong phần thuyết minh mà rất ít người mới đọc tới.
| Chỉ tiêu | Số tiền (cuối năm 2024) | Nằm ở đâu trong BCTC? |
|---|---|---|
| Nợ phải trả (mã 300, BCĐKT) | 42.316,2 tỷ đồng | Bảng cân đối kế toán |
| Cam kết thuê hoạt động (Thuyết minh 34) | 16.453,8 tỷ đồng | Chỉ trong thuyết minh, KHÔNG cộng vào mã 300 |
| Tỷ lệ cam kết thuê / nợ phải trả | 38,9% | Tự tính: 16.453,8 / 42.316,2 |
Vì sao ngành bán lẻ chuỗi “sống nhờ” thuê hoạt động?
Câu chuyện này không phải MWG “giấu diếm” gì cả — đây là cách vận hành bình thường và hợp pháp của mô hình bán lẻ chuỗi. Hãy tưởng tượng cô Ba bán tạp hóa đầu hẻm: nếu cô phải mua đứt căn nhà mặt tiền để mở tiệm, cô cần một khoản tiền khổng lồ ngay từ đầu, và nếu buôn bán ế ẩm, cô kẹt vốn trong một bất động sản khó bán nhanh. Nhưng nếu cô thuê ki-ốt theo hợp đồng vài năm, cô chỉ cần một khoản đặt cọc nhỏ, có thể mở rộng thêm chi nhánh nhanh, và nếu khu vực đó ế khách, cô chờ hết hợp đồng rồi chuyển đi chỗ khác.
MWG áp dụng đúng logic đó ở quy mô hàng nghìn cửa hàng: thuê mặt bằng giúp mở rộng nhanh, linh hoạt đóng cửa hàng kinh doanh kém mà không phải “gánh” một bất động sản không bán được. Đổi lại, tổng số tiền thuê cam kết trong nhiều năm tới cộng dồn lại thành một con số rất lớn, chỉ là nó không “hiện hình” thành một dòng nợ vay ngân hàng quen thuộc. Mô hình này khác hẳn ngành sản xuất như thép hay ngành bất động sản, nơi doanh nghiệp thường sở hữu hẳn nhà máy hoặc quỹ đất — loại tài sản/nợ đó thì luôn nằm sờ sờ trên Bảng cân đối kế toán.
VAS 06 vs IFRS 16: vì sao khoản này “biến mất” ở Việt Nam nhưng “hiện hình” ở nước ngoài?
Đây là một điểm khác biệt đáng chú ý giữa chuẩn mực kế toán Việt Nam và thế giới. Từ ngày 1/1/2019, các doanh nghiệp áp dụng IFRS 16 (chuẩn mực báo cáo tài chính quốc tế do IASB ban hành năm 2016, thay thế IAS 17) buộc phải đưa gần như toàn bộ hợp đồng thuê — kể cả loại từng được xếp là “thuê hoạt động” — lên thẳng Bảng cân đối kế toán, dưới dạng một “tài sản quyền sử dụng” và một khoản “nợ thuê” tương ứng. Lý do IASB thay đổi chuẩn mực chính là vì giới đầu tư quốc tế từng phàn nàn: các tập đoàn thuê nhiều tài sản (hàng không, bán lẻ, khách sạn) có đòn bẩy tài chính thật cao hơn hẳn con số thể hiện trên báo cáo, do phần lớn nghĩa vụ trả tiền bị “giấu” trong thuyết minh.
Việt Nam hiện vẫn áp dụng VAS 06 ban hành từ năm 2003 theo Thông tư hướng dẫn của Bộ Tài chính, chưa có chuẩn mực tương đương IFRS 16 để thay thế. Bộ Tài chính đã công bố lộ trình áp dụng IFRS tự nguyện cho một số doanh nghiệp từ năm 2022, nhưng tính đến thời điểm bài viết, VAS 06 về thuê tài sản vẫn giữ nguyên cách phân loại cũ. Điều đó có nghĩa là khi bạn so sánh một doanh nghiệp niêm yết ở Việt Nam công bố BCTC theo VAS với một doanh nghiệp cùng ngành niêm yết ở Mỹ hay châu Âu công bố theo IFRS/US GAAP, chỉ số nợ trên vốn chủ (D/E) của hai bên có thể không “cùng thước đo” — bên áp dụng IFRS 16 sẽ có D/E cao hơn một cách tự nhiên, chỉ vì cách hạch toán, chưa chắc vì rủi ro tài chính thật sự cao hơn.
Mở BCTC hợp nhất năm gần nhất của một doanh nghiệp thuê nhiều mặt bằng/tài sản (chuỗi bán lẻ, hãng hàng không, chuỗi F&B) mà bạn quan tâm. Kéo xuống gần cuối phần thuyết minh, tìm mục có tiêu đề dạng “Cam kết thuê hoạt động” hoặc “Những khoản cam kết”. So sánh số TỔNG CỘNG ở đó với mã số 300 “Nợ phải trả” trên Bảng cân đối kế toán — bạn sẽ thấy ngay khoản “nợ ẩn” này lớn cỡ nào so với những gì công ty công bố chính thức.
Case study kinh điển thế giới: Adelphia Communications giấu 2,3 tỷ USD nợ ngoài bảng
Năm 2002, Adelphia Communications — một trong những công ty truyền hình cáp lớn nhất nước Mỹ lúc bấy giờ, do gia đình Rigas sáng lập và điều hành — sụp đổ sau khi cơ quan điều tra phát hiện gia đình này đã dùng một mạng lưới các công ty hợp danh liên kết và tài khoản cá nhân để che giấu gần 2,3 tỷ USD nợ khỏi tầm mắt cổ đông. Về bản chất, đây cũng là kiểu “nợ ngoài bảng cân đối kế toán”: các khoản vay được Adelphia đứng ra bảo lãnh, nhưng lại được cấu trúc và ghi nhận sao cho không hiện rõ trên báo cáo tài chính chính thức của công ty, khiến bảng cân đối kế toán trông lành mạnh hơn thực tế rất nhiều.
Dấu vết bắt đầu lộ ra khi các nhà phân tích và kiểm toán viên đặt câu hỏi về những khoản “phải thu từ các bên liên quan” và cấu trúc sở hữu chồng chéo giữa Adelphia và các công ty riêng của gia đình Rigas — những khoản mục nghe rất quen thuộc với người đọc thuyết minh BCTC. Adelphia phải nộp đơn xin phá sản năm 2002. Vụ án hình sự xét xử tại tòa án liên bang New York từ tháng 2/2004: John Rigas (người sáng lập) và con trai Timothy Rigas (từng là Giám đốc Tài chính) bị tuyên có tội với các tội danh âm mưu, gian lận ngân hàng và gian lận chứng khoán. John Rigas lãnh án 15 năm tù, Timothy Rigas lãnh án 20 năm tù.
Bài học cho người mới đọc BCTC doanh nghiệp Việt Nam không phải là “MWG giống Adelphia” — hai câu chuyện khác nhau hoàn toàn về mức độ và tính hợp pháp, MWG công bố đầy đủ, minh bạch theo đúng chuẩn mực hiện hành. Bài học thật sự là: bất cứ khi nào một khoản nghĩa vụ tài chính không nằm ngay trên Bảng cân đối kế toán, người đọc càng cần chủ động lật sang phần thuyết minh để tìm nó, thay vì chỉ nhìn vào vài dòng tổng hợp ở đầu báo cáo rồi kết luận vội.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “cam kết thuê hoạt động” là tài sản của doanh nghiệp: không phải. Doanh nghiệp chỉ có quyền sử dụng trong thời hạn hợp đồng, không sở hữu mặt bằng/tài sản đó.
- Nhầm khoản này với nợ vay ngân hàng thông thường: bản chất rủi ro khác nhau. Không trả được nợ vay có thể dẫn tới mất tài sản thế chấp hoặc kiện tụng; không trả được tiền thuê thường dẫn tới chấm dứt hợp đồng, mất mặt bằng kinh doanh (đôi khi kèm phạt vi phạm hợp đồng), nhưng cơ chế pháp lý không hoàn toàn giống một khoản nợ vay có tài sản đảm bảo.
- Nghĩ khoản cam kết thuê luôn nhỏ, không đáng bận tâm: ví dụ MWG ở trên cho thấy điều ngược lại — 16.454 tỷ đồng, tương đương gần 39% tổng nợ phải trả chính thức.
- Nhầm lẫn giữa “thuê hoạt động” và “thuê tài chính”: thuê tài chính CÓ được ghi nhận thành tài sản và nợ trên Bảng cân đối kế toán theo VAS 06 (tương tự mua trả góp), chỉ thuê hoạt động mới nằm ngoài bảng.
Câu hỏi thường gặp
VAS có bắt doanh nghiệp ghi nhận cam kết thuê hoạt động lên Bảng cân đối kế toán không?
Không. Theo VAS 06 hiện hành, doanh nghiệp chỉ cần ghi nhận chi phí thuê hoạt động hàng kỳ vào Báo cáo kết quả kinh doanh và thuyết minh tổng số tiền cam kết trả trong tương lai, không đưa vào Nợ phải trả trên Bảng cân đối kế toán.
IFRS 16 khác VAS 06 ở điểm nào?
IFRS 16 (áp dụng từ 2019) buộc gần như toàn bộ hợp đồng thuê phải được vốn hóa thành tài sản quyền sử dụng và nợ thuê trên Bảng cân đối kế toán. VAS 06 của Việt Nam vẫn giữ cách phân loại cũ (thuê tài chính ghi nhận trên bảng, thuê hoạt động chỉ thuyết minh), Việt Nam chưa bắt buộc áp dụng IFRS.
Tìm cam kết thuê hoạt động ở đâu trong BCTC?
Trong phần thuyết minh báo cáo tài chính hợp nhất, thường ở gần cuối, mục có tiêu đề dạng “Cam kết thuê hoạt động” hoặc nằm trong nhóm “Những khoản cam kết”.
Doanh nghiệp nào thường có khoản cam kết thuê hoạt động lớn?
Thường gặp ở các ngành thuê nhiều tài sản để vận hành: chuỗi bán lẻ (thuê mặt bằng cửa hàng), hàng không (thuê máy bay), chuỗi F&B, khách sạn thuê địa điểm dài hạn.
Có nên cộng cam kết thuê hoạt động vào nợ khi tính tỷ lệ đòn bẩy (D/E)?
Đây không phải yêu cầu bắt buộc theo chuẩn mực, nhưng nhiều nhà phân tích tài chính chuyên nghiệp làm vậy để có bức tranh đòn bẩy thực tế đầy đủ hơn, đặc biệt khi so sánh các doanh nghiệp thuê nhiều tài sản với doanh nghiệp sở hữu tài sản.
Đọc tiếp trong series
- Muốn hiểu toàn cảnh cách đọc một bộ BCTC từ A-Z? Xem bài trụ Cách đọc báo cáo tài chính cho người mới bắt đầu.
- Chưa nắm rõ 4 báo cáo trong bộ BCTC gồm những gì? Đọc Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào.
- Muốn hiểu Bảng cân đối kế toán từ đầu? Đọc Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu.
- Muốn khai thác thêm “kho báu” trong phần thuyết minh? Đọc Thuyết minh BCTC: kho báu ai cũng bỏ qua.
- Muốn học cách đánh giá đòn bẩy tài chính chuẩn hơn? Đọc Tỷ lệ nợ trên vốn chủ (D/E) là gì và Hệ số khả năng trả lãi vay là gì.
- Muốn xem “phe đối lập” của thuê hoạt động — khi tài sản thuê PHẢI lên thẳng Bảng cân đối kế toán? Đọc Tài sản thuê tài chính là gì? Vì sao thuê máy bay mà VJC vẫn ghi nợ vay.
Muốn xem cam kết thuê đi cùng giao dịch bán tàu bay rồi thuê lại ra sao trong BCTC thật, bạn có thể đọc bán và thuê lại tài sản là gì.
Nguồn tham khảo
- VAS 06 — Chuẩn mực kế toán Việt Nam về Thuê tài sản, Bộ Tài chính.
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, mẫu biểu B09-DN/HN.
- IFRS 16 — Leases, International Accounting Standards Board (IASB), 2016.
- Báo cáo tài chính hợp nhất kiểm toán MWG năm 2024 (kiểm toán Ernst & Young Việt Nam, ký 24/3/2025).
- Hồ sơ vụ án US v. Rigas (2004), đưa tin lại bởi CNBC (2007) và Bộ Tư pháp Hoa Kỳ (justice.gov).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.