Có một giao dịch chứng khoán vừa công bố nghe qua tưởng viết nhầm: Tổng giám đốc Điện Máy Xanh bán cổ phiếu công ty mẹ để mua thêm cổ phiếu… chính công ty mình đang điều hành. Không phải lỗi đánh máy. Vấn đề là công ty mẹ và công ty con ở đây đã tách thành hai mã cổ phiếu riêng biệt, và một trong hai đang “to” hơn công ty còn lại theo đúng nghĩa vốn hóa thị trường.
- Ông Đoàn Văn Hiểu Em (TGĐ DMX, thành viên HĐQT điều hành MWG) vừa bán xong 1 triệu cổ phiếu MWG (7-23/9/2026), đồng thời đăng ký mua thêm 732.000 cổ phiếu DMX (10/9-9/10/2026).
- DMX (Điện Máy Xanh) tách khỏi MWG, niêm yết riêng trên HOSE từ 6/8/2026, vốn hóa ngày chào sàn hơn 101.000 tỷ đồng.
- Đến 22/9/2026, vốn hóa DMX (~96.980 tỷ đồng) đã vượt vốn hóa MWG (~93.000 tỷ đồng) — dù MWG vẫn đang nắm cả Bách Hóa Xanh, An Khang và chuỗi Thế Giới Di Động.
- MWG sắp chi cổ tức đợt 2/2025 (10%, khoảng 1.476 tỷ đồng), thanh toán ngày 16/10/2026.
- Bài viết chỉ mang tính thông tin, không phải khuyến nghị mua bán cổ phiếu.
Chuyện gì vừa xảy ra với cổ phiếu MWG và DMX?
Theo công bố từ CTCP Đầu tư Thế Giới Di Động (HoSE: MWG), ông Đoàn Văn Hiểu Em, Thành viên HĐQT điều hành kiêm Tổng Giám đốc CTCP Đầu tư Điện Máy Xanh (DMX), đã hoàn tất bán 1 triệu cổ phiếu MWG trong khoảng 7/9 đến 23/9/2026. Sau giao dịch, lượng cổ phiếu MWG ông nắm giữ giảm từ 2,26 triệu đơn vị (0,15% vốn điều lệ) xuống còn 1,26 triệu đơn vị (0,08%).
Ở chiều ngược lại, ông đăng ký mua thêm 732.000 cổ phiếu DMX từ 10/9 đến 9/10/2026, dự kiến nâng sở hữu từ 4,1 triệu lên khoảng 4,83 triệu đơn vị, tương ứng tỷ lệ tăng từ 0,32% lên 0,38% vốn điều lệ DMX. Đây không phải lần đầu ông gom cổ phiếu DMX: ngay trong phiên chào sàn 6/8/2026, ông đã mua vào 268.000 cổ phiếu.
Mục đích giao dịch được công bố khá rõ ràng: “cơ cấu lại danh mục đầu tư để chuyển sang đầu tư cổ phiếu DMX, với định hướng đồng hành dài hạn cùng Điện Máy Xanh”. Nói cách khác, người đứng đầu Điện Máy Xanh đang dồn tiền túi vào chính nơi mình làm việc, thay vì giữ cổ phần ở công ty mẹ.
DMX là ai mà khiến sếp “bỏ mẹ theo con”?
Để hiểu vì sao chuyện này hợp lý, cần nhìn lại việc MWG đã tách Điện Máy Xanh thành một pháp nhân riêng: CTCP Đầu tư Điện Máy Xanh, mã DMX. Cổ phiếu DMX chính thức giao dịch trên HOSE từ 6/8/2026 với giá tham chiếu 80.000 đồng, và ngay phiên đầu tiên đã đạt vốn hóa hơn 101.000 tỷ đồng, trở thành doanh nghiệp bán lẻ có vốn hóa lớn nhất sàn chứng khoán Việt Nam.
Đây không phải một công ty mới tinh không có gì trong tay. DMX kế thừa toàn bộ hoạt động kinh doanh điện máy, điện thoại của hệ thống Thế Giới Di Động và Điện Máy Xanh, với doanh thu thuần 93.357 tỷ đồng năm 2024, tăng lên 109.479 tỷ đồng năm 2025. Riêng nửa đầu 2026, DMX ghi nhận doanh thu 65.280 tỷ đồng và lợi nhuận sau thuế hơn 4.876 tỷ đồng. Việc tách ra sàn riêng từng được nhắc tới từ giữa năm, khi MWG công bố kết quả kinh doanh nửa đầu 2026 phá kỷ lục doanh thu và úp mở kế hoạch cho Điện Máy Xanh “ra sàn riêng”.
Có thể hình dung việc tách công ty con lên sàn giống như cha mẹ cho con ra ở riêng nhưng vẫn đứng tên một phần căn nhà: đứa con (DMX) giờ có sổ đỏ, có tài khoản ngân hàng và giá trị tài sản riêng, được thị trường định giá độc lập, chứ không còn “núp bóng” trong bảng cân đối của công ty mẹ nữa.
Nghịch lý sum-of-the-parts: vì sao con lại to hơn mẹ?
Đây mới là phần thú vị, và chính ông Đoàn Văn Hiểu Em từng ví von rất hình ảnh tại một buổi gặp nhà đầu tư: “DMX là một phòng khách dát vàng, còn MWG là cả tòa lâu đài”. Nghe có lý, vì MWG hiện là công ty mẹ nắm 86% cổ phần tại DMX, cộng thêm cả Bách Hóa Xanh, An Khang và chuỗi mẹ và bé AVAKids. Vấn đề là thị trường lại đang định giá tòa lâu đài chỉ ngang phòng khách.
Ngay trong phiên chào sàn 6/8/2026, DMX tăng 2,5% lên 82.000 đồng/cp, vốn hóa đạt xấp xỉ 104.000 tỷ đồng. Cùng ngày, MWG giảm 1,4% xuống 71.200 đồng/cp — vốn hóa tương đương con số đó. Nói cách khác, 86% cổ phần MWG nắm tại DMX (tương đương khoảng 89.000 tỷ đồng) cộng thêm toàn bộ Bách Hóa Xanh, An Khang và AVAKids, tất cả gộp lại cũng chỉ được thị trường định giá xấp xỉ giá trị của riêng DMX. Phần đóng góp của các chuỗi ngoài DMX vào định giá MWG, theo tính toán khi đó, chưa tới 16.000 tỷ đồng.
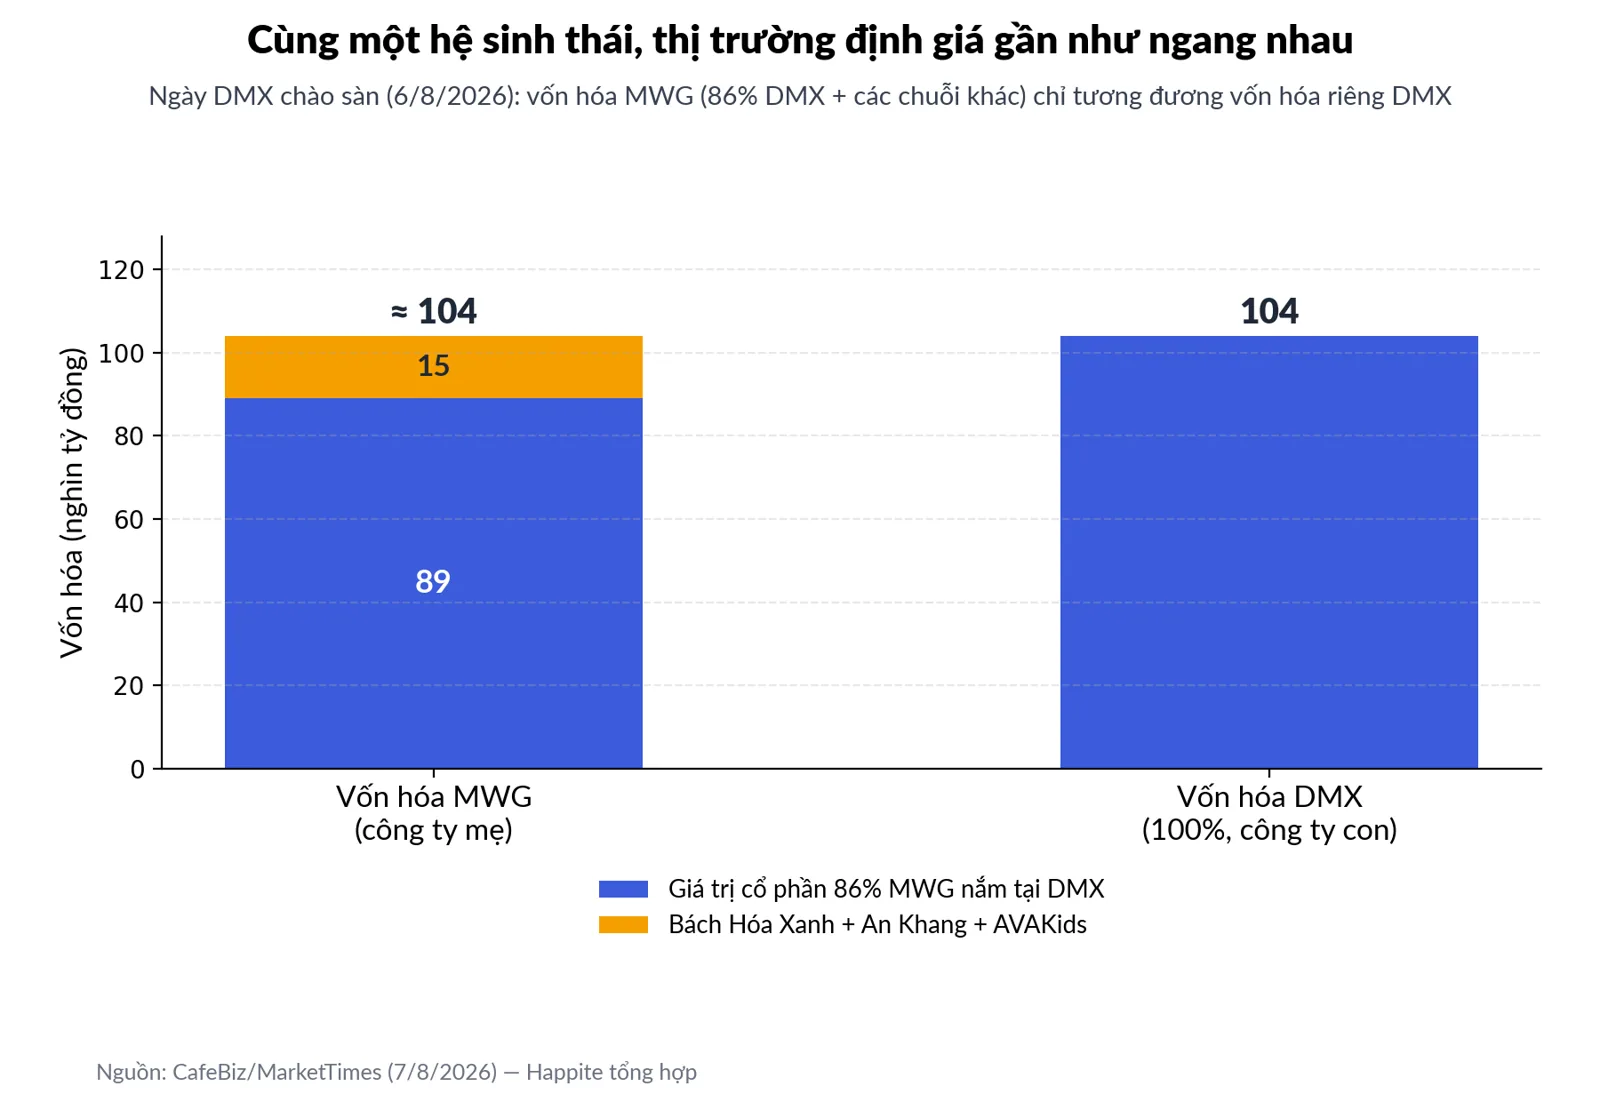
Con số 16.000 tỷ này gây chú ý vì Bách Hóa Xanh từng được MWG chào bán cho CDH Investments với định giá khoảng 35.500 tỷ đồng (~1,4 tỷ USD) đầu năm 2024, khi chuỗi này còn chưa hòa vốn. Đến giữa 2026, Bách Hóa Xanh đã có 3.400 cửa hàng, lãi khoảng 910 tỷ đồng trong 6 tháng đầu năm và được kỳ vọng sớm cán mốc lợi nhuận 1.800 tỷ đồng cả năm. Một chuỗi đang có lãi lại được “cộng thêm” vào định giá MWG ít hơn hẳn lúc còn lỗ — đó là lý do ông Hiểu Em cho rằng thị trường đang định giá MWG thấp hơn ít nhất 40% so với giá trị thực.
Hiện tượng “con to hơn mẹ” này trong tài chính doanh nghiệp có tên gọi: chiết khấu holding (holding discount). Thị trường thường định giá một công ty mẹ nắm giữ cổ phần ở nhiều công ty khác thấp hơn tổng giá trị cộng dồn của các phần, vì nhà đầu tư phải chịu thêm lớp rủi ro quản trị, thanh khoản thấp hơn và chi phí vận hành tập đoàn. Bài toán định giá MWG hồi đầu năm 2026 từng đặt câu hỏi về mức kỳ vọng hợp lý cho cổ phiếu này, và diễn biến hiện tại cho thấy mức chiết khấu đó vẫn chưa được gỡ bỏ, thậm chí đến 22/9/2026 khoảng cách đã đảo chiều: vốn hóa DMX (~96.980 tỷ đồng) nhích lên trên vốn hóa MWG (~93.000 tỷ đồng).
Giao dịch nội bộ có phải tín hiệu nên bắt chước?
Nhìn từ góc nhà đầu tư, giao dịch của người trong cuộc luôn được theo dõi sát vì họ hiểu doanh nghiệp hơn ai hết. Việc TGĐ DMX gom thêm cổ phiếu công ty mình ngay sau ngày chào sàn và tiếp tục ở đợt này có thể đọc theo hướng tích cực: người điều hành tin vào triển vọng tăng trưởng của DMX.
Nhưng cần thận trọng trước khi coi đây là “tín hiệu mua”. Quy mô giao dịch khá khiêm tốn: 1 triệu cổ phiếu MWG chỉ chiếm 0,08% trong gần 1,5 tỷ cổ phiếu MWG đang lưu hành, còn 732.000 cổ phiếu DMX cũng chưa tới 0,4% vốn điều lệ DMX. Đây gần với tái cơ cấu tài sản cá nhân hơn là một cú đặt cược lớn. Người nội bộ và người liên quan luôn phải công bố thông tin trước và sau khi giao dịch cổ phiếu doanh nghiệp mình quản lý, nhưng quy định đó không đảm bảo mọi giao dịch đều mang hàm ý chiến lược.
Nói cách khác, tín hiệu này đáng chú ý, nhưng không phải là cơ sở duy nhất để nhà đầu tư ra quyết định.
Cổ đông MWG “cầm” gì trong tay lúc này?
Trong lúc câu chuyện định giá vẫn còn tranh cãi, cổ đông MWG ít nhất có một điều chắc chắn: dòng tiền cổ tức. Doanh nghiệp chuẩn bị chi trả cổ tức bằng tiền đợt 2/2025 với tỷ lệ 10% (1.000 đồng/cổ phiếu), ngày đăng ký cuối cùng 8/10/2026 và thanh toán dự kiến 16/10/2026, tương ứng gần 1.476 tỷ đồng. Cộng với đợt 1 đã chi hồi 6/8/2026 (cũng 10%, hơn 1.468 tỷ đồng), tổng cổ tức tiền mặt MWG chi trong năm 2026 vào khoảng 2.944 tỷ đồng, tương đương 2.000 đồng cho mỗi cổ phiếu.
Đây cũng là lời nhắc rằng MWG, dù đang bị thị trường “chấm điểm” thấp hơn công ty con vừa tách ra, vẫn là doanh nghiệp có dòng tiền hoạt động ổn định để duy trì chi trả cổ tức đều đặn. Ai từng tìm hiểu vì sao MWG có thể vận hành với vòng quay tiền mặt ngắn hơn nhiều so với các doanh nghiệp sản xuất có thể tham khảo thêm về chu kỳ chuyển đổi tiền mặt của MWG so với Hòa Phát để thấy vì sao mô hình bán lẻ này vẫn giữ được kỷ luật tài chính dù cơ cấu tập đoàn đang thay đổi.
Câu hỏi thường gặp
DMX là công ty gì, có phải công ty mới thành lập không?
DMX là CTCP Đầu tư Điện Máy Xanh, được tách ra từ mảng kinh doanh điện máy – điện thoại của MWG và niêm yết riêng trên HOSE từ 6/8/2026. Đây là doanh nghiệp kế thừa hoạt động, không phải công ty mới không có lịch sử kinh doanh.
Vì sao lãnh đạo bán cổ phiếu công ty mẹ lại không hẳn là tin xấu?
Vì mục đích công bố là chuyển vốn sang cổ phiếu công ty con (DMX) nơi ông trực tiếp điều hành, không phải rút vốn khỏi hệ sinh thái MWG nói chung. Quy mô giao dịch cũng khá nhỏ so với tổng sở hữu.
Vốn hóa công ty con lớn hơn công ty mẹ có bình thường không?
Có thể xảy ra khi thị trường áp mức chiết khấu holding lớn cho công ty mẹ, hoặc khi công ty con có triển vọng tăng trưởng được đánh giá cao hơn hẳn phần còn lại của tập đoàn. Đây không phải hiện tượng hiếm trong các trường hợp tách doanh nghiệp (spin-off) trên toàn cầu.
Cổ đông MWG nhỏ lẻ có nên bắt chước bán MWG mua DMX?
Đây là quyết định đầu tư cá nhân, phụ thuộc vào khẩu vị rủi ro và mục tiêu của từng người, không nên chỉ dựa vào một giao dịch nội bộ có quy mô nhỏ để ra quyết định.
Nhà đầu tư quan tâm đến diễn biến VN30 và các doanh nghiệp bán lẻ có thể theo dõi thêm các phân tích khác của Happite về MWG và nhóm cổ phiếu tiêu dùng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.