Tháng 7/2026, FPT công bố lợi nhuận sau thuế 6 tháng đầu năm khoảng 5.047 tỷ đồng. Tháng 8/2026, con số đó xuất hiện lại — lần này có chữ ký của kiểm toán viên PwC đi kèm. Cùng một khoản lợi nhuận, nhưng hai bộ báo cáo khác nhau, cách nhau đúng một tháng. Bạn có bao giờ thắc mắc: vậy rốt cuộc số nào mới "chuẩn"? Câu trả lời nằm ở ba chữ hay bị gộp chung: quý, soát xét, và kiểm toán — ba mức độ tin cậy hoàn toàn khác nhau của cùng một báo cáo tài chính.
- Phân biệt được 3 loại BCTC doanh nghiệp niêm yết phải công bố: quý (tự lập), bán niên (đã soát xét), năm (đã kiểm toán).
- Hiểu vì sao "soát xét" không phải là "kiểm toán rút gọn" — mà là một mức đảm bảo khác hẳn, có giới hạn rõ ràng.
- Biết cách tự kiểm tra 1 BCTC thật đang ở mức nào chỉ bằng cách nhìn trang bìa và trang chữ ký.
- Nhớ 1 case kinh điển cho thấy vì sao mức đảm bảo thấp của báo cáo giữa kỳ từng để lọt gian lận suốt nhiều quý liền.
Vì sao cùng một công ty, một năm phải công bố tới 3-4 loại báo cáo?
Doanh nghiệp niêm yết trên HOSE, HNX không chỉ công bố báo cáo tài chính (BCTC) 1 lần/năm. Theo Thông tư 96/2020/TT-BTC hướng dẫn công bố thông tin trên thị trường chứng khoán, mỗi năm một doanh nghiệp niêm yết phải công bố tối thiểu: 4 BCTC quý (I, II, III, IV — quý IV thường được thay bằng báo cáo năm), 1 BCTC bán niên đã soát xét, và 1 BCTC năm đã kiểm toán.
Nghe thì có vẻ trùng lặp, nhưng mỗi loại phục vụ một mục đích khác nhau: báo cáo quý giúp nhà đầu tư cập nhật nhanh, còn báo cáo bán niên và báo cáo năm thêm một lớp "kiểm tra chéo" để đảm bảo số liệu không bị thổi phồng. Lớp kiểm tra chéo đó chính là điểm khác biệt cốt lõi giữa 3 loại báo cáo — và cũng là thứ hầu hết người mới đọc BCTC bỏ qua.
Để dễ hình dung, hãy lấy ngay ví dụ thật: Công ty Cổ phần FPT (mã FPT) trong năm 2026 đã lần lượt công bố BCTC hợp nhất quý II/2026 (27/07/2026), BCTC hợp nhất bán niên đã soát xét (21/08/2026), và trước đó là BCTC hợp nhất năm 2025 đã kiểm toán (19/03/2026). Ba tài liệu này nói về cùng một công ty, nhưng độ tin cậy của từng bộ số liệu lại rất khác nhau.
Nếu vẫn thấy trừu tượng, hãy tưởng tượng ba tình huống quen thuộc ở khu trọ của anh Tuấn làm IT: báo cáo quý giống như việc anh Tuấn tự nhắn cho bạn cùng phòng "tháng này tao tiêu hết 8 triệu" — không ai kiểm chứng, tin hay không tùy bạn. Báo cáo bán niên soát xét giống như chị Lan kế toán nhờ một người bạn làm cùng ngành lướt qua sổ chi tiêu, hỏi vài câu, thấy không có gì bất thường rõ ràng thì gật đầu — nhưng bạn ấy không lục từng hóa đơn. Còn báo cáo năm kiểm toán thì giống hệt lúc cô Ba bán tạp hóa đầu hẻm xin vay vốn ngân hàng để mở rộng quầy: nhân viên tín dụng xuống tận nơi, đếm hàng tồn kho, đối chiếu từng phiếu nhập hàng, rồi mới ký duyệt. Ba mức độ "tin tưởng" khác nhau — và đó chính xác là sự khác biệt giữa quý, soát xét, và kiểm toán.
Báo cáo quý: công ty "tự nói, tự chịu trách nhiệm"
Báo cáo tài chính quý là bộ báo cáo do chính doanh nghiệp tự lập và tự công bố trong vòng 20-30 ngày kể từ ngày kết thúc quý, chưa qua bất kỳ bên thứ ba độc lập nào kiểm tra lại.
Đây là điều nhiều người mới đọc BCTC không để ý: báo cáo quý — kể cả của một tập đoàn lớn như FPT — hoàn toàn không có chữ ký của kiểm toán viên. Mở BCTC hợp nhất quý II/2026 của FPT (công bố 27/07/2026) ra, bạn sẽ thấy trang cuối chỉ có 3 chữ ký: người lập báo cáo, kế toán trưởng, và phó tổng giám đốc được ủy quyền — không có ai đại diện cho một công ty kiểm toán độc lập nào cả.

Điều này không có nghĩa số liệu quý là "vô giá trị" — Ban Tổng Giám đốc vẫn chịu trách nhiệm pháp lý về tính trung thực của báo cáo, và cơ quan quản lý (Ủy ban Chứng khoán Nhà nước) có thể xử phạt nếu phát hiện sai lệch trọng yếu. Nhưng về bản chất, đây vẫn là thông tin một chiều: chưa ai độc lập với công ty xác nhận lại. Đó là lý do báo cáo quý thường được công bố nhanh nhất (20-30 ngày) nhưng cũng là loại dễ bị điều chỉnh lại nhất khi báo cáo bán niên hoặc báo cáo năm được công bố sau đó.
Báo cáo bán niên soát xét: có kiểm toán viên, nhưng chưa phải "đóng dấu" đầy đủ
Soát xét (tiếng Anh: review) là một dịch vụ đảm bảo do kiểm toán viên độc lập thực hiện, chủ yếu bằng phỏng vấn và thủ tục phân tích, có phạm vi hẹp hơn đáng kể so với kiểm toán, nên chỉ đưa ra "đảm bảo hạn chế" (limited assurance) chứ không đưa ra ý kiến kiểm toán đầy đủ.
Đây là chỗ dễ gây hiểu lầm nhất. Nhiều người nghĩ "báo cáo bán niên có kiểm toán viên ký tên" nghĩa là nó đã được "kiểm toán". Thực tế không phải vậy. Theo Chuẩn mực Việt Nam về hợp đồng dịch vụ soát xét số 2410 (VSRE 2410), công việc soát xét chỉ gồm phỏng vấn những người chịu trách nhiệm về tài chính – kế toán và áp dụng các thủ tục phân tích — kiểm toán viên không đến tận kho hàng để kiểm đếm, không gửi thư xác nhận độc lập cho tất cả khách hàng/nhà cung cấp lớn như khi kiểm toán năm.
Đọc đúng trang "Báo cáo soát xét thông tin tài chính giữa niên độ" trong BCTC bán niên đã soát xét của FPT (PwC ký ngày 17/08/2026), bạn sẽ thấy chính PwC viết rất rõ giới hạn này:
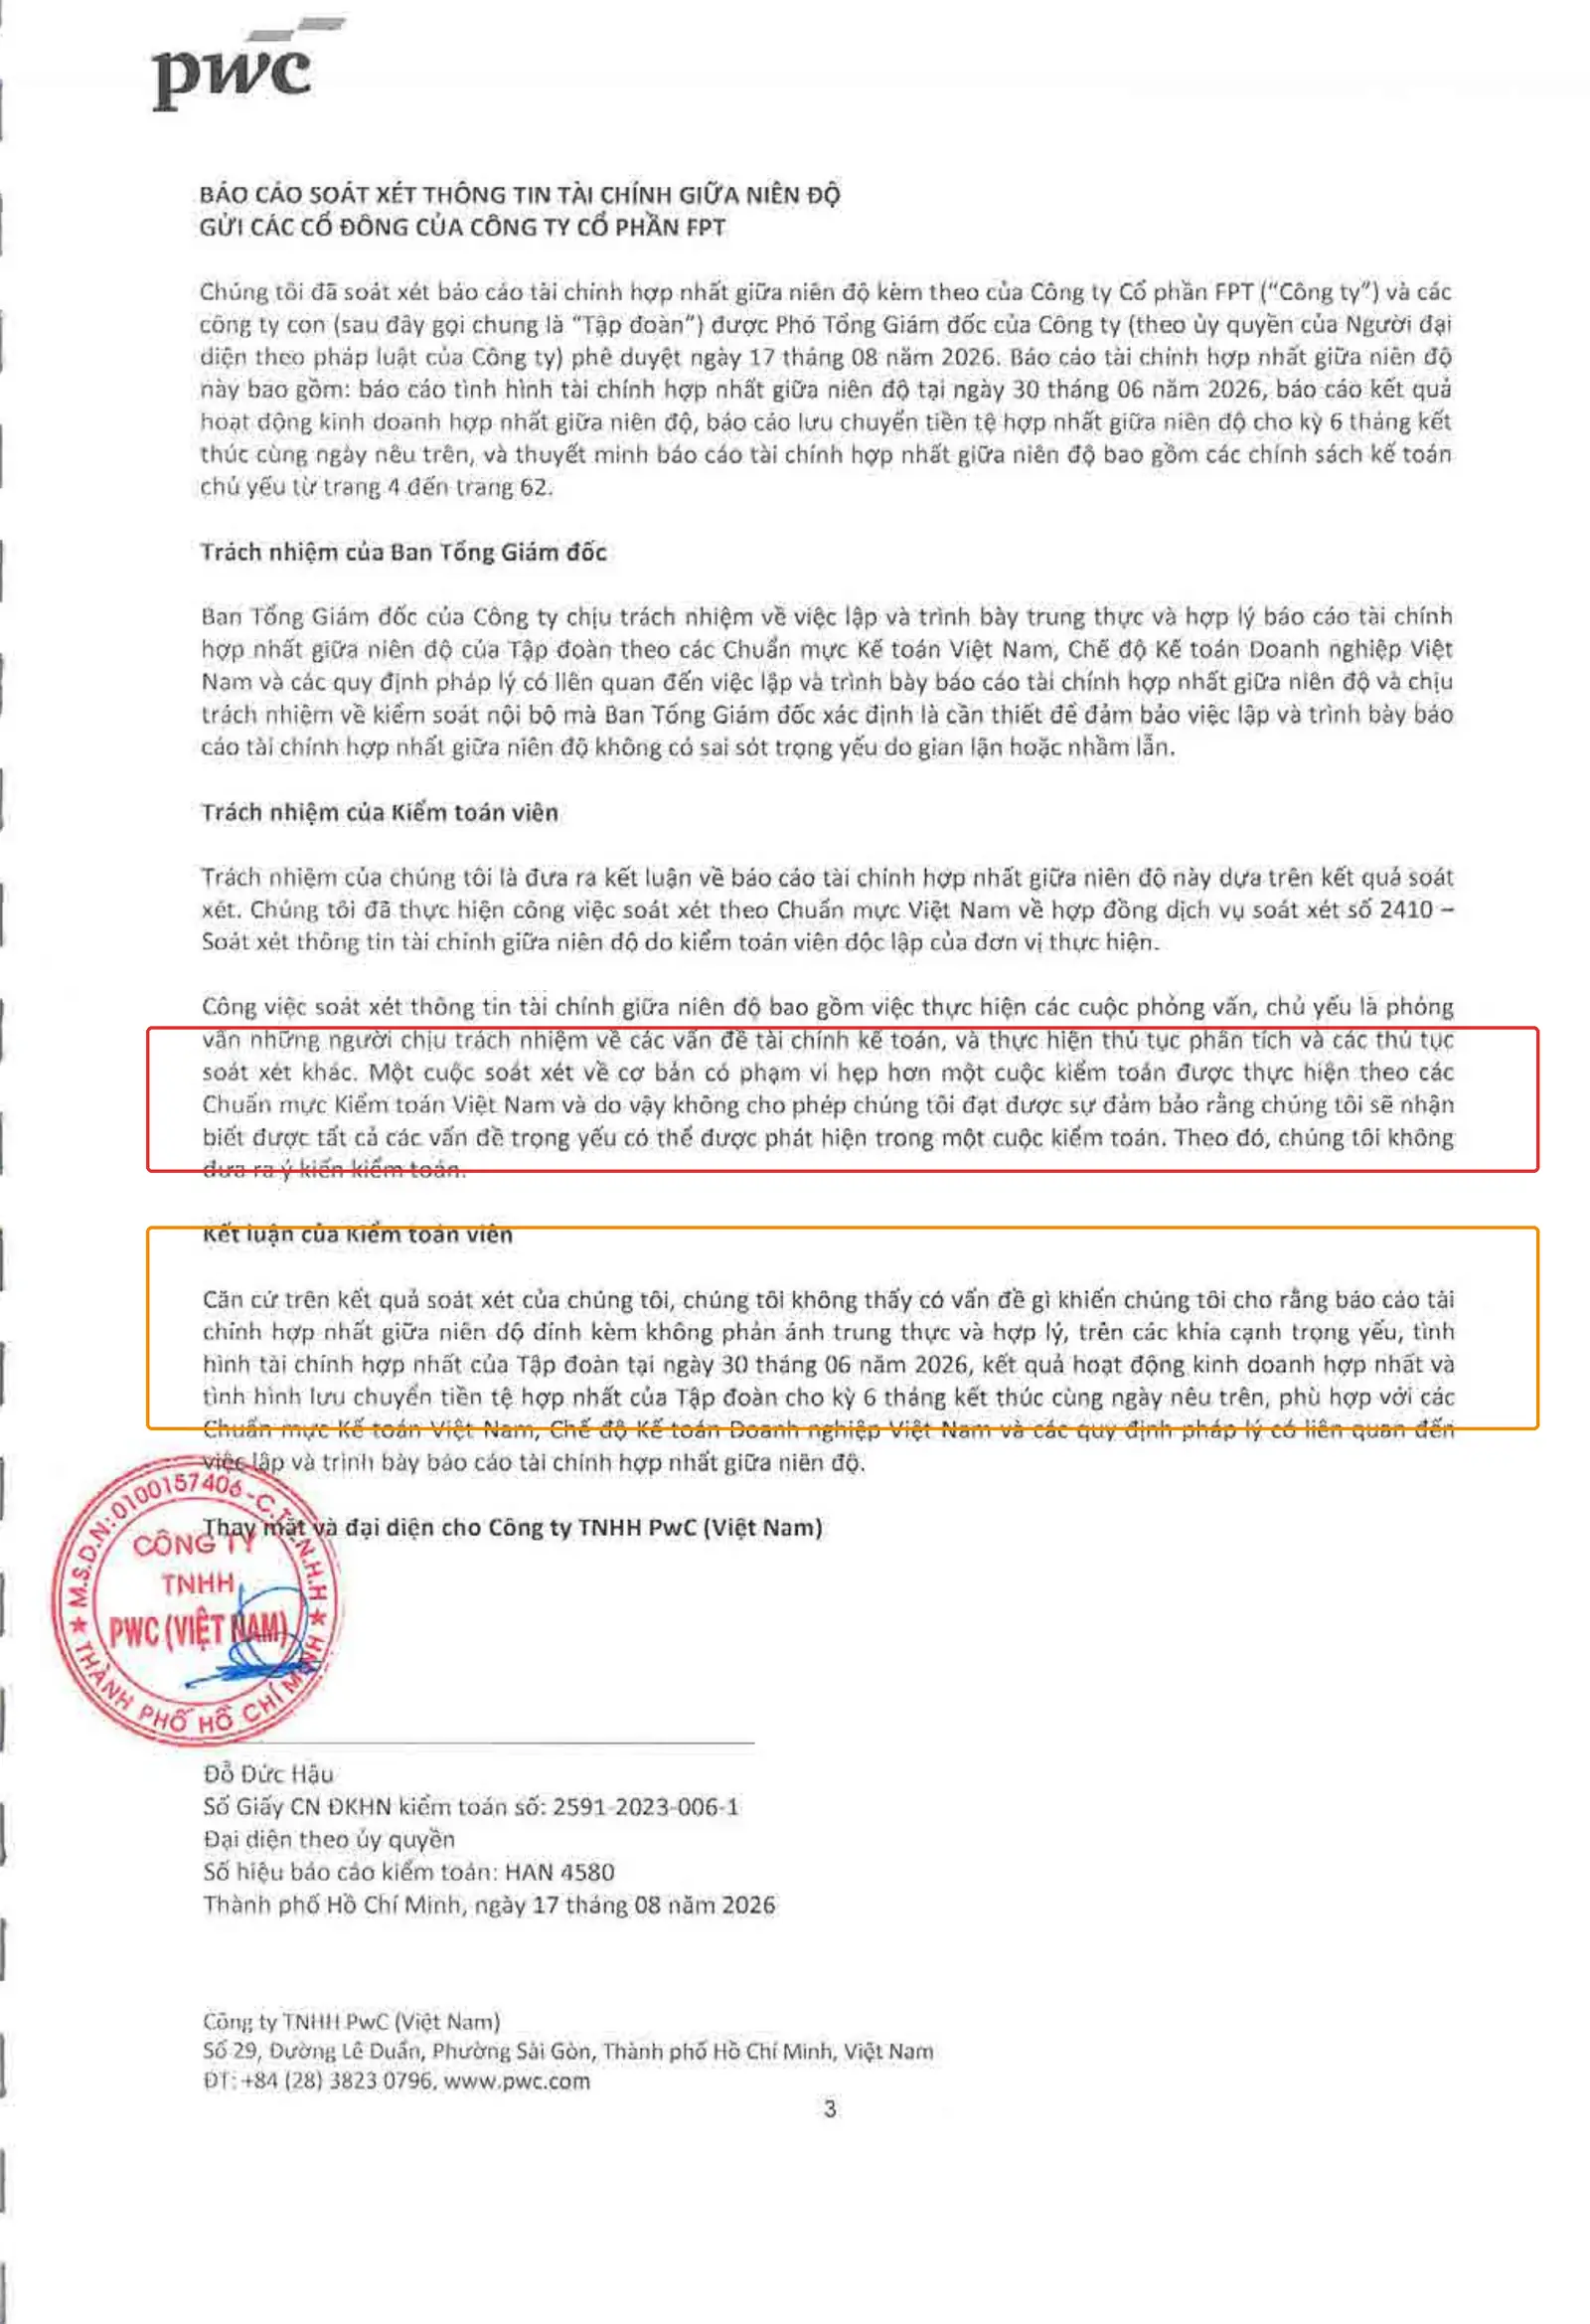
Để ý cụm từ "chúng tôi không đưa ra ý kiến kiểm toán" — đây không phải câu rào trước cho vui, mà là giới hạn có thật của mức đảm bảo soát xét. PwC chỉ nói "không thấy có vấn đề gì khiến chúng tôi cho rằng báo cáo không phản ánh trung thực và hợp lý" (đảm bảo hạn chế/tiêu cực) — khác hẳn câu "báo cáo phản ánh trung thực và hợp lý" (đảm bảo hợp lý/tích cực) mà bạn sẽ thấy trong báo cáo kiểm toán năm.
Về mặt con số, báo cáo bán niên đã soát xét của FPT cho lợi nhuận sau thuế 6 tháng đầu năm 2026 là 5.047.128.933.102 đồng (mã số 60, Báo cáo kết quả hoạt động kinh doanh hợp nhất giữa niên độ, mẫu B02a-DN/HN), tăng nhẹ so với báo cáo quý tự lập công bố trước đó gần một tháng — cho thấy trong trường hợp này số liệu không đổi nhiều, nhưng vẫn phải qua bước soát xét mới được xem là "đã có bên thứ ba nhìn qua".

Báo cáo năm kiểm toán: mức đảm bảo cao nhất
Kiểm toán (audit) là mức đảm bảo cao nhất trong 3 loại, gồm kiểm tra chi tiết chứng từ, gửi thư xác nhận độc lập, kiểm kê thực tế và nhiều thủ tục khác theo Chuẩn mực Kiểm toán Việt Nam (VSA), kết thúc bằng một ý kiến kiểm toán chính thức (chấp nhận toàn phần, ngoại trừ, từ chối, hoặc trái ngược).
BCTC hợp nhất năm 2025 đã kiểm toán của FPT được PwC ký ngày 14/03/2026 và công bố ngày 19/03/2026 — tức 78 ngày sau khi năm tài chính 2025 kết thúc (31/12/2025), nằm trong hạn tối đa 90 ngày theo quy định. So với báo cáo soát xét bán niên, báo cáo kiểm toán năm dùng đúng Chuẩn mực Kiểm toán Việt Nam (VSA) đầy đủ (không phải chuẩn mực soát xét rút gọn VSRE 2410), và kết thúc bằng một ý kiến kiểm toán rõ ràng — điều mà báo cáo soát xét không có.
Nếu bạn muốn hiểu sâu hơn các dạng ý kiến kiểm toán (chấp nhận toàn phần, ngoại trừ, từ chối) và vì sao ý kiến "ngoại trừ" là tín hiệu cần đọc kỹ thuyết minh, bài Đọc báo cáo kiểm toán: chấp nhận toàn phần, ngoại trừ, từ chối trong series này đi sâu vào phần đó.
- Vào trang IR của bất kỳ mã VN30 nào (VD fpt.com/vi/nha-dau-tu/thong-tin-cong-bo), tìm mục "Công bố thông tin".
- Tải xuống 1 báo cáo quý gần nhất — lật đến trang cuối cùng. Bạn có thấy chữ ký kiểm toán viên nào không? (Gợi ý: không.)
- Tải tiếp báo cáo bán niên đã soát xét — tìm trang có tiêu đề "Báo cáo soát xét thông tin tài chính giữa niên độ" (thường ở đầu file). Đọc đoạn "phạm vi" — có câu nào nói "không đưa ra ý kiến kiểm toán" không?
- Cuối cùng, tải báo cáo năm đã kiểm toán, tìm trang "Báo cáo kiểm toán độc lập" — so sánh độ dài và ngôn ngữ với báo cáo soát xét bạn vừa đọc.
Case study kinh điển thế giới: WorldCom và giới hạn của báo cáo giữa kỳ
Một trong những vụ gian lận kế toán lớn nhất lịch sử Mỹ minh họa rất rõ vì sao mức đảm bảo thấp của báo cáo giữa niên độ lại quan trọng. Từ năm 1999 đến giữa 2002, WorldCom — tập đoàn viễn thông khổng lồ của Mỹ — đã ghi nhận sai hàng tỷ USD chi phí kết nối mạng (line costs) thành chi phí vốn hóa (capital expenditure) thay vì chi phí hoạt động, giúp "thổi" lợi nhuận tăng ảo suốt nhiều quý liên tiếp. Thủ thuật này lọt qua nhiều kỳ báo cáo quý và thậm chí cả các cuộc soát xét giữa niên độ của kiểm toán viên bên ngoài (Arthur Andersen, sau đó là KPMG), chính vì phạm vi soát xét giữa kỳ hẹp hơn nhiều so với kiểm toán toàn diện — không đủ để phát hiện các bút toán vốn hóa sai bản chất nếu không đi sâu kiểm tra chứng từ gốc.
Gian lận chỉ bị phát hiện giữa năm 2002 khi nhóm kiểm toán nội bộ của WorldCom, do bà Cynthia Cooper dẫn dắt, tự điều tra ngoài chu kỳ soát xét thông thường và phát hiện khoảng 3,8 tỷ USD (sau điều tra mở rộng, con số thực tế lên tới khoảng 11 tỷ USD) chi phí bị vốn hóa sai. WorldCom phá sản ngay sau đó (7/2002) — vụ phá sản lớn nhất nước Mỹ tại thời điểm đó. CFO Scott Sullivan nhận tội, còn CEO Bernard Ebbers bị tòa án liên bang Mỹ kết án 25 năm tù vào năm 2005 vì gian lận chứng khoán, âm mưu lừa đảo và khai man hồ sơ với cơ quan quản lý — một trong những án tù nặng nhất từng tuyên cho lãnh đạo doanh nghiệp Mỹ.
Bài học cho nhà đầu tư Việt Nam: đừng đánh đồng "có kiểm toán viên ký" với "đã được xác minh đầy đủ". Nếu một doanh nghiệp có khoản mục tăng bất thường (đặc biệt là chi phí được vốn hóa thay vì hạch toán ngay vào chi phí) chỉ xuất hiện ở báo cáo quý hoặc bán niên soát xét mà chưa từng qua một kỳ kiểm toán năm đầy đủ, đó là lúc cần đọc kỹ thuyết minh thay vì chỉ nhìn dòng lợi nhuận.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm "đã soát xét" với "đã kiểm toán": như phân tích ở trên, đây là hai mức đảm bảo khác nhau hoàn toàn — soát xét không đưa ra ý kiến kiểm toán.
- Coi số liệu quý là "chốt cuối cùng": số liệu quý và thậm chí số liệu bán niên đã soát xét vẫn có thể được điều chỉnh lại khi kiểm toán năm hoàn tất (do phát hiện sai sót hoặc thay đổi ước tính kế toán).
- Bỏ qua ghi chú thay đổi phương pháp hợp nhất/kế toán: như trường hợp FPT đổi cách hợp nhất FTEL — không đọc ghi chú (i) dễ dẫn đến so sánh sai lệch tăng/giảm doanh thu, lợi nhuận.
- Nghĩ báo cáo quý không có giá trị pháp lý: sai — Ban Tổng Giám đốc vẫn chịu trách nhiệm trước pháp luật về tính trung thực, dù chưa qua kiểm toán/soát xét.
Câu hỏi thường gặp
BCTC quý có bắt buộc phải soát xét không?
Không bắt buộc với mọi doanh nghiệp. Theo Thông tư 96/2020/TT-BTC, chỉ BCTC bán niên mới bắt buộc soát xét; BCTC quý thường không cần soát xét trừ khi doanh nghiệp/điều lệ công ty yêu cầu thêm.
Soát xét mất bao lâu so với kiểm toán?
Ngắn hơn nhiều vì phạm vi thủ tục hẹp hơn — chủ yếu phỏng vấn và phân tích thay vì kiểm tra chi tiết chứng từ như kiểm toán.
Nếu báo cáo bán niên soát xét và báo cáo quý lệch số nhau thì sao?
Đó là chuyện bình thường và nên xảy ra — soát xét có thể phát hiện sai sót nhỏ mà báo cáo tự lập chưa phát hiện ra. Số liệu đã soát xét luôn đáng tin hơn số liệu tự lập.
Vì sao có công ty công bố báo cáo quý IV thay vì kiểm toán năm?
Nhiều doanh nghiệp gộp báo cáo quý IV vào báo cáo năm đã kiểm toán để tránh công bố trùng lặp, vì báo cáo năm đã bao trùm số liệu quý IV.
Đọc ở đâu để biết công ty kiểm toán một doanh nghiệp là ai?
Xem trang bìa hoặc mục "Thông tin về doanh nghiệp" đầu BCTC bán niên/năm — luôn ghi rõ tên công ty kiểm toán (VD FPT dùng PwC Việt Nam).
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A-Z — bài trụ của cả series.
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào — nền tảng trước khi đọc bài này.
- Đọc báo cáo kiểm toán: chấp nhận toàn phần, ngoại trừ, từ chối — đi sâu vào các dạng ý kiến kiểm toán.
- Tải báo cáo tài chính doanh nghiệp niêm yết ở đâu (HOSE, IR, SSC) — hướng dẫn tự tải BCTC thật.
Nguồn tham khảo
- Thông tư 96/2020/TT-BTC — Hướng dẫn công bố thông tin trên thị trường chứng khoán (thời hạn công bố BCTC quý/bán niên/năm).
- Chuẩn mực Việt Nam về hợp đồng dịch vụ soát xét số 2410 (VSRE 2410) — Soát xét thông tin tài chính giữa niên độ do kiểm toán viên độc lập của đơn vị thực hiện.
- Hệ thống Chuẩn mực Kiểm toán Việt Nam (VSA) — cơ sở cho báo cáo kiểm toán năm.
- BCTC hợp nhất quý II năm 2026 của CTCP FPT (tự lập, công bố 27/07/2026, fpt.com/vi/nha-dau-tu/thong-tin-cong-bo).
- BCTC hợp nhất bán niên đã soát xét năm 2026 của CTCP FPT (PwC Việt Nam, ký 17/08/2026, công bố 21/08/2026).
- BCTC hợp nhất năm 2025 đã kiểm toán của CTCP FPT (PwC Việt Nam, ký 14/03/2026, công bố 19/03/2026).
- U.S. Securities and Exchange Commission / U.S. District Court (Southern District of New York) — hồ sơ vụ án WorldCom, United States v. Bernard Ebbers (2005).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.