Cô Ba bán tạp hóa đầu hẻm sáng nào cũng ra chợ đầu mối nhập mì gói, nước ngọt, bịch bánh — trả tiền mặt luôn. Chiều khách ghé mua, trả tiền mặt luôn. Vòng quay của cô Ba ngắn gọn trong ngày. Còn chú Bảy mở xưởng cơ khí nhỏ, phải mua sắt thép trước cả tháng, gia công xong giao hàng cho khách, rồi… khách hẹn “tháng sau chuyển khoản”. Tiền của chú Bảy bị “giam” đâu đó suốt mấy chục ngày trước khi về lại túi. Ai đang “kẹt vốn” nhiều hơn? Câu trả lời nằm gọn trong một chỉ số ít người mới để ý: chu kỳ chuyển đổi tiền mặt.
- Hiểu chu kỳ chuyển đổi tiền mặt (CCC) là gì và vì sao nó quan trọng hơn việc chỉ nhìn lợi nhuận
- Biết công thức CCC = DIO + DSO − DPO và cách tính từng phần từ đúng dòng trên BCTC
- Thấy số liệu thật: MWG chỉ mất ~40 ngày, HPG cần tới ~106 ngày để “lấy lại tiền” — và vì sao đặc thù ngành tạo ra khoảng cách đó
- Tự tính được CCC cho bất kỳ mã cổ phiếu nào bạn quan tâm
Chu kỳ chuyển đổi tiền mặt (CCC) là gì?
Chu kỳ chuyển đổi tiền mặt là số ngày trung bình một đồng tiền công ty bỏ ra để mua nguyên liệu/hàng hóa quay trở lại thành tiền mặt trong túi công ty, sau khi trừ đi khoảng thời gian được nhà cung cấp cho nợ.
Nói cách khác, đây là câu trả lời cho câu hỏi: “Công ty này phải tự bỏ vốn ra bao lâu trước khi thu được tiền về?” Số này càng ngắn, công ty càng ít phải vay mượn để “gánh” khoảng trống giữa lúc chi tiền và lúc thu tiền. Số càng dài, công ty càng cần nhiều vốn lưu động — thường là vay ngắn hạn — để duy trì hoạt động.
Đây chính là lý do vì sao hai công ty có thể cùng lãi to như nhau, nhưng một công ty “dư dả tiền mặt” còn công ty kia lúc nào cũng phải vay ngân hàng để xoay vòng. Nếu bạn đã đọc bài về dòng tiền và lợi nhuận, CCC chính là một trong những lời giải thích rõ ràng nhất cho nghịch lý “lãi to mà vẫn thiếu tiền”.
Công thức tính CCC — 3 mảnh ghép DIO, DSO, DPO
Theo khung phân tích báo cáo tài chính của CFA Institute (chương trình Financial Statement Analysis), chu kỳ chuyển đổi tiền mặt được ghép từ ba chỉ số nhỏ, mỗi chỉ số trả lời một câu hỏi rất đời thường:
- DIO (Days Inventory Outstanding) — hàng nằm trong kho trung bình bao nhiêu ngày trước khi bán được?
DIO = Hàng tồn kho bình quân / Giá vốn hàng bán × 365 - DSO (Days Sales Outstanding) — bán hàng rồi, trung bình bao lâu khách mới trả tiền?
DSO = Phải thu khách hàng bình quân / Doanh thu thuần × 365 - DPO (Days Payable Outstanding) — mua chịu của nhà cung cấp, được nợ trung bình bao lâu?
DPO = Phải trả người bán bình quân / Giá vốn hàng bán × 365
Ghép lại ta có công thức:
CCC = DIO + DSO − DPO
Vì sao trừ DPO? Vì khoảng thời gian được nhà cung cấp cho nợ chính là phần vốn công ty “mượn tạm” từ người bán, giúp bù lại phần tiền đang bị giam trong kho và trong công nợ khách hàng. DPO càng dài, công ty càng đỡ phải tự bỏ tiền túi.
Ví dụ thật — Thế Giới Di Động (MWG) mất bao lâu để “lấy lại tiền”?
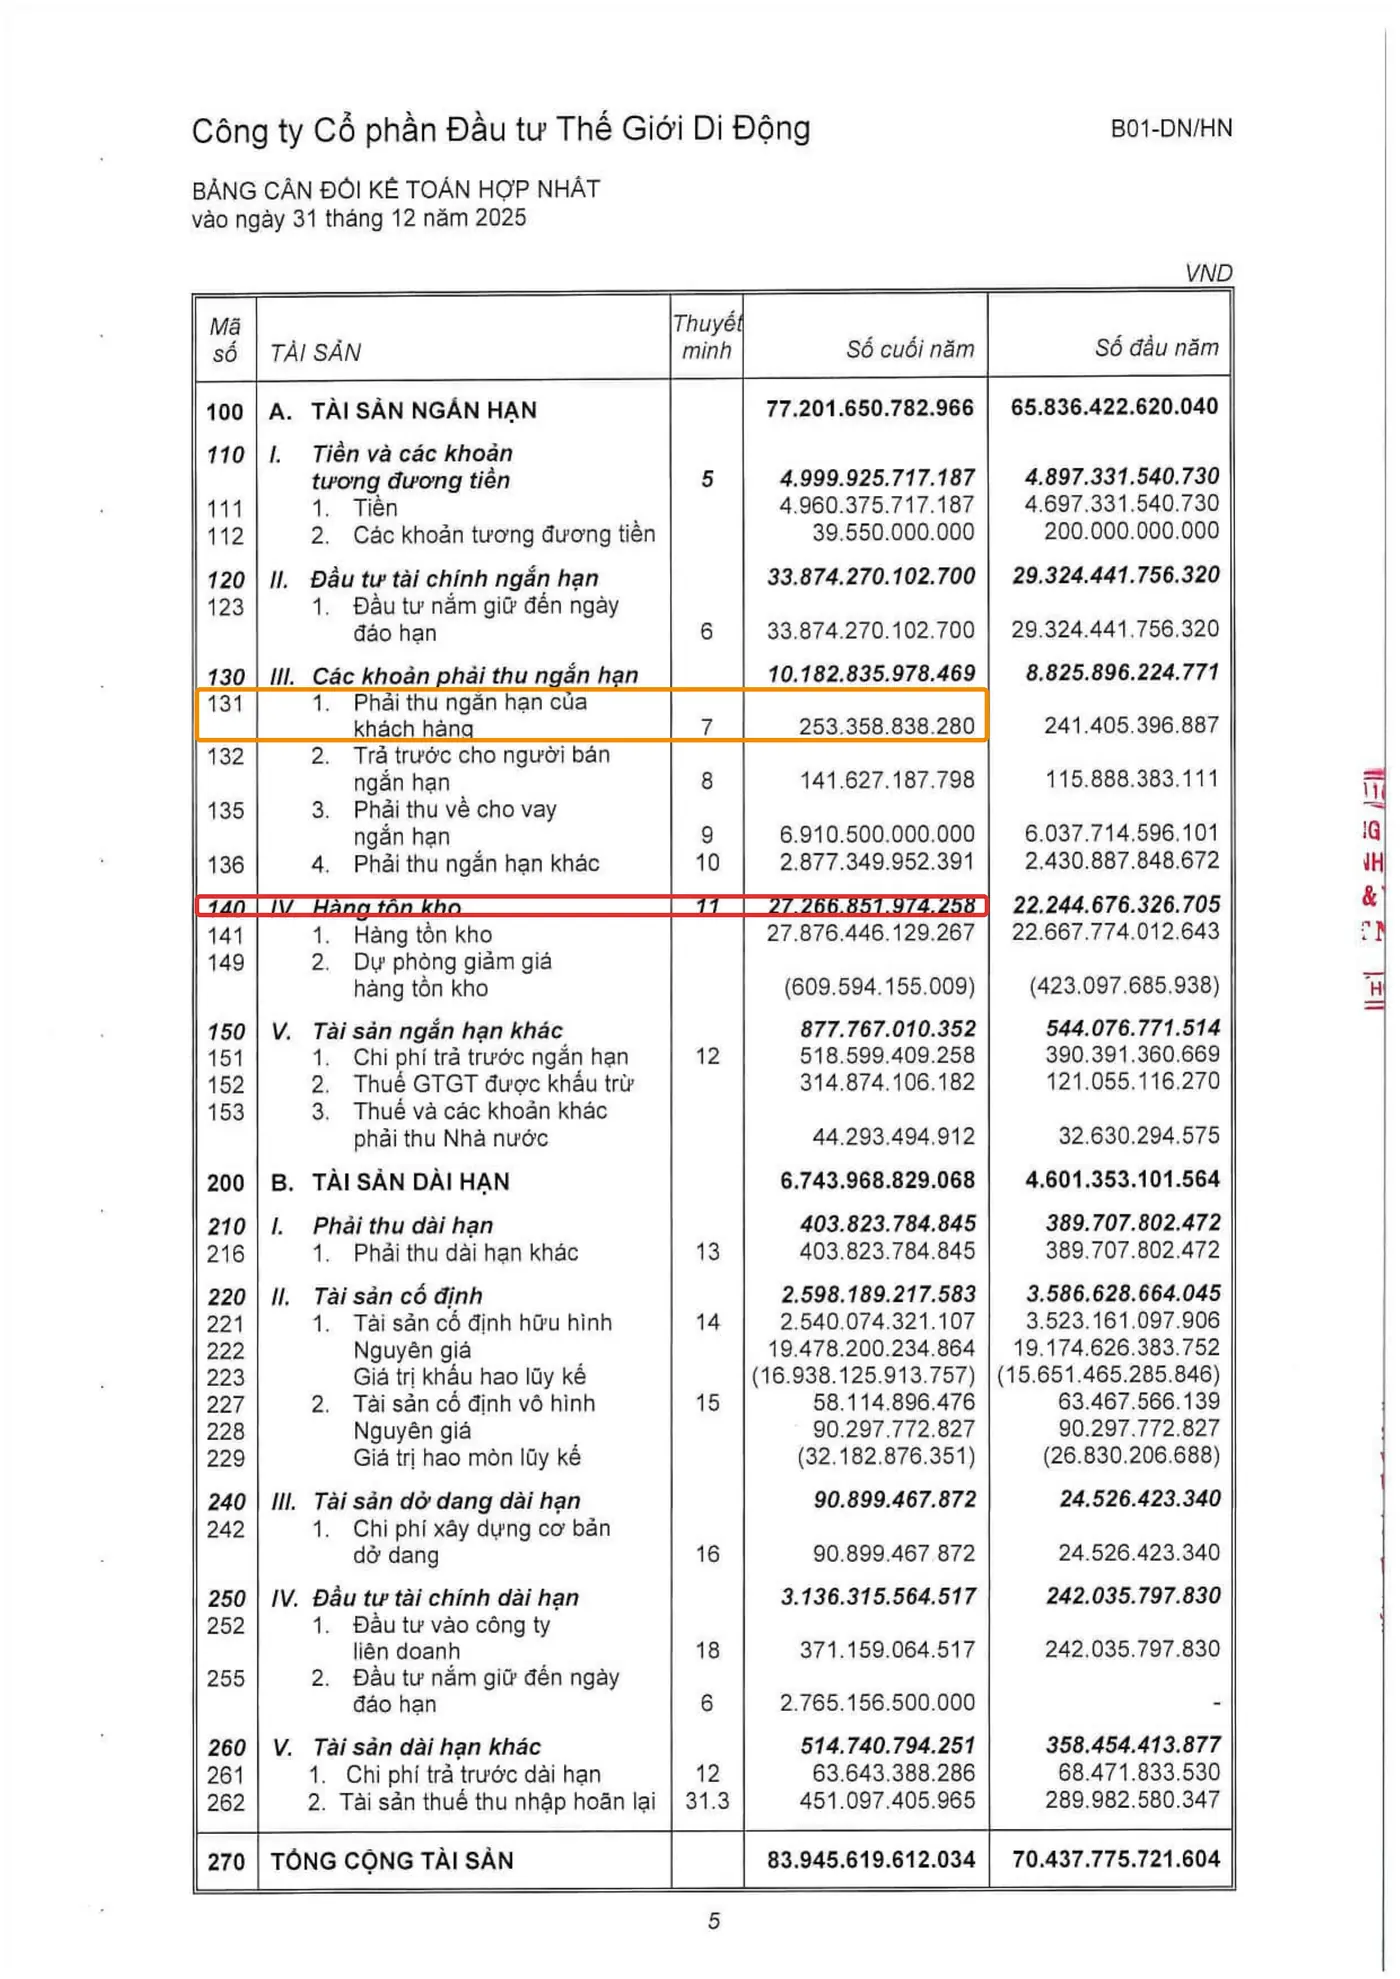
Lấy số liệu từ Bảng cân đối kế toán hợp nhất kiểm toán FY2025 của MWG (kiểm toán EY Việt Nam, ký 23/3/2026):
- Hàng tồn kho: cuối năm 27.266,85 tỷ đồng, đầu năm 22.244,68 tỷ đồng → bình quân 24.755,76 tỷ đồng
- Giá vốn hàng bán năm 2025: 124.926,27 tỷ đồng
- DIO = 24.755,76 / 124.926,27 × 365 ≈ 72,3 ngày
- Phải thu ngắn hạn của khách hàng: cuối năm 253,36 tỷ đồng, đầu năm 241,41 tỷ đồng → bình quân 247,38 tỷ đồng
- Doanh thu thuần năm 2025: 155.928,15 tỷ đồng
- DSO = 247,38 / 155.928,15 × 365 ≈ 0,58 ngày
Con số DSO gần như bằng 0 không phải sai sót — đây chính là đặc thù ngành bán lẻ: khách bước vào Điện Máy Xanh, Bách Hóa Xanh quẹt thẻ hoặc trả tiền mặt là xong, gần như không có chuyện “nợ lại”.
- Phải trả người bán ngắn hạn: cuối năm 13.113,90 tỷ đồng, đầu năm 9.179,64 tỷ đồng → bình quân 11.146,77 tỷ đồng
- DPO = 11.146,77 / 124.926,27 × 365 ≈ 32,6 ngày
CCC(MWG) = 72,3 + 0,58 − 32,6 ≈ 40,3 ngày. Nghĩa là trung bình MWG chỉ cần tự “gánh” vốn khoảng 40 ngày cho mỗi vòng hàng hóa, nhờ DSO gần bằng 0 gánh bớt phần lớn.
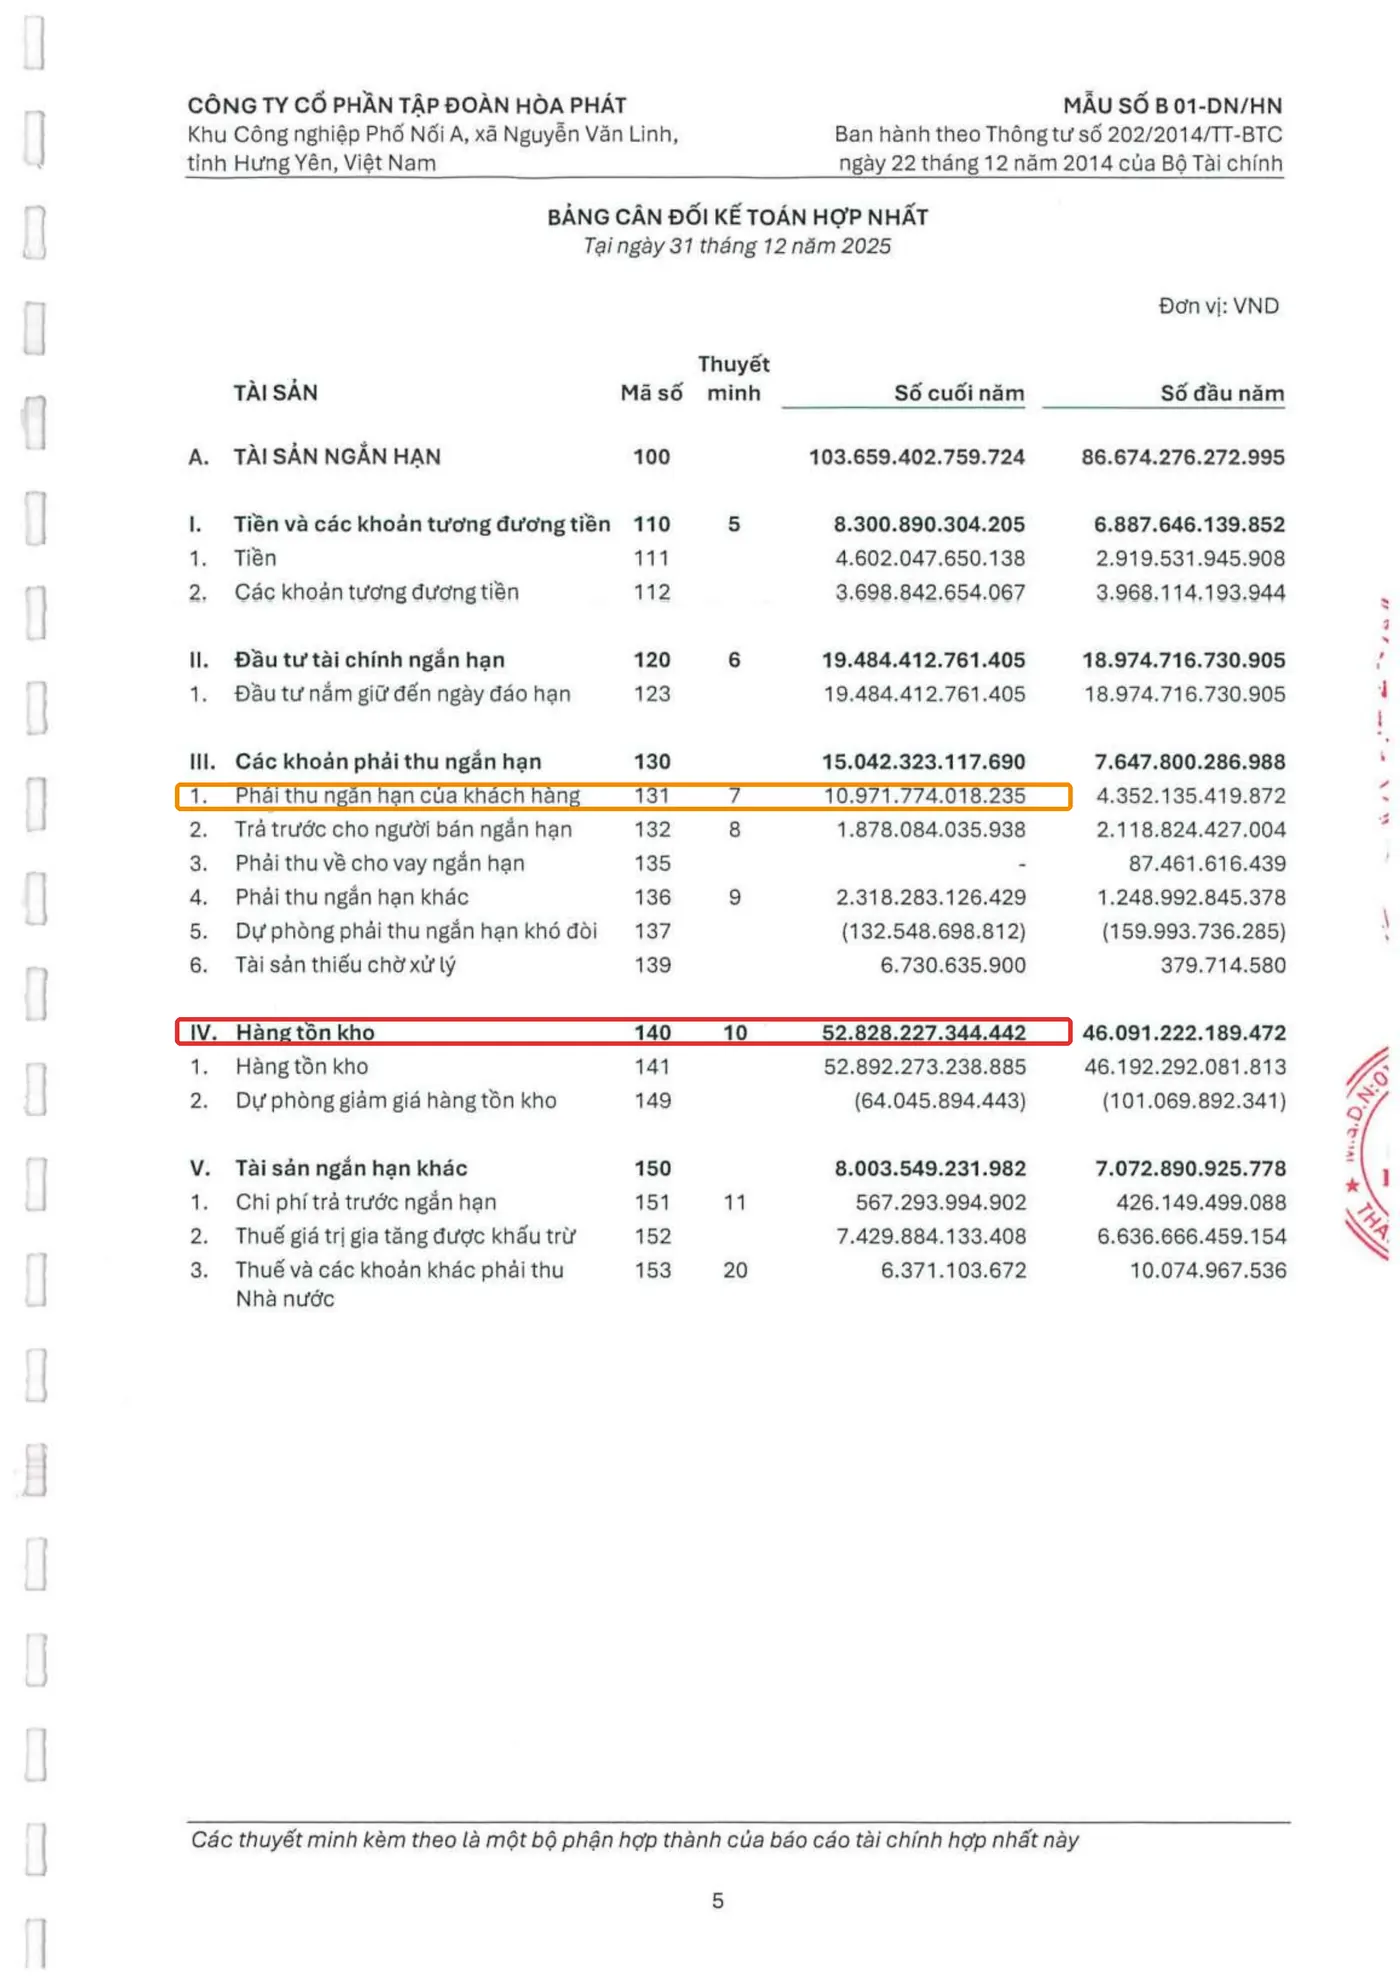
Ví dụ thật — Hòa Phát (HPG) vì sao cần tới 106 ngày?
Cũng công thức đó, áp vào Bảng cân đối kế toán hợp nhất kiểm toán FY2025 của HPG (kiểm toán Deloitte Việt Nam, ký 24/3/2026):
- Hàng tồn kho: cuối năm 52.828,23 tỷ đồng, đầu năm 46.091,22 tỷ đồng → bình quân 49.459,72 tỷ đồng
- Giá vốn hàng bán năm 2025: 131.618,31 tỷ đồng
- DIO = 49.459,72 / 131.618,31 × 365 ≈ 137,2 ngày
Vì sao tồn kho thép nằm gần 4,5 tháng? Ngành thép phải trữ trước quặng sắt, than cốc, phế liệu — vừa vì phải nhập khẩu từ xa (Úc, Brazil), vừa để lò cao chạy liên tục không được ngắt quãng. Đây là đặc thù sản xuất nặng, khác hẳn hàng tiêu dùng quay vòng nhanh.
- Phải thu ngắn hạn của khách hàng: cuối năm 10.971,77 tỷ đồng, đầu năm 4.352,14 tỷ đồng → bình quân 7.661,95 tỷ đồng
- Doanh thu thuần năm 2025: 156.116,09 tỷ đồng
- DSO = 7.661,95 / 156.116,09 × 365 ≈ 17,9 ngày
HPG bán thép cho đại lý, nhà máy, công trình — không phải bán lẻ trực tiếp cho người tiêu dùng, nên luôn có một phần cho khách nợ gối đầu.
- Phải trả người bán ngắn hạn: cuối năm 21.183,38 tỷ đồng, đầu năm 14.046,84 tỷ đồng → bình quân 17.615,11 tỷ đồng
- DPO = 17.615,11 / 131.618,31 × 365 ≈ 48,9 ngày
CCC(HPG) = 137,2 + 17,9 − 48,9 ≈ 106,2 ngày.
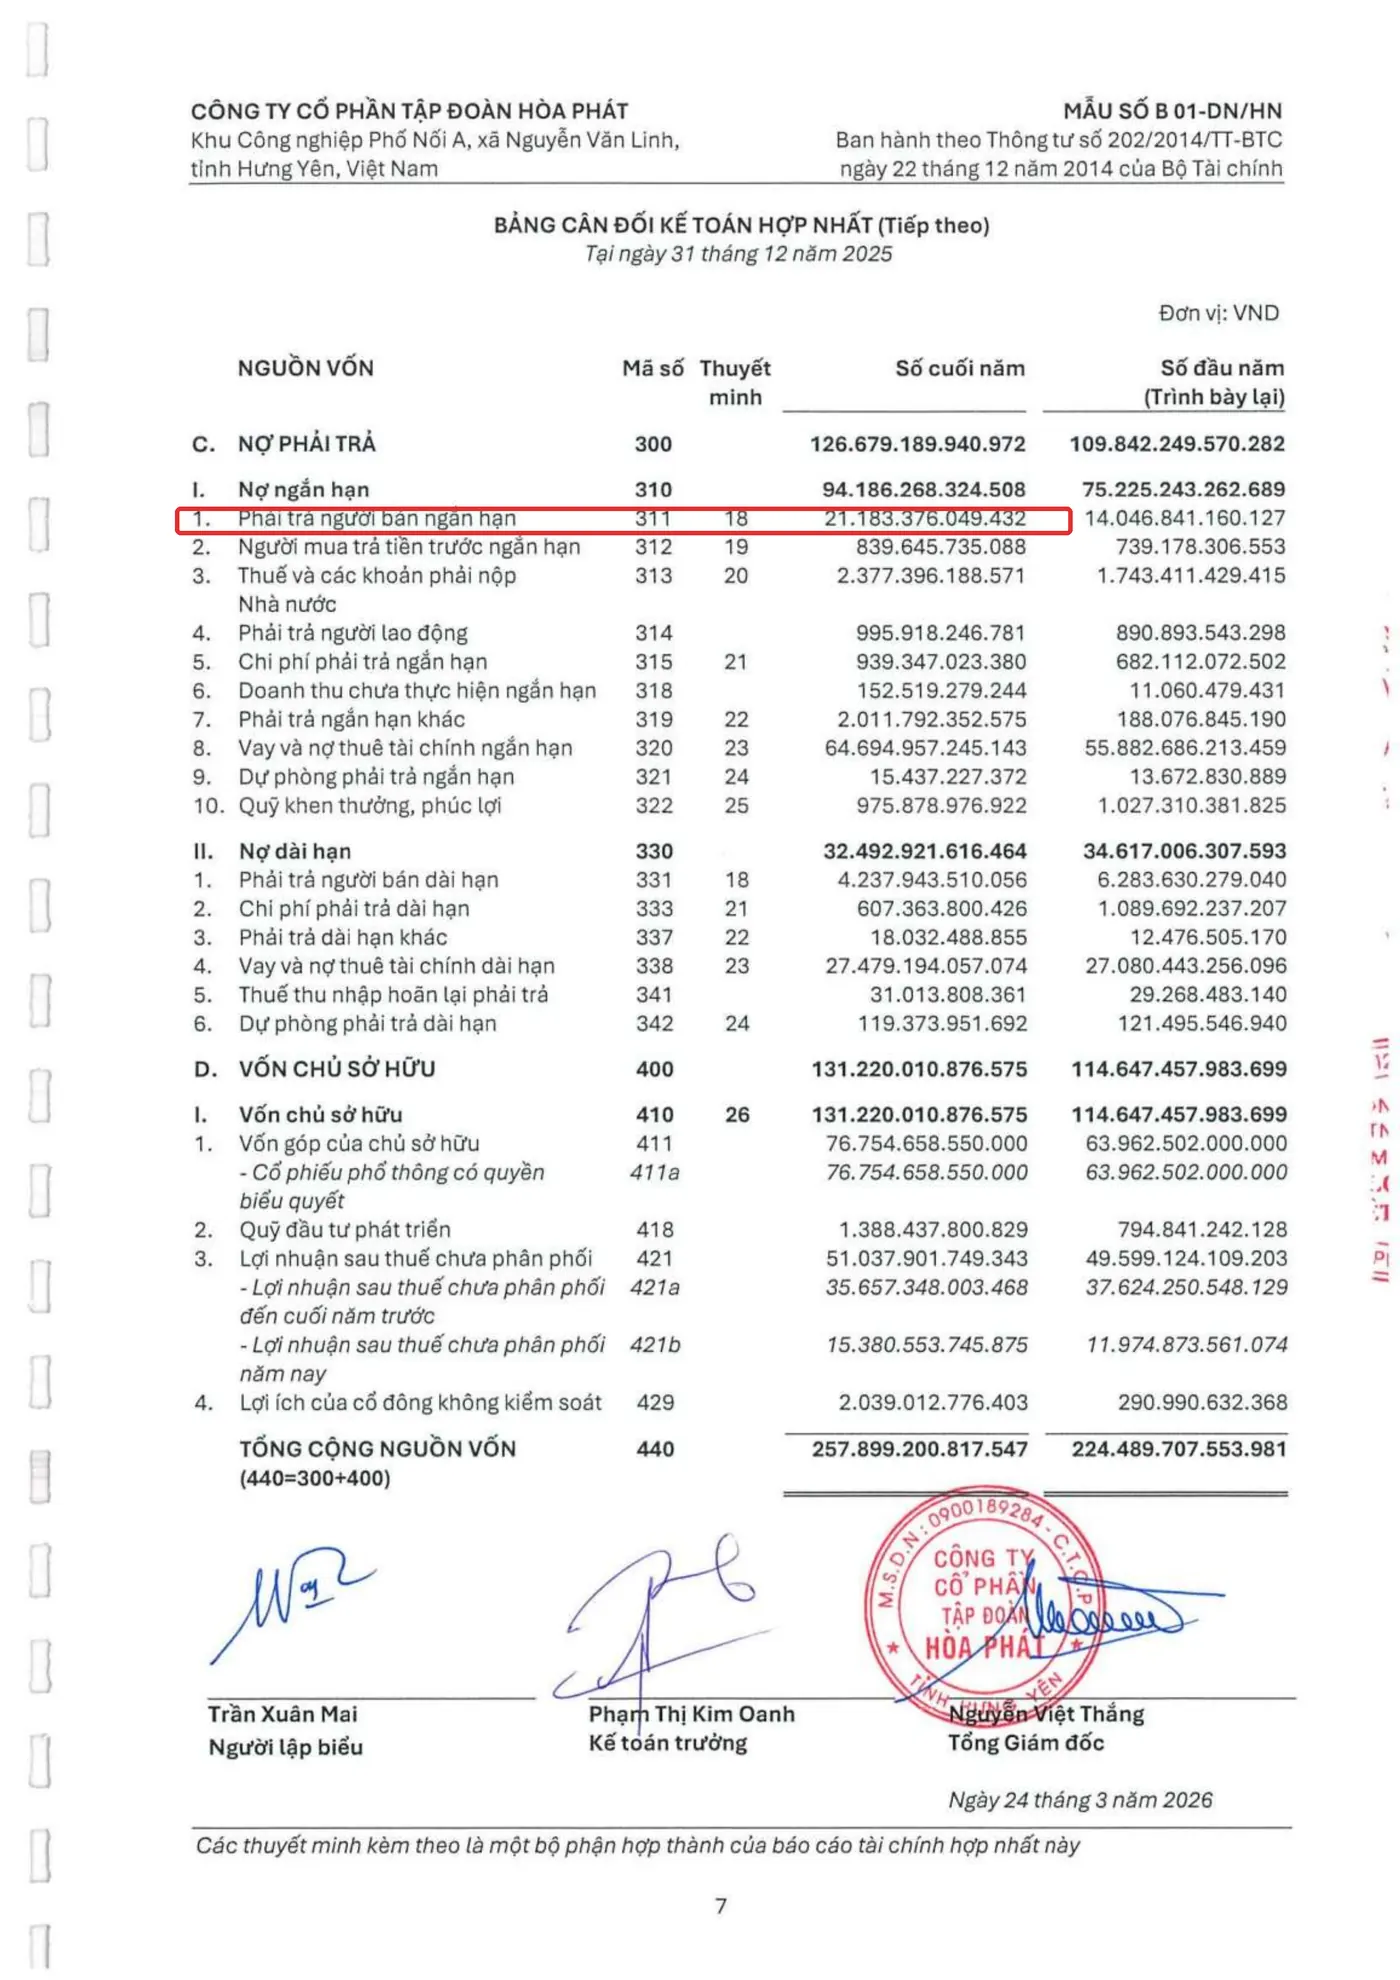
Vì sao CCC dài buộc doanh nghiệp phải vay ngắn hạn nhiều hơn?
So sánh trực tiếp: HPG cần khoảng 106 ngày, MWG chỉ cần khoảng 40 ngày — chênh nhau tới 66 ngày cho một vòng “bỏ tiền ra — thu tiền về”. Khoảng chênh lệch này không tự nhiên biến mất, nó phải được tài trợ bằng một nguồn vốn nào đó, và với các doanh nghiệp sản xuất nặng như HPG, nguồn đó thường là vay ngắn hạn ngân hàng.
Nếu bạn để ý bài đọc phần Nguồn vốn — nợ vay, sẽ thấy các doanh nghiệp có CCC dài thường đi kèm dư nợ vay ngắn hạn lớn tương ứng — đơn giản vì tiền đang “kẹt” trong kho và công nợ, công ty phải vay để có tiền mặt vận hành trong lúc chờ. Đây cũng là một góc để đọc thêm chỉ số tỷ lệ nợ trên vốn chủ — không phải công ty nào vay nhiều cũng “yếu”, đôi khi đó chỉ là đặc thù mô hình kinh doanh cần vốn lưu động lớn.
- Mở BCTC hợp nhất mới nhất của 1 mã bạn quan tâm (xem hướng dẫn tại bài tải BCTC ở đâu)
- Ở Bảng cân đối kế toán, tìm mã 131 (Phải thu ngắn hạn của khách hàng), mã 140 (Hàng tồn kho), mã 311 (Phải trả người bán ngắn hạn) — lấy cả số đầu năm và cuối năm
- Ở Báo cáo kết quả kinh doanh, tìm mã 10 (Doanh thu thuần) và mã 11 (Giá vốn hàng bán)
- Áp đúng công thức DIO + DSO − DPO ở trên — vậy là bạn đã tự tính được CCC cho công ty đó
Case study kinh điển thế giới: Tesco và khoản “chiết khấu nhà cung cấp” bị thổi phồng (2014)
Ngày 22/9/2014, chuỗi siêu thị Tesco (Anh) gây chấn động thị trường khi công bố lợi nhuận 6 tháng đầu năm đã bị thổi phồng 250 triệu bảng (sau điều tra, con số được điều chỉnh lên 326 triệu bảng). Nguyên nhân nằm ở một khoản mục gọi là “commercial income” — tiền chiết khấu và hỗ trợ marketing mà các nhà cung cấp trả cho Tesco để đổi lấy vị trí trưng bày đẹp, chương trình khuyến mãi. Về bản chất, khoản này làm giảm giá vốn hàng bán và gắn chặt với quan hệ công nợ giữa Tesco và nhà cung cấp — đúng phần việc mà chỉ số DPO trong bài này đang đo lường.
Ban điều hành Tesco Stores đã ghi nhận khoản “commercial income” này sớm hơn thời điểm thực tế phát sinh, đồng thời trì hoãn ghi nhận một số chi phí, khiến bức tranh lợi nhuận trông đẹp hơn thực tế. Cơ quan Chống gian lận nghiêm trọng Anh (Serious Fraud Office — SFO) vào cuộc điều tra, và tháng 4/2017 Tesco Stores Limited ký thỏa thuận hoãn truy tố (Deferred Prosecution Agreement) với SFO, chấp nhận khoản phạt 129 triệu bảng.
Bài học cho người mới đọc BCTC doanh nghiệp Việt: các khoản mục liên quan tới nhà cung cấp — chiết khấu thương mại, phải trả người bán, các khoản “được nợ” — là nơi thời điểm ghi nhận có thể bị “co giãn” khéo léo nhất, vì nó phụ thuộc nhiều vào ước tính và thỏa thuận nội bộ hơn là hóa đơn rạch ròi như doanh thu bán hàng. Khi thấy DPO hoặc khoản phải trả người bán của một doanh nghiệp tăng vọt bất thường mà không đi cùng tăng trưởng doanh số tương ứng, đó là tín hiệu nên đọc kỹ phần thuyết minh chính sách kế toán liên quan.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm CCC với vòng quay hàng tồn kho đơn thuần. Vòng quay hàng tồn kho (xem bài vòng quay hàng tồn kho) chỉ là một trong ba mảnh ghép (DIO) của CCC. Chỉ nhìn DIO mà bỏ qua DSO và DPO sẽ cho bức tranh lệch, vì một công ty có thể tồn kho nhanh nhưng lại cho khách nợ rất lâu.
- CCC âm không phải lúc nào cũng là dấu hiệu xấu. Một số nhà bán lẻ quy mô lớn trên thế giới chủ động vận hành với CCC âm — nghĩa là họ dùng tiền của nhà cung cấp để tài trợ cho hoạt động, thu tiền khách trước khi phải trả nhà cung cấp. Đây thường là lợi thế đàm phán, không phải dấu hiệu khó khăn tài chính.
- So sánh CCC giữa các ngành hoàn toàn khác nhau là khập khiễng. Ngân hàng, bất động sản, hàng không có mô hình ghi nhận hàng tồn kho/doanh thu rất khác doanh nghiệp sản xuất-thương mại thông thường, nên CCC theo công thức trên gần như không áp dụng được hoặc phải điều chỉnh riêng.
Câu hỏi thường gặp
CCC âm nghĩa là gì?
CCC âm nghĩa là công ty thu tiền từ khách hàng và bán được hàng tồn kho trước khi phải trả tiền cho nhà cung cấp — nói cách khác, công ty đang dùng một phần vốn của nhà cung cấp để vận hành thay vì phải tự bỏ vốn trước.
CCC bao nhiêu là “tốt”?
Không có một con số chuẩn áp dụng cho mọi ngành. CCC chỉ có ý nghĩa khi so sánh cùng một công ty qua các năm, hoặc so sánh giữa các công ty cùng ngành, cùng mô hình kinh doanh.
Có tính được CCC từ BCTC quý không?
Có, nhưng cần đổi số 365 ngày thành số ngày trong kỳ (thường là 90-91 ngày cho 1 quý) và dùng đúng doanh thu/giá vốn của quý đó, không dùng số lũy kế cả năm.
Vì sao ngân hàng, bất động sản không dùng CCC theo công thức này?
Vì các ngành này không có “hàng tồn kho” và “giá vốn hàng bán” theo nghĩa thông thường — ngân hàng có mô hình đọc riêng (xem bài đọc BCTC ngân hàng), còn bất động sản ghi nhận doanh thu khi bàn giao nên vòng quay tài sản dở dang phải phân tích riêng.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài trụ của series) — mục lục tổng quan, quay lại đây nếu bạn muốn ôn lại bức tranh toàn cảnh.
- Vòng quay hàng tồn kho — mảnh ghép DIO trong CCC, phân tích sâu hơn.
- Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho — nơi tìm mã 131 và 140.
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu — nơi tìm mã 311 và hiểu vì sao CCC dài cần vay nhiều.
- Tỷ lệ nợ trên vốn chủ — đọc tiếp câu chuyện đòn bẩy tài chính.
Nguồn tham khảo
- CFA Institute — Financial Statement Analysis curriculum (khung phân tích DIO/DSO/DPO và chu kỳ chuyển đổi tiền mặt).
- Thông tư 200/2014/TT-BTC — mẫu biểu Bảng cân đối kế toán (B01-DN) và Báo cáo kết quả kinh doanh (B02-DN).
- Báo cáo tài chính hợp nhất kiểm toán MWG năm tài chính 2025 (kiểm toán EY Việt Nam, ký 23/3/2026).
- Báo cáo tài chính hợp nhất kiểm toán HPG năm tài chính 2025 (kiểm toán Deloitte Việt Nam, ký 24/3/2026).
- Serious Fraud Office (UK) — Deferred Prosecution Agreement với Tesco Stores Limited, tháng 4/2017.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.