Chú Bảy chạy Grab bán chiếc xe cho tiệm xe quen đầu hẻm, nhận tiền ngay, rồi thuê lại chính chiếc xe đó để chạy tiếp. Tiền về túi, xe vẫn lăn bánh, chỉ khác là từ nay mỗi tháng chú phải trả tiền thuê. Doanh nghiệp cũng làm được chuyện này, và nó có tên là bán và thuê lại tài sản. Chúng ta sẽ đi tìm dấu vết của nó trong BCTC kiểm toán năm 2025 của Vietjet (VJC), nơi giao dịch này nằm rải rác ở ba chỗ mà ít người nghĩ phải ghép lại với nhau.
- Hiểu bán và thuê lại tài sản là giao dịch bán tài sản rồi thuê lại chính nó, và vì sao nó vừa là cách lấy tiền mặt vừa là cách “đổi hình hài” của bảng cân đối.
- Biết ba chỗ cần mở trong BCTC để lần ra giao dịch này: chính sách kế toán, thuyết minh doanh thu và giá vốn, và thuyết minh cam kết thuê hoạt động.
- Tự bấm máy với số thật của VJC 2025: cam kết thuê hoạt động 65.074,8 tỷ đồng, gần bằng 65.610,4 tỷ đồng nợ vay nằm trên bảng.
- Rút bài học từ vụ Lehman Brothers (Repo 105), nơi “bán” chỉ là cách trình bày chứ thực chất là đi vay.
Bán và thuê lại tài sản là gì?
Bán và thuê lại tài sản là giao dịch trong đó doanh nghiệp bán một tài sản cho bên khác rồi ký hợp đồng thuê lại chính tài sản đó để tiếp tục sử dụng. Chính BCTC của VJC mô tả đúng như vậy: tài sản được Tập đoàn bán và sau đó được Tập đoàn thuê lại.
Điểm hay là doanh nghiệp nhận được một cục tiền lớn ngay lúc bán mà vẫn dùng được tài sản. Điểm cần soi là mặt trái: từ hôm đó, doanh nghiệp có thêm một chuỗi tiền thuê phải trả nhiều năm. Nếu chú Bảy bán xe lấy 400 triệu mà phải thuê lại với giá cao, thì thực chất chú vừa vay tiền của tiệm xe và trả lãi bằng tiền thuê. Một phân tích đăng trên Viettimes của ông Phan Lê Thành Long (CMA Australia, 28/02/2017) cũng nhìn bán và thuê lại như một hình thức huy động vốn dài hạn, trong đó tài sản bán đi đóng vai trò bảo đảm, chứ không đơn thuần là một lần bán hàng.
Vì sao ngành hàng không hay dùng cách này?
Ngành hàng không là ngành “nặng vốn”: một chiếc máy bay đắt như cả một khu phố, hãng bay phải đặt mua từ nhiều năm trước và trả tiền theo từng đợt. BCTC của VJC cho thấy quy mô đó khá rõ. Trong Thuyết minh 39.3, tổng cam kết khác tại 31/12/2025 là 174.483,1 tỷ đồng, và gần như toàn bộ là các khoản thanh toán mua tàu bay trong những năm tới.
Với một khoản nghĩa vụ lớn như vậy, bán tàu bay cho nhà cho thuê rồi thuê lại giúp hãng bay thu tiền về sớm và giữ tàu trong đội bay mà không phải ôm hết vốn. Đây là cách chú Bảy giữ được xe chạy mà không phải chờ đủ tiền mới mua. Cái giá phải trả là tiền thuê đều đặn trong nhiều năm, nên gánh nặng về sau phụ thuộc vào việc hãng khai thác được tàu bay hiệu quả đến đâu.
Kế toán Việt Nam ghi nhận bán và thuê lại như thế nào?
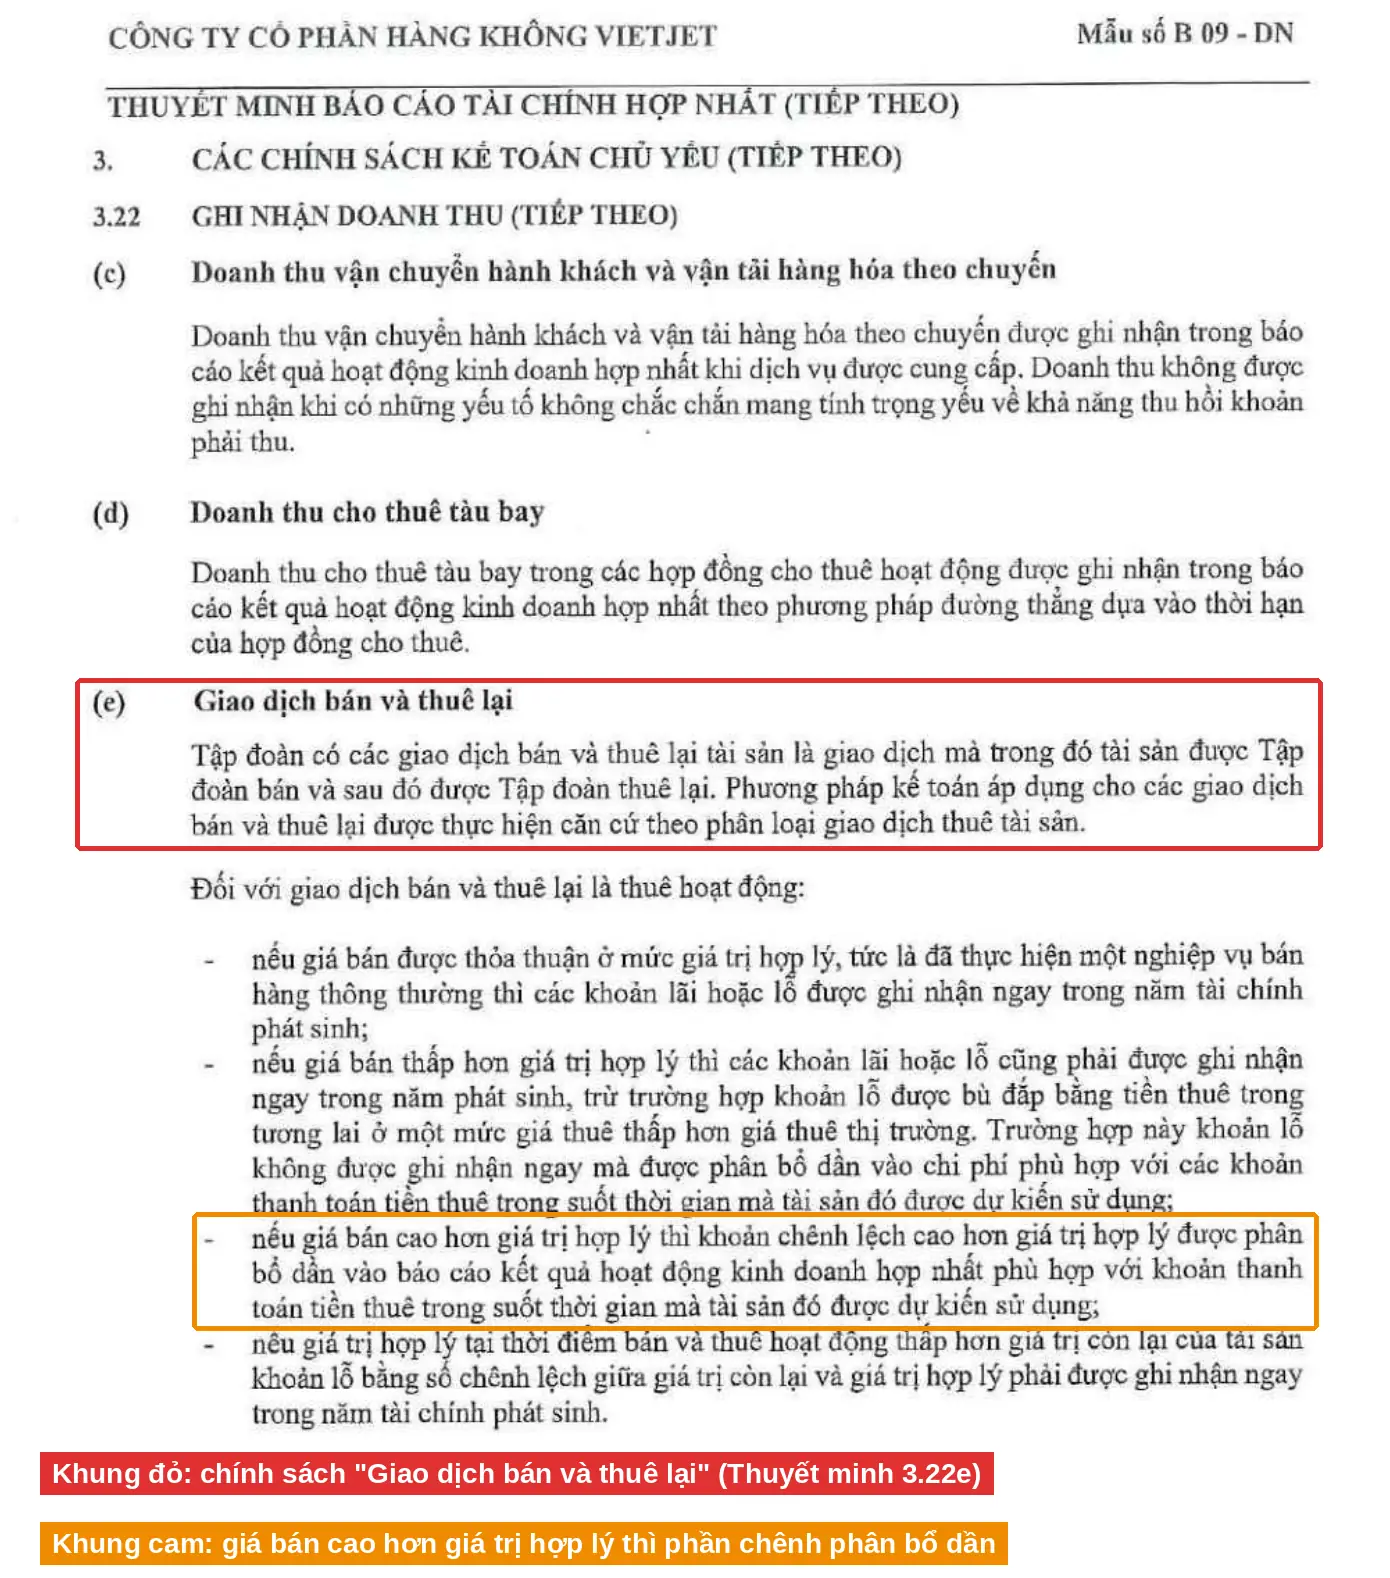
Cách ghi phụ thuộc vào việc hợp đồng thuê lại là thuê hoạt động hay thuê tài chính. Theo Viettimes (2017), với thuê tài chính thì số tiền nhận được thường bị coi là một khoản nợ chứ không phải thu nhập, còn với thuê hoạt động thì phần lãi mới có thể ghi nhận. Chính sách kế toán của VJC mô tả trường hợp thuê hoạt động với bốn tình huống, mà chúng ta có thể gom lại thành bảng dưới đây.
| Giá bán so với giá trị hợp lý | Lãi hoặc lỗ được ghi như thế nào |
|---|---|
| Bằng giá trị hợp lý | Coi như một lần bán hàng thông thường, lãi hoặc lỗ ghi ngay trong năm |
| Thấp hơn giá trị hợp lý | Ghi ngay, trừ khi khoản lỗ được bù bằng tiền thuê thấp hơn thị trường, khi đó phân bổ dần |
| Cao hơn giá trị hợp lý | Phần chênh cao hơn được phân bổ dần theo tiền thuê trong thời gian dự kiến sử dụng |
| Giá trị hợp lý thấp hơn giá trị còn lại của tài sản | Khoản lỗ bằng phần chênh được ghi ngay trong năm |
Nguồn: Thuyết minh 3.22(e), BCTC hợp nhất kiểm toán 2025 của VJC, tr.30. Giá trị hợp lý là mức giá mà hai bên độc lập sẵn sàng giao dịch tại thời điểm đó. Hãy chú ý dòng thứ ba: nếu bán được giá cao hơn thị trường, doanh nghiệp không được “ăn” ngay phần chênh, vì phần đó có thể đi kèm tiền thuê cao hơn về sau. Đây là chiếc phanh để lợi nhuận không phồng lên chỉ nhờ định giá.
Dấu vết bán và thuê lại nằm ở đâu trong BCTC Vietjet?
BCTC của VJC không có dòng nào tên “lãi bán và thuê lại”, nên chúng ta phải ghép từ ba chỗ. Đây cũng là kỹ năng đáng học: nhiều giao dịch quan trọng không có tên riêng trên báo cáo, mà để lại dấu chân ở nhiều thuyết minh.
Dấu vết 1 là chính sách kế toán. Ảnh phía trên cho thấy VJC có hẳn một mục riêng cho giao dịch này (Thuyết minh 3.22e). Chỉ cần thấy mục này tồn tại là bạn biết đây không phải chuyện thỉnh thoảng mới xảy ra.
Dấu vết 2 là doanh thu và giá vốn bán tàu bay. Ở Thuyết minh 28, dòng “Doanh thu từ bán tàu bay và động cơ” là 13.507,84 tỷ đồng năm 2025, so với 9.167,10 tỷ đồng năm 2024. Ở Thuyết minh 29, giá vốn nằm ở hai dòng riêng: “Giá vốn từ bán tàu bay” 9.982,25 tỷ và “Giá vốn từ bán động cơ tàu bay” 1.262,02 tỷ.
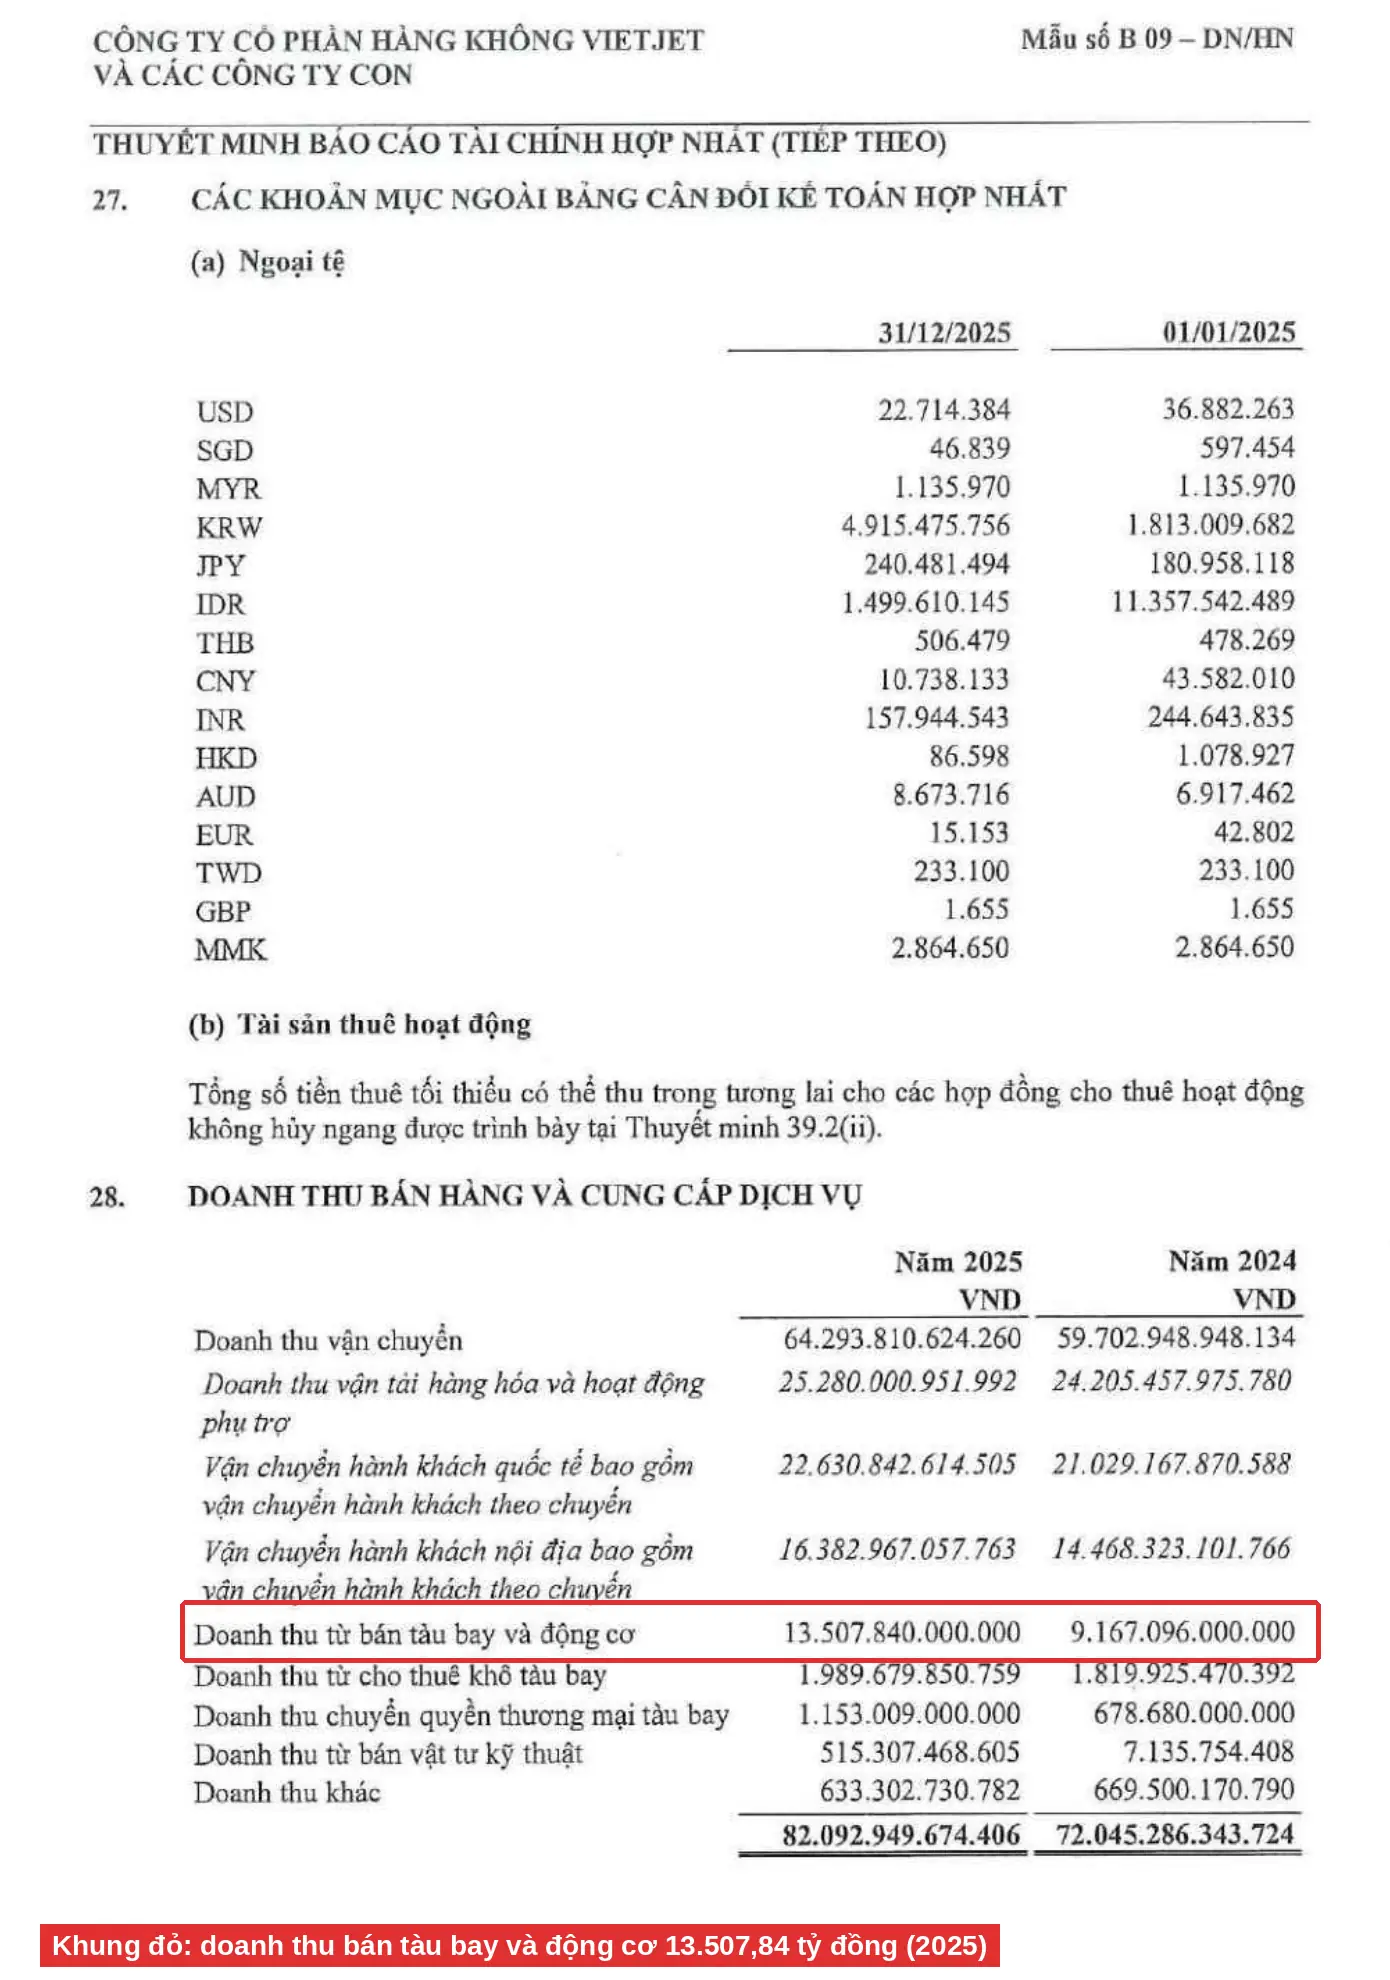
Bây giờ bấm máy. Lưu ý đây là phép tính của chúng ta từ hai thuyết minh, BCTC không tự ghép hai dòng này lại cho bạn.
| Khoản mục (tỷ đồng) | 2025 | 2024 |
|---|---|---|
| Doanh thu bán tàu bay và động cơ (TM 28) | 13.507,84 | 9.167,10 |
| Giá vốn bán tàu bay + bán động cơ (TM 29) | 11.244,27 | 7.109,20 |
| Chênh lệch (tự tính) | 2.263,57 | 2.057,89 |
| Lợi nhuận kế toán trước thuế (mã 50) | 2.630,33 | 1.822,62 |
| Chênh lệch / lợi nhuận trước thuế | 86,1% | 112,9% |
| Doanh thu bán tàu bay / tổng doanh thu | 16,5% | 12,7% |
Nguồn: Thuyết minh 28 (tr.61), Thuyết minh 29 (tr.62), Báo cáo kết quả kinh doanh (tr.9), BCTC hợp nhất kiểm toán 2025 của VJC. Phép tính năm 2025: 13.507,84 – (9.982,25 + 1.262,02) = 2.263,57 tỷ đồng, rồi 2.263,57 / 2.630,33 = 86,1%.
Đọc kết quả này thế nào cho đúng? Tiền bán tàu bay là tiền thật, và bán tàu bay là một phần mô hình kinh doanh của VJC. Điều chúng ta rút ra là mức độ gắn bó: phần chênh từ mảng này lớn ngang một phần rất đáng kể của lợi nhuận trước thuế. BCTC cũng không nói bao nhiêu phần trong số 13.507,84 tỷ đồng đi kèm hợp đồng thuê lại. Nếu muốn lần tiếp, bạn mở Thuyết minh 39.1 về giao dịch với bên liên quan, nơi có các dòng “Doanh thu từ thương mại tàu bay” và “Chuyển nhượng PDP” với một đối tác được công ty liệt kê là bên liên quan, rồi tự đối chiếu với đối tác thuê.
Dấu vết 3 là cam kết thuê hoạt động, nơi nhiều người bỏ sót nhất. Thuyết minh 39.2 cho biết VJC với tư cách bên đi thuê đã ký các hợp đồng thuê hoạt động, với tổng tiền thuê tối thiểu phải trả trong tương lai là 65.074,8 tỷ đồng tại 31/12/2025 (đầu năm: 66.562,2 tỷ đồng).
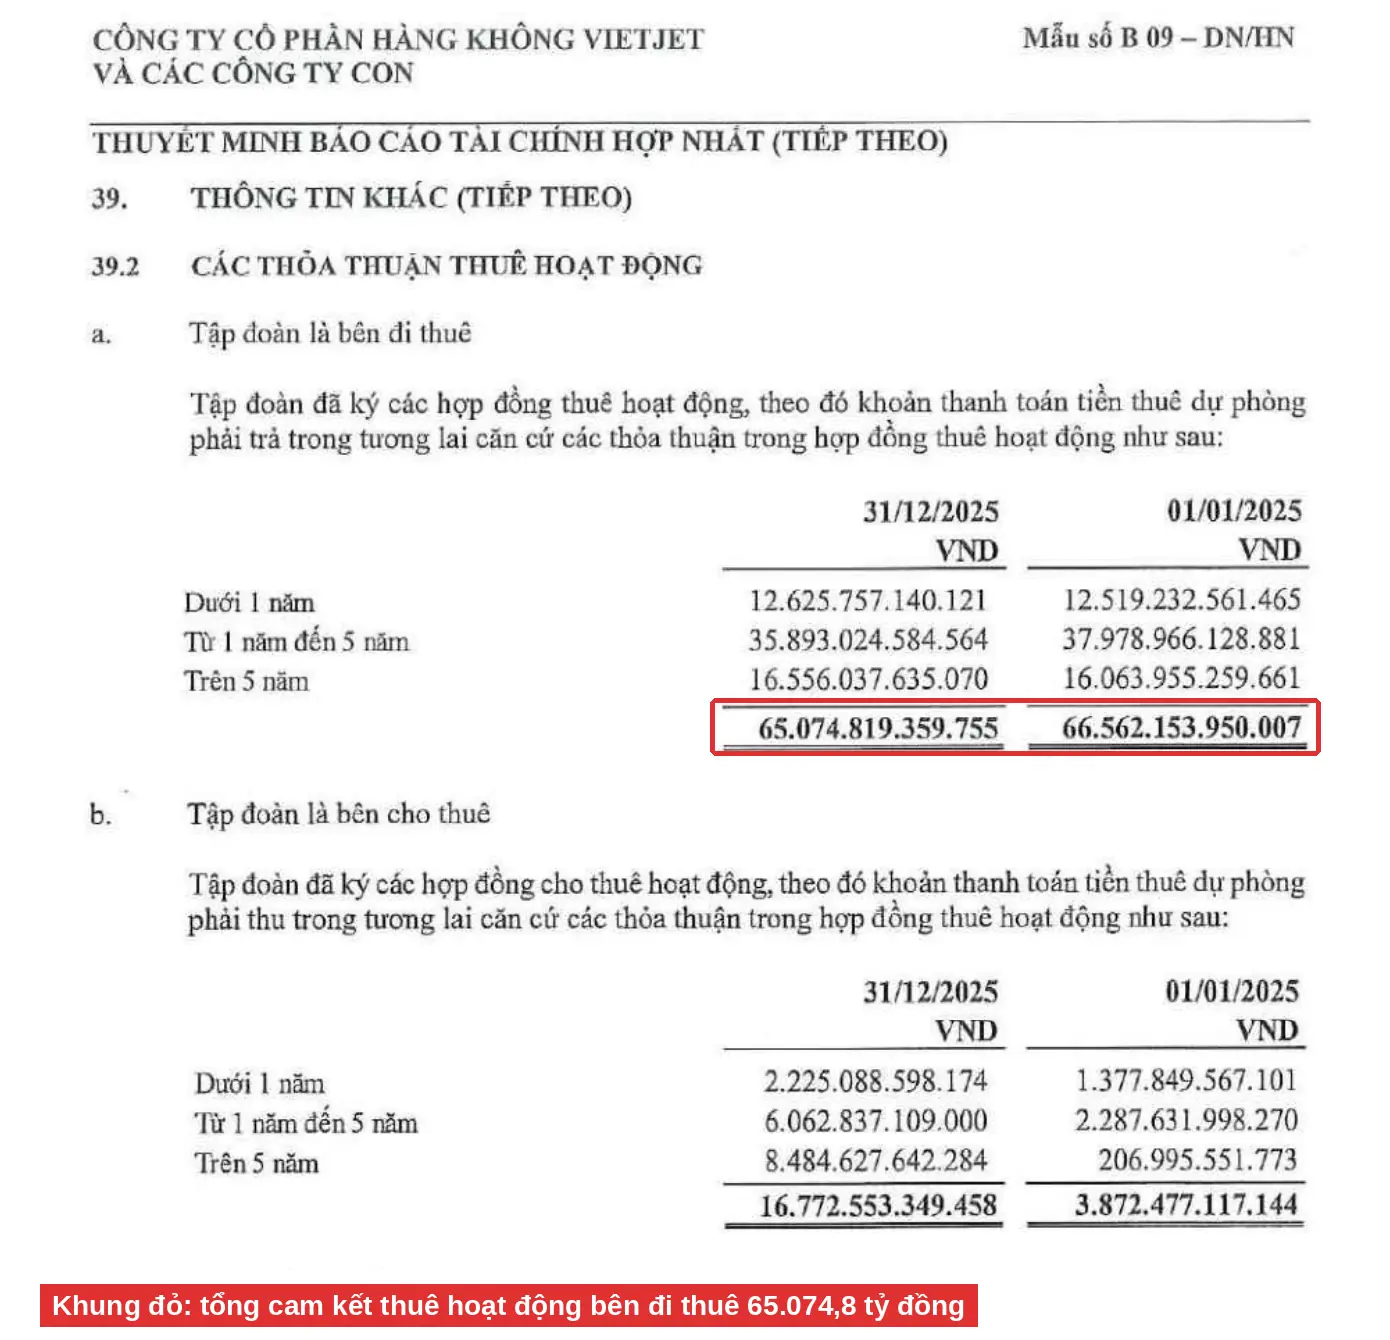
Con số này nằm trong thuyết minh chứ không nằm trên bảng cân đối. Hãy đặt nó cạnh những gì có trên bảng, tại 31/12/2025:
| So sánh (tỷ đồng) | Giá trị | Cam kết thuê so với mốc này |
|---|---|---|
| Cam kết thuê hoạt động (TM 39.2) | 65.074,8 | – |
| Vay ngắn hạn 25.726,6 + vay dài hạn 39.883,9 | 65.610,4 | 99,2% nợ vay |
| Nợ phải trả (mã 300) | 114.581,8 | 56,8% nợ phải trả |
| Vốn chủ sở hữu (mã 400) | 24.809,2 | 2,62 lần vốn chủ |
Nguồn: Bảng cân đối kế toán (tr.8) và Thuyết minh 39.2 (tr.70), BCTC hợp nhất kiểm toán 2025 của VJC. Phép tính: 65.074,8 / 65.610,4 = 99,2%; 65.074,8 / 24.809,2 = 2,62 lần. Hệ số nợ phải trả trên vốn chủ trên bảng là 114.581,8 / 24.809,2 = 4,62 lần, và chưa tính phần thuê ngoài bảng.
Có một lưu ý quan trọng: 65.074,8 tỷ là tổng tiền thuê tối thiểu chưa chiết khấu về hiện tại, nên chúng ta không cộng thẳng nó vào nợ. Mục đích của phép so sánh chỉ là cho bạn thấy quy mô: nghĩa vụ thuê ngoài bảng ngang ngửa toàn bộ nợ vay trên bảng.
VAS và IFRS 16 khác nhau thế nào với khoản thuê này?
Theo VAS 06, bên đi thuê không ghi tài sản và nợ cho thuê hoạt động lên bảng cân đối, còn IFRS 16 thì có. Theo bài của TS. Nguyễn Thị Thanh Hải đăng trên Tạp chí Quản lý nhà nước (17/03/2026), VAS 06 dựa trên IAS 17 nên tiền thuê hoạt động chỉ được ghi dần vào chi phí, còn IFRS 16 bỏ khái niệm thuê hoạt động đối với bên đi thuê và ghi nhận cả tài sản quyền sử dụng lẫn nợ thuê. Bài cũng dẫn trường hợp AirAsia: khi chuyển sang IFRS 16, tổng tài sản tăng khoảng 63% và tỷ lệ nợ trên vốn chủ tăng từ khoảng 2,2 lên khoảng 7,7 lần.
Với bán và thuê lại, IFRS 16 còn chặt hơn. Theo đoạn 99 đến 103 của IFRS 16 (qua tổng hợp của IFRS Community), trước hết phải xem việc chuyển giao có thật sự là “bán” hay không, rồi chỉ ghi lãi cho phần quyền thực sự chuyển cho bên mua. Nếu không đủ điều kiện là bán, bên bán tiếp tục giữ tài sản và ghi một khoản nợ tài chính.
Vì sao điều này liên quan đến bạn? Việt Nam chưa bắt buộc IFRS. Theo Quyết định 345/QĐ-BTC (16/03/2020), giai đoạn 2022 đến 2025 là tự nguyện, còn giai đoạn bắt buộc là “sau năm 2025” nhưng chưa có thời điểm cụ thể (Tạp chí Nhà đầu tư, 08/08/2024); bạn nên kiểm tra lại cập nhật mới nhất. Cho đến lúc đó, khi so một hãng bay Việt với hãng báo cáo theo IFRS, chúng ta phải tự “đưa” cam kết thuê hoạt động vào để so sánh cho công bằng.
Case study kinh điển thế giới: Lehman Brothers và “bán” để làm đẹp bảng cân đối
Repo 105 của Lehman Brothers là ví dụ nổi tiếng nhất về việc một giao dịch được gọi là “bán” nhưng thực chất là đi vay. Theo báo cáo của Examiner Anton Valukas công bố ngày 11/03/2010, Lehman dùng một kiểu giao dịch mua lại ngắn hạn mà kế toán ghi nhận như một lần bán. Ngay trước ngày chốt sổ, Lehman “bán” tài sản, dùng tiền thu được để trả bớt nợ, rồi vài ngày sau vay tiền để mua lại đúng tài sản đó. Theo Wikipedia tổng hợp từ báo cáo, đến quý II/2008 có khoảng 50 tỷ USD tài sản bị đưa ra khỏi bảng theo cách này, kéo đòn bẩy ròng từ 13,9 xuống 12,1.
Dấu vết lộ ra ở đâu? Ở chỗ tổng tài sản và nợ nhỏ đi đúng vào ngày chốt sổ, khiến tỷ lệ đòn bẩy công bố trông đẹp hơn thực tế. Về hậu quả pháp lý, tháng 12/2010 Tổng chưởng lý bang New York kiện công ty kiểm toán Ernst & Young, và năm 2015 E&Y đồng ý trả 10 triệu USD để dàn xếp mà không thừa nhận sai phạm (theo CorpWatch và Wikipedia).
Bài học cho người đọc BCTC Việt: bán và thuê lại tài sản không phải gian lận, và bài này không nói VJC làm sai. Nhưng hai chuyện có cùng một câu hỏi nền: “Đây có thật là bán không, ai giữ rủi ro, có cam kết thuê lại hay mua lại không?” Hãy luôn tự hỏi ba điều đó khi thấy một khoản lãi lớn từ bán tài sản.
- Tải BCTC hợp nhất kiểm toán 2025 của VJC (xem mục Nguồn tham khảo, hoặc xem bài hướng dẫn tải BCTC ở đâu).
- Vào phần chính sách kế toán, tìm mục “Giao dịch bán và thuê lại” (Thuyết minh 3.22e).
- Mở Thuyết minh 28 và 29, lấy doanh thu và giá vốn bán tàu bay, tự tính chênh lệch.
- Mở Thuyết minh 39.2, ghi tổng cam kết thuê hoạt động rồi chia cho tổng nợ vay trên bảng.
- Làm lại với BCTC của một hãng bay khác trong cùng ngành để thấy mức độ khác biệt.
Những bẫy thường gặp khi đọc bán và thuê lại
- Nhầm lãi bán tài sản với lãi từ kinh doanh chính. Lãi bán tàu bay là lãi từ giao dịch tài sản, không lặp lại đều đặn như lãi từ bán vé. Hãy xem nó chiếm bao nhiêu phần trong lợi nhuận.
- Quên cam kết ngoài bảng. Nợ thấp trên bảng cân đối chưa chắc nghĩa là nghĩa vụ thấp, vì tiền thuê hoạt động nằm trong thuyết minh.
- Coi tiền thu về là doanh thu “sạch”. Tiền có thật, nhưng đi kèm chuỗi tiền thuê nhiều năm.
- Đọc một thuyết minh rồi dừng lại. Giao dịch này cần ghép chính sách, doanh thu, giá vốn và cam kết.
Câu hỏi thường gặp về bán và thuê lại tài sản
Bán và thuê lại tài sản có phải là vay nợ trá hình không?
Không phải lúc nào cũng vậy, nhưng nhiều khi bản chất giống vay: nhận tiền ngay, trả dần bằng tiền thuê, tài sản đóng vai trò bảo đảm. Điều quyết định là hợp đồng thuê lại thuộc loại nào và giá bán có sát giá trị hợp lý không.
Thuê hoạt động khác thuê tài chính thế nào?
Thuê tài chính chuyển phần lớn rủi ro và lợi ích gắn với quyền sở hữu sang bên đi thuê nên thường được ghi như mua trả góp, còn thuê hoạt động thì chỉ ghi tiền thuê vào chi phí. Xem thêm bài về tài sản thuê tài chính và cam kết thuê hoạt động.
Lãi từ bán và thuê lại ghi ngay hay chia nhiều năm?
Theo chính sách của VJC cho thuê hoạt động: bán đúng giá trị hợp lý thì ghi ngay, còn phần chênh do bán cao hơn giá trị hợp lý thì phân bổ dần theo tiền thuê.
Cam kết thuê hoạt động có phải là nợ không?
Theo VAS, chưa phải nợ trên bảng cân đối, nhưng là nghĩa vụ phải trả có thật. Theo IFRS 16, hầu hết các khoản thuê này sẽ được ghi thành tài sản quyền sử dụng và nợ thuê.
Bài này có đánh giá VJC làm đúng hay sai không?
Không. Bài chỉ chỉ cách đọc số liệu đã công bố. Cách hạch toán của VJC thuộc phạm vi kiểm toán độc lập, và người đọc nên tự xem ý kiến kiểm toán trong cùng bộ BCTC.
Đọc tiếp trong series
Nếu muốn nắm bức tranh chung, hãy bắt đầu từ bài trụ cách đọc báo cáo tài chính cho người mới và bài báo cáo tài chính là gì. Về các khoản nợ nằm ngoài bảng và ngành hàng không, bạn có thể đọc thêm cam kết thuê hoạt động là gì, dự phòng bảo dưỡng tàu bay, thuyết minh báo cáo tài chính và tỷ lệ nợ trên vốn chủ.
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của Công ty Cổ phần Hàng không Vietjet (VJC), bản PDF tại Vietstock, truy cập 14/10/2026. Trang trích (số trang in): bảng cân đối kế toán tr.8, kết quả kinh doanh tr.9, chính sách kế toán 3.22(e) tr.30, thuyết minh 28 tr.61, thuyết minh 29 tr.62, thuyết minh 39.1 tr.65 đến 68, thuyết minh 39.2 và 39.3 tr.70.
- Thông tư 200/2014/TT-BTC (chế độ kế toán doanh nghiệp) và Chuẩn mực kế toán Việt Nam VAS 06 “Thuê tài sản”, Bộ Tài chính.
- IFRS 16 “Leases”, đoạn 99 đến 103 về bán và thuê lại; IFRS Community, Sale and Leaseback Transactions (IFRS 16).
- TS. Nguyễn Thị Thanh Hải, So sánh VAS 06 và IFRS 16 về thuê tài sản qua bằng chứng thực tiễn từ ngành Hàng không, Tạp chí Quản lý nhà nước (17/03/2026).
- Phan Lê Thành Long (CMA Australia), Về việc hạch toán các giao dịch sales and leaseback ở Vietjet Air, Viettimes (28/02/2017).
- Tạp chí Nhà đầu tư, Áp dụng IFRS: Hiểu đúng về “deadline” 2025 (08/08/2024), về Quyết định 345/QĐ-BTC.
- Wikipedia, Report of Anton R. Valukas (báo cáo Examiner về Lehman Brothers, 11/03/2010); Wikipedia, Repo 105; CorpWatch, Ernst & Young Pays $10 Million To Settle Lehman Brothers Audit Failure Lawsuit.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.