Since 2020, Vinamilk has experienced several quarters of slow growth or even periods where performance plateaued. Yet in Q2/2026, Vietnam’s largest dairy enterprise just set a new quarterly profit record—surpassing the previous peak set back in Q3/2020. What are the numbers behind this breakthrough, and how should investors interpret them?
- Vinamilk (VNM) báo lãi sau thuế quý 2/2026 đạt 3.184 tỷ đồng, tăng 28% so với cùng kỳ — mức cao nhất theo quý trong lịch sử niêm yết.
- Biên lợi nhuận trước thuế cải thiện từ 17% lên 19,7% trong nửa đầu năm — chi tiết đáng chú ý hơn cả tăng trưởng doanh thu.
- Xuất khẩu tăng hơn 41%, công ty con Angkor Milk tại Campuchia tăng trưởng gấp 3 lần, là hai điểm sáng bất ngờ nhất.
- Đây là số liệu sơ bộ; BCTC chính thức dự kiến công bố ngày 30/7/2026.

Vinamilk vừa công bố những con số nào?
Theo kết quả kinh doanh sơ bộ 6 tháng đầu năm 2026 mà Vinamilk (mã chứng khoán: VNM) vừa công bố, riêng quý 2/2026, doanh nghiệp ghi nhận tổng doanh thu 18.856 tỷ đồng, tăng 12,5% so với cùng kỳ. Lợi nhuận trước thuế đạt 3.899 tỷ đồng, tăng 25,9%; lợi nhuận sau thuế đạt 3.184 tỷ đồng, tăng 28% — vượt mức kỷ lục cũ 3.138 tỷ đồng từng ghi nhận tại quý 3/2020 (nguồn: cafef.vn, 25/7/2026).
Lũy kế 6 tháng đầu năm, Vinamilk đạt tổng doanh thu hợp nhất 35.034 tỷ đồng (tăng 17,7%), lợi nhuận trước thuế 6.914 tỷ đồng (tăng 37%) và lợi nhuận sau thuế 5.643 tỷ đồng (tăng 38,4%). Đáng chú ý: tốc độ tăng lợi nhuận đang chạy nhanh hơn hẳn tốc độ tăng doanh thu — dấu hiệu cho thấy phần lớn mức tăng đến từ hiệu quả vận hành chứ không chỉ nhờ bán được nhiều hàng hơn.
Cần lưu ý đây vẫn là số liệu sơ bộ do doanh nghiệp tự công bố trước; báo cáo tài chính chính thức cho kỳ kết thúc ngày 30/6/2026 dự kiến được công bố vào ngày 30/7/2026, và số liệu cuối cùng có thể điều chỉnh nhẹ.
Biên lợi nhuận mới là chi tiết đáng chú ý hơn cả doanh thu
Nếu chỉ nhìn doanh thu tăng 12,5% mà lợi nhuận tăng tới 28%, câu hỏi hợp lý là: tiền dư ra từ đâu? Câu trả lời nằm ở biên lợi nhuận — tỷ lệ giữa phần lợi nhuận giữ lại và mỗi đồng doanh thu thu về, giống như việc một quán cà phê bán cùng số ly nước nhưng nhờ mua nguyên liệu rẻ hơn và ít hao hụt hơn nên cuối tháng bỏ túi nhiều hơn hẳn.
Theo công bố, biên lợi nhuận trước thuế của Vinamilk được cải thiện từ 17% trong nửa đầu năm 2025 lên 19,7% trong nửa đầu năm 2026. Với doanh thu ở quy mô hơn 35.000 tỷ đồng mỗi 6 tháng, chỉ cần vài điểm phần trăm biên lợi nhuận nhích lên cũng tạo ra hàng nghìn tỷ đồng lợi nhuận tăng thêm. Đây là lý do vì sao khi đọc báo cáo kết quả kinh doanh của bất kỳ doanh nghiệp nào, nhà đầu tư nên nhìn xa hơn dòng doanh thu đầu tiên — bộ chỉ số sinh lời như ROE, ROA, biên lợi nhuận mới thường kể câu chuyện thật.

Động lực tăng trưởng đến từ đâu?
Theo giải trình của Vinamilk, kết quả này được hỗ trợ bởi ba yếu tố cộng hưởng: thị trường nội địa phục hồi, xuất khẩu tăng tốc, và kiểm soát chi phí chặt chẽ hơn.
Ở thị trường trong nước, doanh thu thuần hợp nhất đạt 14.616 tỷ đồng trong quý 2 và 26.596 tỷ đồng trong nửa đầu năm, với động lực chính đến từ các ngành hàng chủ lực: sữa nước, sữa chua, sản phẩm dinh dưỡng dành cho người lớn, cùng các thương hiệu như Green Farm, sữa tươi 100% và các dòng sản phẩm cao đạm, sữa thực vật.
Xuất khẩu mới là mảng tăng trưởng nhanh nhất kỳ này. Doanh thu thuần xuất khẩu đạt 2.664 tỷ đồng trong quý 2/2026, tăng 41,2%; lũy kế 6 tháng đạt 4.990 tỷ đồng, tăng 42,3% so với cùng kỳ. Điều đáng nói là mức tăng này diễn ra trong bối cảnh chi phí logistics và nguyên vật liệu quốc tế đều đi lên — nghĩa là Vinamilk đang bán được nhiều hàng hơn ra nước ngoài chứ không chỉ hưởng lợi nhờ giá cả thuận lợi.
Angkor Milk Campuchia — ván bài quốc tế hóa đang trả cổ tức
Trong nhóm công ty thành viên, Angkor Milk tại Campuchia là cái tên gây bất ngờ nhất. Doanh thu thuần quý 2/2026 của công ty này tăng 241,7% so với cùng kỳ — tương đương gấp khoảng 3,42 lần. Lợi nhuận sau thuế tăng 209,9%, gấp khoảng 3,1 lần. Tính lũy kế 6 tháng, doanh thu gấp 3,18 lần và lợi nhuận sau thuế gấp 2,88 lần so với cùng kỳ năm 2025.
Ở chiều ngược lại tại thị trường Mỹ, Driftwood ghi nhận doanh thu thuần quý 2/2026 chỉ tăng nhẹ 3,2%, nhưng lợi nhuận sau thuế lại tăng tới 103,7% nhờ biên lợi nhuận cải thiện khi giá thu mua sữa nguyên liệu giảm. Mộc Châu Milk thì đi theo hướng ổn định hơn, với lợi nhuận sau thuế tăng trưởng hai chữ số trong cả quý 2 và nửa đầu năm.
Bức tranh quốc tế hóa của Vinamilk vì vậy khá đa dạng: một thị trường tăng trưởng bằng lần nhờ mở rộng quy mô (Campuchia), một thị trường tăng lãi nhờ tiết giảm chi phí đầu vào (Mỹ), và một thị trường trong nước giữ vai trò trụ cột ổn định (Mộc Châu). Đây cũng là logic tương tự cách các doanh nghiệp đầu ngành như Vinamilk hay Sabeco từng xây dựng chiến lược mở rộng theo nhiều hướng cùng lúc thay vì dồn hết vào một thị trường.
Điều cần cân nhắc: mức tăng trưởng bằng lần ở Angkor Milk một phần đến từ nền so sánh (base) còn khá thấp của công ty con này — con số phần trăm ấn tượng, nhưng quy mô tuyệt đối vẫn còn nhỏ so với tổng thể tập đoàn.
Góc nhìn nhà đầu tư: cơ hội và điều cần theo dõi
Với nhà đầu tư đang quan tâm nhóm hàng tiêu dùng trong rổ VN30, kết quả này có hai lớp ý nghĩa. Thứ nhất, việc biên lợi nhuận cải thiện bền vững thường được đánh giá tích cực hơn việc chỉ tăng doanh thu, vì nó phản ánh năng lực quản trị chi phí — yếu tố khó sao chép nhanh. Thứ hai, việc xuất khẩu và các công ty con ở nước ngoài đóng góp ngày càng rõ nét cho thấy Vinamilk không còn phụ thuộc hoàn toàn vào sức mua nội địa, vốn từng là mối lo trong vài năm gần đây khi tiêu thụ sữa trong nước tăng trưởng chậm lại.
Tuy vậy, có ba điểm nên theo dõi thêm trước khi rút ra kết luận chắc chắn. Một, đây mới là số liệu sơ bộ, BCTC chính thức ngày 30/7/2026 mới là căn cứ đầy đủ. Hai, tốc độ tăng trưởng bằng lần ở Angkor Milk khó duy trì mãi khi quy mô công ty con này lớn dần lên. Ba, chi phí logistics và nguyên vật liệu quốc tế — hai biến số đã được nhắc tới trong chính công bố của doanh nghiệp — vẫn là rủi ro với biên lợi nhuận xuất khẩu nếu tiếp tục leo thang.
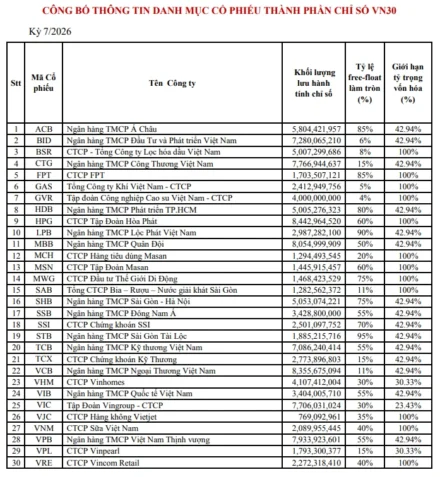
Với nhà đầu tư đã quan tâm cổ phiếu này trước đó, kết quả quý 2/2026 là một điểm dữ liệu đáng đối chiếu với đợt Vinamilk chốt cổ tức 18,5% hồi tháng 6 và với các phân tích định giá cổ phiếu VNM đã có trước đây, để xem bức tranh tăng trưởng có đang đi đúng kịch bản kỳ vọng hay không.
Câu hỏi thường gặp
Vinamilk lãi bao nhiêu trong quý 2/2026?
Theo số liệu sơ bộ, lợi nhuận sau thuế quý 2/2026 đạt 3.184 tỷ đồng, tăng 28% so với cùng kỳ và là mức cao nhất theo quý trong lịch sử công ty.
Vì sao lợi nhuận Vinamilk quý 2/2026 tăng mạnh hơn doanh thu?
Chủ yếu nhờ biên lợi nhuận cải thiện (từ 17% lên 19,7% biên LNTT nửa đầu năm), đến từ kiểm soát chi phí tốt hơn kết hợp với xuất khẩu tăng trưởng nhanh.
Angkor Milk là công ty gì?
Đây là công ty con của Vinamilk tại Campuchia, ghi nhận doanh thu và lợi nhuận quý 2/2026 tăng trưởng khoảng gấp 3 lần so với cùng kỳ, dù quy mô tuyệt đối còn nhỏ so với toàn tập đoàn.
Xuất khẩu đóng góp bao nhiêu vào kết quả này?
Doanh thu xuất khẩu quý 2/2026 đạt 2.664 tỷ đồng, tăng 41,2%; lũy kế 6 tháng đạt 4.990 tỷ đồng, tăng 42,3% — là mảng tăng trưởng nhanh nhất trong kỳ.
Khi nào Vinamilk công bố BCTC chính thức quý 2/2026?
Theo thông tin từ doanh nghiệp, báo cáo tài chính chính thức cho kỳ kết thúc ngày 30/6/2026 dự kiến được công bố vào ngày 30/7/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.