



Rạng sáng 24/7 (giờ Mỹ), một dòng thuế mới chính thức có hiệu lực: hàng hóa Việt Nam xuất khẩu sang Mỹ chịu mức thuế 12,5% theo Mục 301. Việt Nam bị xếp chung nhóm cao nhất với Trung Quốc. Không phải tin “sốc” — thị trường đã đồn từ tháng 3 — nhưng với nhà đầu tư cổ phiếu xuất khẩu, đây là lúc cần hiểu rõ: chuyện gì đang xảy ra và điều gì tiếp theo?
TCBS vừa công bố báo cáo chuyên đề về sự kiện này. Cùng điểm qua những điểm quan trọng đáng chú ý:
- Mức thuế mới 12,5%, tăng 2,5% so với mức 10% cũ — Việt Nam cùng nhóm cao nhất với Trung Quốc
- 6 tháng đầu 2026: xuất khẩu Việt Nam sang Mỹ đạt 86,48 tỷ USD, top 3 ngành ảnh hưởng là điện tử (32,4%), máy móc (16%), dệt may (10%)
- 3 biến số quyết định tác động: danh mục miễn trừ, chi phí tuân thủ lao động, tiến trình đàm phán
- Định giá nhóm xuất khẩu đã rẻ (P/E dệt may, thủy sản 5-8 lần) nhưng TCBS khuyến nghị theo dõi thêm, chưa vội giải ngân

2,5% tưởng nhỏ nhưng đừng coi thường
Thoạt nhìn, tăng từ 10% lên 12,5% nghe có vẻ không đáng kể. Nhưng với doanh nghiệp dệt may — nơi biên lợi nhuận ròng phổ biến chỉ 5-8% — thêm 2,5% thuế đầu vào đồng nghĩa với gần 1/3 lợi nhuận bị bào mòn, nếu không thể chuyển phần tăng này sang giá bán cho đối tác Mỹ.
Thực tế, doanh nghiệp nào làm gia công thuần túy (FOB), không có thương hiệu riêng, không có leverage đàm phán với buyer Mỹ sẽ là nhóm dễ tổn thương nhất. Ngược lại, doanh nghiệp có chuỗi cung ứng minh bạch, chứng minh được điều kiện lao động tốt lại có cửa được hưởng cơ chế miễn trừ — miếng bánh mà ai cũng muốn nhưng không phải ai cũng với tới được.
Cuộc chơi bây giờ là “ai được miễn trừ”
TCBS chỉ ra 3 biến số quyết định mức độ thiệt hại thực tế. Nhưng biến số quan trọng nhất là danh mục miễn trừ. Mỹ đã có cơ chế ưu đãi cho ngành dệt may và thiết lập hạn ngạch thuế quan (TRQ) cho một số quốc gia như Bangladesh, Campuchia, Indonesia. Nếu Việt Nam đàm phán thành công để đưa một số nhóm hàng vào danh sách miễn trừ, doanh nghiệp Việt sẽ có lợi thế cạnh tranh cực lớn — vì các đối thủ cùng nhóm thuế 12,5% không được hưởng ưu đãi đó.
Hai biến số còn lại cũng không kém phần nan giải: chi phí tuân thủ (truy xuất nguồn gốc, chứng minh không dùng lao động cưỡng bức, kiểm toán chuỗi cung ứng) và sức cầu nhập khẩu của Mỹ trong bối cảnh thương mại toàn cầu đang chững lại. Ba biến số này đan xen vào nhau: có miễn trừ nhưng chi phí tuân thủ quá cao thì cũng như không, có miễn trừ mà người Mỹ không mua nữa thì cũng vô nghĩa.
Định giá rẻ chưa phải lúc xuống tiền
Đây có lẽ là thông điệp đáng chú ý nhất từ báo cáo của TCBS. Họ thừa nhận định giá nhóm cổ phiếu xuất khẩu đã về vùng hấp dẫn — P/E dệt may, thủy sản phổ biến 5-8 lần, DRC (săm lốp) khoảng 12,5 lần. Nhưng rẻ không có nghĩa là an toàn. Rủi ro chính sách từ Mỹ “tiềm ẩn nhiều biến động khó lường” — như chính lời TCBS.
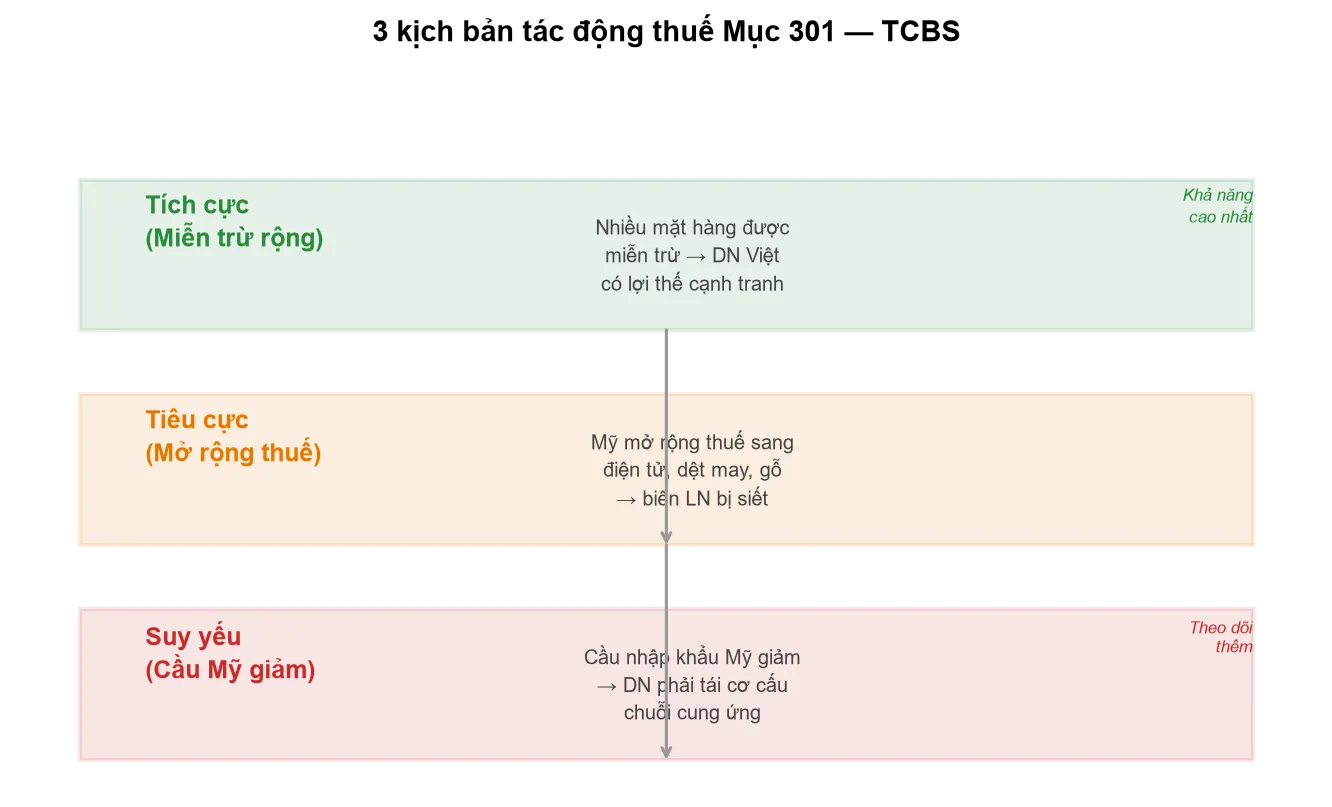
Họ đưa ra 3 kịch bản. Kịch bản tích cực: nhiều mặt hàng được miễn trừ, doanh nghiệp Việt hưởng lợi thế cạnh tranh. Kịch bản tiêu cực: Mỹ mở rộng thuế sang điện tử, dệt may, gỗ khiến biên lợi nhuận tiếp tục bị siết. Và kịch bản suy yếu toàn cầu: cầu Mỹ giảm, doanh nghiệp phải tái cơ cấu chuỗi cung ứng. Lời khuyên của TCBS rất rõ ràng: theo dõi danh mục miễn trừ và tiến trình đàm phán trước khi quyết định giải ngân.
Góc nhìn cân bằng
Không phải mọi thứ đều ảm đạm. Mức thuế 12,5% thấp hơn nhiều so với những kịch bản 25-30% từng được đồn đoán hồi đầu năm. Doanh nghiệp nào có chuỗi cung ứng minh bạch, chứng minh được tiêu chuẩn lao động đầy đủ sẽ có cơ hội trở thành người hưởng lợi — khi buyer Mỹ chuyển đơn hàng từ những nước không đáp ứng được yêu cầu tuân thủ.
Nhưng nhà đầu tư đang “kỳ vọng hết thuế là cổ phiếu bật” nên điều chỉnh lại kỳ vọng. Câu chuyện thuế quan chưa kết thúc vào ngày 24/7. Nó chỉ vừa bắt đầu một chương mới — chương mà “ai được miễn trừ” mới là nhân vật chính.
FAQ
Mục 301 là gì? Một điều khoản trong Đạo luật Thương mại Mỹ 1974, cho phép Mỹ áp thuế với hàng hóa từ các nước bị cáo buộc có hành vi thương mại không công bằng. Lần này, lý do là “lao động cưỡng bức”.
Sao Việt Nam bị mức cao nhất 12,5%? Vì Việt Nam chưa ban hành đầy đủ quy định pháp lý cấm nhập khẩu hàng hóa sử dụng lao động cưỡng bức, theo đánh giá của USTR.
Ngành nào bị ảnh hưởng nặng nhất? Điện tử (32,4% tổng XK sang Mỹ), dệt may (10%), giày dép (5,4%) và gỗ (4,9%). Nhóm thâm dụng lao động và chuỗi cung ứng nhiều tầng là nhóm chịu tác động trực tiếp nhất.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn — TCBS Research, báo cáo chuyên đề ngày 24/07/2026. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.