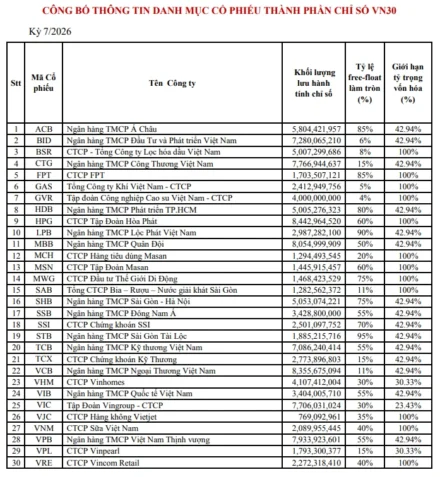
Giữa lúc VN-Index còn loay hoay tìm đáy và không ít doanh nghiệp phải “xin lỗi cổ đông vì không đạt kế hoạch”, có một tập đoàn lại làm ngược lại: chủ động xin nâng chỉ tiêu lợi nhuận ngay giữa năm. CTCP Tập đoàn Masan (mã MSN – sàn HOSE) vừa đề xuất điều chỉnh kế hoạch kinh doanh 2026 theo hướng lạc quan hơn hẳn so với con số đã được Đại hội đồng cổ đông (ĐHCĐ) thông qua hồi đầu năm. Ai đang tự tin đến vậy, và nhà đầu tư nên đọc tín hiệu này thế nào?
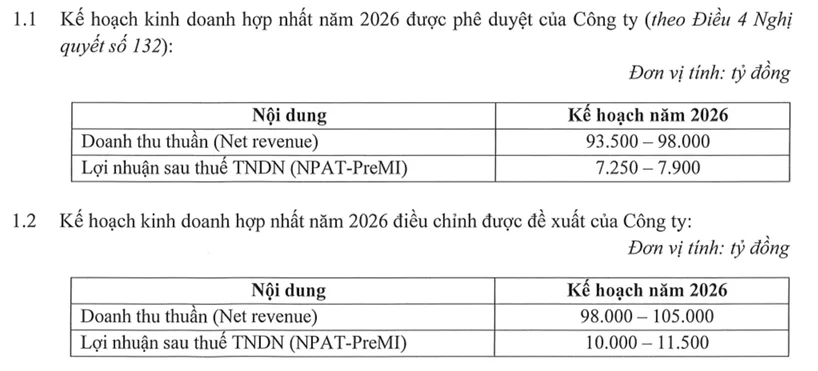
- Masan đề xuất nâng lợi nhuận sau thuế (NPAT-PreMI) 2026 từ 7.250–7.900 tỷ lên 10.000–11.500 tỷ đồng, tương ứng tăng 37,9–45,6%.
- Doanh thu thuần mục tiêu cũng được nâng từ 93.500–98.000 tỷ lên 98.000–105.000 tỷ đồng.
- Ông Trương Công Thắng, Tổng giám đốc Masan Consumer (MCH), đăng ký mua 2,7 triệu cổ phiếu MCH, ước tính khoảng 372 tỷ đồng.
- Kế hoạch mới còn chờ ĐHCĐ thông qua — chưa phải con số chính thức 100%.
- MCH sẽ chính thức vào rổ VN30 từ 03/08/2026, kéo theo dòng vốn ETF.
Masan nâng kế hoạch lợi nhuận 2026 bao nhiêu?
Theo công bố thông tin, Hội đồng quản trị Masan dự kiến trình ĐHCĐ thông qua việc điều chỉnh hai chỉ tiêu quan trọng nhất của năm 2026. Doanh thu thuần được nâng từ vùng 93.500–98.000 tỷ đồng lên 98.000–105.000 tỷ đồng, tương đương tăng thêm 4,8% đến 7,1% so với kế hoạch cũ. Đáng chú ý hơn nhiều là chỉ tiêu lợi nhuận sau thuế phân bổ cho cổ đông công ty mẹ trước phân bổ cho cổ đông thiểu số (NPAT-PreMI, một cách gọi quen thuộc trong báo cáo Masan) — con số này được nâng từ 7.250–7.900 tỷ đồng lên hẳn 10.000–11.500 tỷ đồng, tương ứng mức tăng 37,9% đến 45,6%.
Để dễ hình dung: nếu ví kế hoạch kinh doanh như một chiếc thước đo tham vọng, thì việc nâng gần một nửa chỉ tiêu lợi nhuận giữa năm giống như một học sinh giữa kỳ tự xin thầy cô nâng điểm mục tiêu từ 7 lên 9 — chỉ làm vậy khi đã cầm chắc bài kiểm tra giữa kỳ điểm cao trong tay. Masan cho biết việc điều chỉnh dựa trên đề nghị của Ban điều hành, tình hình thực tế thị trường và năng lực của tập đoàn cùng các công ty thành viên.
Vì sao Masan chọn thời điểm này để nâng mục tiêu?
Doanh nghiệp niêm yết ở Việt Nam thường chỉ xin điều chỉnh kế hoạch theo một chiều: giảm, khi gặp khó khăn bất khả kháng. Chiều ngược lại — chủ động nâng mục tiêu giữa năm — hiếm hơn nhiều, vì nó đặt ban lãnh đạo vào thế phải giải trình nếu không đạt được con số mới tự đưa ra.
Một manh mối đáng chú ý nằm ở dự báo của Công ty Chứng khoán Vietcombank (VCBS), được đưa ra trước thời điểm Masan công bố điều chỉnh. VCBS ước tính doanh thu hợp nhất quý II/2026 của Masan đạt khoảng 28.914 tỷ đồng, tăng 57% so với cùng kỳ, trong khi lợi nhuận sau thuế quý II ước đạt 2.627 tỷ đồng, tăng 62%. Cho cả năm 2026, VCBS kỳ vọng doanh thu đạt 115.656 tỷ đồng (tăng 42%) và lợi nhuận sau thuế đạt 10.508 tỷ đồng (tăng 55%) — con số này nằm gọn trong vùng kế hoạch mới mà Masan vừa đề xuất. Nói cách khác, kế hoạch nâng lên nhiều khả năng không phải một cú đặt cược liều lĩnh, mà là sự điều chỉnh để bám sát thực tế kinh doanh đã và đang diễn ra.
Động lực tăng trưởng được cho là đến từ đà phục hồi của mảng tiêu dùng bán lẻ cốt lõi (Masan Consumer), cùng diễn biến giá vonfram (tungsten) thuận lợi hơn cho mảng vật liệu công nghệ cao (Masan High-Tech Materials) — hai trong số các trụ cột đóng góp lớn vào lợi nhuận hợp nhất của tập đoàn.
Tín hiệu đáng chú ý: CEO Masan Consumer tự bỏ tiền mua cổ phiếu MCH
Cùng thời điểm công bố nâng kế hoạch, một thông tin khác trong hệ sinh thái Masan cũng đáng để ý. Ông Trương Công Thắng, Thành viên HĐQT kiêm Tổng giám đốc CTCP Hàng tiêu dùng Masan (MCH – sàn HOSE), đăng ký mua vào 2,7 triệu cổ phiếu MCH để nâng tỷ lệ sở hữu từ 0,32% lên 0,52% vốn điều lệ. Giao dịch dự kiến thực hiện từ ngày 28/7 đến 26/8/2026. Nếu tính theo giá đóng cửa ngày 21/7 của MCH là 137.800 đồng/cổ phiếu, số tiền ông Thắng bỏ ra ước tính khoảng 372 tỷ đồng.
Về mặt tâm lý đầu tư, việc lãnh đạo cấp cao tự bỏ tiền túi mua cổ phiếu của chính công ty mình điều hành thường được xem là một tín hiệu tích cực — đơn giản vì không ai hiểu rõ tình hình nội bộ hơn chính người đứng đầu. Đây không phải lần đầu nhóm Masan có động thái tương tự; hồi tháng 6/2026, CEO Masan Group từng công khai cho rằng cổ phiếu MSN đang bị định giá thấp hơn giá trị thực tới 60% — một tuyên bố khi đó gây không ít tranh cãi trên thị trường vì vốn hóa công ty vẫn giảm sau đó. Nhà đầu tư cần lưu ý: đây là giao dịch ở cổ phiếu MCH (Masan Consumer), không phải MSN (Masan Group) — hai mã khác nhau, dù cùng một hệ sinh thái, và dễ gây nhầm lẫn nếu đọc lướt.
Đặt trong bức tranh lớn hơn: hệ sinh thái Masan và rổ VN30
Câu chuyện nâng kế hoạch lợi nhuận của Masan không diễn ra trong chân không. Chỉ ít ngày nữa, MCH sẽ chính thức có mặt trong rổ VN30 từ ngày 03/08/2026 — thay thế cho hai mã PLX và TPB bị loại ra. Việc vào rổ đồng nghĩa các quỹ ETF mô phỏng theo VN30 sẽ phải mua vào một lượng cổ phiếu MCH tương ứng tỷ trọng mới — một dòng vốn thụ động không nhỏ, độc lập với việc kết quả kinh doanh có tốt hay không.
Đà phục hồi tiêu dùng bán lẻ mà Masan đang hưởng lợi cũng không phải câu chuyện riêng lẻ. Thế Giới Di Động (MWG) mới đây cũng vừa công bố doanh thu kỷ lục nửa đầu năm 2026, cho thấy sức mua của người tiêu dùng Việt Nam nhìn chung đang có tín hiệu ấm dần lên sau giai đoạn thắt chặt chi tiêu kéo dài. Nếu xu hướng này tiếp diễn, đây có thể là yếu tố hỗ trợ cho cả nhóm doanh nghiệp tiêu dùng, chứ không riêng gì Masan.
Nhà đầu tư nên nhìn nhận thế nào?
Ở chiều tích cực, việc một tập đoàn quy mô lớn chủ động nâng mục tiêu lợi nhuận giữa năm — thay vì âm thầm im lặng hay hạ chỉ tiêu — thường phản ánh sự tự tin dựa trên số liệu thực tế đã nắm trong tay, đặc biệt khi con số này khá khớp với dự báo độc lập từ công ty chứng khoán. Kết hợp thêm động thái mua cổ phiếu của lãnh đạo Masan Consumer, bức tranh tổng thể nghiêng về hướng tích cực cho hoạt động kinh doanh.
Tuy nhiên, có ít nhất ba điểm nhà đầu tư cần giữ cái đầu lạnh. Thứ nhất, đây mới là đề xuất của Hội đồng quản trị, còn phải chờ ĐHCĐ biểu quyết thông qua — về lý thuyết vẫn có thể thay đổi. Thứ hai, phản ứng của thị trường với thông tin này khá dè dặt: cổ phiếu MSN chỉ nhích nhẹ 100 đồng trong phiên 21/7, cho thấy nhiều khả năng thông tin đã phần nào được thị trường dự đoán trước hoặc phản ứng thận trọng chờ số liệu quý II chính thức. Thứ ba, kế hoạch kinh doanh dù có được nâng lên bao nhiêu vẫn chỉ là mục tiêu — không phải cam kết, và biến động giá vonfram hay sức mua tiêu dùng vẫn có thể đảo chiều bất cứ lúc nào.
Câu hỏi thường gặp
Masan nâng kế hoạch lợi nhuận 2026 lên bao nhiêu?
Lợi nhuận sau thuế (NPAT-PreMI) được đề xuất nâng từ 7.250–7.900 tỷ đồng lên 10.000–11.500 tỷ đồng, tăng 37,9–45,6% so với kế hoạch đầu năm.
Vì sao Masan tăng mục tiêu kinh doanh giữa năm?
Theo công bố, việc điều chỉnh dựa trên đề nghị của Ban điều hành, tình hình thực tế thị trường và năng lực của tập đoàn cùng các công ty thành viên. Dự báo độc lập từ VCBS cho cả năm 2026 cũng khá khớp với vùng kế hoạch mới.
MCH có chính thức vào rổ VN30 không, khi nào?
Có. MCH cùng TCX sẽ chính thức vào rổ VN30 từ ngày 03/08/2026, thay thế PLX và TPB.
CEO Masan Consumer mua cổ phiếu MCH khi nào, giá trị bao nhiêu?
Ông Trương Công Thắng đăng ký mua 2,7 triệu cổ phiếu MCH từ 28/7 đến 26/8/2026, ước tính khoảng 372 tỷ đồng theo giá tham chiếu ngày 21/7.
Muốn theo dõi thêm diễn biến mùa báo cáo kinh doanh quý II và những thay đổi trong rổ VN30, happite sẽ tiếp tục cập nhật trong các bài viết tiếp theo.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.