Chú Bảy chạy Grab đứng ra bảo lãnh miệng cho thằng cháu vay 50 triệu mua xe máy trả góp. Sổ nợ nhà chú Bảy chẳng ghi dòng nào cả, vì tiền đó thằng cháu vay, chú Bảy có phải trả đâu. Nhưng nếu thằng cháu “bùng”, ngân hàng gõ cửa nhà chú Bảy đầu tiên. Đó chính xác là cách một khoản nợ tiềm tàng vận hành trong báo cáo tài chính doanh nghiệp: có thể chẳng bao giờ phải trả, nhưng cũng có thể ập tới bất cứ lúc nào, và nó không hề xuất hiện trên Bảng cân đối kế toán.
- Hiểu nợ tiềm tàng là gì và khác gì với dự phòng phải trả
- Biết vì sao nó không có mặt trên Bảng cân đối kế toán mà chỉ nằm trong thuyết minh
- Tự mở được thuyết minh BCTC của một mã bất kỳ và tìm đúng mục “ngoài bảng cân đối”
- Đọc số thật của Hòa Phát (HPG): 33.476 tỷ đồng cam kết nằm ngoài bảng cân đối cuối 2024
- Rút ra bài học từ vụ Enron, công ty từng dùng chiêu này để “biến mất” khoản nợ khổng lồ
Nợ tiềm tàng là gì?
Nợ tiềm tàng là một nghĩa vụ có thể phát sinh trong tương lai, nhưng sự tồn tại của nó phụ thuộc vào một sự kiện chưa chắc chắn mà doanh nghiệp không kiểm soát được (theo VAS 18, Các khoản dự phòng, tài sản và nợ tiềm tàng, Bộ Tài chính).
Nghe hơi trừu tượng, quay lại chuyện chú Bảy: chú bảo lãnh cho cháu vay, đó là “sự kiện đã xảy ra” (ký giấy bảo lãnh). Nhưng chú có phải trả tiền hay không lại phụ thuộc vào một sự kiện tương lai chưa chắc chắn: thằng cháu có trả nợ đều hay không. Doanh nghiệp cũng vậy, họ có thể đang bị kiện, đang bảo lãnh khoản vay cho công ty con, hoặc đã ký cam kết mua sắm nhưng chưa đến hạn thực hiện. Tất cả đều là “nợ có thể xảy ra, có thể không”.
Điểm mấu chốt người mới hay bỏ lỡ: nợ tiềm tàng không được ghi một dòng số nào trên Bảng cân đối kế toán. Nó chỉ được “kể lại” bằng chữ và bảng số trong phần thuyết minh (mẫu B09-DN/HN theo Thông tư 200/2014/TT-BTC và Thông tư 202/2014/TT-BTC), đúng phần mà đa số người mới đọc BCTC hay lướt qua vì nghĩ nó là “phụ lục cho có”.
Nợ tiềm tàng khác dự phòng phải trả (provision) ở điểm nào?
Dự phòng phải trả là khoản nợ ĐƯỢC ghi nhận trên Bảng cân đối kế toán khi đủ 3 điều kiện; nợ tiềm tàng là khoản KHÔNG được ghi nhận vì thiếu ít nhất 1 trong 3 điều kiện đó.
Ba điều kiện để một khoản trở thành dự phòng phải trả (và được lên bảng CĐKT), theo đúng cách một công ty niêm yết như Hòa Phát trình bày trong chính sách kế toán của họ:
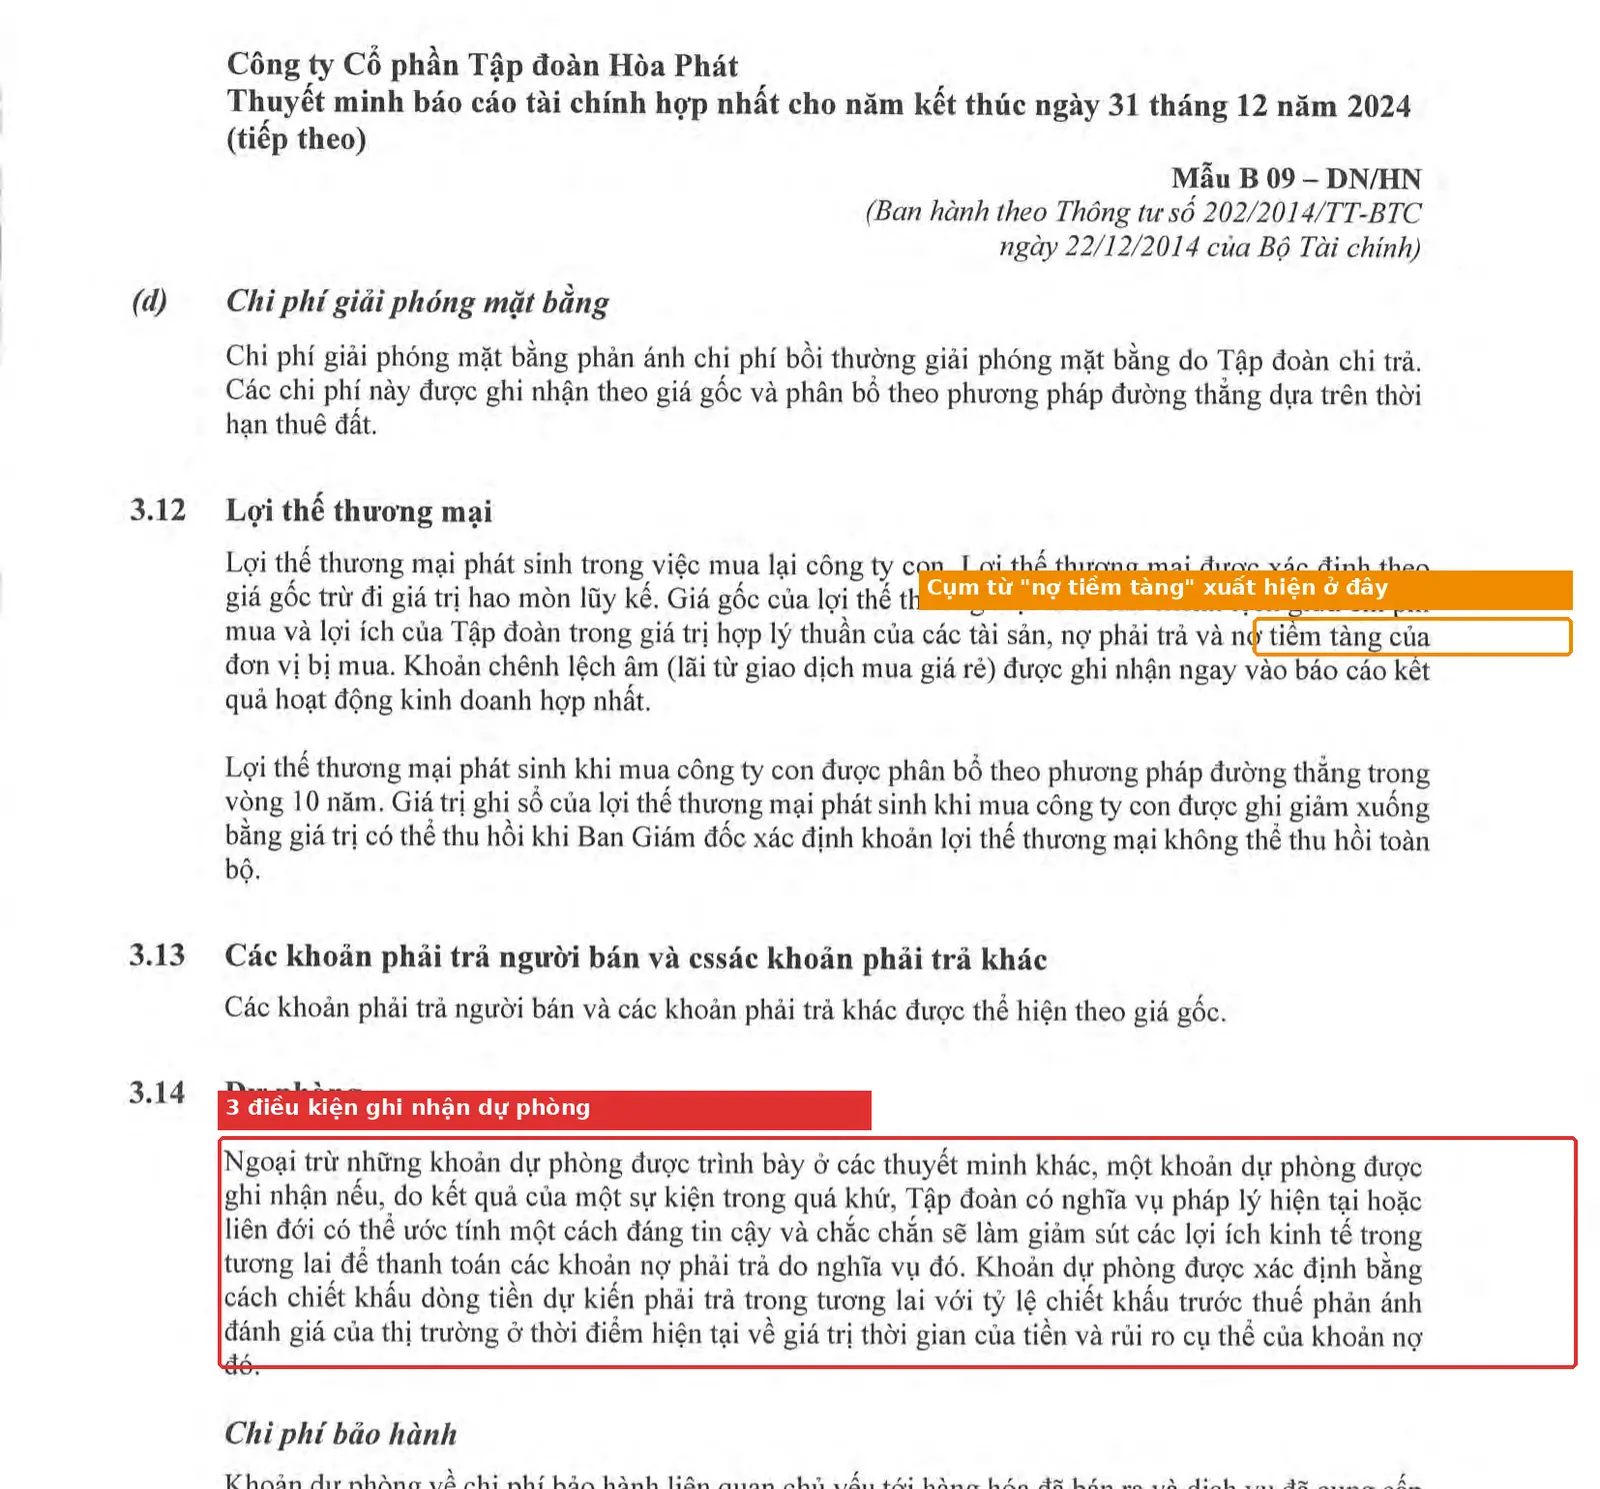
Nhìn vào ảnh: mục 3.14 “Dự phòng” trong BCTC hợp nhất kiểm toán 2024 của Hòa Phát ghi rõ một khoản dự phòng chỉ được ghi nhận khi (1) công ty có nghĩa vụ pháp lý/liên đới hiện tại phát sinh từ sự kiện quá khứ, (2) có khả năng phải dùng tiền/tài sản để thanh toán, và (3) giá trị ước tính được một cách đáng tin cậy. Ngay bên trên trong mục 3.12 “Lợi thế thương mại”, bạn cũng thấy cụm từ “nợ tiềm tàng” xuất hiện thật trong văn bản gốc, đúng khái niệm chúng ta đang học.
Nợ tiềm tàng thì khác: hoặc là khả năng phải trả tiền chưa đủ chắc chắn (dưới 50%), hoặc số tiền không thể ước tính đáng tin cậy. Ví dụ công ty đang bị kiện nhưng luật sư đánh giá “khả năng thua kiện thấp”, vậy là chưa đủ điều kiện ghi dự phòng, chỉ thuyết minh là nợ tiềm tàng.
| Tiêu chí | Dự phòng phải trả | Nợ tiềm tàng |
|---|---|---|
| Khả năng phải trả | Gần như chắc chắn (>50%) | Không chắc chắn / thấp |
| Ước tính giá trị | Đáng tin cậy | Không ước tính được đáng tin cậy |
| Có ghi trên Bảng CĐKT? | Có, thành một dòng nợ phải trả | Không, chỉ thuyết minh bằng chữ/bảng |
Vì sao nợ tiềm tàng không ghi trên Bảng cân đối kế toán?
Kế toán vận hành theo nguyên tắc thận trọng (prudence): chỉ ghi nhận một khoản nợ khi đủ chắc chắn và đo lường được, còn lại thì công bố để người đọc tự đánh giá rủi ro (VAS 18; đối chiếu chuẩn quốc tế IAS 37, Provisions, Contingent Liabilities and Contingent Assets, IASB).
Nếu doanh nghiệp cứ thấy có rủi ro là ghi thành nợ, Bảng cân đối kế toán sẽ đầy những con số đoán mò, không phản ánh đúng tình hình tài chính thật. Ngược lại, nếu giấu biệt không nói gì, nhà đầu tư sẽ bị bất ngờ khi rủi ro biến thành hiện thực. Giải pháp trung dung: không ghi số, nhưng bắt buộc phải kể ra trong thuyết minh, cả bản chất khoản nợ, ước tính ảnh hưởng tài chính (nếu ước tính được) lẫn mức độ không chắc chắn.
Đọc thuyết minh thật: Hòa Phát “giấu” 33.476 tỷ đồng ở đâu?
Trong BCTC hợp nhất kiểm toán năm 2024, Hòa Phát (HPG) thuyết minh 33.476 tỷ đồng cam kết chi tiêu vốn và hơn 2.244 tỷ đồng cam kết thuê hoạt động, toàn bộ nằm ngoài Bảng cân đối kế toán.
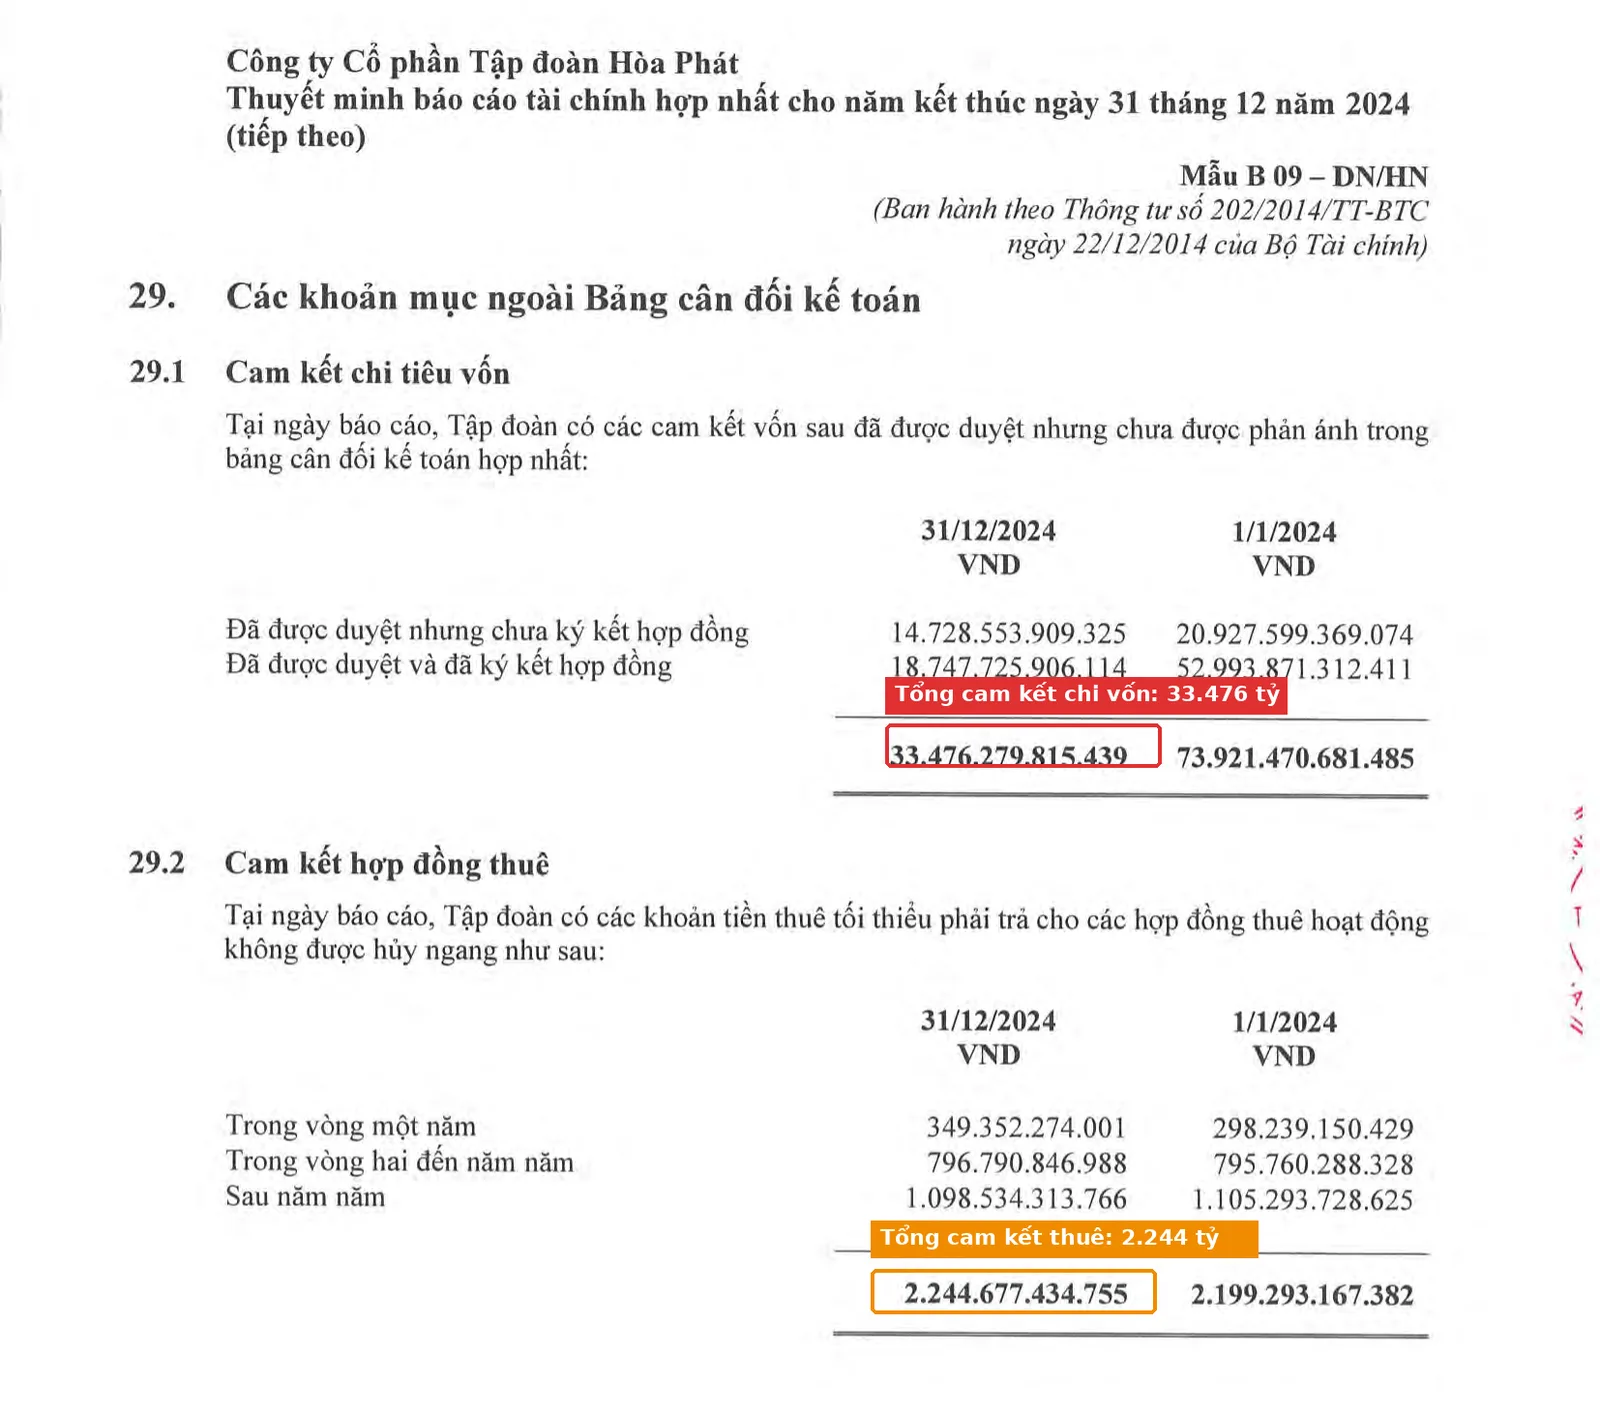
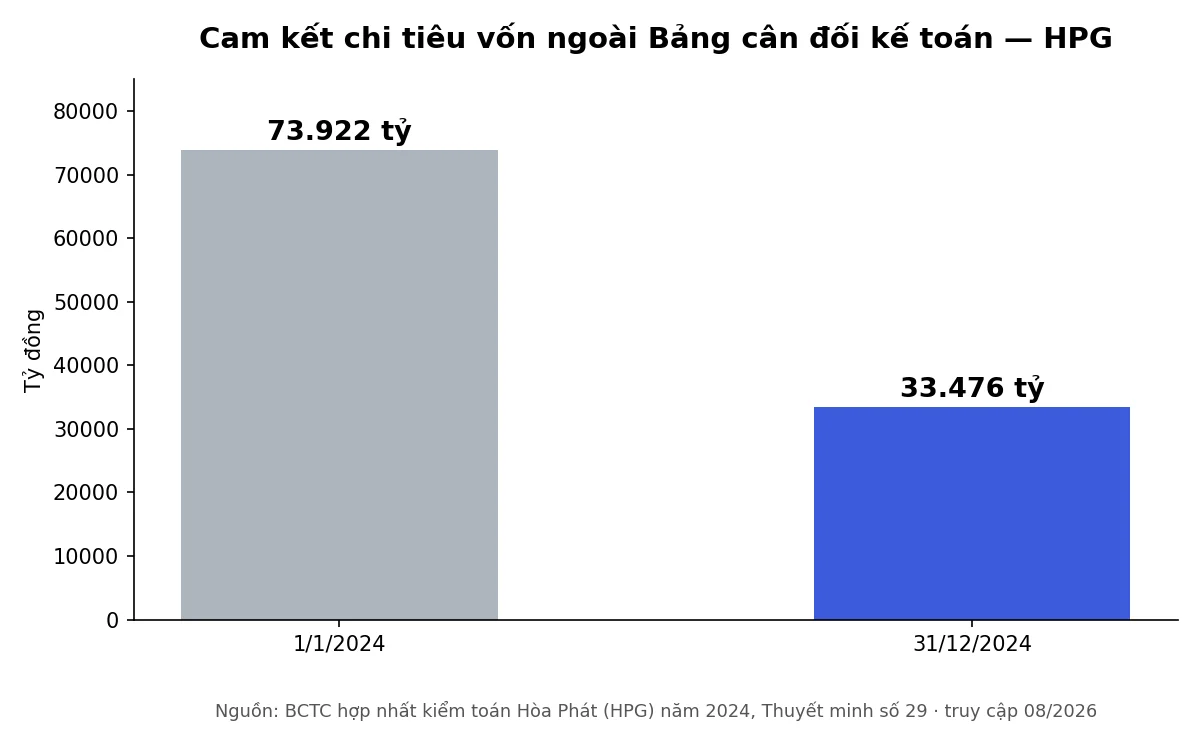
Nhìn vào ảnh: đây là Thuyết minh số 29 “Các khoản mục ngoài Bảng cân đối kế toán”, trang 57 trong BCTC hợp nhất kiểm toán năm 2024 của Hòa Phát (file.hoaphat.com.vn, truy cập 08/2026). Mục 29.1 “Cam kết chi tiêu vốn” cho thấy tại 31/12/2024, Tập đoàn có 14.728.553.909.325 đồng đã duyệt nhưng chưa ký hợp đồng, cộng 18.747.725.906.114 đồng đã duyệt và đã ký hợp đồng, cộng lại 33.476.279.815.439 đồng, tức khoảng 33.476 tỷ đồng.
Đầu năm 2024 (1/1/2024), con số này còn lên tới 73.921.470.681.485 đồng, gần 73.921 tỷ đồng. Bấm máy nhanh: 33.476 / 73.921 = 45,3%. Nghĩa là trong năm 2024, khoản cam kết chi vốn “chưa lên bảng” của Hòa Phát đã giảm hơn một nửa, một chi tiết mà bạn CHỈ thấy được nếu chịu đọc tới thuyết minh cuối bài, chứ Bảng cân đối kế toán và Báo cáo kết quả kinh doanh không hề nhắc tới con số này.
Mục 29.2 “Cam kết hợp đồng thuê” thì nhỏ hơn nhiều, tổng 2.244.677.434.755 đồng tại 31/12/2024, chia theo kỳ hạn: gần 350 tỷ trong vòng 1 năm, gần 797 tỷ từ 2–5 năm, và hơn 1.098 tỷ đồng cho các hợp đồng thuê kéo dài trên 5 năm.
Case study kinh điển thế giới: Enron và những “công ty ma” giấu nợ
Cuối thập niên 1990, Enron, tập đoàn năng lượng Mỹ từng được xem là hình mẫu đổi mới, dựng lên hàng loạt Special Purpose Entities (SPE), điển hình là LJM1 và LJM2, do chính CFO Andrew Fastow lập ra và trực tiếp điều hành. Enron chuyển tài sản thua lỗ và các khoản nợ vay sang những SPE này. Về mặt kỹ thuật, các khoản đó “biến mất” khỏi Bảng cân đối kế toán hợp nhất của Enron, khiến công ty trông có vẻ ít nợ và lãi lớn hơn thực tế rất nhiều, trong khi bản chất, Enron vẫn gánh rủi ro tài chính cho các SPE đó, đúng kiểu một khoản bảo lãnh/nghĩa vụ tiềm tàng khổng lồ không được công bố đúng mức.
Khi sự thật vỡ lở cuối năm 2001, Enron phá sản trong vài tuần. Hậu quả pháp lý đã có kết luận công khai: CFO Andrew Fastow bị truy tố 98 tội danh, nhận tội 2 tội danh âm mưu (conspiracy) và lãnh 6 năm tù. CEO Jeffrey Skilling bị kết án năm 2006 vì gian lận và âm mưu, án ban đầu hơn 24 năm tù (sau giảm còn khoảng 12 năm). Chủ tịch Kenneth Lay bị truy tố nhưng qua đời trước khi tòa tuyên án. Công ty kiểm toán Arthur Andersen, đơn vị đã ký duyệt các BCTC của Enron, bị kết tội hủy tài liệu năm 2002 và mất giấy phép hành nghề kiểm toán công, sụp đổ hoàn toàn dù bản án hình sự sau đó bị Tòa Tối cao Mỹ đảo ngược năm 2005 vì lỗi hướng dẫn bồi thẩm đoàn.
Bài học cho người đọc BCTC: không phải khoản “ngoài bảng” nào cũng là gian lận, như Hòa Phát ở trên, đó là thông tin hợp pháp, minh bạch, đúng chuẩn mực. Nhưng chính vì nó không hiện trên các con số “hào nhoáng” đầu báo cáo, nên phần thuyết minh cuối bài luôn xứng đáng được đọc kỹ, không chỉ lướt qua.
- Vào CafeF, Vietstock hoặc trang IR của một mã bạn quan tâm, tải BCTC hợp nhất kiểm toán năm gần nhất.
- Kéo xuống gần cuối phần “Thuyết minh báo cáo tài chính” (thường đánh số thứ tự thuyết minh cao nhất trong bài).
- Tìm mục có tiêu đề dạng “Nợ tiềm tàng và cam kết”, “Các khoản mục ngoài Bảng cân đối kế toán” hoặc nằm trong “Những thông tin khác”.
- Đọc xem doanh nghiệp có cam kết chi tiêu vốn, cam kết thuê, bảo lãnh hay vụ kiện nào chưa lên Bảng cân đối kế toán không, và so sánh độ lớn với vốn chủ sở hữu của công ty.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm nợ tiềm tàng với dự phòng phải trả. Dự phòng phải trả ĐÃ lên Bảng cân đối kế toán (là một dòng nợ thật); nợ tiềm tàng thì không, chỉ nằm trong thuyết minh.
- Tưởng “không ghi trên bảng CĐKT” nghĩa là “không quan trọng” hoặc “không có thật”. Ngược lại, có những khoản nợ tiềm tàng lớn hơn cả vốn chủ sở hữu của công ty, như vụ Enron ở trên.
- Bỏ qua phần thuyết minh cuối cùng vì nghĩ chỉ là “phụ lục”. Đây thường là nơi duy nhất chứa thông tin về cam kết, bảo lãnh, tranh chấp pháp lý.
- Nhầm cam kết chi tiêu vốn (kế hoạch đầu tư tương lai) với nợ vay hiện tại. Cam kết chi tiêu vốn là kế hoạch đã duyệt/đã ký nhưng CHƯA chi tiền, khác hẳn khoản vay ngân hàng đã giải ngân và đang tính lãi.
Soi t?n trang
H?y m? ph?n Thuy?t minh b?o c?o t?i ch?nh v? ??i chi?u m?c cam k?t v?i B?ng c?n ??i k? to?n ?? nh?n ra kho?n n?o ?? ghi nh?n v? kho?n n?o ch? ???c thuy?t minh.
FAQ
Nợ tiềm tàng có phải là nợ xấu không?
Không. Nợ tiềm tàng là khái niệm kế toán chỉ một nghĩa vụ CÓ THỂ phát sinh trong tương lai, còn nợ xấu là thuật ngữ dùng cho khoản vay đã quá hạn thanh toán và khó thu hồi (thường dùng cho ngân hàng/tổ chức tín dụng).
Công ty có nợ tiềm tàng lớn có nguy hiểm không?
Chưa chắc, cần xem bản chất khoản đó là gì. Cam kết chi tiêu vốn cho nhà máy mới (như HPG) thường là tín hiệu công ty đang mở rộng, không phải rủi ro xấu. Nhưng nếu là bảo lãnh cho bên thứ ba hoặc vụ kiện lớn, bạn nên đọc kỹ ước tính ảnh hưởng tài chính đi kèm.
Vì sao kiểm toán viên không bắt doanh nghiệp ghi nhận nợ tiềm tàng vào Bảng cân đối kế toán?
Vì theo VAS 18/IAS 37, ghi nhận một khoản nợ đòi hỏi đủ độ chắc chắn và ước tính đáng tin cậy. Ép ghi nhận những khoản chưa đủ điều kiện sẽ khiến BCTC phản ánh sai lệch tình hình tài chính thật.
Nợ tiềm tàng và tài sản tiềm tàng khác gì nhau?
Tài sản tiềm tàng là “chiều ngược lại”, một lợi ích kinh tế có thể phát sinh trong tương lai nhưng chưa chắc chắn (ví dụ công ty đang kiện đối tác đòi bồi thường, chưa có phán quyết). Theo nguyên tắc thận trọng, tài sản tiềm tàng cũng không được ghi nhận, chỉ thuyết minh khi khả năng phát sinh là tương đối chắc chắn.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Tài sản thuế thu nhập hoãn lại là gì?
- Thuyết minh báo cáo tài chính: kho báu ai cũng bỏ qua
Nguồn tham khảo
- VAS 18, Các khoản dự phòng, tài sản và nợ tiềm tàng (Bộ Tài chính)
- Thông tư 200/2014/TT-BTC; Thông tư 202/2014/TT-BTC
- IAS 37, Provisions, Contingent Liabilities and Contingent Assets (IASB)
- BCTC hợp nhất kiểm toán Công ty CP Tập đoàn Hòa Phát năm 2024 (file.hoaphat.com.vn), truy cập 08/2026
- Britannica, “Enron scandal” (britannica.com/event/Enron-scandal)
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Tự tay thử ngay: Hãy mở phần thuyết minh BCTC của một doanh nghiệp bạn đang theo dõi và tìm mục “cam kết”. Đối chiếu con số đó với Bảng cân đối kế toán để thấy khoản nào đã ghi nhận và khoản nào chỉ được thuyết minh.