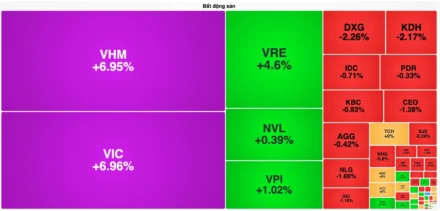
- Bốn mã bất động sản & KCN trong rổ VN30 (VHM, VIC, VRE, BCM) đang chia làm hai phe rõ rệt tính đến 22/08/2026.
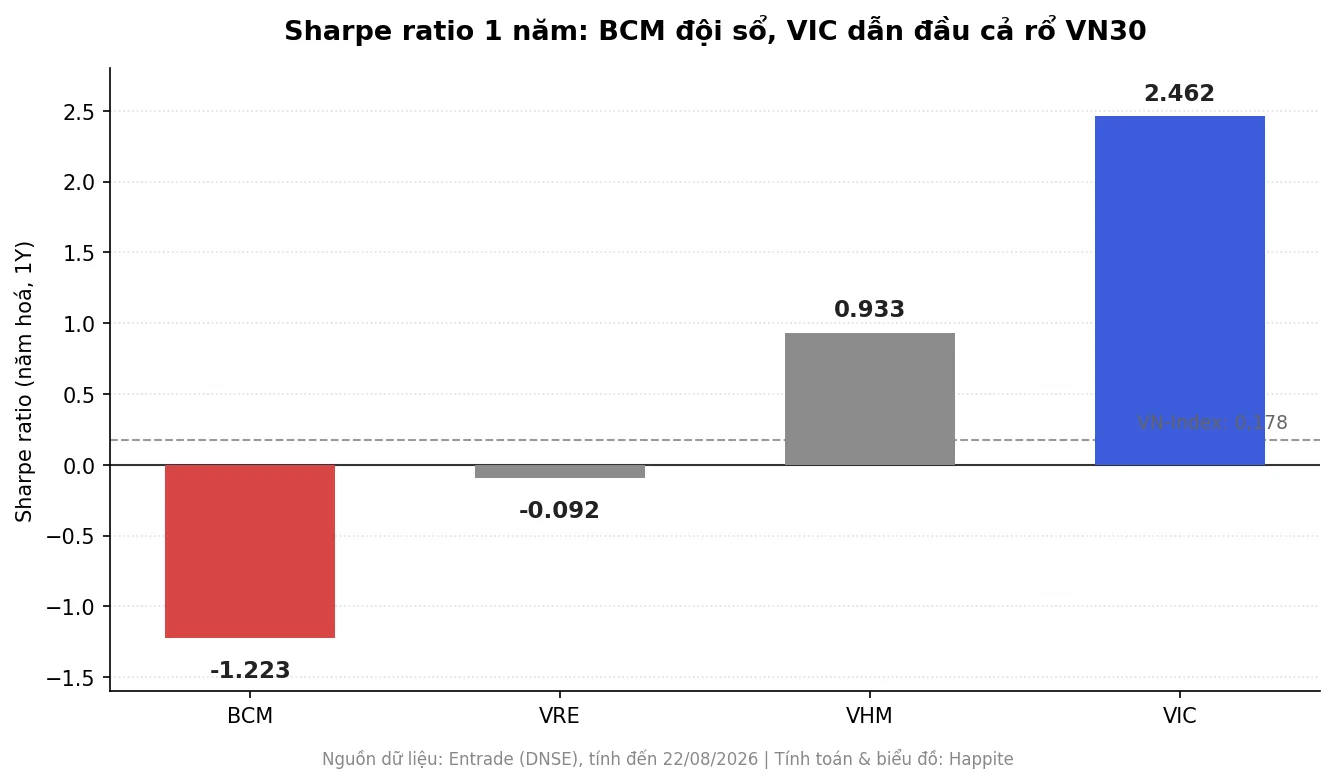
- BCM có Sharpe ratio 1 năm -1,223, tệ nhất trong toàn bộ 30 mã VN30, đi kèm lãi 6 tháng lao dốc và nợ vay hơn 26.300 tỷ đồng.
- VIC dẫn đầu cả rổ với Sharpe +2,462 và alpha năm hoá +123%, nhờ lợi nhuận dự phóng 2026 tăng 171% so với 2025.
- VRE lãi quý 2 tăng 30% nhưng Sharpe vẫn âm (-0,092) vì beta cao (1,644), độ xóc lớn hơn phần lãi bù đắp được.
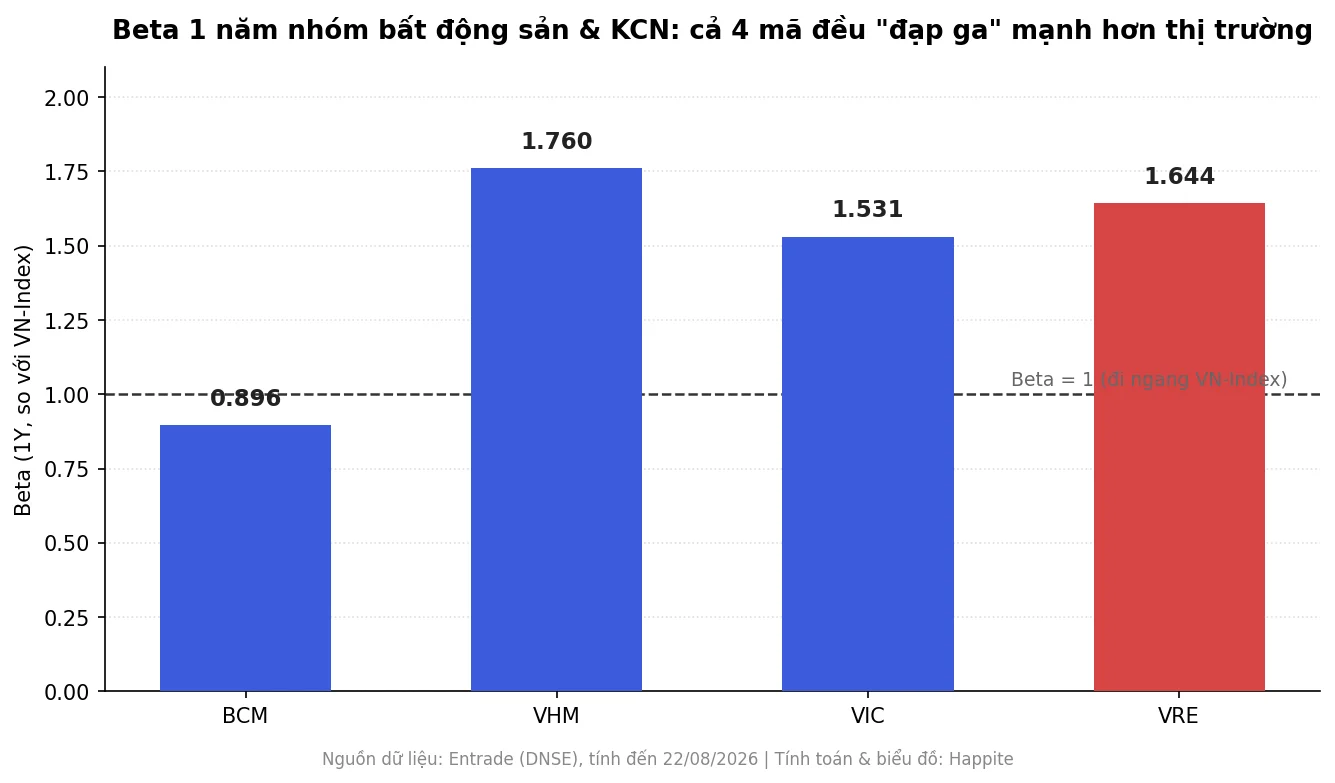
- Cả 4 mã đều có beta trên 0,9, tức nhạy hơn hoặc gần bằng thị trường chung, phản ánh đặc thù ngành thâm dụng vốn và nhạy chu kỳ.
Nếu đem bốn mã bất động sản và khu công nghiệp trong rổ VN30 xếp lên cùng một bàn cân rủi ro – lợi nhuận, sẽ thấy một nghịch lý: mã có kết quả kinh doanh tệ nhất nửa đầu năm 2026 lại không phải mã “đau” nhất trên bảng chỉ số định lượng – mà một góc khác của bức tranh mới thực sự gây bất ngờ. Becamex IDC (BCM) vừa báo lãi 6 tháng đầu năm giảm sâu, nợ vay vượt 26.300 tỷ đồng, và hệ quả là Sharpe ratio 1 năm của mã này rơi xuống -1,223 – thấp nhất trong toàn bộ 30 mã của rổ VN30 tính đến 22/08/2026. Cùng lúc đó, Vingroup (VIC) đang ngồi ở chiều ngược lại: Sharpe +2,462, cao nhất rổ, nhờ lợi nhuận được dự báo tăng gấp gần 3 lần trong năm nay. Hai cực của cùng một ngành, cùng nằm trong VN30, cùng chịu ảnh hưởng bởi lãi suất và dòng vốn FDI – nhưng số phận trên biểu đồ rủi ro lại khác nhau một trời một vực.
Bốn mã bất động sản & KCN VN30 đang đứng ở đâu?
Bảng dưới đây tổng hợp 6 chỉ số định lượng cửa sổ 1 năm (~250 phiên, tính đến 22/08/2026) của VHM, VIC, VRE, BCM, đối chiếu với VN-Index làm chuẩn. Phương pháp tính giữ nguyên qua các kỳ để đảm bảo so sánh được: lợi suất và độ lệch chuẩn năm hoá từ lợi suất ngày, beta và tương quan theo hiệp phương sai với VN-Index, alpha kiểu Jensen, Sharpe dùng lãi suất phi rủi ro Rf = 4,53%/năm (lợi suất TPCP 10 năm, Vietstock 09/07/2026).
| Mã | Lợi suất 1Y | Độ lệch chuẩn (năm hoá) | Beta | Alpha (năm hoá) | Tương quan | Sharpe |
|---|---|---|---|---|---|---|
| BCM | -41,46% | 37,61% | 0,896 | -49,35% | 0,503 | -1,223 |
| VRE | -0,25% | 51,71% | 1,644 | -10,95% | 0,671 | -0,092 |
| VHM | +55,93% | 55,10% | 1,760 | +44,80% | 0,674 | 0,933 |
| VIC | +133,31% | 52,31% | 1,531 | +123,03% | 0,618 | 2,462 |
| VN-Index | +8,28% | 21,11% | 1,000 | 0,00% | 1,000 | 0,178 |
Cách đọc bảng này: lợi suất năm hoá là “tốc độ chạy” quy về 1 năm; độ lệch chuẩn là độ xóc của con đường (VN-Index chỉ xóc 21%, nhóm này xóc gấp 2-2,5 lần); beta là độ nhạy chân ga so với VN-Index (beta trên 1 nghĩa là thị trường nhích 1 thì mã này nhích hơn 1); alpha là phần lãi thực sự đến từ nội lực doanh nghiệp sau khi đã trừ phần “ăn theo” thị trường; Sharpe gộp cả lãi lẫn độ xóc vào một con số duy nhất, càng cao càng đáng đầu tư xét trên rủi ro đã bỏ ra.
Vì sao BCM có Sharpe tệ nhất cả rổ VN30?
Beta của BCM (0,896) thực ra không cao, thấp hơn cả VN-Index và thấp nhất trong bốn mã bất động sản kỳ này – nghĩa là cổ phiếu này không “đạp ga” mạnh hơn thị trường. Vấn đề nằm ở tử số của Sharpe: lợi suất. Theo báo cáo tài chính 6 tháng đầu năm 2026, Becamex IDC chỉ đạt khoảng 292 tỷ đồng lợi nhuận sau thuế, tương đương 8,3% kế hoạch lợi nhuận cả năm 3.883 tỷ đồng – một khoảng cách rất lớn so với mục tiêu, trong khi nợ vay đã leo lên hơn 26.300 tỷ đồng. Ngành khu công nghiệp về lý thuyết đang hưởng lợi từ dòng vốn FDI tăng mạnh (5 tháng đầu 2026 vốn FDI đăng ký tăng 2,45 lần so với cùng kỳ), nhưng phần lớn quỹ đất sẵn sàng bàn giao của BCM (dự án Bàu Bàng mở rộng, Cây Trường) mới bắt đầu đóng góp doanh thu từ 2026-2027, còn chi phí lãi vay thì phải trả ngay. Kết quả: alpha năm hoá -49,35%, tức phần “tài” của doanh nghiệp đang âm rất sâu so với kỳ vọng đáng lẽ phải có dựa trên beta của nó.
VIC và VHM: khi “tài” thắng “thời”
Ở chiều ngược lại, Vingroup và Vinhomes đang cho thấy điều hiếm gặp trong nhóm bất động sản: alpha dương rất lớn. VIC có alpha năm hoá +123,03%, VHM +44,80% – nghĩa là phần lớn mức lợi suất khổng lồ của hai mã này (VIC +133% năm hoá, VHM +56%) không chỉ đến từ việc thị trường chung đi lên, mà đến từ nội lực thực sự của doanh nghiệp. Số liệu hỗ trợ cho câu chuyện này khá rõ: Vinhomes báo lãi sau thuế hợp nhất 6 tháng đạt 52.092 tỷ đồng, tăng gần 380% so với cùng kỳ, hoàn thành 86,8% kế hoạch cả năm, nhờ doanh số bán hàng vượt 148.000 tỷ đồng từ các dự án như Vinhomes Global Gate Hạ Long, Vinhomes Hải Vân Bay. Vingroup được dự phóng lợi nhuận sau thuế 2026 đạt 30.800 tỷ đồng, tăng 171% so với 2025, một phần đến từ các dự án Ocean Park 2&3, Royal Island, Wonder City và khoản hỗ trợ 22.000 tỷ đồng từ Chủ tịch tập đoàn. Sharpe của VIC (2,462) vẫn đứng đầu toàn bộ rổ VN30 kỳ này, dù đã giảm nhẹ so với 2,542 của tuần trước – một tín hiệu cho thấy đà tăng đang chững lại chứ chưa đảo chiều.
VRE: lãi tăng đều nhưng Sharpe vẫn âm, vì sao?
Vincom Retail là trường hợp thú vị nhất nhóm để hiểu vì sao “lãi tốt” và “Sharpe tốt” không phải lúc nào cũng đi cùng nhau. Quý 2/2026, VRE báo lợi nhuận sau thuế hơn 1.609 tỷ đồng, tăng 30,4% so với cùng kỳ, khách đến trung tâm thương mại tăng 13-15%, công ty vừa chốt chia cổ tức tiền mặt tỷ lệ 10%. Đây là bức tranh kinh doanh khá lành mạnh của một doanh nghiệp cho thuê mặt bằng bán lẻ. Nhưng Sharpe 1 năm của VRE vẫn ở mức âm nhẹ (-0,092), vì hai lý do: một, giá cổ phiếu VRE giảm 12,67% trong 1 năm dù lãi tăng, phản ánh việc thị trường chiết khấu định giá bất động sản nói chung mạnh hơn tốc độ tăng lãi thực; hai, beta của VRE (1,644) cao nhất trong bốn mã nhóm này, nghĩa là cổ phiếu xóc nhiều hơn hẳn so với biên độ lãi mà nó mang lại. Đây chính là bài học kinh điển của Sharpe ratio: một doanh nghiệp có thể đang làm ăn tốt, nhưng nếu giá cổ phiếu quá “say sóng” so với phần lãi tăng thêm, chỉ số vẫn phản ánh đây không phải khoản đầu tư hiệu quả xét trên đơn vị rủi ro đã bỏ ra.
Bối cảnh: dòng vốn FDI kỳ vọng nhiều, nhưng ai hưởng lợi thật?
Câu chuyện vĩ mô của ngành bất động sản – khu công nghiệp năm 2026 khá tích cực trên giấy tờ: vốn FDI đăng ký 5 tháng đầu năm tăng 2,45 lần so với cùng kỳ lên 9,1 tỷ USD, Thủ tướng vừa ban hành Quyết định 40/2026/QĐ-TTg ngày 05/08/2026 về tiêu chí phân loại doanh nghiệp tái cơ cấu vốn nhà nước – một tín hiệu chính sách được thị trường đọc là tích cực cho nhóm cổ phiếu này. Nhưng số liệu định lượng của BCM cho thấy độ trễ giữa “dòng vốn FDI đang đến” và “lợi nhuận thực sự ghi nhận” có thể kéo dài nhiều quý, trong khi chi phí lãi vay để phát triển quỹ đất phải trả ngay từ bây giờ. Ngược lại, nhóm Vingroup (VHM, VIC) đang hưởng lợi trực tiếp từ chu kỳ bàn giao dự án nhà ở đang ở đỉnh điểm, nên phần “tài” (alpha) thể hiện rõ hơn nhiều so với phần “thời” (beta ăn theo thị trường chung).
Câu hỏi thường gặp
Beta bao nhiêu là cao trong nhóm bất động sản?
Với nhóm này, beta trên 1,5 (như VHM 1,760, VRE 1,644, VIC 1,531) được xem là cao, tức cổ phiếu biến động mạnh hơn đáng kể so với VN-Index. Beta dưới 1 như BCM (0,896) về lý thuyết là phòng thủ hơn, nhưng không đồng nghĩa với an toàn nếu doanh nghiệp có vấn đề nội tại.
Sharpe âm nghĩa là gì?
Sharpe âm nghĩa là lợi suất của cổ phiếu trong kỳ đo còn thấp hơn cả lãi suất phi rủi ro (gửi tiết kiệm), tức phần bù rủi ro mà nhà đầu tư nhận được là âm – chấp nhận độ xóc cao hơn nhưng lãi lại thấp hơn phương án “nằm im”.
Vì sao BCM lãi giảm mà beta vẫn thấp nhất nhóm?
Beta đo độ nhạy của biến động giá so với VN-Index, không đo chất lượng lợi nhuận. Giá BCM có thể ít biến động theo nhịp thị trường chung (thanh khoản thấp, cổ đông nhà nước chi phối) trong khi vẫn giảm do vấn đề tài chính nội tại – đó là lý do beta thấp nhưng Sharpe vẫn cực xấu.
VRE lãi tăng đều, vì sao Sharpe vẫn âm?
Vì tốc độ tăng giá cổ phiếu chưa theo kịp tốc độ tăng lãi, cộng với độ biến động giá (beta 1,644) khá cao so với phần lãi thực nhận được – xem chi tiết ở mục VRE phía trên.
Alpha âm có phải lúc nào cũng xấu?
Về bản chất, có. Alpha âm nghĩa là sau khi đã trừ phần lợi suất “đáng lẽ có được” tương ứng với mức độ rủi ro hệ thống (beta) của cổ phiếu, phần còn lại là âm – tức nội lực doanh nghiệp đang kéo lùi kết quả so với kỳ vọng thị trường. Tuy vậy alpha nhỏ và gần 0 (như trường hợp một số mã ngân hàng vừa đổi dấu) chưa hẳn là tín hiệu đáng lo, cần theo dõi thêm vài kỳ.
Muốn xem toàn cảnh cả 30 mã VN30 tháng này, có thể tham khảo Bản Đồ Rủi Ro VN30 Tháng 8/2026. Tuần trước, nhóm ngân hàng tư nhân cũng có một câu chuyện tương tự về việc lãi tốt nhưng Sharpe vẫn xấu, xem thêm ở bài Beta, Sharpe Ngân Hàng B VN30: SHB, VIB Lãi Tốt Vẫn Đội Sổ.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.