Ba mã ngân hàng quốc doanh lớn nhất trong rổ VN30 cùng có lịch chốt quyền nhận cổ tức tiền mặt 4,5% trong vòng một tuần: BID ngày 17/7 (đăng ký cuối 18/7), CTG và VCB cùng ngày 23/7 (đăng ký cuối 24/7). Tổng số tiền cổ tức dự kiến đổ về tài khoản cổ đông: gần 10.538 tỷ đồng. Không phải con số nhỏ — bằng khoảng nửa vốn điều lệ của vài ngân hàng tầm trung gộp lại.
Nhưng con số 4,5% kia thực ra là bao nhiêu? Và sau ngày giao dịch không hưởng quyền (GDKHQ — hay còn gọi là ex-date), giá cổ phiếu đi về đâu? Bài này sẽ giải thích thẳng, không vòng vèo.
- BID GDKHQ 17/7, CTG và VCB cùng GDKHQ 23/7 — ba ngân hàng quốc doanh VN30 chốt quyền cổ tức 4,5% trong một tuần
- Tổng tiền chi: BID ~3.276 tỷ + CTG ~3.500 tỷ + VCB ~3.762 tỷ ≈ 10.538 tỷ đồng
- 4,5% ở đây là tính theo mệnh giá 10.000đ → tức 450đ/cp; yield thực theo giá thị trường chỉ từ 0,75% đến 1,36%
- Sau GDKHQ, giá thường điều chỉnh xuống đúng khoảng cổ tức (~450đ) — đây là chuyện bình thường, không phải “mất tiền”
- Với người nắm dài hạn, sự kiện này không làm thay đổi giá trị nội tại doanh nghiệp
4,5% Cổ Tức: Con Số Đẹp Nhưng Cần Đọc Đúng
Khi doanh nghiệp công bố “cổ tức 4,5%”, nhiều nhà đầu tư mới nghĩ ngay: “À, tôi được nhận 4,5% giá trị cổ phiếu đang nắm”. Điều đó… không đúng hoàn toàn.
Trong hệ thống cổ tức của Việt Nam, tỷ lệ cổ tức được tính trên mệnh giá — tức 10.000 đồng/cp, bất kể giá thị trường đang là bao nhiêu. Cổ tức 4,5% = 4,5% × 10.000đ = 450 đồng mỗi cổ phiếu.
Với BID đang giao dịch quanh 40.250đ/cp (ngày 13/7/2026 — theo Vietstock), yield thực tế theo giá thị trường chỉ là: 450đ ÷ 40.250đ ≈ 1,12%
Với CTG (~33.100đ/cp): 1,36%. Với VCB (~59.600đ/cp): 0,75%.
Cách tính yield “thực tế theo giá thị trường” này — gọi là dividend yield — mới là con số nhà đầu tư cần nhìn khi so sánh với lãi suất tiết kiệm hay các tài sản khác. Lãi suất tiết kiệm kỳ hạn 12 tháng hiện ở mức 5,5–6,5%/năm tại nhiều ngân hàng. Rõ ràng, 450đ/cp không phải lý do duy nhất để nắm cổ phiếu ngân hàng — và điều đó không có nghĩa là cổ phiếu không đáng giữ, chỉ là cần đặt đúng kỳ vọng.
Ba Ngân Hàng, Ba Mốc Thời Gian, Gần Mười Nghìn Tỷ
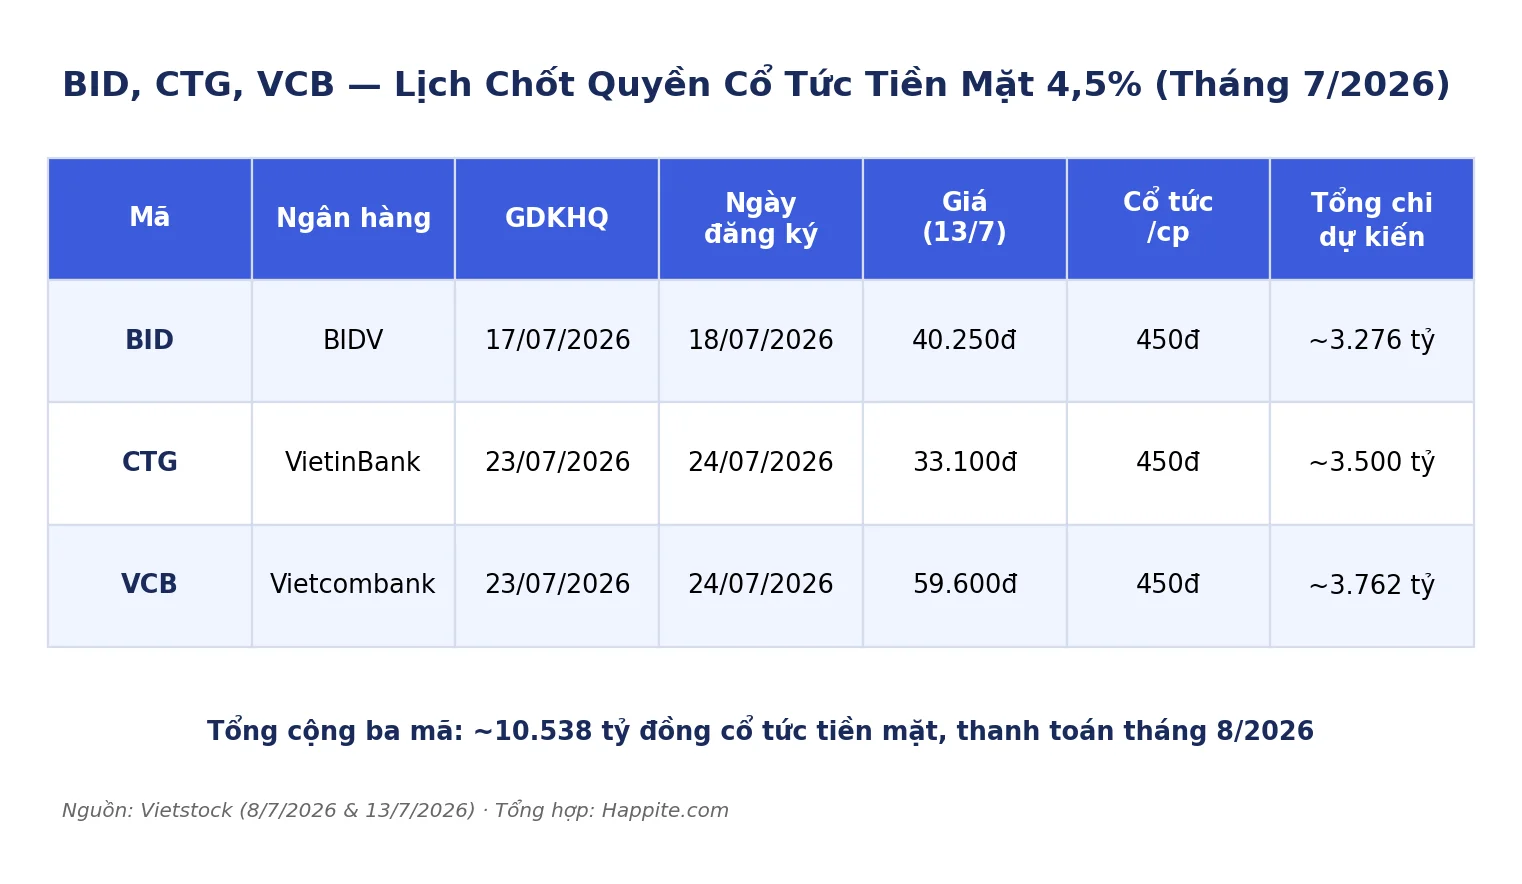
Dưới đây là bức tranh nhanh về lịch cổ tức của ba mã:
| Mã | Tên ngân hàng | GDKHQ | Ngày đăng ký | Tổng tiền dự chi |
|---|---|---|---|---|
| BID | BIDV | 17/07/2026 | 18/07/2026 | ~3.276 tỷ đồng |
| CTG | VietinBank | 23/07/2026 | 24/07/2026 | ~3.500 tỷ đồng |
| VCB | Vietcombank | 23/07/2026 | 24/07/2026 | ~3.762 tỷ đồng |
Nguồn: Vietstock 8/7/2026 và Vietstock 13/7/2026
Tổng cộng gần 10.538 tỷ đồng sẽ được thanh toán vào tháng 8/2026. Về mặt con số tuyệt đối, đây là sự kiện đáng chú ý — đặc biệt khi cả ba mã đều là cổ phiếu ngân hàng có vốn hóa lớn nhất thị trường, thuộc top tỷ trọng trong rổ VN30.
Tại sao cả ba lại trả cổ tức thấp (4,5% mệnh giá) trong khi một số ngân hàng tư nhân trả cao hơn? Câu trả lời ngắn: BID, CTG, VCB đều cần duy trì CAR (tỷ lệ an toàn vốn — hình dung như “đệm chống sốc” bắt buộc của ngân hàng, tính bằng vốn chia cho tổng tài sản điều chỉnh rủi ro) ở mức đủ cao theo chuẩn Basel II/III. Chia quá nhiều cổ tức = vốn bị rút ra = CAR giảm = NHNN không vui. Nên ba ông lớn này quen với mức 4,5–7% mỗi năm, phần còn lại giữ lại để tăng vốn nội bộ.
Sau Ngày GDKHQ, Giá Cổ Phiếu Đi Đâu?
Đây là phần hay bị hiểu nhầm nhất.
GDKHQ (ngày giao dịch không hưởng quyền, còn gọi là ex-date) là ngày mà nếu nhà đầu tư mua vào thì không còn được nhận cổ tức đợt này. Để nhận cổ tức, phải mua và đang sở hữu trước ngày GDKHQ.
Điều gì xảy ra với giá ngay sau GDKHQ? Về lý thuyết và thực tế lịch sử, giá cổ phiếu điều chỉnh giảm xấp xỉ đúng mức cổ tức — khoảng 450đ trong trường hợp này. Lý do: cổ phiếu “mang theo” 450đ giá trị cổ tức đến ngày GDKHQ, và sau đó phần giá trị đó được “tách ra” khỏi giá cổ phiếu khi cổ tức thực sự trả cho người nắm.
Hình dung đơn giản: bạn có một hộp bánh trị giá 40.000đ. Bên trong có một gói kẹo 450đ. Sau khi lấy gói kẹo ra, hộp bánh còn lại chỉ đáng 39.550đ. Đó là điều chỉnh tự nhiên — không phải “mất tiền”, mà là chuyển từ tài sản cổ phiếu sang tiền mặt trong tài khoản.
Thực tế, mức điều chỉnh sau GDKHQ không nhất thiết chính xác là 450đ vì còn phụ thuộc vào cung cầu thị trường. Nhưng về trung bình, xu hướng này là có thật và đã được ghi nhận qua nhiều chu kỳ.
Bối Cảnh: Ngân Hàng VN30 Đang Trong Vùng Điều Chỉnh
Không thể đọc sự kiện cổ tức mà bỏ qua bức tranh thị trường hiện tại. VN-Index vừa lui về vùng 1.800 điểm trong hai phiên 13–14/7, với nguyên nhân đến từ ba hướng cùng lúc: dầu Brent tăng do căng thẳng Mỹ-Iran, IMF hạ dự báo tăng trưởng toàn cầu xuống 3,0%, và tỷ giá NHNN tăng mạnh — chi tiết phân tích ba nguyên nhân này tại bài trước.
Trong môi trường đó, BID, CTG, VCB đều nằm trong nhóm bị bán ròng mạnh. Khối ngoại rút ròng hơn 260 tỷ đồng trong phiên 13/7, tập trung vào CTG (~120 tỷ) và VCB (~92 tỷ). Áp lực tỷ giá ép NIM (net interest margin — chênh lệch lãi suất, nguồn thu cốt lõi của ngân hàng), trong khi chi phí vốn vẫn chưa giảm nhanh như kỳ vọng sau Thông tư 25. Về KQKD sơ bộ H1/2026, VCB vẫn giữ NPL dưới 1%, trong khi STB công bố nợ xấu 5,6% — bức tranh phân hóa rõ, đọc thêm tại đây.
Giá giảm trước GDKHQ có nghĩa gì? Nếu nhà đầu tư đang cân nhắc mua vào để nhận cổ tức, cần tính: sau GDKHQ giá có thể giảm thêm ~450đ. Nếu mua ở giá hiện tại và nhận 450đ, toán học không tự động “thắng”. Điều tạo ra lợi thế dài hạn là giá mua hợp lý cho cổ phiếu chất lượng, không phải chạy theo cổ tức đơn thuần.
Tại Sao 10.500 Tỷ Cổ Tức Cũng Là Tín Hiệu Đáng Đọc
Một điểm ít người chú ý: khi ba ngân hàng quốc doanh lớn đồng loạt trả cổ tức tiền mặt, dòng tiền 10.500 tỷ này sẽ chảy về đâu?
Một phần vào tay cổ đông là tổ chức (quỹ, bảo hiểm, SCIC). Một phần về tay cổ đông cá nhân — không ít trong số đó sẽ tái đầu tư vào cổ phiếu. Lịch sử cho thấy sau các đợt chi trả cổ tức lớn của nhóm ngân hàng, thường có dòng tiền quay lại thị trường trong vòng 2–4 tuần. Không phải quy tắc cứng, nhưng là xu hướng đáng quan sát.
Đồng thời, sự kiện này không thay đổi gì về giá trị nội tại của ba doanh nghiệp. Tổng tài sản không đổi, NIM không đổi, và câu chuyện dài hạn của nhóm ngân hàng Big 3 vẫn xoay quanh: tốc độ tín dụng (được hỗ trợ từ Thông tư 25/2026/TT-NHNN nới van vốn tín dụng), NIM và chất lượng tài sản.

Câu Hỏi Thường Gặp
Phải mua trước ngày nào để nhận cổ tức BID/CTG/VCB đợt này?
Để nhận cổ tức, nhà đầu tư cần mua và sở hữu cổ phiếu trước ngày GDKHQ. Với BID, hạn là trước ngày 17/7/2026. Với CTG và VCB, hạn là trước ngày 23/7/2026. Lệnh mua phải khớp và thanh toán trong thời gian T+2 (lệnh mua ngày T sẽ được ghi nhận sở hữu vào ngày T+2).
Cổ tức tiền mặt nhận được có bị đánh thuế không?
Có. Cổ tức tiền mặt từ cổ phiếu niêm yết tại Việt Nam chịu thuế thu nhập cá nhân (TNCN) 5% tại nguồn — tức công ty chứng khoán/ngân hàng sẽ khấu trừ trước khi chuyển tiền vào tài khoản. Nhận ròng 95% của 450đ = 427,5đ/cp. Đây là điều cần tính vào khi so sánh yield thực.
Sau khi nhận cổ tức, có nên bán ngay không?
Không có câu trả lời đúng cho tất cả. Nếu mua chỉ vì cổ tức và không quan tâm đến triển vọng dài hạn của ngân hàng, thì thông thường giá sau GDKHQ sẽ điều chỉnh giảm đúng khoảng cổ tức — không còn lợi thế ngắn hạn rõ ràng. Nếu đang nắm vì tin vào câu chuyện tăng trưởng H2/2026 của nhóm ngân hàng (tín dụng tăng, NIM phục hồi, KQKD Q2 tích cực), sự kiện GDKHQ không thay đổi luận điểm đó.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.