MB (MBB) bước vào nửa cuối 2026 với lợi nhuận quý II tăng tốt, nhưng dòng tiền và tốc độ tăng tín dụng đang đặt ra một câu hỏi không thể lờ đi: tăng trưởng này đang được tài trợ bằng nguồn vốn nào?
- Nắm được điểm chính trong bài: MBB Q2/2026: Lợi nhuận tăng mạnh, nhưng dòng tiền đang nói gì?
- Biết các dấu hiệu hoặc chỉ báo cần kiểm tra trong báo cáo.
- Có thể tự đối chiếu số liệu với nguồn tham khảo.
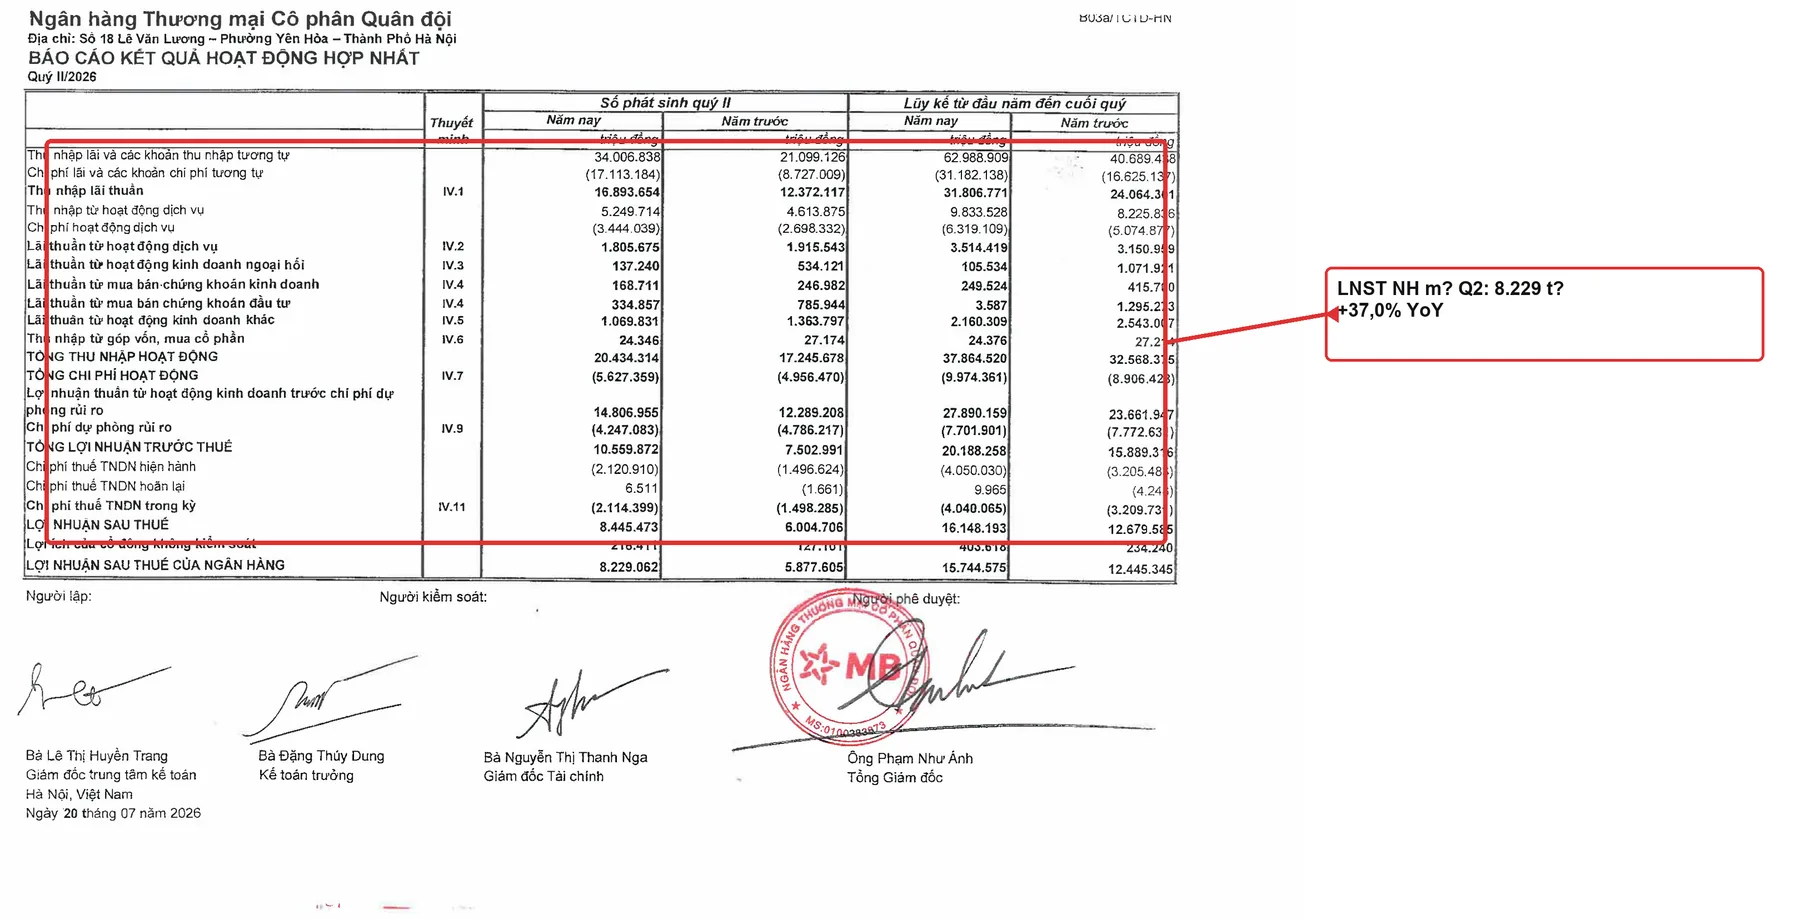
- LNST của ngân hàng mẹ quý II đạt 8.229 tỷ đồng, tăng khoảng 37,0% YoY (PDF tr.6).
- Thu nhập lãi thuần quý II đạt 16.894 tỷ đồng, tăng 36,5%; động lực cốt lõi khá rõ (PDF tr.6).
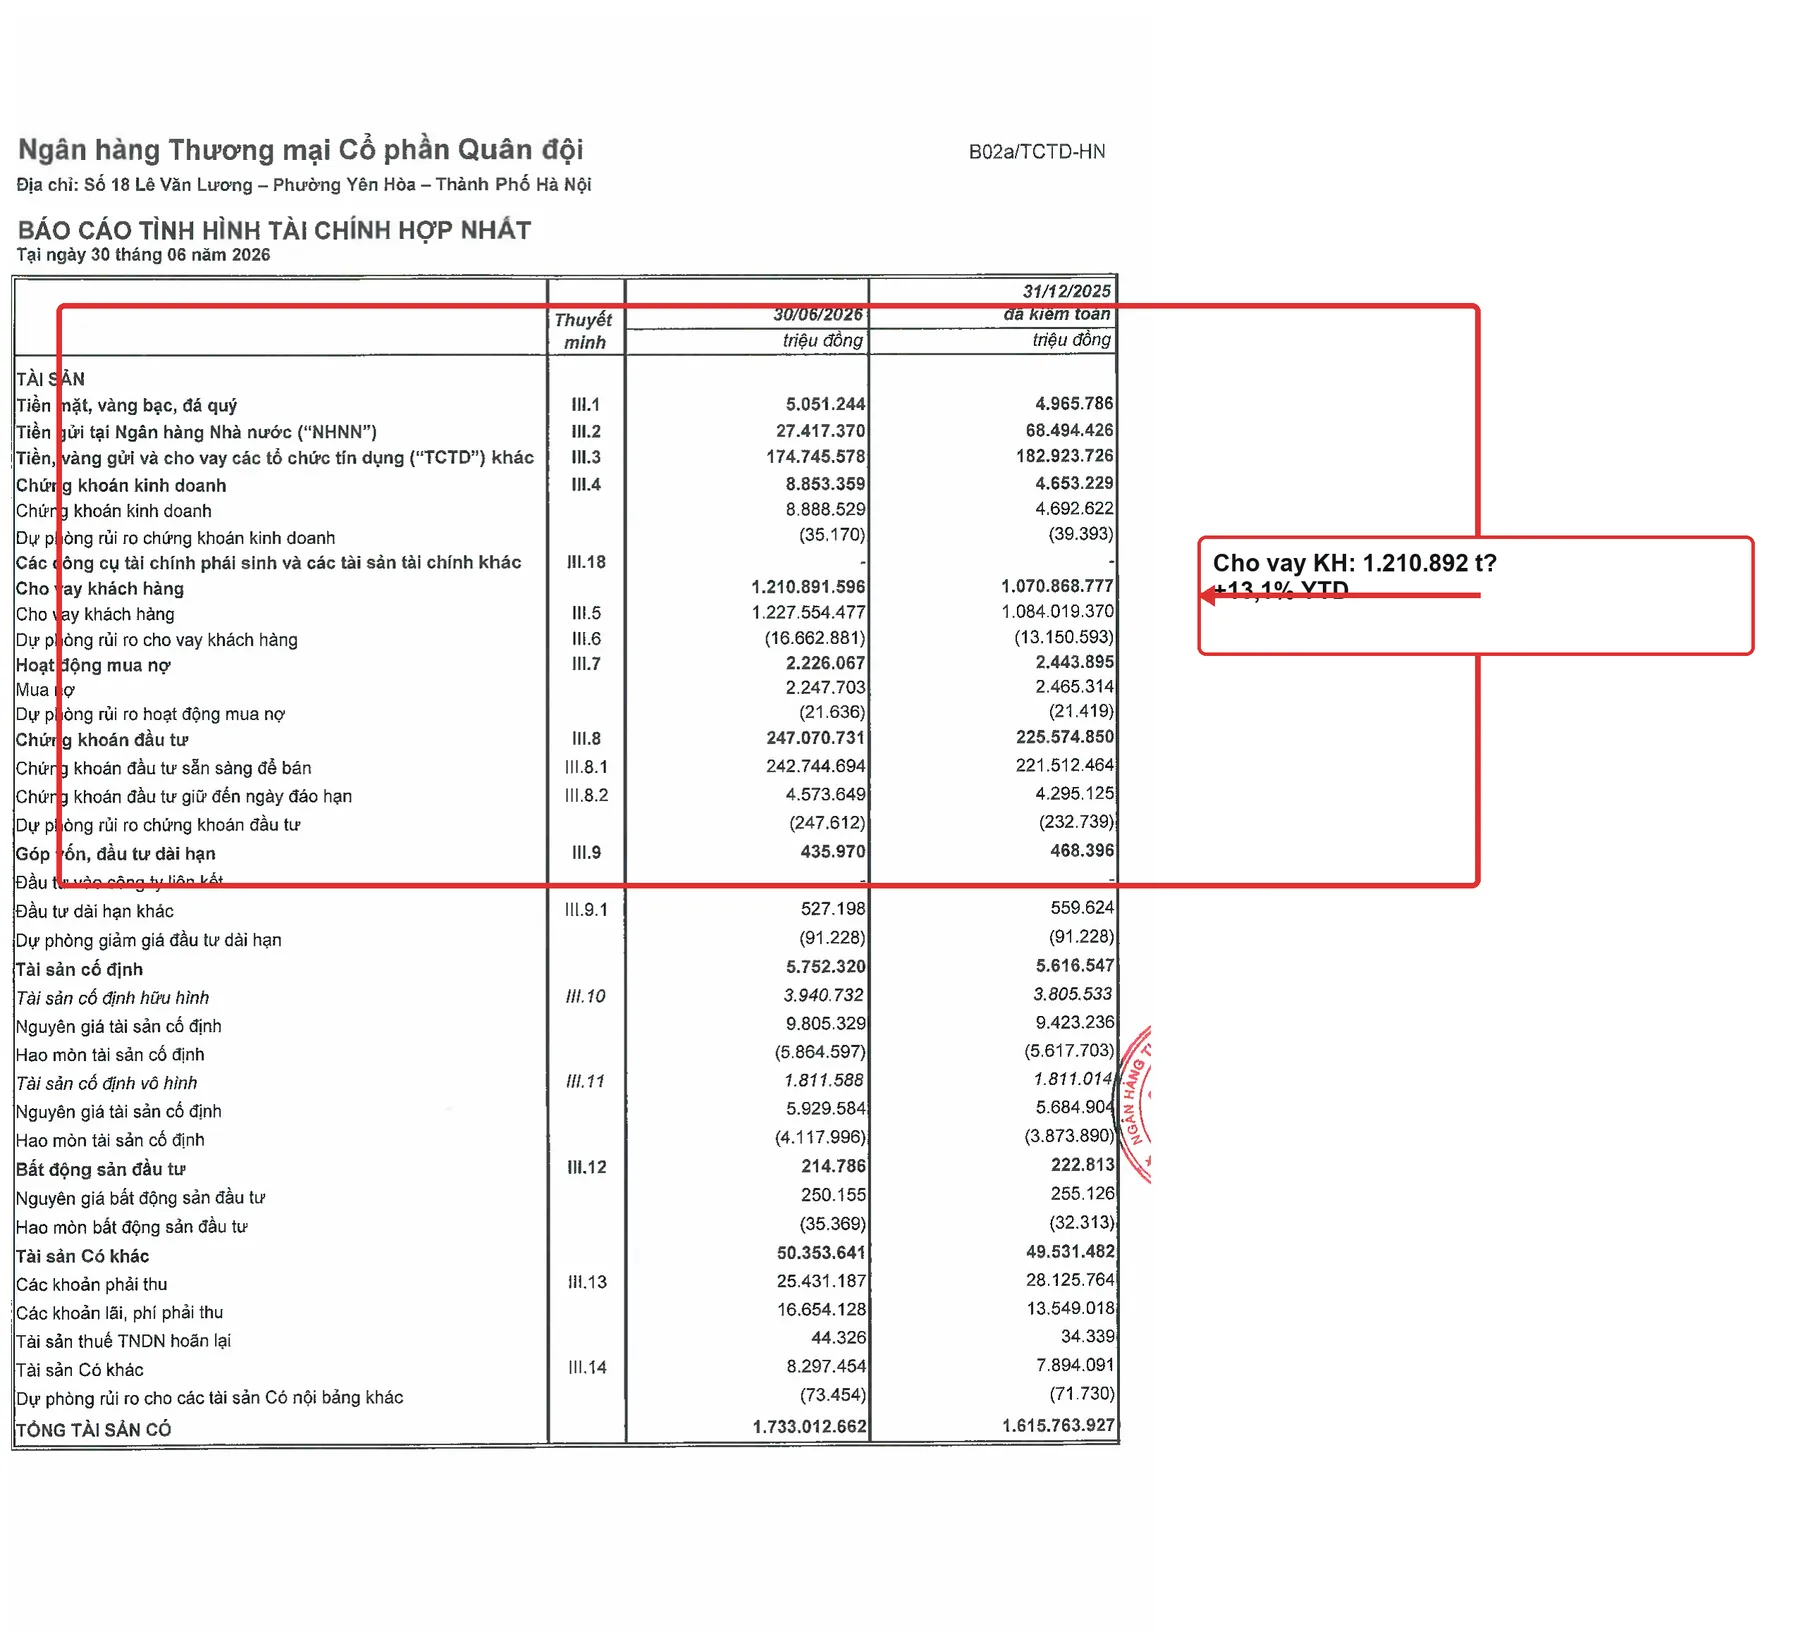
- Cho vay khách hàng đạt 1.210.892 tỷ đồng, tăng 13,1% từ cuối 2025, trong khi tiền gửi chỉ tăng 4,6% (PDF tr.3–4).
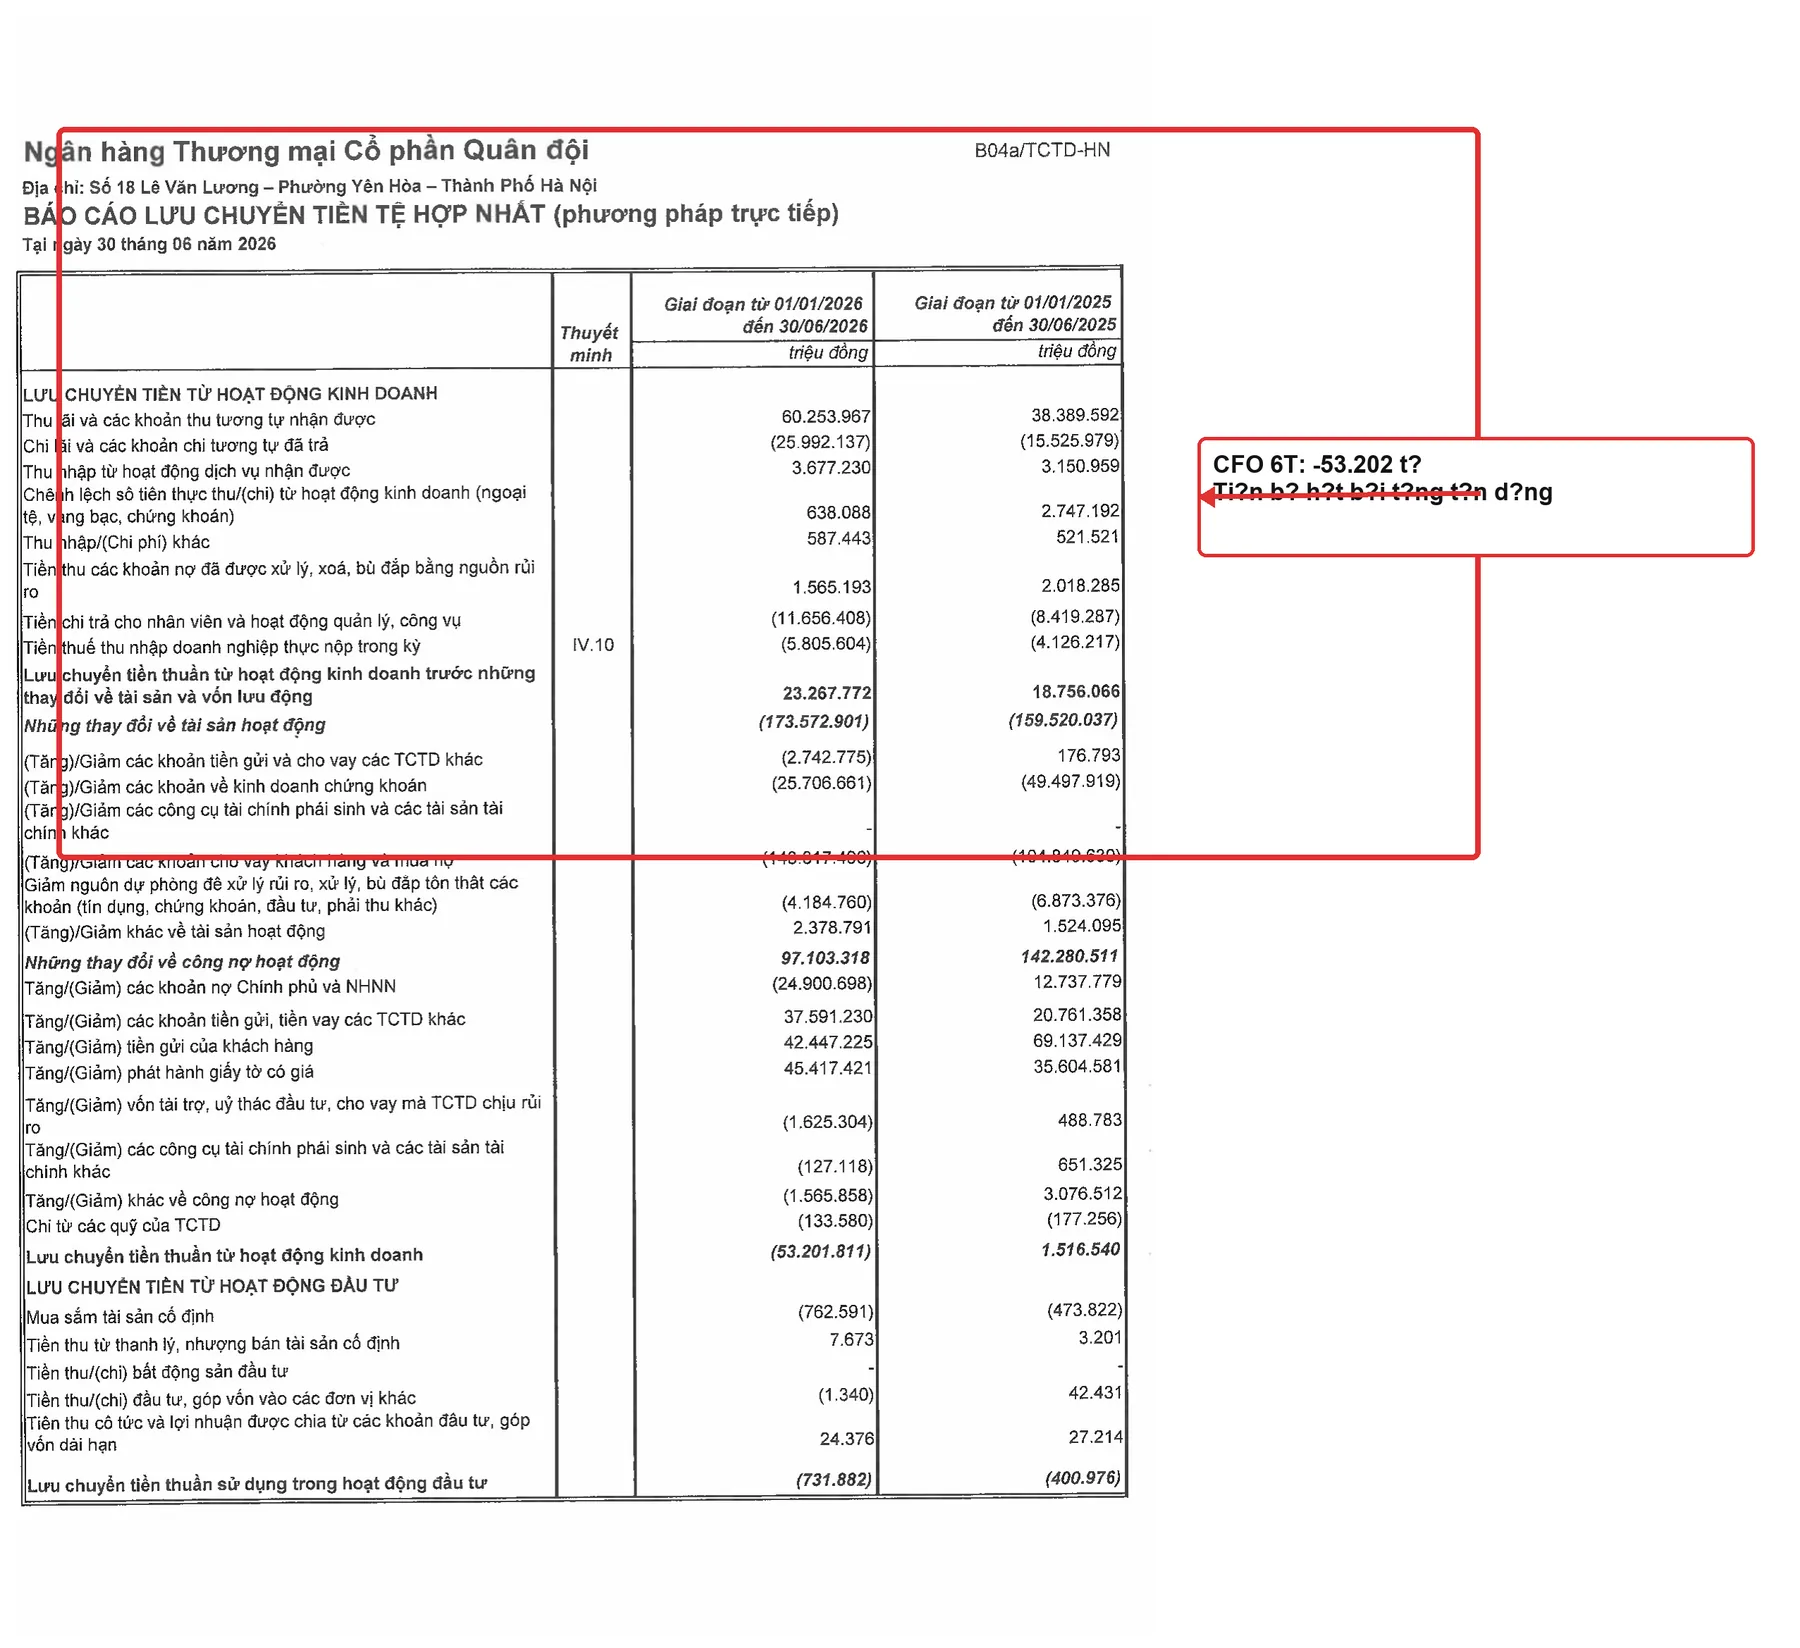
- Lưu chuyển tiền thuần từ hoạt động kinh doanh 6 tháng âm 53.202 tỷ đồng; tiền cuối kỳ giảm còn 187.350 tỷ đồng (PDF tr.7–8).
Bức tranh lợi nhuận: không chỉ là một cú nổ từ thu nhập khác
BCTC hợp nhất quý II/2026 do MB công bố ngày 30/07/2026 cho thấy thu nhập lãi thuần quý II đạt 16.894 tỷ đồng, so với 12.372 tỷ đồng cùng kỳ. Lũy kế 6 tháng, con số là 31.807 tỷ đồng, tăng 32,2% (PDF tr.6). Đây là điểm đáng ghi nhận: phần tăng trưởng chính đến từ hoạt động ngân hàng cốt lõi, không phải một khoản thanh lý tài sản xuất hiện đơn lẻ.
Tổng thu nhập hoạt động quý II đạt 20.434 tỷ đồng, tăng 18,5%; lợi nhuận trước thuế đạt 10.570 tỷ đồng, tăng 35,5%. Chi phí dự phòng quý II là 4.247 tỷ đồng, thấp hơn mức 4.786 tỷ đồng cùng kỳ. Sau thuế, lợi nhuận của ngân hàng mẹ đạt 8.229 tỷ đồng, so với 5.878 tỷ đồng cùng kỳ (PDF tr.6).
Điểm tốt: động lực cốt lõi và lớp đệm vốn
- Thu nhập lãi thuần tăng mạnh: tăng trưởng 36,5% trong quý và 32,2% trong 6 tháng giúp chất lượng lợi nhuận dễ kiểm chứng hơn so với trường hợp phụ thuộc vào lợi bất thường.
- Vốn chủ sở hữu tăng: cuối kỳ đạt 156.763 tỷ đồng, tăng 10,4% so với cuối 2025; lợi nhuận chưa phân phối đạt 40.021 tỷ đồng (PDF tr.4).
- Dòng tiền trước biến động tài sản vận doanh: 23.268 tỷ đồng, cao hơn 18.756 tỷ đồng cùng kỳ (PDF tr.7). Với ngân hàng, chỉ tiêu này phản ánh năng lực tạo tiền trước khi tín dụng và các tài sản hoạt động hấp thụ vốn.
Điểm bất thường cần soi kỹ
1. Tín dụng chạy nhanh hơn huy động
Cho vay khách hàng tăng từ 1.070.869 tỷ lên 1.210.892 tỷ đồng, tức tăng khoảng 13,1% từ cuối 2025. Tiền gửi khách hàng tăng từ 921.368 tỷ lên 963.815 tỷ đồng, chỉ khoảng 4,6% (PDF tr.3–4). Chênh lệch này không tự động có nghĩa là rủi ro, vì ngân hàng còn có tiền gửi/vay tổ chức tín dụng, giấy tờ có giá và các nguồn vốn khác. Tuy nhiên, nó buộc chúng ta phải theo dõi chi phí vốn, LDR, kỳ hạn nguồn vốn và CASA trong báo cáo quản trị tiếp theo.
2. Dòng tiền kinh doanh âm mạnh
Lưu chuyển tiền thuần từ hoạt động kinh doanh 6 tháng âm 53.202 tỷ đồng, trong khi cùng kỳ dương 1.517 tỷ đồng. Riêng tiền bị hút bởi tăng cho vay khách hàng và mua nợ là 143.317 tỷ đồng; thay đổi tài sản hoạt động tổng cộng âm 173.573 tỷ đồng. Tiền và tương đương tiền cuối kỳ giảm từ 239.260 tỷ xuống 187.350 tỷ đồng (PDF tr.7–8).
Đây là red flag về mismatch tốc độ, chưa phải bằng chứng về mất khả năng thanh toán. Ngân hàng có thể chủ động dùng thanh khoản để mở rộng tín dụng, nhưng biên an toàn sẽ phụ thuộc vào việc huy động mới có bắt kịp hay không và chất lượng tài sản có duy trì được không.
3. Thu nhập ngoài lãi chưa tạo được bộ đệm
Lãi thuần dịch vụ quý II giảm còn 1.806 tỷ đồng từ 1.916 tỷ đồng; lãi ngoại hối giảm còn 137 tỷ từ 534 tỷ đồng; lãi từ chứng khoán đầu tư giảm còn 335 tỷ từ 786 tỷ đồng (PDF tr.6). Tổng thu nhập vẫn tăng, nhưng cơ cấu cho thấy MBB đang dựa nhiều hơn vào thu nhập lãi. Nếu chi phí huy động tăng hoặc biên lãi thu hẹp, các nguồn thu ngoài lãi hiện chưa chắc bù được phần thiếu hụt.
4. Dự phòng tăng nhanh hơn dư nợ
Dự phòng rủi ro cho vay khách hàng cuối kỳ đạt 16.663 tỷ đồng, tăng khoảng 26,7% so với 13.151 tỷ đồng cuối 2025, nhanh hơn tốc độ tăng dư nợ (PDF tr.3). Đây là tín hiệu thận trọng chứ chưa thể tự suy ra NPL. Muốn đánh giá đúng cần đặt cạnh phân loại nhóm nợ, nợ nhóm 2, nợ tái cơ cấu và tỷ lệ bao phủ. Không nên lấy số liệu báo chí thay cho phần thuyết minh gốc.
So sánh về bối cảnh
So với CTG và ACB trong cùng chuỗi phân tích, MBB có tốc độ tăng lợi nhuận quý II nổi bật, nhưng cũng thể hiện mức hút tiền từ tăng tín dụng rõ hơn. So sánh công bằng cần đặt cạnh NIM, CASA, NPL, nợ nhóm 2, LLR và CAR; lợi nhuận tuyệt đối không đủ để kết luận ngân hàng nào an toàn hơn.
BCTC quý được lập theo VAS và hệ thống kế toán các tổ chức tín dụng Việt Nam, chưa phải báo cáo kiểm toán. Chính sách trích lập, tài sản bảo đảm và cách trình bày theo VAS cũng không thể đồng nhất với IFRS 9. Các yếu tố lãi suất, room tín dụng, tỷ giá và nhu cầu vốn đầu tư cũng sẽ tiếp tục ảnh hưởng đến biên lãi, tốc độ cho vay và chi phí dự phòng trong nửa cuối năm. Báo cáo bán niên soát xét có thể điều chỉnh số liệu.
Kết luận
MBB đang có nền lợi nhuận quý II tốt, với động lực chính đến từ thu nhập lãi thuần. Nhưng ba dấu hỏi cần đặt lên bàn nghị: tín dụng tăng nhanh hơn tiền gửi, dòng tiền kinh doanh âm mạnh và thu nhập ngoài lãi suy yếu ở một số mảng. Nhà đầu tư nên chờ dữ liệu đầy đủ về NPL, nợ nhóm 2, LLR, NIM và CAR trước khi đánh giá chất lượng tăng trưởng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn: BCTC hợp nhất quý II/2026 do Ngân hàng TMCP Quân đội công bố ngày 30/07/2026, file PDF gốc lưu tại workflow. Số trang nêu trong bài là số trang PDF.