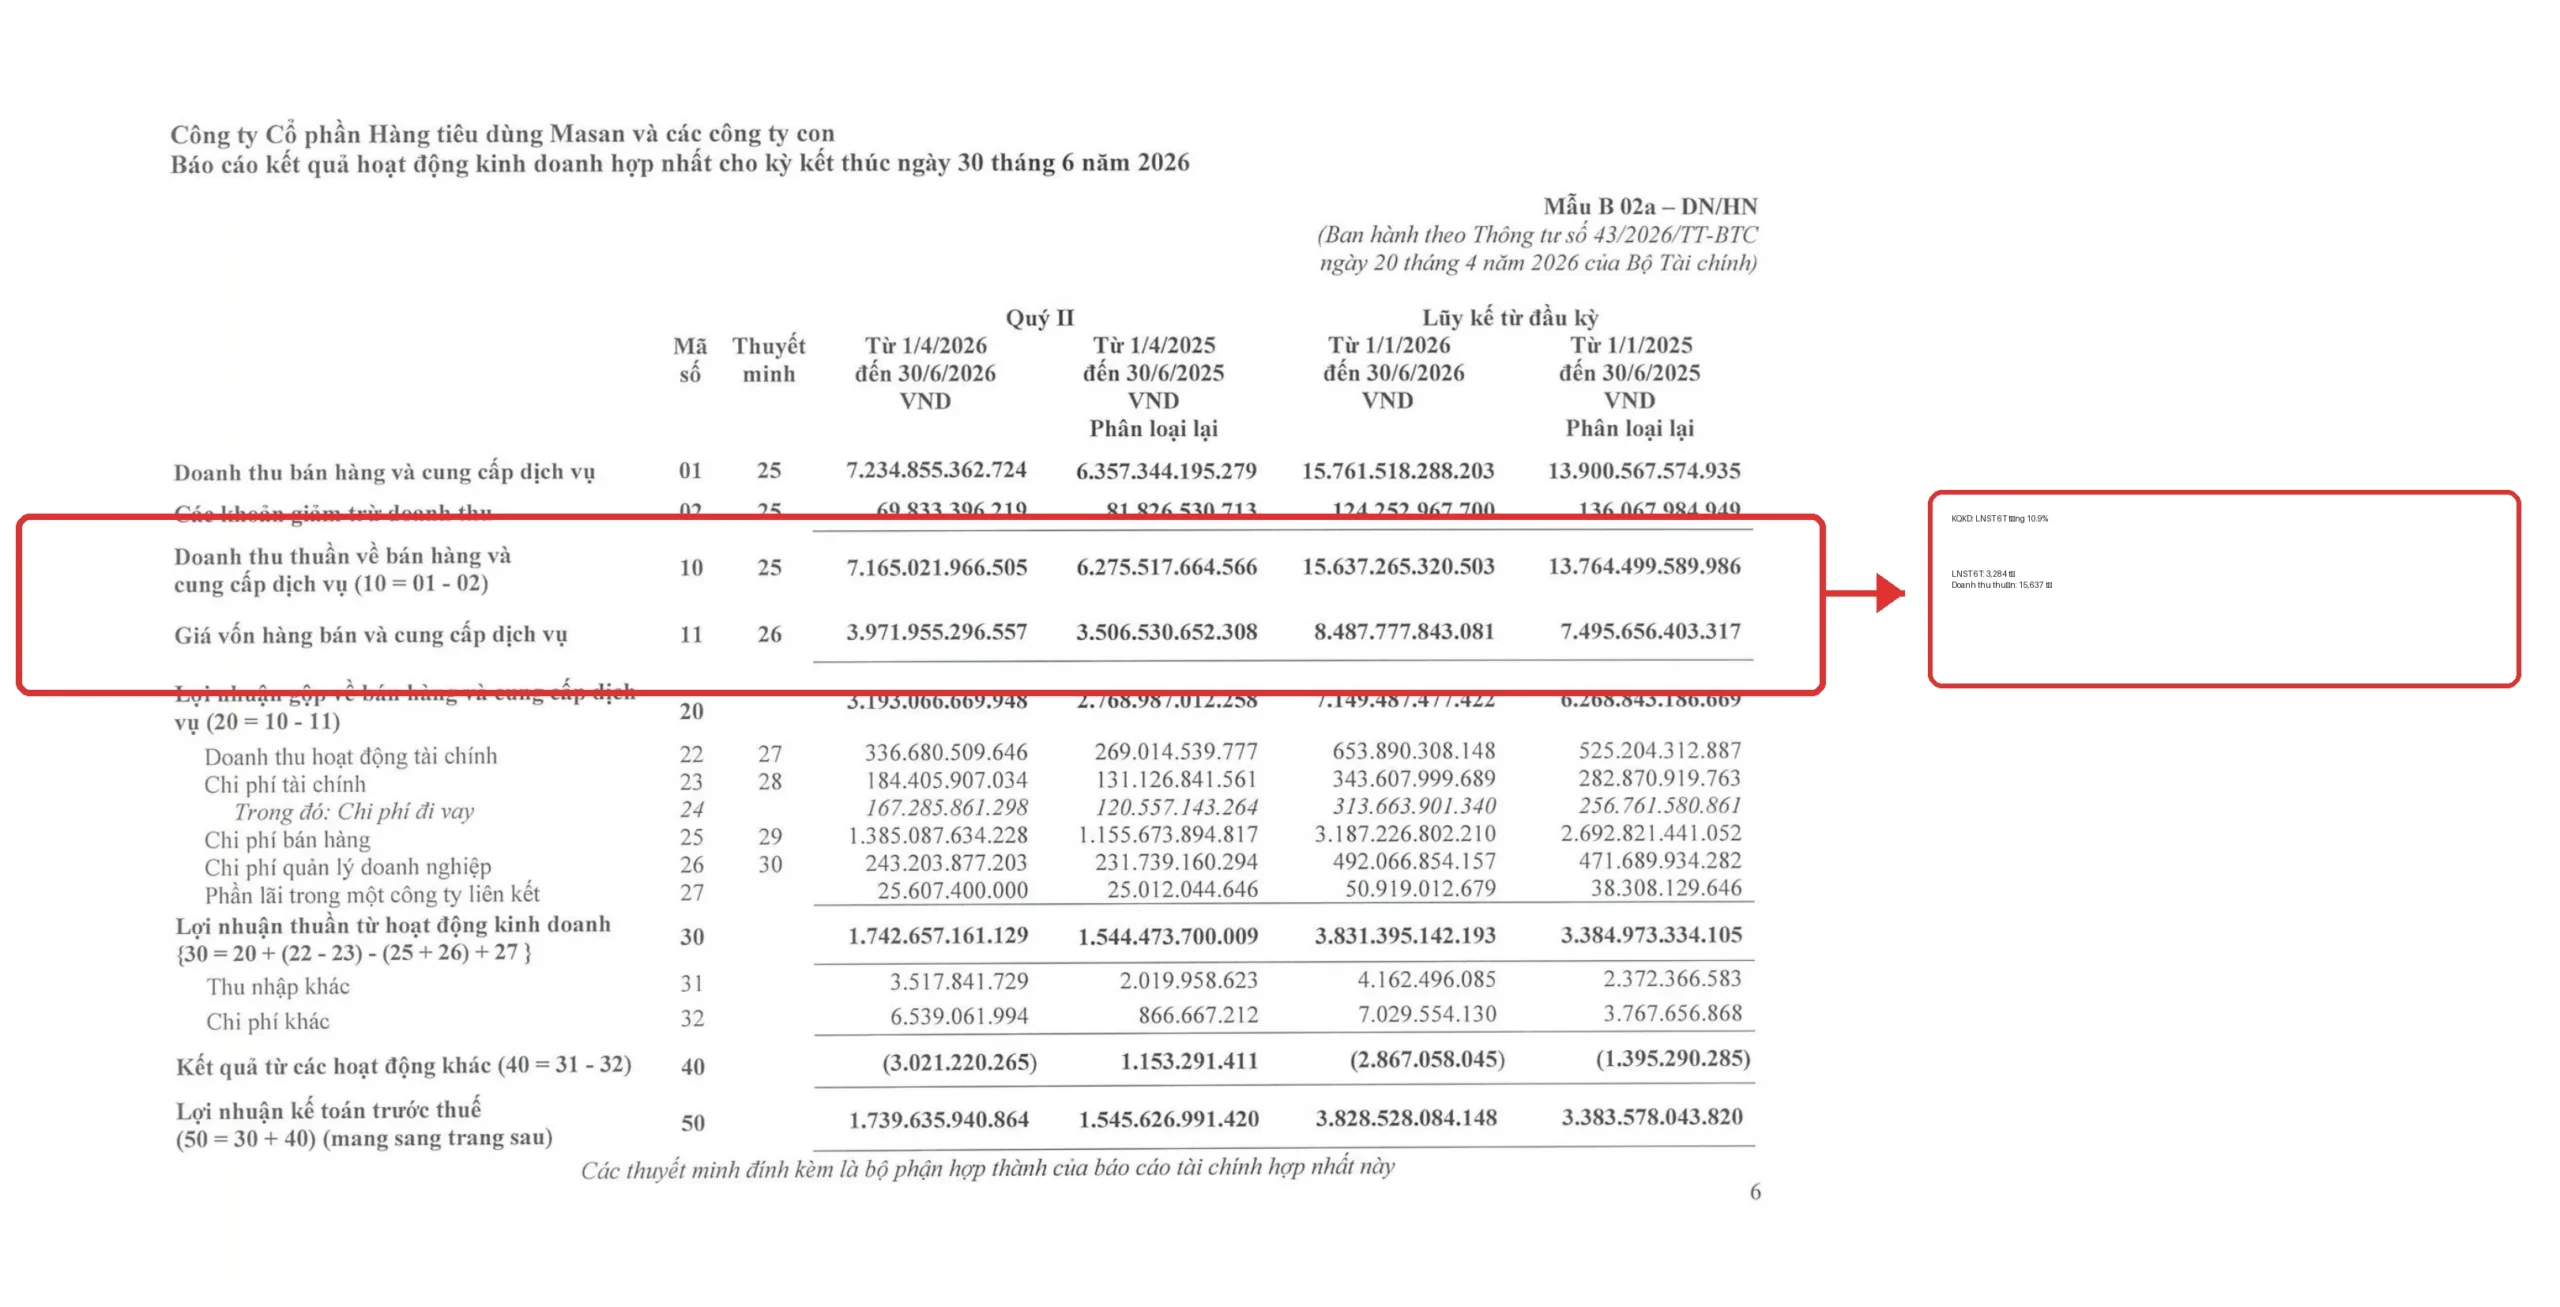
MCH Q2/2026 cho thấy một bức tranh khá đẹp ở mặt doanh thu và lợi nhuận, nhưng dòng tiền lại kể câu chuyện khó tính hơn. Doanh thu thuần quý II tăng 14,2% lên 7.165 tỷ đồng, LNST tăng 10,2% lên 1.484 tỷ đồng. Lũy kế 6 tháng, doanh thu đạt 15.637 tỷ đồng (+13,6%) và LNST đạt 3.284 tỷ đồng (+10,9%). Số liệu lấy từ BCTC hợp nhất quý II/2026 do Masan Consumer công bố ngày 27/07/2026, chưa kiểm toán.
- N?m ???c ?i?m ch?nh trong b?i: MCH BCTC Q2/2026: Lợi nhuận tăng nhưng tiền mặt co mạnh
- Bi?t c?c d?ng ho?c ch? b?o c?n ki?m tra trong b?o c?o.
- C? th? t? ??i chi?u s? li?u v?i ngu?n tham kh?o.
TL;DR
- Doanh thu và lợi nhuận hoạt động tăng hai chữ số.
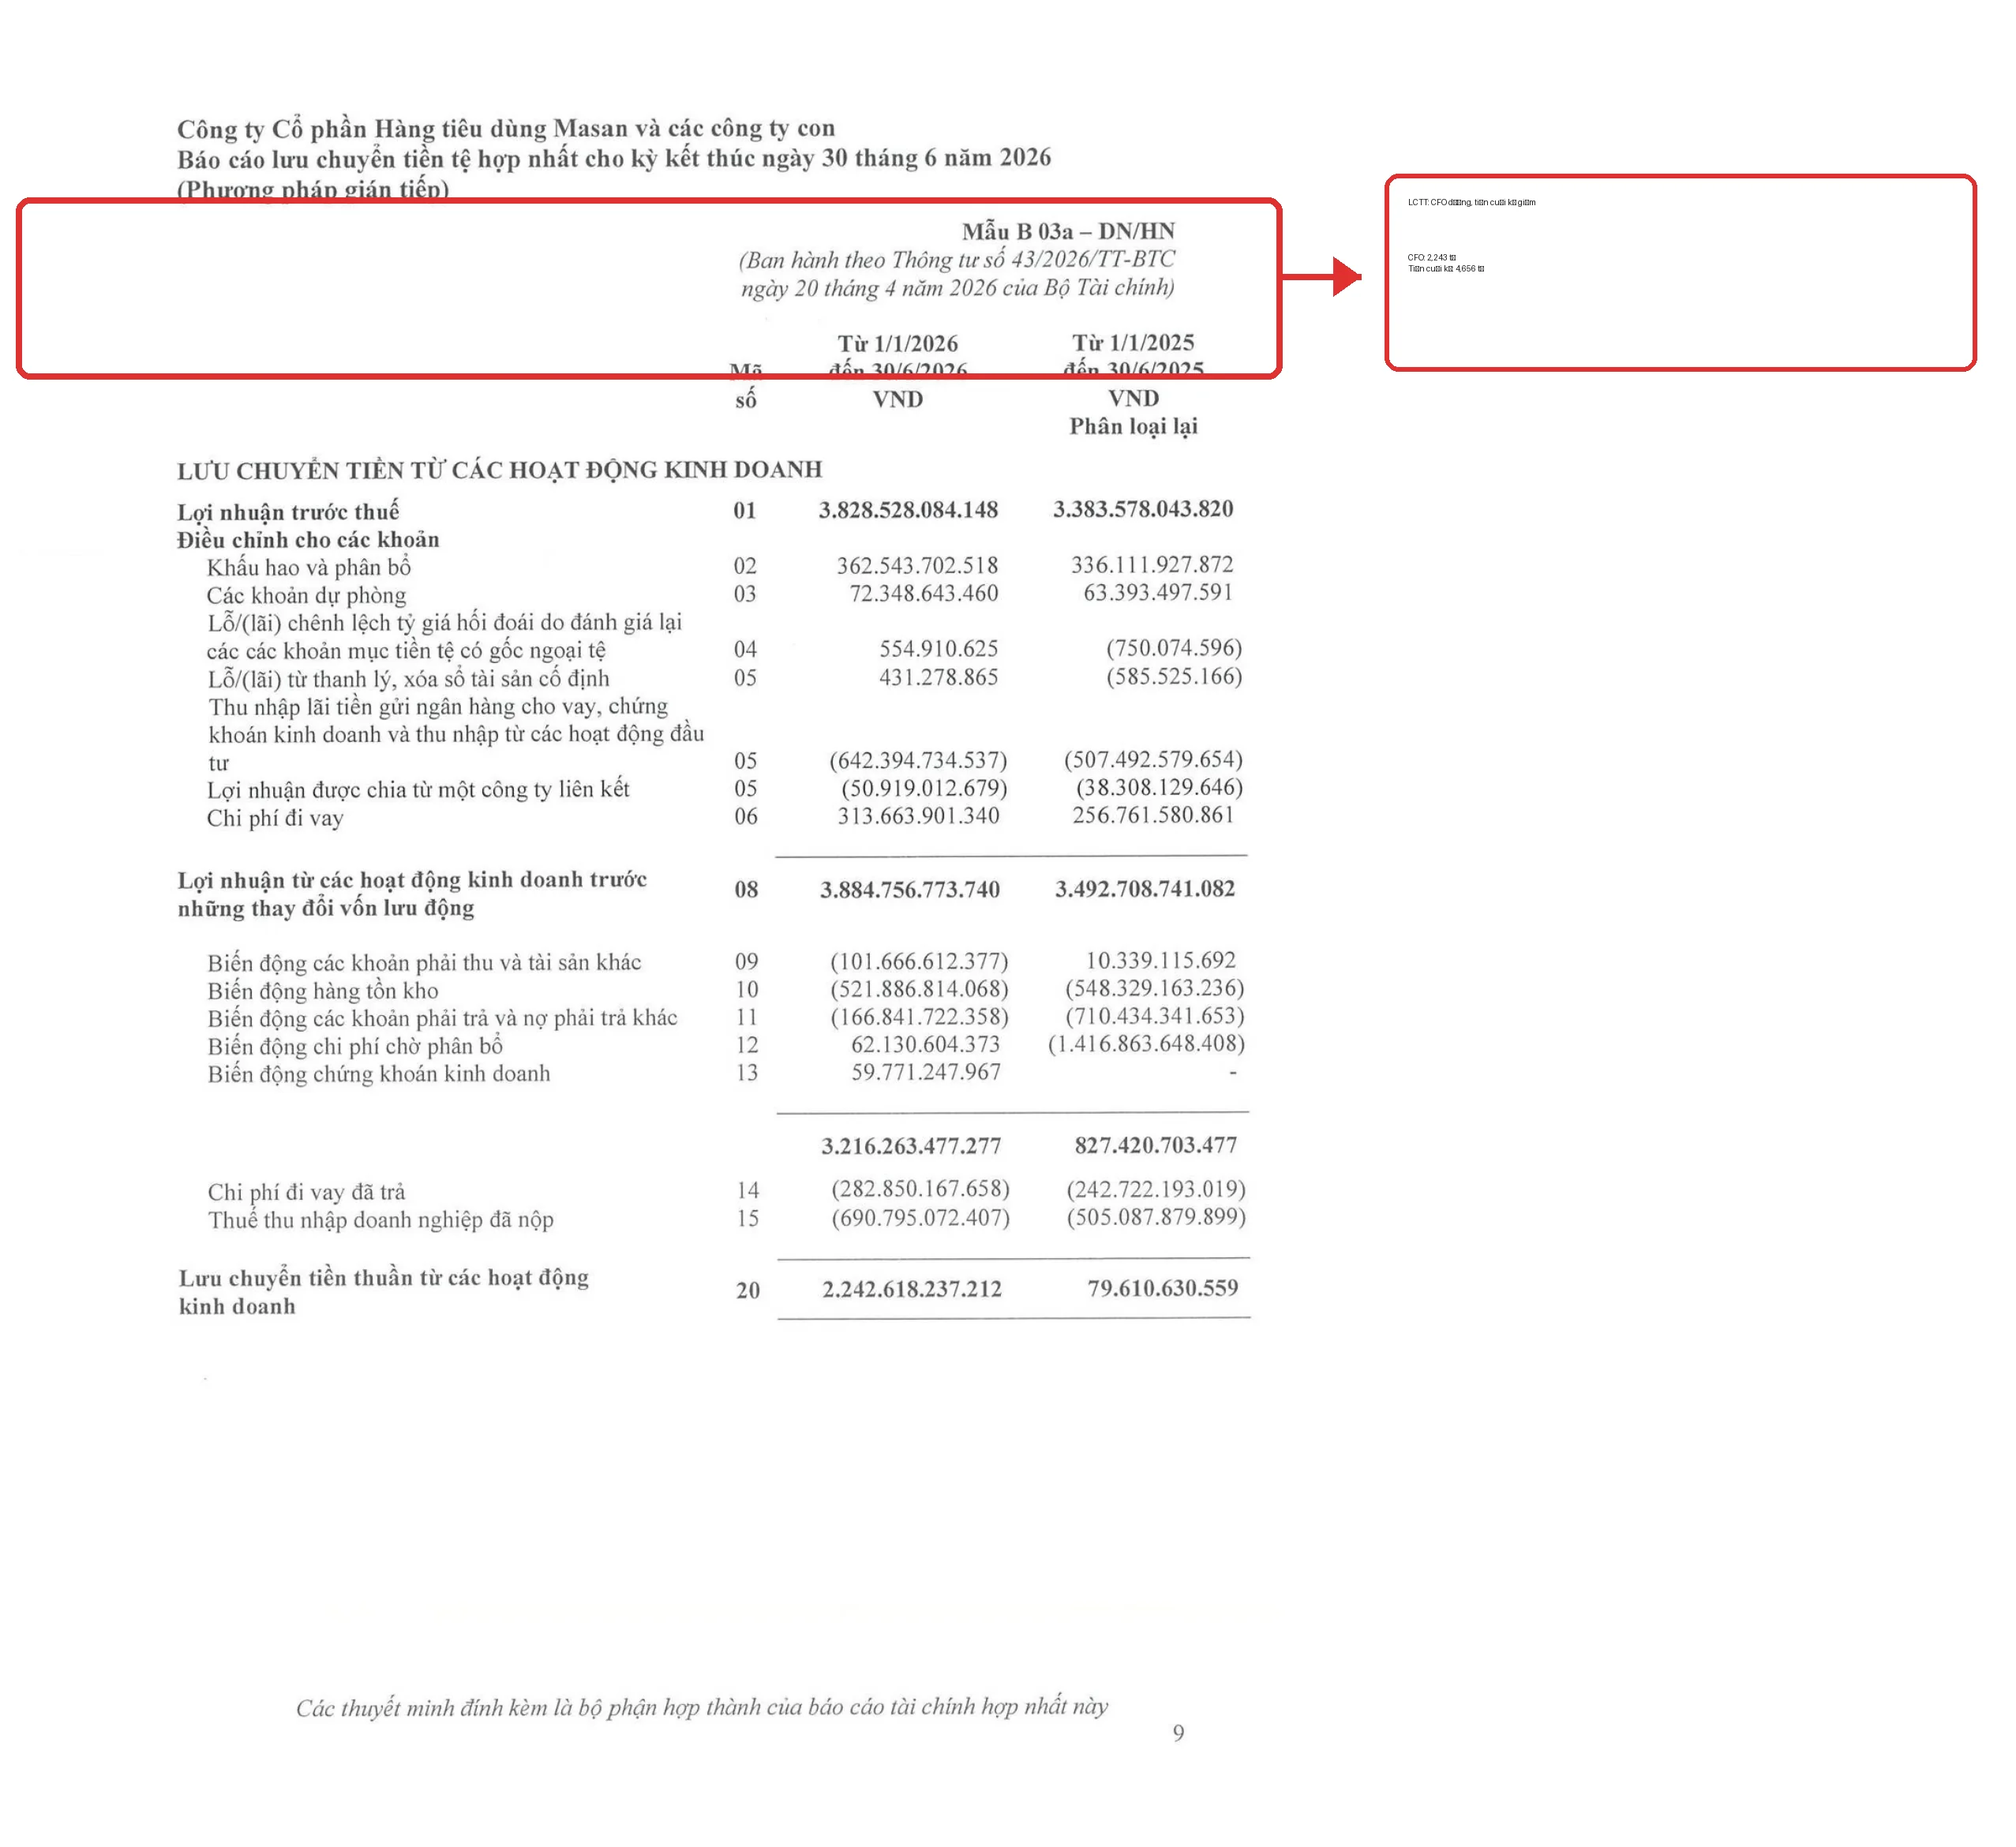
- CFO 6 tháng dương 2.243 tỷ, cải thiện mạnh từ 80 tỷ cùng kỳ.
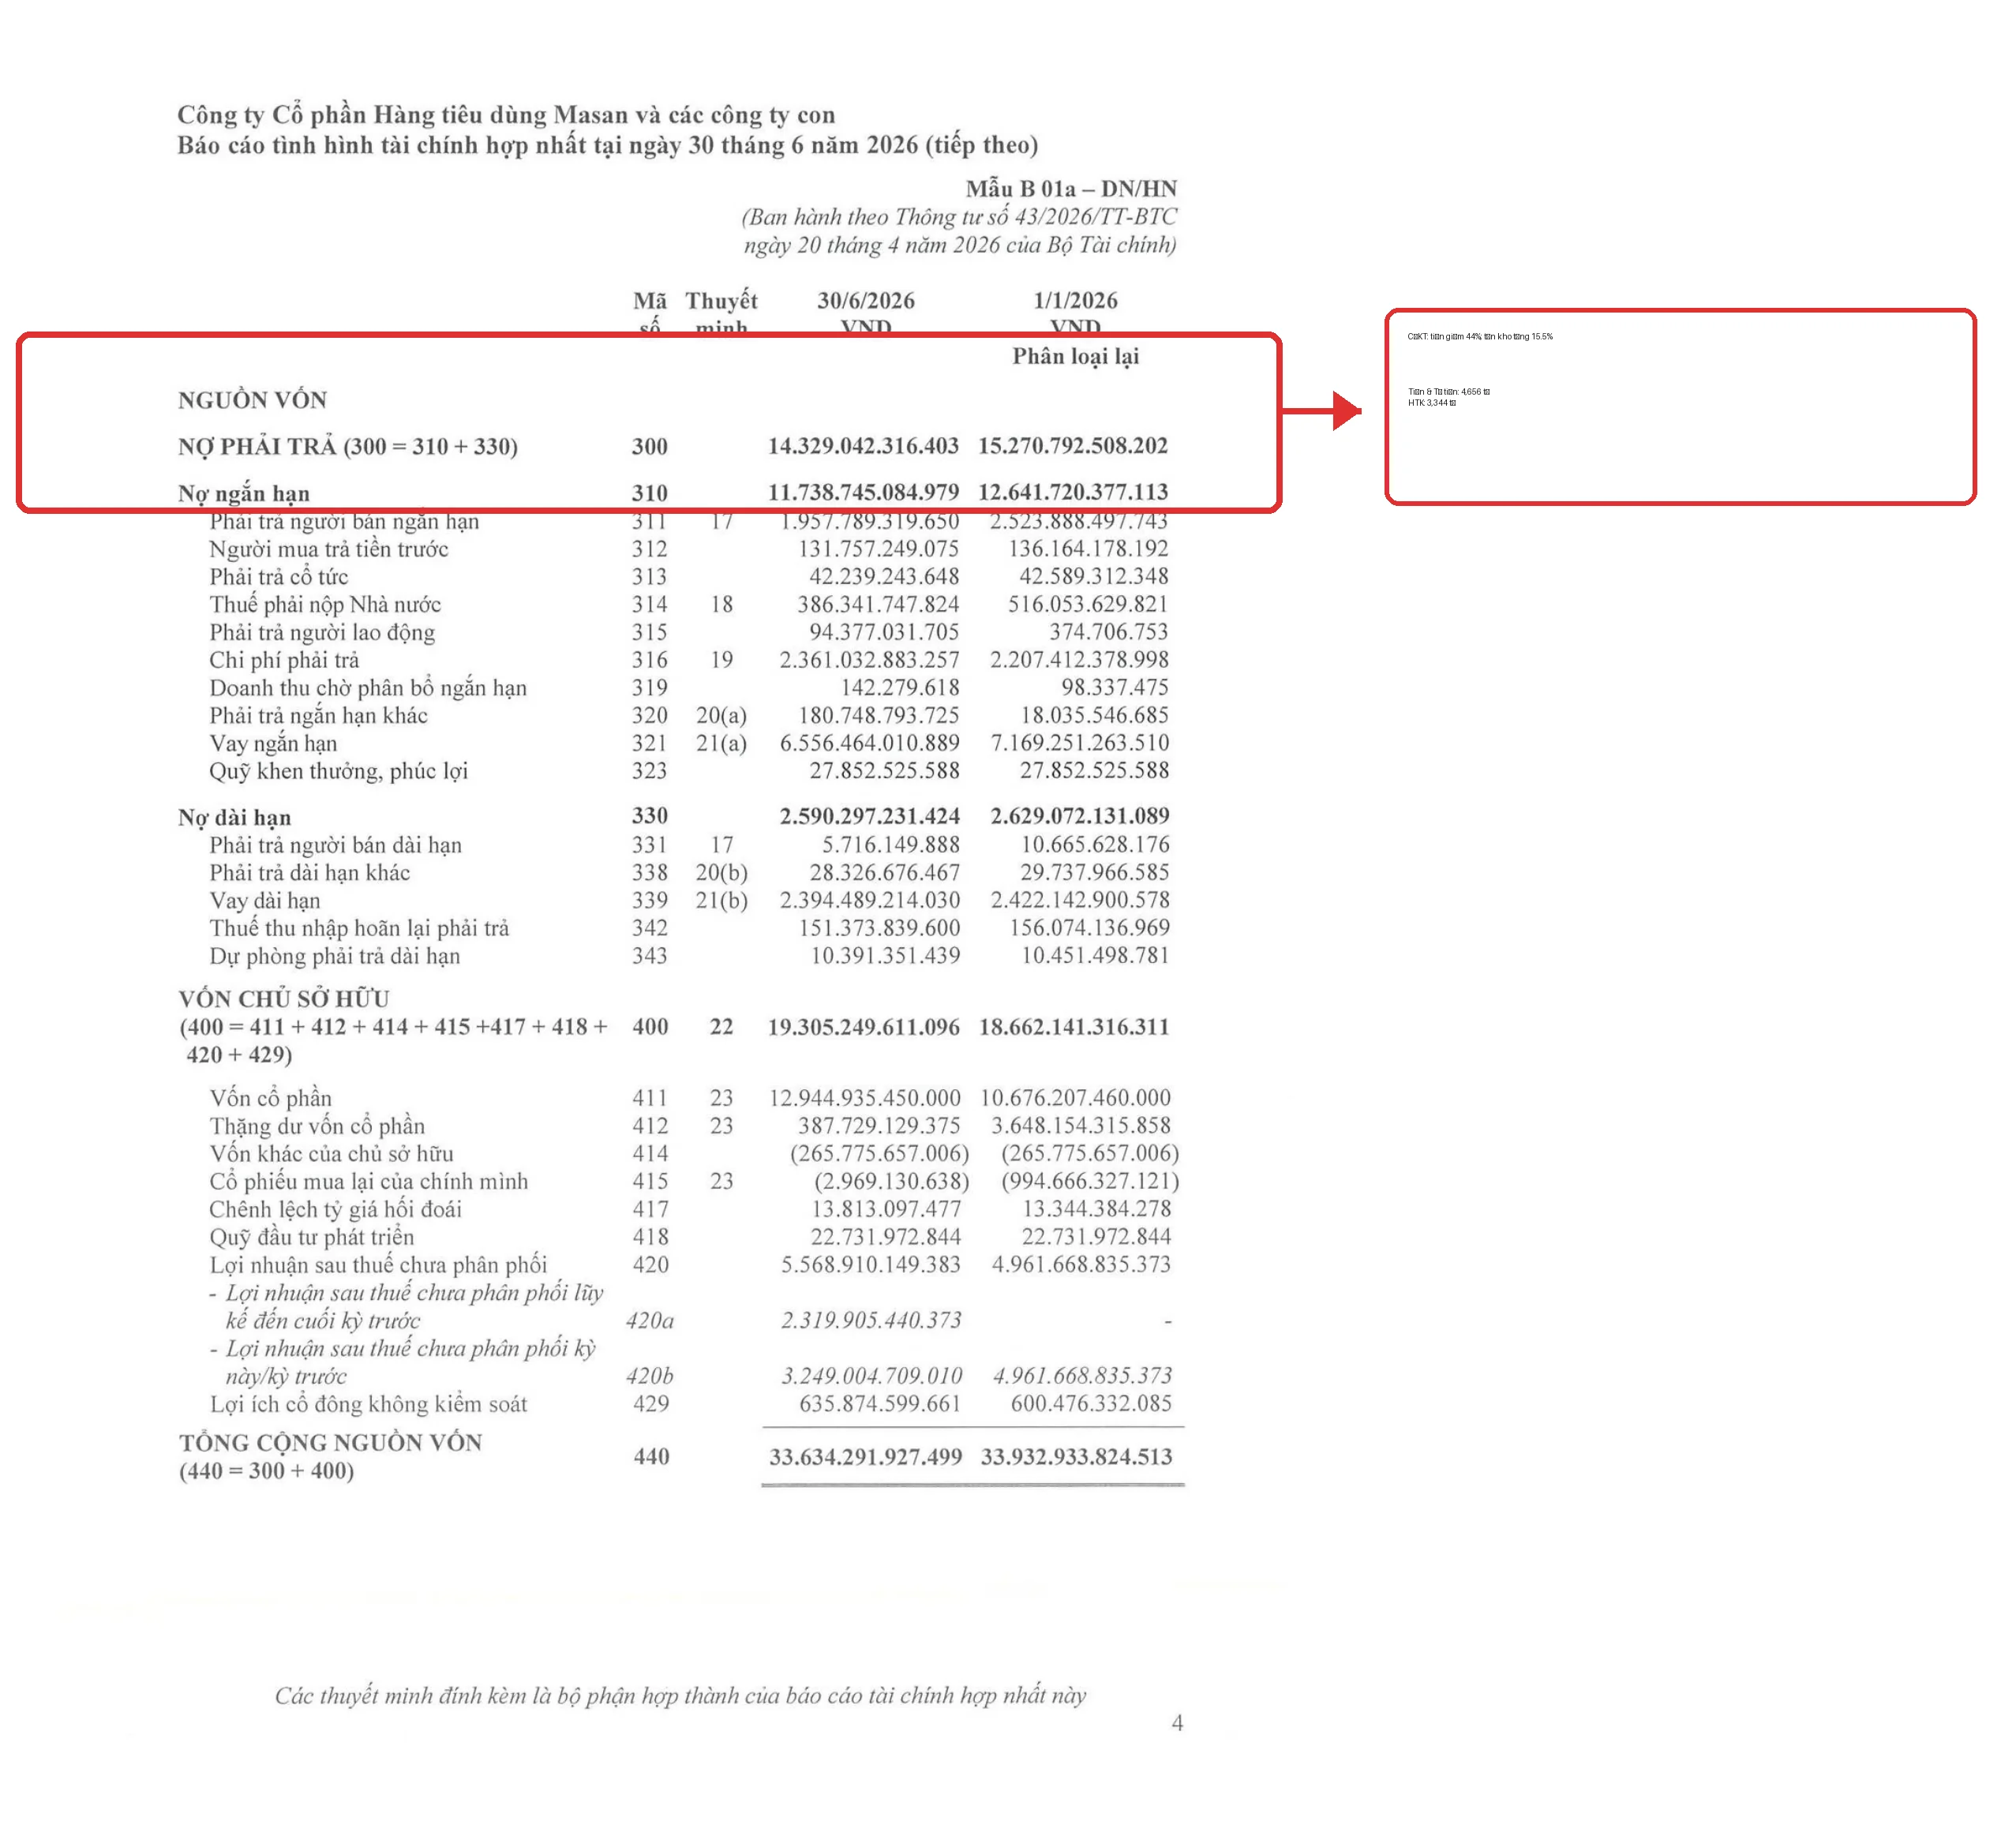
- Tiền và tương đương tiền giảm 44% còn 4.656 tỷ đồng.
- Tồn kho tăng 15,5%, nhanh hơn tốc độ doanh thu.
- Chi phí bán hàng tăng 18,4%, cao hơn doanh thu 13,6%.
Điểm sáng: tăng trưởng đến từ hoạt động chính
Lợi nhuận thuần từ hoạt động kinh doanh quý II đạt 1.743 tỷ đồng, tăng 12,8%; lũy kế đạt 3.831 tỷ đồng, tăng 13,2% (PDF tr.6). Kết quả hoạt động khác quý II âm 3 tỷ đồng, nên không thể nói lợi nhuận tăng nhờ một khoản thanh lý hay thu nhập bất thường. Biên gộp quý II xấp xỉ 44,6%, nhích so với khoảng 44,1% cùng kỳ. Đây là nền tảng tích cực trong bối cảnh doanh nghiệp vẫn phải chi mạnh cho bán hàng và phân phối.
Điểm cần soi: tiền mặt co mạnh
Tiền và các khoản tương đương tiền cuối kỳ chỉ còn 4.656 tỷ đồng, từ 8.297 tỷ đầu năm. Lưu chuyển tiền thuần trong kỳ âm 3.642 tỷ đồng, trong khi cùng kỳ dương 173 tỷ (PDF tr.10). CFO đã dương 2.243 tỷ đồng, nhưng bị lấn át bởi dòng tiền đầu tư âm 2.598 tỷ và dòng tiền tài chính âm 3.287 tỷ. Nói cách khác, hoạt động kinh doanh tạo tiền tốt hơn, song doanh nghiệp đồng thời phân bổ vốn cho cho vay, tiền gửi có kỳ hạn, trả nợ và cổ tức.
Tồn kho tăng nhanh hơn doanh thu
Tồn kho đạt 3.344 tỷ đồng, tăng 15,5% so với đầu năm; phải thu ngắn hạn đạt 1.642 tỷ, tăng 3,1% (PDF tr.2–3). Riêng biến động tồn kho hút 522 tỷ đồng tiền mặt trong 6 tháng. Dự phòng giảm giá tồn kho giảm từ 46,3 tỷ xuống 34,4 tỷ đồng. Điều này chưa phải bằng chứng tồn kho có vấn đề, bởi ngành tiêu dùng có mùa vụ, nhưng cần theo dõi tuổi tồn kho, tốc độ bán ra và khả năng phải tăng khuyến mại.
Chi phí bán hàng và phân bổ vốn
Chi phí bán hàng quý II tăng 19,9% lên 1.385 tỷ; 6 tháng tăng 18,4% lên 3.187 tỷ, cao hơn tăng trưởng doanh thu 13,6% (PDF tr.6). Nếu chi phí này giúp mở rộng độ phủ và doanh thu thì có thể chấp nhận; nếu kéo dài mà không cải thiện biên, hiệu quả tăng trưởng sẽ giảm.
Trong đầu tư, MCH chi 2.276 tỷ đồng cho vay và 2.405 tỷ gửi ngân hàng có kỳ hạn; đầu tư tài chính ngắn hạn cuối kỳ 5.236 tỷ đồng (PDF tr.2, 10). Nhà đầu tư nên đọc thêm thuyết minh về kỳ hạn, đối tượng và lãi suất, nhất là khi tiền sẵn sàng đã giảm đáng kể.
Kết luận
MCH đang tăng trưởng tốt ở doanh thu, lợi nhuận hoạt động và dòng tiền kinh doanh. Ba điểm cần theo dõi trong báo cáo bán niên là: tiền mặt có phục hồi không, tồn kho có quay vòng đúng tốc độ không, và chi phí bán hàng có tạo ra doanh thu tương xứng không. BCTC quý chưa kiểm toán, nên số liệu có thể được điều chỉnh khi có báo cáo soát xét.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
B?i vi?t ch? mang t?nh th?ng tin v? gi?o d?c, kh?ng ph?i khuy?n ngh? ??u t?. S? li?u tr?ch t? b?o c?o t?i ch?nh ?? c?ng b? t?i th?i ?i?m vi?t v? c? th? thay ??i. B?n n?n t? nghi?n c?u ho?c h?i chuy?n gia ???c c?p ph?p tr??c khi ra quy?t ??nh.