Tưởng tượng một tấm thẻ tín dụng có hạn mức 85 triệu đồng, và số dư đang chạm 83-84 triệu — mỗi lần quẹt thêm là một lần hồi hộp. Đó gần như là tình cảnh của VietinBank, BIDV và Vietcombank vào cuối quý 1/2026, khi tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) của cả ba đều lấp ló quanh mốc 83-84%, sát trần quy định 85%. Ngày 30/7/2026, Ngân hàng Nhà nước (NHNN) vừa nới thêm một chút dây an toàn cho nhóm này.
- NHNN ban hành Quyết định 1743/QĐ-NHNN (30/7/2026), nâng tỷ lệ tính tiền gửi kỳ hạn Kho bạc Nhà nước (KBNN) vào công thức LDR từ 20% lên 50%, hiệu lực 1/8/2026-31/7/2028.
- Nhóm ngân hàng thương mại Nhà nước (VietinBank, BIDV, Vietcombank, Agribank) nắm 99,59% tiền gửi KBNN toàn hệ thống nên hưởng lợi gần như trọn vẹn.
- Thay đổi giúp các ngân hàng này có thêm dư địa tăng trưởng tín dụng mà không phải chạy đua huy động vốn mới, trong bối cảnh LDR đang sát trần 85%.
- Ngân hàng tư nhân trong VN30 (ACB, MBB, TCB, VPB…) không hưởng lợi trực tiếp vì gần như không giữ tiền gửi KBNN.
LDR là gì mà cả ngành ngân hàng phải để mắt?
LDR (Loan-to-Deposit Ratio) đơn giản là tỷ lệ giữa số tiền ngân hàng cho vay ra và tổng số tiền gửi huy động được. Ngân hàng cho vay 850 đồng trên mỗi 1.000 đồng huy động thì LDR là 85% — đúng bằng trần mà NHNN quy định cho các tổ chức tín dụng tại Việt Nam.
Vượt trần này không phải chuyện đùa: ngân hàng có thể bị NHNN “tuýt còi”, hạn chế cấp thêm tín dụng, thậm chí ảnh hưởng đến room tăng trưởng được giao cho năm sau. Vì vậy khi LDR áp sát 85%, ngân hàng buộc phải chọn một trong hai: hoặc huy động thêm vốn (thường phải tăng lãi suất tiền gửi để hút khách), hoặc siết lại tốc độ cho vay. Cả hai đều không dễ chịu trong bối cảnh Chính phủ đang muốn tín dụng bơm mạnh để đạt mục tiêu tăng trưởng GDP cả năm từ 10% trở lên theo Nghị quyết 168/NQ-CP (27/6/2026).
NHNN vừa đổi luật chơi thế nào?
Đây là lúc Quyết định 1743/QĐ-NHNN xuất hiện như một “van xả” kỹ thuật. Theo quyết định ban hành ngày 30/7/2026 và có hiệu lực từ 1/8/2026 đến hết 31/7/2028, NHNN giảm tỷ lệ khấu trừ số dư tiền gửi có kỳ hạn của KBNN khi tính LDR từ 80% xuống còn 50%. Nói cách dễ hiểu hơn: trước đây chỉ 20% tiền gửi kỳ hạn của KBNN được tính vào “mẫu số” (tổng tiền gửi) khi ra công thức LDR, còn 80% bị loại trừ; nay tỷ lệ được tính vào tăng lên 50%.
Về bản chất, đây không phải tiền mới chảy vào hệ thống, mà là một điều chỉnh cách tính toán — giúp mẫu số (tổng tiền gửi) “phình” ra mà không cần huy động thêm một đồng nào, kéo tỷ lệ LDR xuống thấp hơn so với công thức cũ, từ đó ngân hàng có thêm dư địa cho vay.
Quyết định này bám sát Thông tư 25/2026/TT-NHNN sửa đổi Thông tư 22/2019/TT-NHNN — văn bản cũng vừa nâng trần tỷ lệ vốn ngắn hạn cho vay trung, dài hạn từ 30% lên 40%. Happite đã phân tích chi tiết văn bản này trong bài Thông Tư 25 Nới Room Vốn: Ngân Hàng Nào Trong VN30 Hưởng Lợi Nhất? — nếu chưa đọc, đây là mảnh ghép giúp hiểu trọn bức tranh nới lỏng room vốn đang diễn ra dồn dập trong vài tuần qua.
Ai được lợi nhiều nhất — và vì sao chỉ nhóm quốc doanh mới “ăn trọn”?
Câu trả lời nằm ở một con số: tính đến cuối tháng 3/2026, tổng tiền gửi của KBNN tại hệ thống ngân hàng là 626.716 tỷ đồng, trong đó riêng khối ngân hàng thương mại Nhà nước (VietinBank, BIDV, Vietcombank, Agribank) nắm giữ 624.167 tỷ đồng — tương đương 99,59% toàn bộ số dư. Nói cách khác, gần như 100% “miếng bánh” tiền gửi Kho bạc chảy về đúng bốn cái tên này, nên khi công thức tính LDR được nới, phần lợi cũng gần như trọn vẹn thuộc về họ.
Đây không phải sự trùng hợp. KBNN, với vai trò quản lý ngân quỹ quốc gia, theo thông lệ vẫn ưu tiên gửi tiền tại nhóm ngân hàng có vốn Nhà nước chi phối vì lý do an toàn và kiểm soát dòng tiền công. Các ngân hàng tư nhân, dù quy mô lớn đến đâu, gần như đứng ngoài cuộc chơi này.
Con số LDR đang sát trần đến mức nào?
Số liệu tại thời điểm 31/3/2026 cho thấy áp lực là có thật:
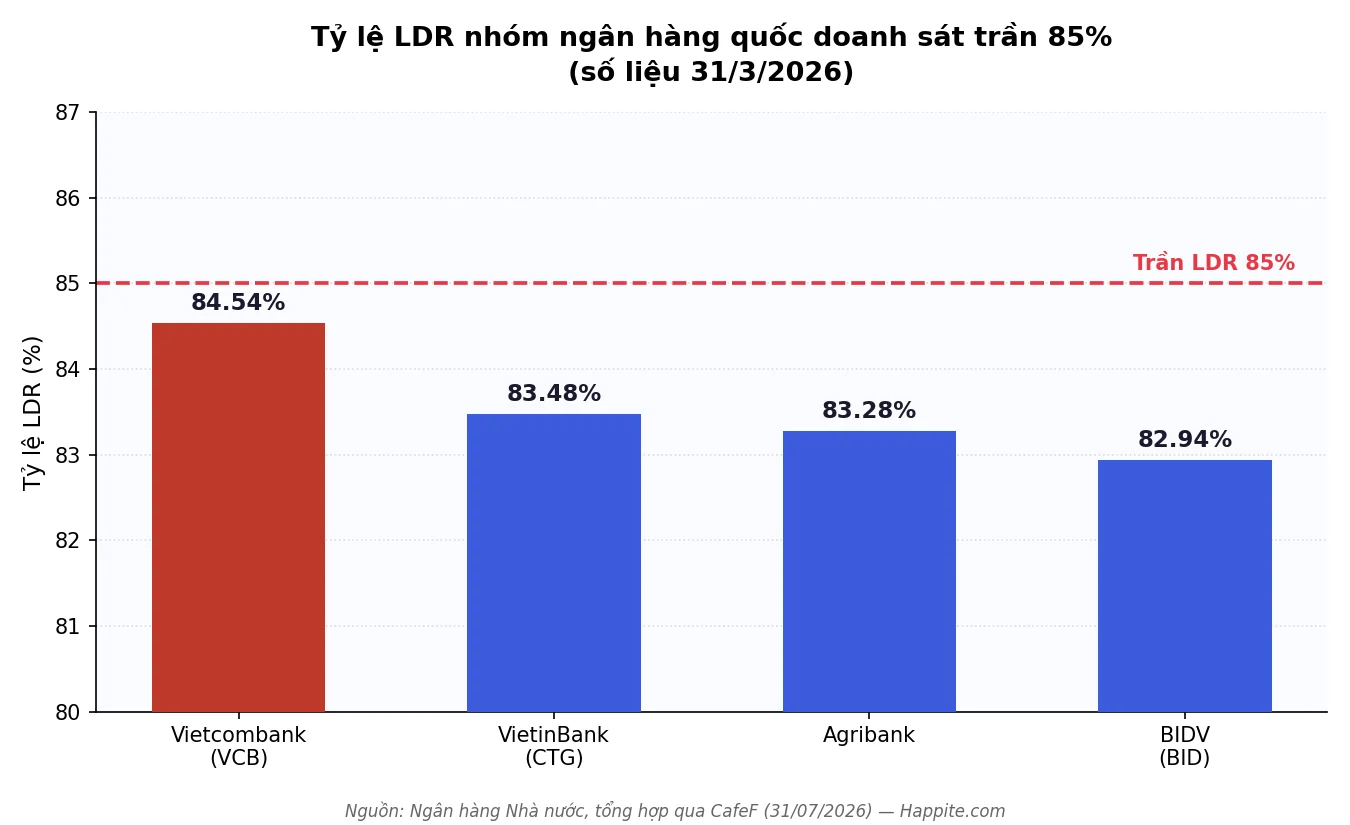
| Ngân hàng | LDR (31/3/2026) | Cách trần 85% |
|---|---|---|
| Vietcombank (VCB) | 84,54% | 0,46 điểm % |
| VietinBank (CTG) | 83,48% | 1,52 điểm % |
| Agribank | 83,28% | 1,72 điểm % |
| BIDV (BID) | 82,94% | 2,06 điểm % |
Nguồn: Ngân hàng Nhà nước, tổng hợp qua CafeF, 31/07/2026.
Nhìn bảng trên, Vietcombank là ngân hàng “sát nút” nhất — chỉ còn chưa đến nửa điểm phần trăm trước khi chạm trần cũ. Với công thức mới, dư địa cho vay của cả bốn ngân hàng đều được nới rộng đáng kể mà không cần tăng lãi suất huy động để hút thêm tiền gửi dân cư — một lợi thế cạnh tranh không nhỏ khi so với nhóm tư nhân trong giai đoạn lãi suất huy động vẫn đang chịu áp lực tăng. Bức tranh lợi nhuận ngành ngân hàng nửa đầu năm cũng đã được Happite điểm qua trong bài Lợi Nhuận Ngân Hàng 6 Tháng 2026: VCB Dẫn Đầu, TCB Bứt Phá, một góc nhìn bổ sung tốt để đặt tin này vào đúng bối cảnh.
Nhóm ngân hàng tư nhân trong VN30 thì sao?
ACB, MBB, TCB, VPB, STB, HDB, SHB, SSB, LPB, TPB — dàn ngân hàng tư nhân đông đảo trong VN30 — về cơ bản đứng ngoài lợi ích trực tiếp của Quyết định 1743, đơn giản vì họ gần như không giữ tiền gửi kỳ hạn của KBNN. Room LDR của nhóm này không đổi.
Tuy vậy, lợi ích gián tiếp vẫn có: khi nhóm Big4 bớt áp lực huy động vốn bằng mọi giá, cuộc đua lãi suất tiền gửi trên toàn thị trường cũng bớt căng thẳng hơn, giúp chi phí vốn đầu vào của cả ngành dễ thở hơn phần nào. Đây là kiểu tác động “nước lên thì thuyền lên”, dù không ai được hưởng bằng phần của người đứng gần vòi nước nhất. Với những nhà đầu tư đang theo dõi sát các báo cáo tài chính quý 2/2026 của từng ngân hàng, loạt phân tích của Happite như CTG BCTC Q2/2026: Lợi nhuận tăng, ba vùng đỏ cần soi là điểm tham chiếu hữu ích để đối chiếu tác động chính sách này với thực tế vận hành từng ngân hàng.
Góc nhìn nhà đầu tư — cơ hội và rủi ro cần cân nhắc
Ở chiều tích cực, việc nới room LDR mở đường cho Big4 tăng trưởng tín dụng nhanh hơn trong các quý tới mà không phải hy sinh biên lãi ròng (NIM) để chạy đua lãi suất huy động — một yếu tố có thể hỗ trợ lợi nhuận. Đây cũng là tín hiệu cho thấy nhà điều hành đang chủ động “bơm” thêm dư địa chính sách để đạt mục tiêu tăng trưởng tín dụng, một điều thường được thị trường đón nhận tích cực với nhóm cổ phiếu ngân hàng vốn hóa lớn.
Nhưng NHNN cũng không “cho không”. Đi kèm quyết định là yêu cầu các ngân hàng nhận tiền gửi KBNN phải chủ động theo dõi, đánh giá và kiểm soát chênh lệch về quy mô, kỳ hạn giữa nguồn vốn huy động và việc sử dụng vốn, đồng thời bảo đảm khả năng thanh khoản ngay cả khi KBNN rút tiền gửi trước hạn. Đây là rủi ro thực sự cần lưu tâm: tiền gửi Kho bạc về bản chất mang tính chất ngân sách, có thể biến động theo nhu cầu chi tiêu công, không ổn định như tiền gửi dân cư truyền thống. Nhà đầu tư theo dõi nhóm cổ phiếu ngân hàng quốc doanh nên đặt câu hỏi này bên cạnh các chỉ số CASA, NIM khi đánh giá chất lượng tăng trưởng tín dụng của từng quý, thay vì chỉ nhìn vào con số room được nới. Bức tranh rủi ro tổng thể của cả rổ VN30 tháng 8/2026, bao gồm cả nhóm ngân hàng, đã được Happite phác thảo trong bài Bản Đồ Rủi Ro VN30 Tháng 8/2026.
Câu hỏi thường gặp
LDR là gì và vì sao ngân hàng phải giữ dưới 85%?
LDR là tỷ lệ dư nợ cho vay trên tổng tiền gửi. NHNN quy định trần 85% để đảm bảo ngân hàng không cho vay vượt quá khả năng huy động, giữ an toàn thanh khoản cho toàn hệ thống.
Vì sao NHNN lại nới tỷ lệ tính tiền gửi Kho bạc?
Đây là điều chỉnh kỹ thuật nhằm tạo thêm dư địa tín dụng cho ngân hàng, hỗ trợ mục tiêu tăng trưởng GDP 10%+ năm 2026 theo Nghị quyết 168/NQ-CP, trong bối cảnh LDR của nhóm ngân hàng lớn đang sát trần.
Ngân hàng nào hưởng lợi nhiều nhất từ Quyết định 1743?
Nhóm ngân hàng thương mại Nhà nước — VietinBank, BIDV, Vietcombank, Agribank — vì nắm 99,59% tổng tiền gửi kỳ hạn của Kho bạc Nhà nước trong toàn hệ thống.
Thay đổi này có làm lãi suất huy động giảm không?
Có thể giảm áp lực tăng lãi suất huy động ở nhóm Big4 vì họ bớt cần chạy đua hút vốn mới, nhưng đây không phải cơ chế trực tiếp điều chỉnh lãi suất và còn phụ thuộc nhiều yếu tố khác của thị trường.
Nhà đầu tư cổ phiếu ngân hàng nên làm gì với thông tin này?
Nên theo dõi thêm các chỉ số NIM, CASA và tăng trưởng tín dụng thực tế của từng ngân hàng trong các quý tới để đánh giá liệu dư địa room LDR mới có thực sự chuyển hóa thành lợi nhuận, thay vì chỉ dựa vào tin chính sách.
Nếu đang theo dõi nhóm cổ phiếu ngân hàng trong danh mục, đừng bỏ qua loạt phân tích BCTC quý 2/2026 từng mã VN30 mà Happite đang cập nhật liên tục — một cách nhanh để đối chiếu chính sách vĩ mô với con số thực tế của từng ngân hàng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
B?i vi?t ch? mang t?nh th?ng tin v? gi?o d?c, kh?ng ph?i khuy?n ngh? ??u t?. S? li?u tr?ch t? b?o c?o t?i ch?nh ?? c?ng b? t?i th?i ?i?m vi?t v? c? th? thay ??i. B?n n?n t? nghi?n c?u ho?c h?i chuy?n gia ???c c?p ph?p tr??c khi ra quy?t ??nh.