Anh Tuấn làm IT, nghe sếp khoe công ty năm nào cũng “trích quỹ nghiên cứu khoa học công nghệ” để đầu tư dài hạn, tưởng đâu đó có một khoản tiền để dành, muốn dùng lúc nào cũng được. Đến khi tò mò mở báo cáo tài chính ra xem, anh mới ngớ người: dòng “Quỹ phát triển khoa học và công nghệ” nằm chình ình trong mục Nợ phải trả, chứ không phải Vốn chủ sở hữu như anh tưởng. Tiền để dành mà lại là… nợ?
Nếu bạn cũng từng thắc mắc y hệt, bài này chúng ta sẽ mở đúng một dòng nhỏ trên báo cáo tài chính của FPT ra xem cho rõ.
- Biết Quỹ phát triển khoa học và công nghệ là gì, nằm ở dòng nào trên báo cáo tài chính.
- Hiểu vì sao quỹ này được xếp vào Nợ phải trả chứ không phải Vốn chủ sở hữu.
- Tự mở BCTC hợp nhất của FPT và tìm đúng mã số 343 để đối chiếu.
- Phân biệt được doanh nghiệp nào bắt buộc trích quỹ, doanh nghiệp nào chỉ trích tự nguyện.
- Biết chuyện gì xảy ra nếu công ty trích quỹ mà không tiêu hết.
Quỹ phát triển khoa học và công nghệ là gì?
Quỹ phát triển khoa học và công nghệ là khoản tiền doanh nghiệp trích ra từ lợi nhuận trước thuế, dành riêng để chi cho nghiên cứu, đổi mới công nghệ, mua sắm thiết bị phục vụ nghiên cứu và phát triển (R&D). Nghe thì giống hệt một khoản “để dành”, nhưng khác ở chỗ: khoản trích này được Nhà nước cho phép tính vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp (TNDN) của năm trích lập. Nói cách khác, công ty được hoãn một phần thuế phải nộp, đổi lại phải cam kết dùng đúng số tiền đó cho hoạt động khoa học công nghệ.
Chính cái “cam kết” này là lý do khoản mục nằm ở Nợ phải trả chứ không phải Vốn chủ sở hữu. Chúng ta sẽ nói kỹ hơn ở phần sau.
Vì sao quỹ này nằm ở “Nợ phải trả” chứ không phải “Vốn chủ sở hữu”?
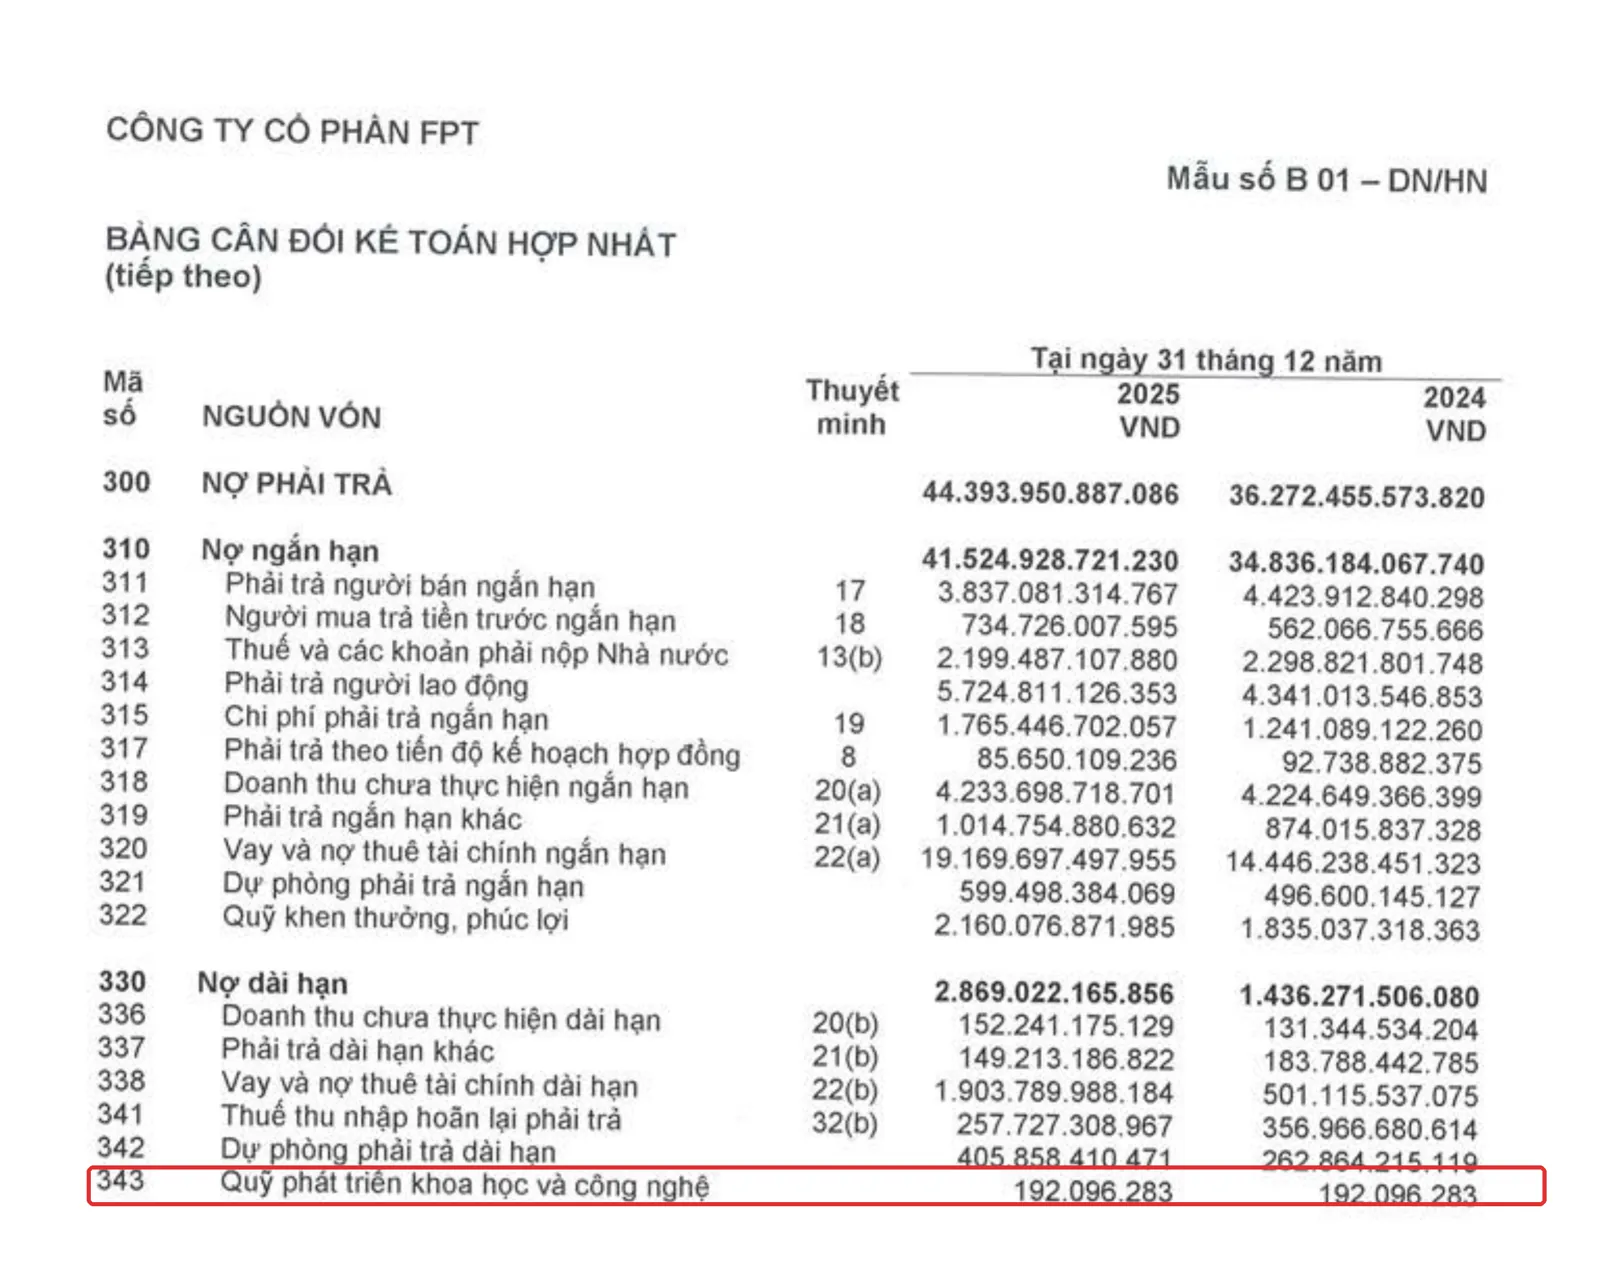
Theo mẫu Bảng cân đối kế toán hợp nhất (mẫu B01-DN/HN, Thông tư 200/2014/TT-BTC), “Quỹ phát triển khoa học và công nghệ” mang mã số 343, nằm trong mục Nợ dài hạn, thuộc nhóm lớn C. Nợ phải trả.
Lý do rất thực tế: theo Nghị định 95/2014/NĐ-CP và hướng dẫn tại Thông tư liên tịch 12/2016/TTLT-BKHCN-BTC, nếu doanh nghiệp trích quỹ mà sau một thời hạn nhất định không sử dụng hết hoặc dùng sai mục đích, doanh nghiệp phải nộp lại ngân sách nhà nước phần thuế TNDN đã được giảm tương ứng, cộng thêm lãi phát sinh trên phần thuế đó. Vì có nghĩa vụ hoàn trả tiềm tàng như vậy, kế toán buộc phải ghi nhận đây là một khoản nợ, không phải tài sản riêng tự do của cổ đông.
Bạn có thể hình dung giống chị Lan kế toán ở khu trọ tham gia một dây hụi “có điều kiện”: được đóng ít hơn tháng đó vì có lý do chính đáng, nhưng nếu cuối kỳ không dùng đúng mục đích đã cam kết, chị vẫn phải trả lại phần được miễn, cộng thêm lãi. Số tiền “được giảm” đó không phải của chị tự do tiêu, nó vẫn treo lại như một khoản nợ có điều kiện.
Mở BCTC FPT ra xem: quỹ 192 triệu đồng nói lên điều gì?
Trên Bảng cân đối kế toán hợp nhất đã kiểm toán năm 2025 của Công ty Cổ phần FPT (PwC Việt Nam kiểm toán, ký ngày 19/3/2026), dòng mã số 343 ghi: 192.096.283 đồng — cho cả hai thời điểm 31/12/2024 và 31/12/2025. Con số này không nhúc nhích suốt một năm tài chính, trong khi tổng Nợ phải trả của FPT tăng từ 36.272 tỷ lên 44.394 tỷ đồng cùng kỳ.
Vậy con số 192 triệu đồng lớn hay nhỏ? Chúng ta lấy một mốc so sánh dễ hình dung: cũng trong năm 2025, FPT ghi nhận chi phí thuế thu nhập doanh nghiệp hiện hành (mã 51, Báo cáo kết quả kinh doanh hợp nhất) là 1.916.998.192.442 đồng, tức khoảng 1.917 tỷ đồng.
Phép tính: 192.096.283 / 1.916.998.192.442 ≈ 0,01%
Nói cách khác, số dư quỹ khoa học công nghệ của FPT chưa bằng một phần vạn số thuế thu nhập doanh nghiệp mà tập đoàn này nộp trong đúng một năm. Đây không phải điều bất thường hay dấu hiệu xấu — quỹ chỉ đơn giản là một công cụ tùy chọn, và FPT gần như không dùng đến nó ở quy mô tập đoàn (dù bản thân tập đoàn vẫn chi rất mạnh cho R&D qua các kênh khác như chi phí hoạt động trực tiếp, không đi qua quỹ này). Bài học ở đây không phải “FPT làm gì sai”, mà là: một dòng “quỹ” nghe rất kêu trên báo cáo tài chính có thể chỉ mang tính hình thức, gần như không phát sinh biến động gì.

| Chỉ tiêu | Mã số | Giá trị 2025 (FPT hợp nhất) |
|---|---|---|
| Quỹ phát triển KH&CN | 343 (BCĐKT) | 192.096.283 đồng |
| Chi phí thuế TNDN hiện hành | 51 (KQKD) | 1.916.998.192.442 đồng |
| Lợi nhuận trước thuế | 50 (KQKD) | 13.043.632.833.797 đồng |
Ai bắt buộc trích quỹ, ai chỉ trích tự nguyện?
Theo Nghị định 95/2014/NĐ-CP, hai nhóm doanh nghiệp có nghĩa vụ khác nhau:
- Doanh nghiệp nhà nước: bắt buộc trích tối thiểu một tỷ lệ phần trăm lợi nhuận trước thuế hằng năm vào quỹ này (mức cụ thể tùy quy định hiện hành theo từng thời kỳ).
- Doanh nghiệp ngoài nhà nước (như FPT): được khuyến khích trích, không bắt buộc, và mức trích tối đa cũng theo tỷ lệ luật định. Nhiều công ty tư nhân chọn không trích, hoặc trích một khoản tượng trưng rồi gần như không phát sinh giao dịch gì thêm — giống hệt trường hợp FPT chúng ta vừa xem.
Đây cũng là lý do vì sao khi bạn so sánh BCTC giữa các doanh nghiệp cùng ngành, có công ty hoàn toàn không có dòng mã 343 trên bảng cân đối kế toán (không trích), trong khi công ty khác có nhưng số dư rất nhỏ và không đổi qua nhiều năm (trích cho có, ít dùng).
Tự tay thử ngay: mở BCTC thật xem nào
- Tải BCTC hợp nhất kiểm toán năm gần nhất (xem lại bài “Tải báo cáo tài chính ở đâu” nếu chưa biết cách).
- Mở Bảng cân đối kế toán, kéo tới phần “Nợ dài hạn” (thường mã 330-343).
- Tìm dòng “Quỹ phát triển khoa học và công nghệ” — nếu không thấy, nghĩa là công ty đó không trích quỹ này.
- Nếu có, so sánh số dư 2 năm gần nhất: đứng yên hay biến động? Biến động tăng nghĩa là công ty vừa trích thêm; giảm nghĩa là vừa chi dùng hoặc vừa phải nộp lại.
Đừng nhầm lẫn
- Nhầm quỹ KH&CN với “tiền mặt để dành”: đây chỉ là một con số kế toán ghi nhận nghĩa vụ, không đồng nghĩa công ty có sẵn từng đó tiền mặt nằm riêng một chỗ. Giống như cô Ba bán tạp hóa đầu hẻm ghi sổ “để dành 2 triệu sửa quán” nhưng thực ra tiền đó vẫn nằm chung trong ngăn kéo, chưa tách riêng ra đâu cả — muốn biết công ty có bao nhiêu tiền mặt thật, phải xem mục Tiền và các khoản tương đương tiền ở phần Tài sản.
- Nhầm quỹ KH&CN với Quỹ đầu tư phát triển: hai quỹ này khác hẳn nhau. Quỹ đầu tư phát triển nằm bên Vốn chủ sở hữu, trích từ lợi nhuận sau thuế đã phân phối, thuộc về cổ đông. Quỹ KH&CN nằm bên Nợ phải trả, trích từ lợi nhuận trước thuế, có điều kiện sử dụng và nghĩa vụ hoàn trả nếu vi phạm.
- Tưởng doanh nghiệp không trích quỹ là “không đầu tư nghiên cứu”: không đúng. Nhiều công ty công nghệ chi rất mạnh cho R&D qua chi phí hoạt động thông thường (lương kỹ sư, hạ tầng máy chủ, license phần mềm…), không cần đi qua cơ chế quỹ này mới được ghi nhận là đầu tư công nghệ.
Case study kinh điển thế giới: WorldCom và bài học về những khoản mục “để dành cho tương lai”
Năm 2002, WorldCom — khi đó là một trong những tập đoàn viễn thông lớn nhất nước Mỹ — bị phát hiện đã vốn hóa sai gần 3,8 tỷ USD chi phí vận hành đường truyền (line costs), vốn dĩ là chi phí hoạt động phải ghi nhận ngay trong kỳ, thành tài sản dài hạn trên bảng cân đối kế toán. Bằng cách này, ban lãnh đạo làm phồng lợi nhuận và tài sản của công ty suốt nhiều quý liên tiếp, che giấu thực tế công ty đang thua lỗ.
Dấu vết lộ ra khi bộ phận kiểm toán nội bộ, dẫn đầu bởi Cynthia Cooper, phát hiện các bút toán “chi phí vốn hóa” bất thường không có dự án hay chứng từ hợp lý đi kèm, đúng vào thời điểm các khoản mục tài sản dài hạn tăng vọt mà dòng tiền từ hoạt động kinh doanh không hề tương xứng. Đây là vụ gian lận kế toán lớn nhất lịch sử Mỹ tại thời điểm đó, dẫn tới phá sản của WorldCom và án tù cho CEO Bernard Ebbers.
Bài học cho nhà đầu tư khi đọc BCTC doanh nghiệp Việt Nam: bất kỳ khoản mục nào mang dáng dấp “giữ lại cho tương lai” — quỹ dài hạn, tài sản dở dang, chi phí được vốn hóa — đều đáng được đối chiếu xem có biến động hợp lý theo hoạt động thực tế hay không. Một quỹ đứng yên nhiều năm như Quỹ KH&CN của FPT không phải dấu hiệu gian lận (ở đây chỉ là quỹ nhỏ, không dùng tới), nhưng thói quen đặt câu hỏi “khoản này tăng/giảm có khớp với những gì công ty đang thật sự làm không” chính là kỹ năng đọc BCTC quan trọng nhất mà vụ WorldCom để lại.
Câu hỏi thường gặp
Quỹ phát triển khoa học công nghệ có phải là tiền mặt không?
Không. Đây là một khoản mục kế toán trên Nợ phải trả, không đồng nghĩa công ty có sẵn từng đó tiền mặt tách riêng. Muốn biết tiền mặt thực tế, xem mục Tiền và tương đương tiền bên Tài sản.
Vì sao quỹ KH&CN của FPT chỉ có gần 200 triệu đồng?
Vì FPT là doanh nghiệp ngoài nhà nước, việc trích quỹ này là tự nguyện chứ không bắt buộc. Số dư nhỏ và không đổi qua 2 năm cho thấy tập đoàn gần như không sử dụng công cụ này ở quy mô hợp nhất, dù vẫn đầu tư mạnh cho công nghệ qua các kênh chi phí khác.
Công ty tư nhân có bắt buộc lập quỹ khoa học công nghệ không?
Không bắt buộc. Theo Nghị định 95/2014/NĐ-CP, chỉ doanh nghiệp nhà nước phải trích tối thiểu một tỷ lệ lợi nhuận trước thuế vào quỹ này; doanh nghiệp ngoài nhà nước được khuyến khích trích tự nguyện.
Không dùng hết quỹ khoa học công nghệ thì bị gì?
Theo hướng dẫn tại Thông tư liên tịch 12/2016/TTLT-BKHCN-BTC, nếu sau thời hạn quy định doanh nghiệp không sử dụng hết hoặc dùng sai mục đích, phải nộp lại ngân sách nhà nước phần thuế TNDN đã được tính giảm tương ứng, cộng lãi phát sinh trên phần thuế đó.
Đọc tiếp trong series
Bài này là một lát cắt hẹp trong cụm “Đọc phần Nguồn vốn”. Đọc thêm:
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ của cả series.
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu
- Quỹ khen thưởng, phúc lợi là gì? Vì sao nó nằm ở Nợ phải trả — một “quỹ” khác cũng nằm bên Nợ phải trả.
- Quỹ đầu tư phát triển là gì? Vì sao con số này có thể lớn gần bằng vốn góp cổ đông — quỹ “họ hàng” nhưng nằm bên Vốn chủ sở hữu, để bạn so sánh 2 loại quỹ dễ nhầm nhất trên BCTC.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, mẫu B01-DN/HN.
- Nghị định 95/2014/NĐ-CP — Quy định về đầu tư và cơ chế tài chính đối với hoạt động khoa học và công nghệ.
- Thông tư liên tịch 12/2016/TTLT-BKHCN-BTC — Hướng dẫn nội dung chi và quản lý Quỹ phát triển khoa học và công nghệ của doanh nghiệp.
- Luật Kế toán 2015 (88/2015/QH13).
- Báo cáo tài chính hợp nhất đã kiểm toán năm 2025, Công ty Cổ phần FPT (PwC Việt Nam), công bố qua Vietstock, truy cập 09/2026.
- SEC Litigation Release No. 17588 (2002) — vụ WorldCom (dẫn tóm tắt).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.