Chú Bảy chạy Grab có thêm nghề tay trái: dạy lái xe máy cho mấy đứa nhỏ trong xóm. Chị hàng xóm đóng trước cho chú 3 triệu học phí, trọn gói 12 buổi. Chú Bảy cầm 3 triệu, cười tít mắt, nghĩ bụng “vậy là lời rồi”. Nhưng khoan — chú mới dạy được 1 buổi. 11 buổi còn lại, chú vẫn còn nợ công sức. Tiền đã nằm trong túi chú, nhưng phần lớn trong đó chưa phải là “tiền chú đã kiếm được”. Doanh nghiệp niêm yết cũng gặp đúng tình huống này mỗi ngày, chỉ khác là con số nhiều số 0 hơn — và nó có tên riêng trên báo cáo tài chính: doanh thu chưa thực hiện.
- Hiểu “doanh thu chưa thực hiện” là khoản tiền đã thu nhưng công ty chưa “kiếm được” — vẫn là nợ phải trả, không phải lãi.
- Biết chính xác khoản này nằm ở dòng nào (mã 318, 336) trên Bảng cân đối kế toán.
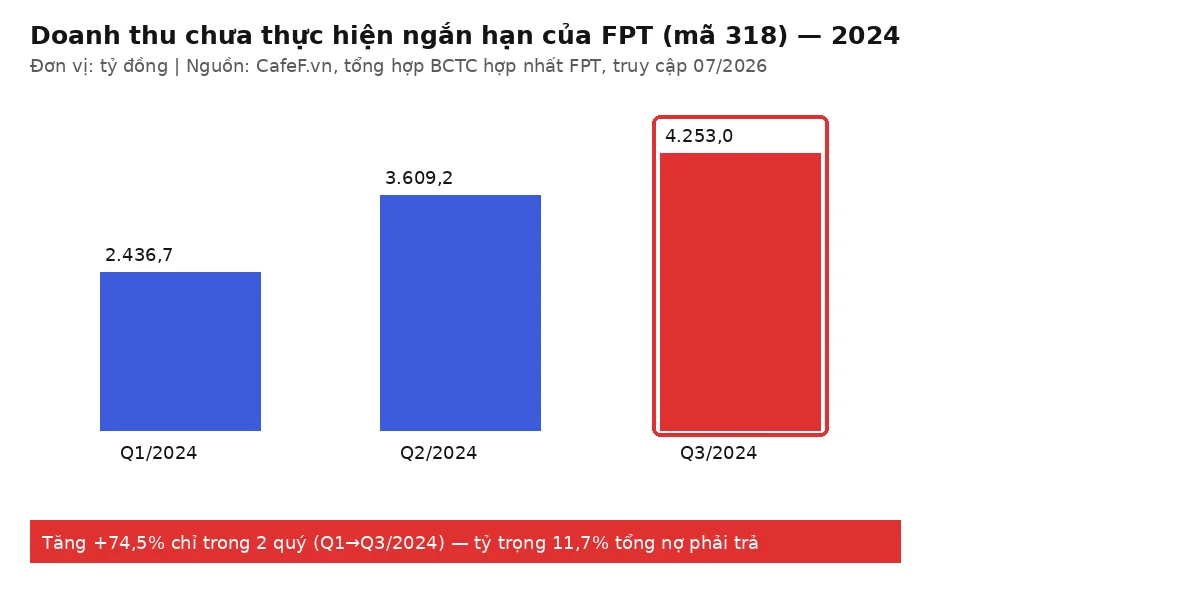
- Tự đọc được ví dụ số thật của FPT: khoản này tăng 74,5% chỉ trong 2 quý năm 2024, và biết vì sao.
- Phân biệt được “doanh thu chưa thực hiện” với “người mua trả tiền trước” — hai khoản người mới hay gộp làm một.
- Nhận ra khi nào khoản này tăng là tín hiệu tốt, khi nào cần đặt dấu hỏi.
Doanh thu chưa thực hiện là gì?
Doanh thu chưa thực hiện là khoản tiền khách hàng đã trả trước cho một sản phẩm/dịch vụ mà công ty chưa giao hoặc chưa hoàn thành, nên chưa được tính là doanh thu — nó vẫn nằm ở phần Nợ phải trả. Nghe rối, nhưng ví dụ đời thường thì dễ ẹc: cô Ba bán tạp hóa đầu hẻm nhận đặt cọc “mua gạo cả năm, trả trước 1 lần cho rẻ” từ một khách quen. Cô Ba cầm tiền, nhưng gạo thì giao mỗi tháng một bao. Số tiền chưa giao gạo tương ứng, kế toán gọi là doanh thu chưa thực hiện — cô Ba còn “nợ” khách hàng những bao gạo đó.
Điểm mấu chốt người mới hay nhầm: đây không phải tài sản, không phải “tiền của công ty tự do xài”. Nó là một khoản nợ phải trả — công ty nợ khách hàng một nghĩa vụ (giao hàng, cung cấp dịch vụ), chỉ là nghĩa vụ đó được trả bằng công sức/hàng hóa thay vì tiền mặt.
Vì sao tiền đã thu về nhưng chưa được tính là doanh thu?
Câu trả lời nằm ở nguyên tắc cơ sở dồn tích (accrual basis) — nền tảng của mọi chuẩn mực kế toán hiện đại. Theo VAS 14 — Doanh thu và thu nhập khác (Bộ Tài chính), doanh thu chỉ được ghi nhận khi doanh nghiệp đã chuyển giao phần lớn rủi ro/lợi ích gắn với hàng hóa, hoặc đã hoàn thành dịch vụ cho khách — chứ không phải đơn thuần vì đã cầm được tiền. Chuẩn quốc tế IFRS 15 (Revenue from Contracts with Customers) của IASB cũng đi theo logic tương tự: khi khách trả tiền trước mà công ty chưa thực hiện “nghĩa vụ” (performance obligation), khoản đó được ghi là “contract liability” — đúng bản chất với “doanh thu chưa thực hiện” của VAS.
Nói cách khác: kế toán không tin vào việc “có tiền là có lãi”. Nó bắt công ty phải “làm xong việc” mới được ghi công. Đây cũng là lý do vì sao một công ty có thể “giàu tiền mặt” (nhờ thu trước) nhưng báo cáo kết quả kinh doanh vẫn chưa ghi nhận hết số đó thành lợi nhuận.
Khoản này nằm ở đâu trên BCTC?
Mở Bảng cân đối kế toán của bất kỳ doanh nghiệp niêm yết nào, tìm đến mục C. Nợ phải trả. Theo mẫu biểu Thông tư 200/2014/TT-BTC, bạn sẽ thấy hai dòng:
- Mã số 318 — Doanh thu chưa thực hiện ngắn hạn: phần nghĩa vụ công ty phải thực hiện trong 12 tháng tới.
- Mã số 336 — Doanh thu chưa thực hiện dài hạn: phần nghĩa vụ thực hiện sau 12 tháng.
Về bản chất kế toán, cả hai đều xuất phát từ tài khoản 3387 — Doanh thu chưa thực hiện. Ngắn hạn hay dài hạn chỉ là cách phân loại theo thời gian công ty còn “nợ” khách hàng bao lâu.
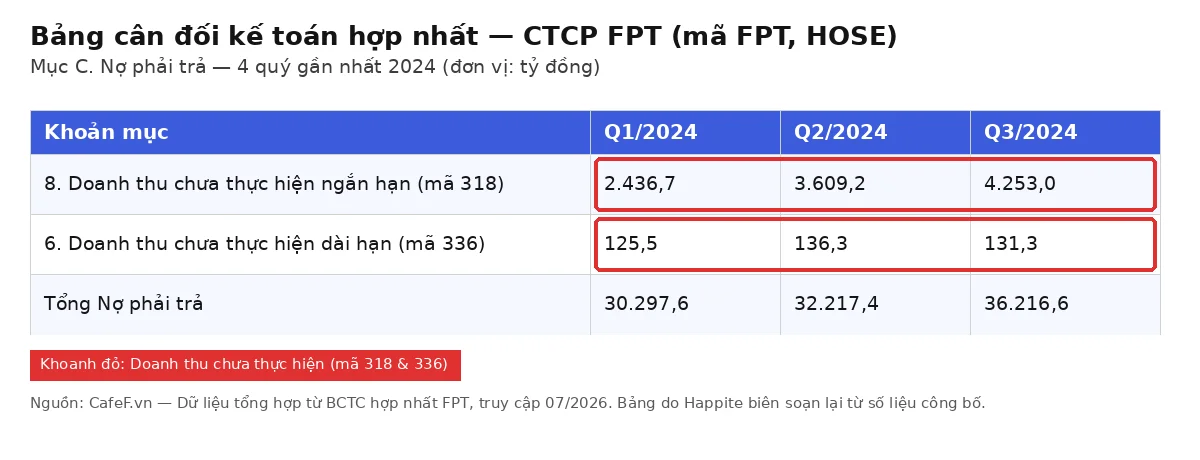
Ví dụ thật: FPT và khoản doanh thu chưa thực hiện tăng 74,5% trong 2 quý
Nhìn vào dữ liệu Bảng cân đối kế toán hợp nhất của FPT (mã FPT, HOSE) năm 2024 (nguồn: CafeF.vn, mục Dữ liệu — Báo cáo tài chính, tổng hợp từ BCTC hợp nhất công bố chính thức, truy cập 07/2026):
| Khoản mục (tỷ đồng) | Q1/2024 | Q2/2024 | Q3/2024 |
|---|---|---|---|
| Doanh thu chưa thực hiện ngắn hạn (mã 318) | 2.436,7 | 3.609,2 | 4.253,0 |
| Doanh thu chưa thực hiện dài hạn (mã 336) | 125,5 | 136,3 | 131,3 |
| Tổng nợ phải trả | 30.297,6 | 32.217,4 | 36.216,6 |
Hai phép tính đáng chú ý:
- Tỷ trọng trong tổng nợ phải trả (Q3/2024) = 4.253,0 / 36.216,6 = 11,7%. Cứ 100 đồng nợ phải trả của FPT, có gần 12 đồng là tiền khách đã trả trước, chờ công ty “giao hàng”.
- Tốc độ tăng Q1 → Q3/2024 = (4.253,0 − 2.436,7) / 2.436,7 = +74,5% chỉ trong 2 quý.
Vì sao khoản này ở FPT lớn và tăng nhanh vậy? Nhìn vào cách các mảng kinh doanh của FPT kiếm tiền là hiểu ngay:
- Mảng phần mềm (FPT Software): khách ký hợp đồng license + bảo trì (maintenance) 1-3 năm, trả tiền ngay khi ký, nhưng FPT phải hỗ trợ kỹ thuật dần trong suốt thời hạn đó.
- Mảng viễn thông (FPT Telecom): khách nạp cước gói data/internet trả trước — doanh thu chỉ được ghi nhận dần theo lượng dịch vụ khách thực dùng.
- Mảng giáo dục (FPT Education): học phí đóng theo học kỳ/năm học nhưng khóa học kéo dài nhiều tháng, nên doanh thu phải phân bổ theo tiến độ giảng dạy.
- Vào trang IR của một mã bạn quan tâm (ưu tiên phần mềm, viễn thông, giáo dục, bảo hiểm) hoặc tải BCTC từ HOSE/SSC.
- Mở Bảng cân đối kế toán, tìm mục “C. Nợ phải trả” → dòng mã 318 và 336.
- So sánh số liệu 2-3 kỳ gần nhất (quý này với quý trước, hoặc năm nay với năm trước) — khoản này đang tăng hay giảm?
- Đọc thêm phần Thuyết minh báo cáo tài chính (Notes) để biết khoản đó đến từ hợp đồng loại gì.
Doanh thu chưa thực hiện tăng nhanh có phải tín hiệu tốt không?
Hai mặt, không có câu trả lời một chiều.
Mặt tích cực: khoản này tăng thường có nghĩa công ty đang ký được nhiều hợp đồng/đơn hàng dài hạn hơn, khách hàng tin tưởng trả tiền trước — một dạng “đơn hàng tồn đọng” (backlog) đảm bảo doanh thu tương lai. Với doanh nghiệp phần mềm hay giáo dục, đây thường là tín hiệu tốt về nhu cầu.
Mặt cần cảnh giác: đây là khoản dễ bị “lợi dụng ngược” — tức là công ty cố tình ghi nhận SỚM phần lẽ ra phải nằm trong doanh thu chưa thực hiện thành doanh thu ngay, để làm đẹp lợi nhuận kỳ hiện tại. Trường hợp kinh điển dưới đây minh họa đúng kiểu sai phạm này.
Case study kinh điển thế giới: SEC v. Xerox Corporation (2002)
Từ năm 1997 đến 2000, Xerox — tập đoàn máy in/photocopy Mỹ — bị Ủy ban Chứng khoán Hoa Kỳ (SEC) cáo buộc đẩy nhanh việc ghi nhận doanh thu từ các hợp đồng cho thuê thiết bị dài hạn. Về nguyên tắc, những hợp đồng này gồm nhiều phần: bán thiết bị, dịch vụ bảo trì, cho thuê, và tài trợ tài chính — phần dịch vụ/bảo trì/tài trợ đáng lẽ phải được ghi nhận dần theo thời gian (tương tự “doanh thu chưa thực hiện” mà bài này đang nói tới). Xerox lại gộp phần lớn giá trị hợp đồng vào “doanh thu bán thiết bị” và ghi nhận ngay một lần.
Hệ quả: doanh thu bị đẩy nhanh hơn 3 tỷ USD, lợi nhuận trước thuế bị thổi phồng khoảng 1,5 tỷ USD trong giai đoạn 1997-2000. Xerox phải nộp phạt 10 triệu USD cho SEC (mức kỷ lục thời điểm đó) và tái trình bày báo cáo tài chính, điều chỉnh giảm hơn 6,4 tỷ USD doanh thu bán thiết bị, chuyển một phần sang doanh thu dịch vụ/cho thuê/tài trợ ghi nhận đúng kỳ (nguồn: SEC.gov, Litigation Release LR-17465, 2002).
Bài học rút ra đúng trọng tâm bài này: tiền thu về hoặc giá trị hợp đồng ký được không đương nhiên là doanh thu của kỳ hiện tại. Phần nào chưa “làm xong việc” phải nằm ở khoản nợ phải trả — nhìn dòng “doanh thu chưa thực hiện” tăng/giảm bất thường so với hợp đồng thực tế là một cách để phát hiện sớm kiểu thao túng này.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “doanh thu chưa thực hiện” với “người mua trả tiền trước”. Hai dòng này khác nhau: “người mua trả tiền trước” (mã 313) thường là đặt cọc cho hàng hóa vật chất sắp giao (ví dụ đặt cọc mua căn hộ); “doanh thu chưa thực hiện” (mã 318/336) gắn với dịch vụ/hợp đồng có tính chất phân bổ theo thời gian (bảo trì, thuê bao, học phí). Cả hai đều là nợ phải trả, nhưng bản chất kinh doanh khác nhau.
- Tưởng đây là tài sản của công ty, muốn xài lúc nào cũng được. Sai — đây là khoản NỢ. Công ty vẫn còn nghĩa vụ phải thực hiện, nếu không giao được dịch vụ, về lý thuyết phải hoàn tiền.
- Thấy khoản này tăng là mừng ngay, hoặc giảm là lo ngay. Phải đối chiếu với tăng trưởng hợp đồng/đơn hàng thực tế trong thuyết minh, và với dòng tiền kinh doanh — tăng đột biến không tương xứng với hoạt động kinh doanh mới đáng đặt câu hỏi.
Câu hỏi thường gặp
Doanh thu chưa thực hiện là tài sản hay nợ phải trả?
Là nợ phải trả. Công ty đã nhận tiền nhưng còn nợ khách hàng nghĩa vụ giao hàng/dịch vụ tương ứng.
Doanh thu chưa thực hiện khác gì “người mua trả tiền trước”?
Người mua trả tiền trước thường gắn với hàng hóa cụ thể sắp giao (ví dụ đặt cọc mua nhà); doanh thu chưa thực hiện gắn với dịch vụ phân bổ dần theo thời gian (bảo trì phần mềm, thuê bao viễn thông, học phí).
Vì sao doanh nghiệp phần mềm, viễn thông, giáo dục thường có khoản này lớn?
Vì mô hình kinh doanh của họ thường thu tiền trước cho hợp đồng dài hạn (license, gói cước, học phí), nhưng phải cung cấp dịch vụ dần trong suốt thời hạn hợp đồng.
Doanh thu chưa thực hiện tăng nhanh có phải dấu hiệu tốt?
Thường là tín hiệu tích cực (nhiều hợp đồng/đơn hàng mới), nhưng cần đối chiếu với thuyết minh và dòng tiền để chắc chắn không phải hiện tượng bất thường.
Khi nào khoản này được chuyển thành doanh thu thật?
Khi công ty hoàn thành nghĩa vụ tương ứng (giao dịch vụ, hết kỳ bảo trì, khách dùng hết gói cước…), kế toán sẽ ghi giảm “doanh thu chưa thực hiện” và ghi tăng doanh thu trên Báo cáo kết quả kinh doanh.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z (2026) — bài trụ của cả series.
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu (HPG ví dụ 2024) — hiểu toàn bộ cấu trúc Nợ phải trả trước khi đào sâu vào 1 dòng cụ thể.
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận (Vinamilk ví dụ) — nguyên tắc ghi nhận doanh thu đầy đủ hơn.
- Thuyết minh báo cáo tài chính: kho báu ai cũng bỏ qua — đọc kỹ phần thuyết minh của báo cáo bạn vừa học.
- Phải thu theo tiến độ hợp đồng xây dựng là gì? Dòng BCTC chỉ ngành xây dựng mới có — khái niệm đối lập, dành riêng cho DN xây dựng.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp (mẫu Bảng cân đối kế toán, mã 318, 336).
- VAS 14 — Doanh thu và thu nhập khác (Bộ Tài chính).
- IFRS 15 — Revenue from Contracts with Customers (IASB).
- CFA Institute — Financial Statement Analysis curriculum (nguyên tắc dồn tích, phân loại nợ phải trả).
- Số liệu BCTC hợp nhất FPT năm 2024, tổng hợp qua CafeF.vn (Dữ liệu — Báo cáo tài chính), truy cập 07/2026.
- SEC.gov — Litigation Release LR-17465 (2002), vụ SEC v. Xerox Corporation.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.