Có công ty vừa công bố báo cáo kiểm toán “chấp nhận toàn phần” — cụm từ nghe rất yên tâm — mà vài năm sau vẫn lâm vào cảnh mất khả năng trả nợ. Ý kiến kiểm toán sạch chỉ nói rằng số liệu được trình bày trung thực theo chuẩn mực kế toán, chứ không đảm bảo công ty sẽ không gặp khó khăn tài chính, và cũng không phải “máy phát hiện nói dối” tuyệt đối. Đó là lý do dân phân tích tài chính không dừng ở đọc lời văn báo cáo — họ có thêm 2 công cụ tính bằng số, chạy độc lập với ý kiến kiểm toán: Beneish M-score (đo khả năng lợi nhuận đang bị “làm đẹp”) và Altman Z-score (đo rủi ro kiệt quệ tài chính). Hôm nay chúng ta thử cả hai, bằng số thật từ BCTC 2025 của HAG (Hoàng Anh Gia Lai) — công ty từng nhiều năm lỗ lũy kế, năm nay báo lãi lớn.
- Phân biệt được M-score (đo gian lận lợi nhuận) và Z-score (đo rủi ro phá sản) — 2 câu hỏi khác nhau, đừng lẫn lộn.
- Tự tính Altman Z-score bằng 5 con số lấy thẳng từ BCTC + giá cổ phiếu.
- Hiểu vì sao “lợi nhuận cao mà dòng tiền kinh doanh thấp” là tín hiệu quan trọng nhất trong cả 2 mô hình.
- Biết đọc HAG 2025: lãi lớn, kiểm toán sạch, nhưng Z-score vẫn nằm ở vùng cảnh báo — và vì sao điều đó không mâu thuẫn.
- Tránh được 4 hiểu lầm phổ biến khi dùng 2 mô hình này.
M-score và Z-score là gì, khác nhau chỗ nào?
Altman Z-score là một công thức tính điểm bằng 5 tỷ số tài chính, dùng để ước lượng khả năng một doanh nghiệp rơi vào kiệt quệ tài chính/phá sản trong 1-2 năm tới (Altman, 1968). Nó không quan tâm công ty có gian lận hay không — nó chỉ hỏi: “cấu trúc vốn và khả năng sinh lời hiện tại có đang mỏng manh không?”
Beneish M-score là công thức tính điểm bằng 8 chỉ số, dùng để ước lượng khả năng lợi nhuận công bố đang bị thổi phồng bằng các thủ thuật kế toán (Beneish, 1999). Nó không quan tâm công ty có sắp phá sản hay không — nó hỏi: “con số lợi nhuận này có đang được ‘trang điểm’ quá tay không?”
Ví von cho dễ nhớ: Z-score giống như đo huyết áp — cho biết cơ thể có đang căng thẳng quá mức không. M-score giống như xét nghiệm máu tìm chất lạ — cho biết có dấu hiệu “can thiệp” vào kết quả không. Một công ty có thể huyết áp bình thường (Z-score an toàn) nhưng vẫn có chất lạ trong máu (M-score cao), và ngược lại. Đó là lý do dân phân tích hay dùng cả hai, không dùng một.
Altman Z-score tính thế nào? Ví dụ thật với HAG 2025
Công thức gốc (dành cho doanh nghiệp sản xuất đại chúng — mô hình phổ biến nhất, dễ tính nhất để bắt đầu):
Z = 1,2×A + 1,4×B + 3,3×C + 0,6×D + 1,0×E
Trong đó, lấy thẳng từ Bảng cân đối kế toán (B01) và KQKD (B02):
- A = Vốn lưu động / Tổng tài sản — vốn lưu động = Tài sản ngắn hạn − Nợ ngắn hạn. Đo công ty có đủ “tiền túi” xoay vòng ngắn hạn hay không, giống anh Tuấn IT xem lương tháng có đủ trả nợ thẻ tín dụng tháng đó không.
- B = Lợi nhuận sau thuế chưa phân phối / Tổng tài sản — đo “của để dành” tích lũy qua nhiều năm so với quy mô hiện tại.
- C = EBIT / Tổng tài sản — EBIT (lợi nhuận trước thuế và lãi vay) = LN trước thuế + Chi phí lãi vay. Đo hiệu quả sinh lời thuần từ hoạt động, chưa tính ảnh hưởng của cách công ty đi vay.
- D = Giá trị thị trường vốn chủ sở hữu / Nợ phải trả — lấy giá cổ phiếu × số cổ phiếu lưu hành, chia cho tổng nợ. Đo “đệm” thị trường đánh giá công ty có đủ dày để hấp thụ cú sốc nợ không.
- E = Doanh thu thuần / Tổng tài sản — đo hiệu suất dùng tài sản tạo doanh thu.
Giờ tính với BCTC hợp nhất kiểm toán HAG 2025 (EY Việt Nam, ký 31/3/2026, ý kiến chấp nhận toàn phần):
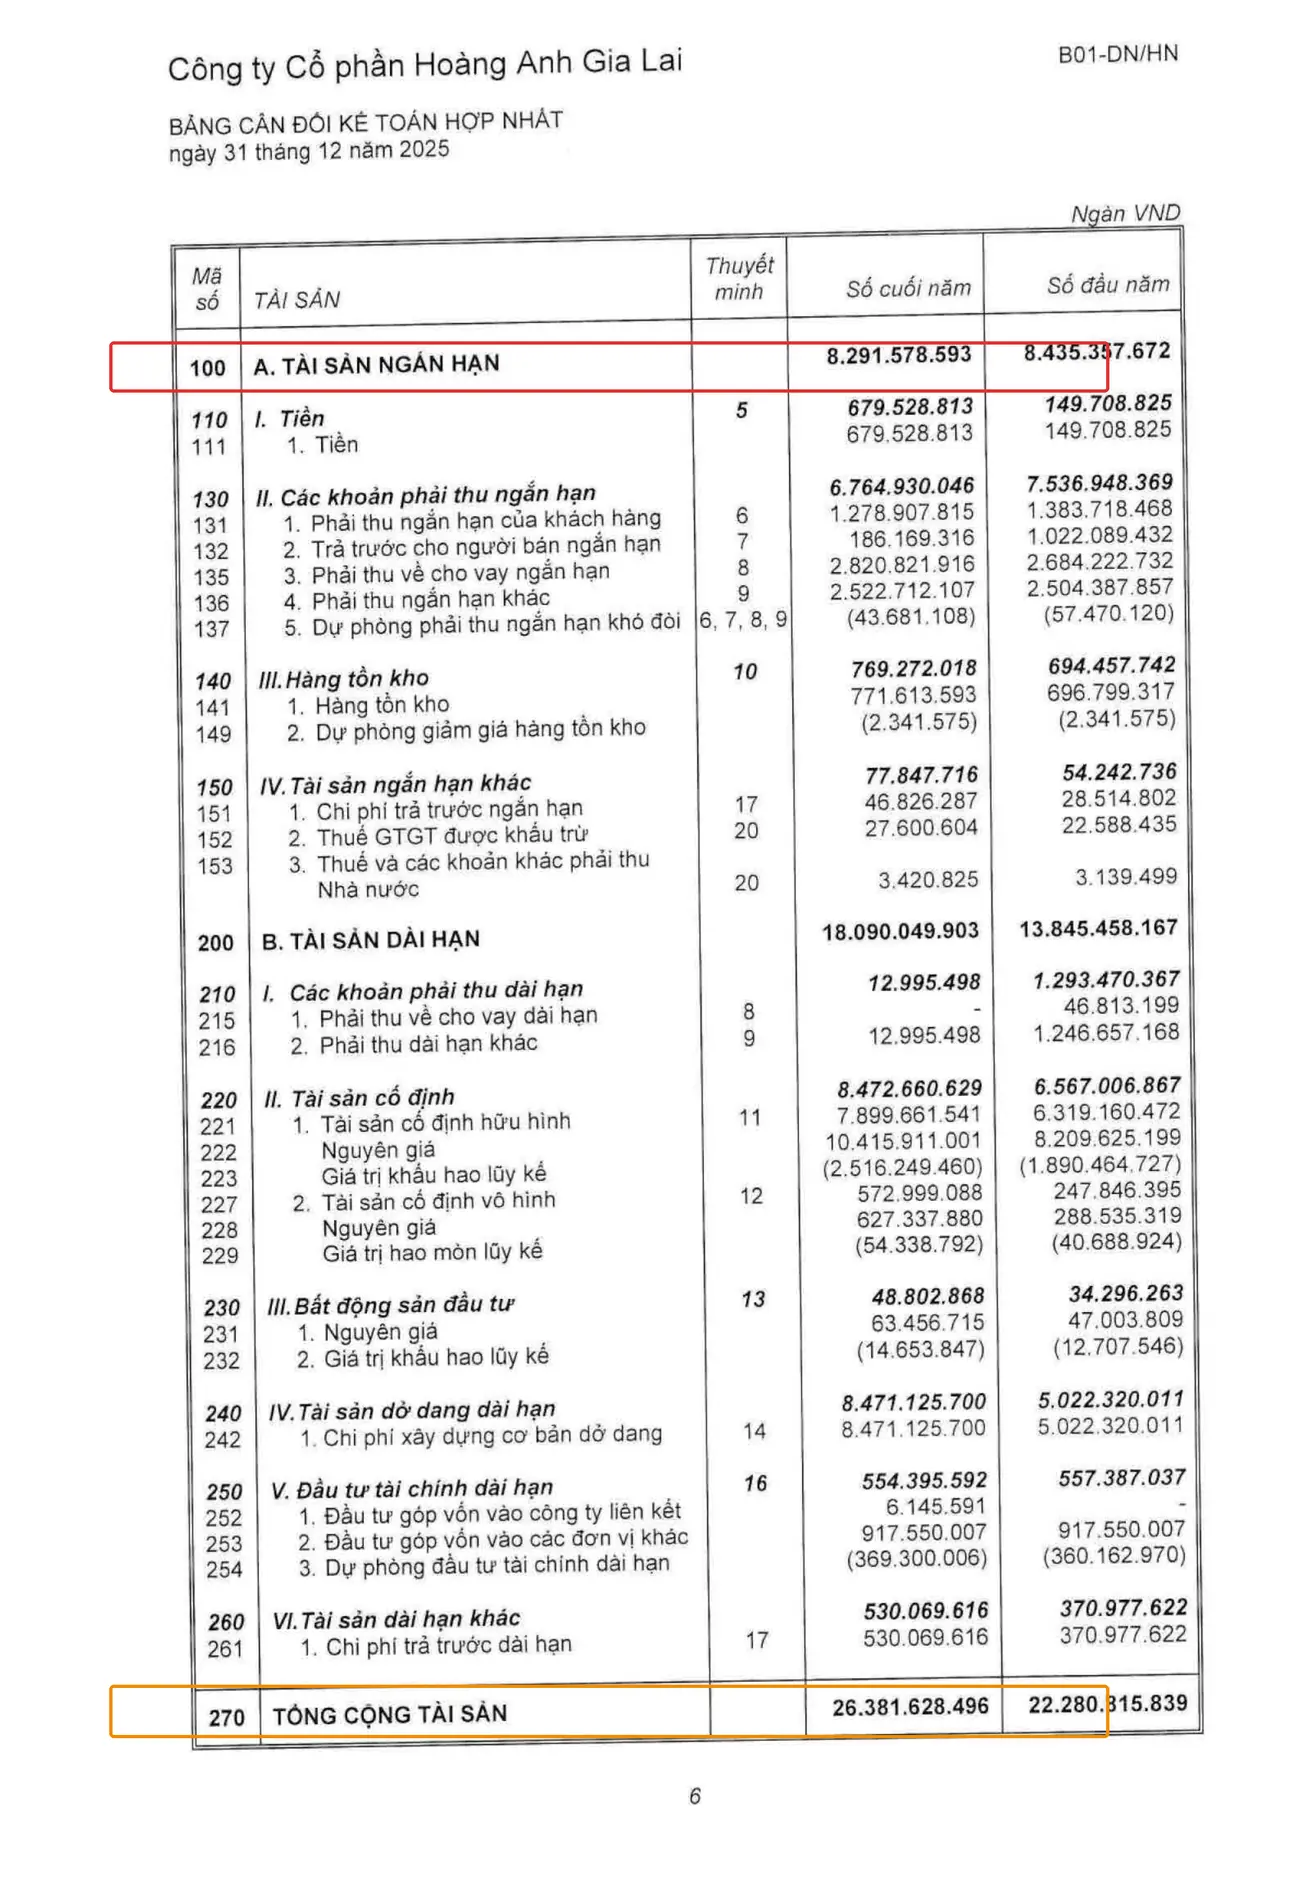
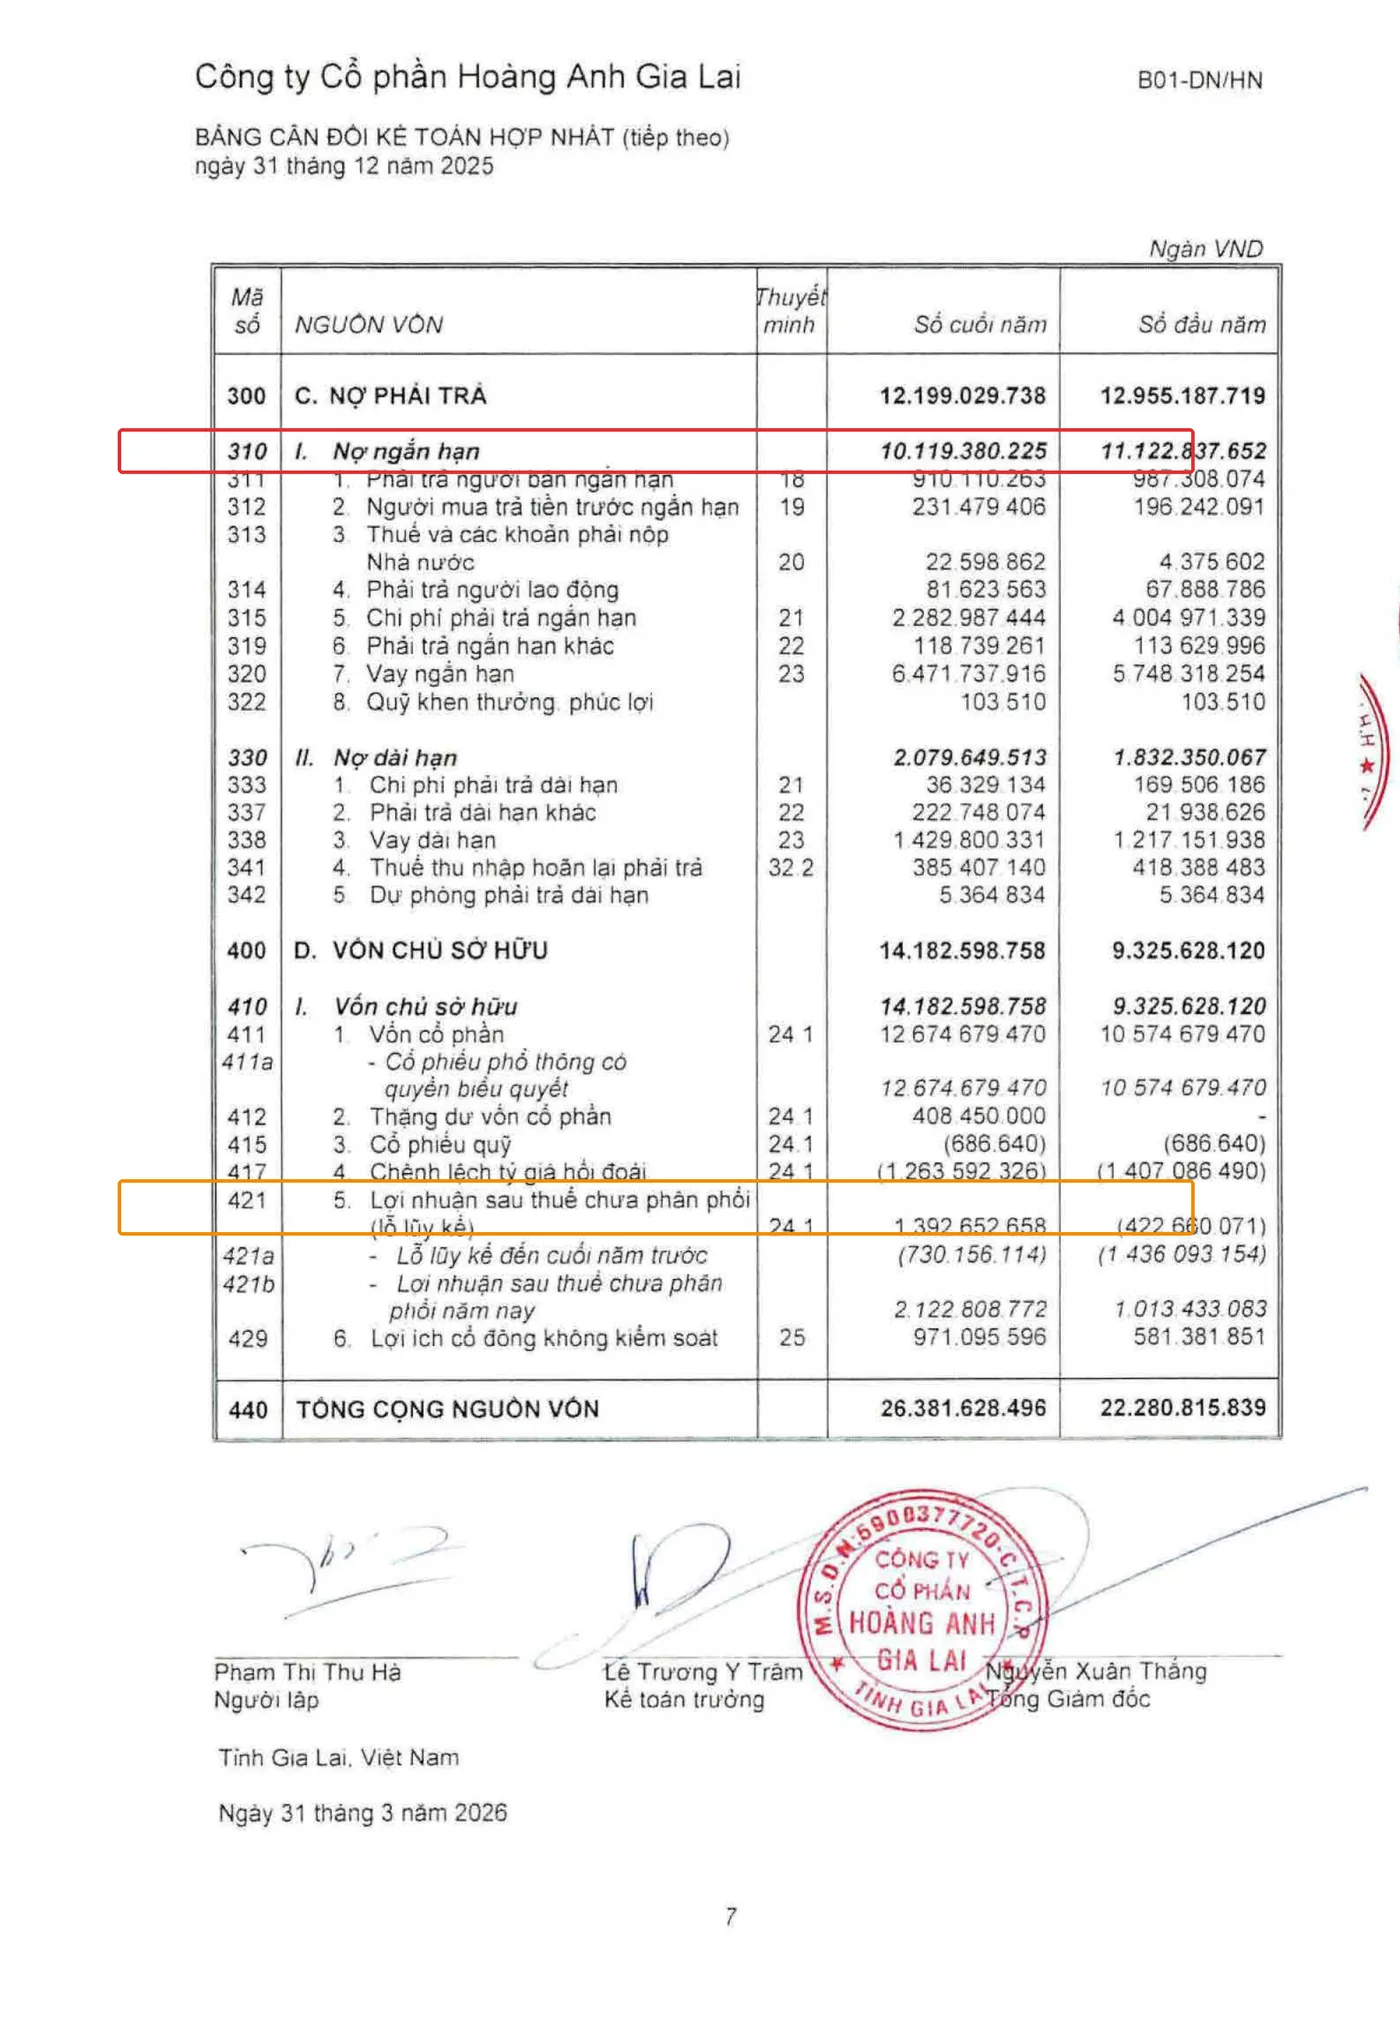
- Vốn lưu động = 8.291,58 tỷ − 10.119,38 tỷ = −1.827,80 tỷ (âm — tài sản ngắn hạn không đủ trả nợ ngắn hạn)
- A = −1.827,80 / 26.381,63 = −0,0693
- B = 1.392,65 / 26.381,63 = 0,0528 (LNST chưa phân phối đã chuyển từ âm 422,66 tỷ đầu năm sang dương 1.392,65 tỷ cuối năm)
- EBIT = 2.201,63 + 322,81 = 2.524,44 tỷ → C = 2.524,44 / 26.381,63 = 0,0957
- Giá trị thị trường VCSH ≈ 14.100đ × 1.267.467.947 CP ≈ 17.871,3 tỷ → D = 17.871,3 / 12.199,03 = 1,4650
- E = 7.432,27 / 26.381,63 = 0,2817
Z = 1,2×(−0,0693) + 1,4×0,0528 + 3,3×0,0957 + 0,6×1,4650 + 1,0×0,2817 = −0,08 + 0,07 + 0,32 + 0,88 + 0,28 = 1,47
Đọc kết quả Z-score ra sao?
Ngưỡng gốc Altman đưa ra:
| Vùng | Z-score | Ý nghĩa |
|---|---|---|
| An toàn | Z > 2,99 | Rủi ro kiệt quệ tài chính thấp |
| Vùng xám | 1,81 ≤ Z ≤ 2,99 | Cần theo dõi thêm, chưa kết luận |
| Nguy hiểm | Z < 1,81 | Rủi ro kiệt quệ tài chính cao trong 1-2 năm tới |
HAG 2025 rơi vào Z ≈ 1,47 — vùng nguy hiểm, dù năm nay lãi lớn (LNST 2.240,15 tỷ) và kiểm toán chấp nhận toàn phần. Không mâu thuẫn: Z-score phản ánh cấu trúc vốn (vốn lưu động vẫn âm, nợ vay vẫn chiếm tỷ trọng lớn), còn báo cáo kiểm toán chỉ xác nhận số liệu trình bày trung thực tại thời điểm chốt sổ. Một công ty có thể đang lãi tốt nhưng nền tảng vốn vẫn mỏng — giống cô Ba bán tạp hóa tuần này lời khá nhưng vẫn đang gánh khoản nợ vay mở rộng sạp hàng năm ngoái, chỉ 1 tuần ế hàng là hụt tiền trả nợ ngay.
Beneish M-score tính thế nào? 5 biến minh họa từ số thật
M-score đầy đủ dùng 8 biến: DSRI (chỉ số phải thu/doanh thu), GMI (biến động biên lợi nhuận gộp), AQI (chất lượng tài sản), SGI (tăng trưởng doanh thu), DEPI (tốc độ khấu hao), SGAI (chi phí bán hàng-quản lý), LVGI (đòn bẩy) và TATA (tỷ lệ dồn tích kế toán). 3 biến AQI/DEPI/SGAI cần dữ liệu thuyết minh chi tiết hơn phạm vi bài này — chúng ta minh họa cách tính 5 biến có thể lấy thẳng từ báo cáo tóm tắt, để hiểu nguyên lý trước khi tự đào sâu thuyết minh sau này:
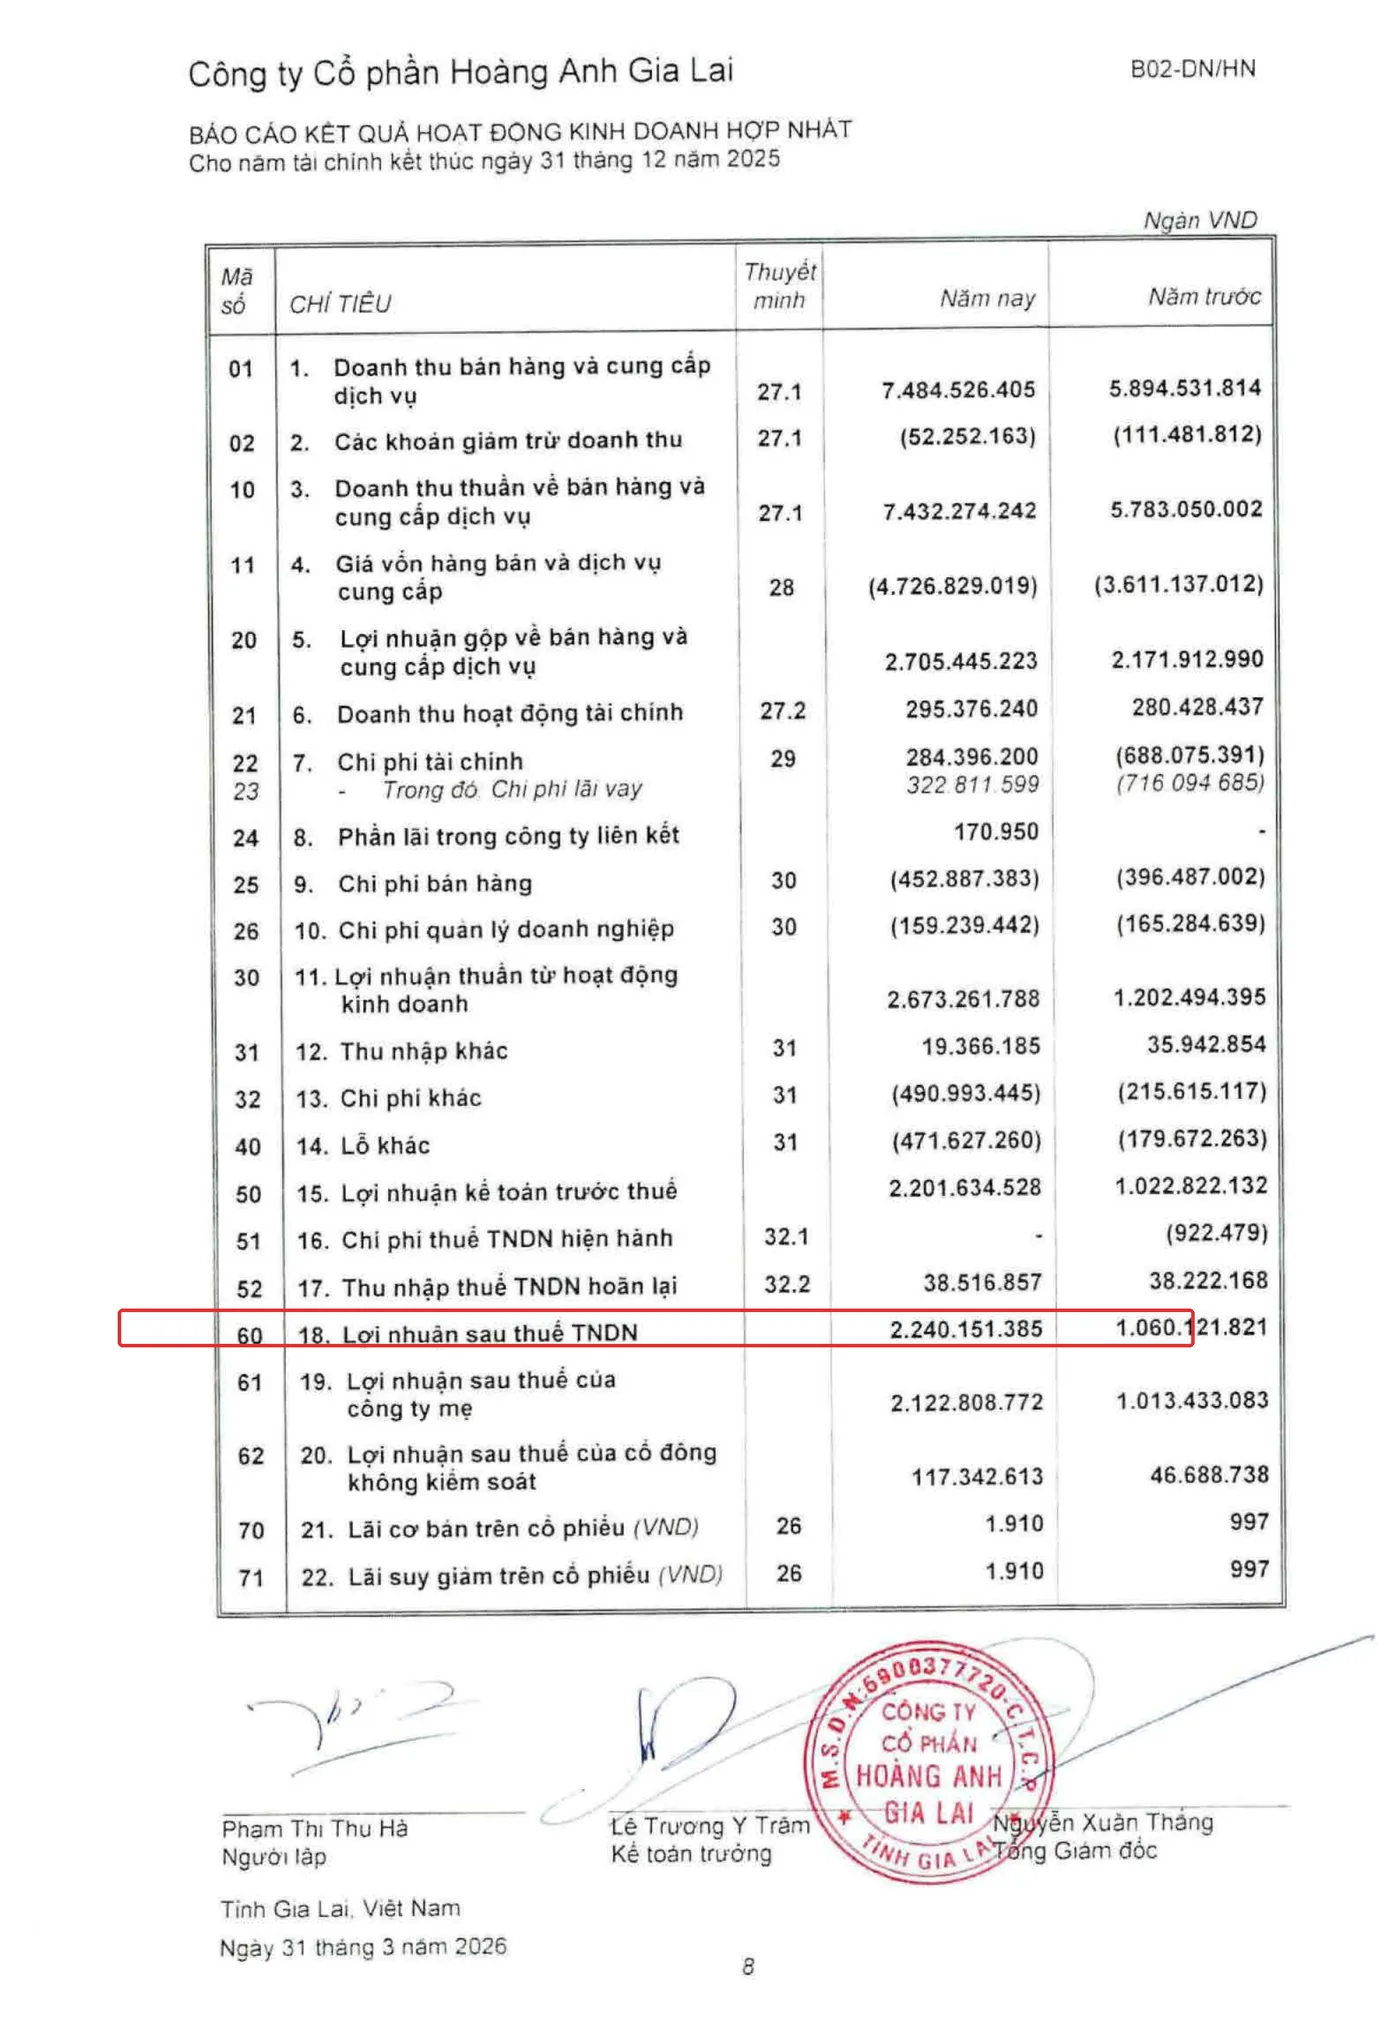
- DSRI = (Phải thu KH cuối kỳ/DTT cuối kỳ) ÷ (Phải thu KH đầu kỳ/DTT đầu kỳ) = (1.278,91/7.432,27) ÷ (1.383,72/5.783,05) = 0,1721 ÷ 0,2393 = 0,719 — DSRI thấp hơn 1 nghĩa là phải thu đang tăng chậm hơn doanh thu, thường là dấu hiệu tốt (không “bơm” doanh thu ảo bằng cách bán chịu tràn lan).
- GMI = Biên gộp năm trước ÷ Biên gộp năm nay = 0,3755 ÷ 0,3640 = 1,032 — biên gộp năm nay nhỉnh hơn năm trước một chút, GMI quanh 1 là bình thường.
- SGI = DTT năm nay ÷ DTT năm trước = 7.432,27 ÷ 5.783,05 = 1,285 — doanh thu tăng 28,5%, tăng trưởng nhanh không tự nó là xấu, nhưng doanh nghiệp tăng trưởng nóng luôn cần soi kỹ hơn (áp lực “phải đẹp số” để giữ đà tăng trưởng là động cơ kinh điển của gian lận).
- LVGI = (Nợ phải trả/TTS năm nay) ÷ (Nợ phải trả/TTS năm trước) = 0,4624 ÷ 0,5815 = 0,795 — đòn bẩy đang giảm, không phải dấu hiệu đáng ngại.
- TATA = (LNST − Lưu chuyển tiền thuần từ HĐKD) / Tổng tài sản = (2.240,15 − 940,46) / 26.381,63 = 0,0493 — đây là con số đáng chú ý nhất của cả bài.
Vì sao chênh lệch lợi nhuận – dòng tiền là tín hiệu quan trọng nhất?
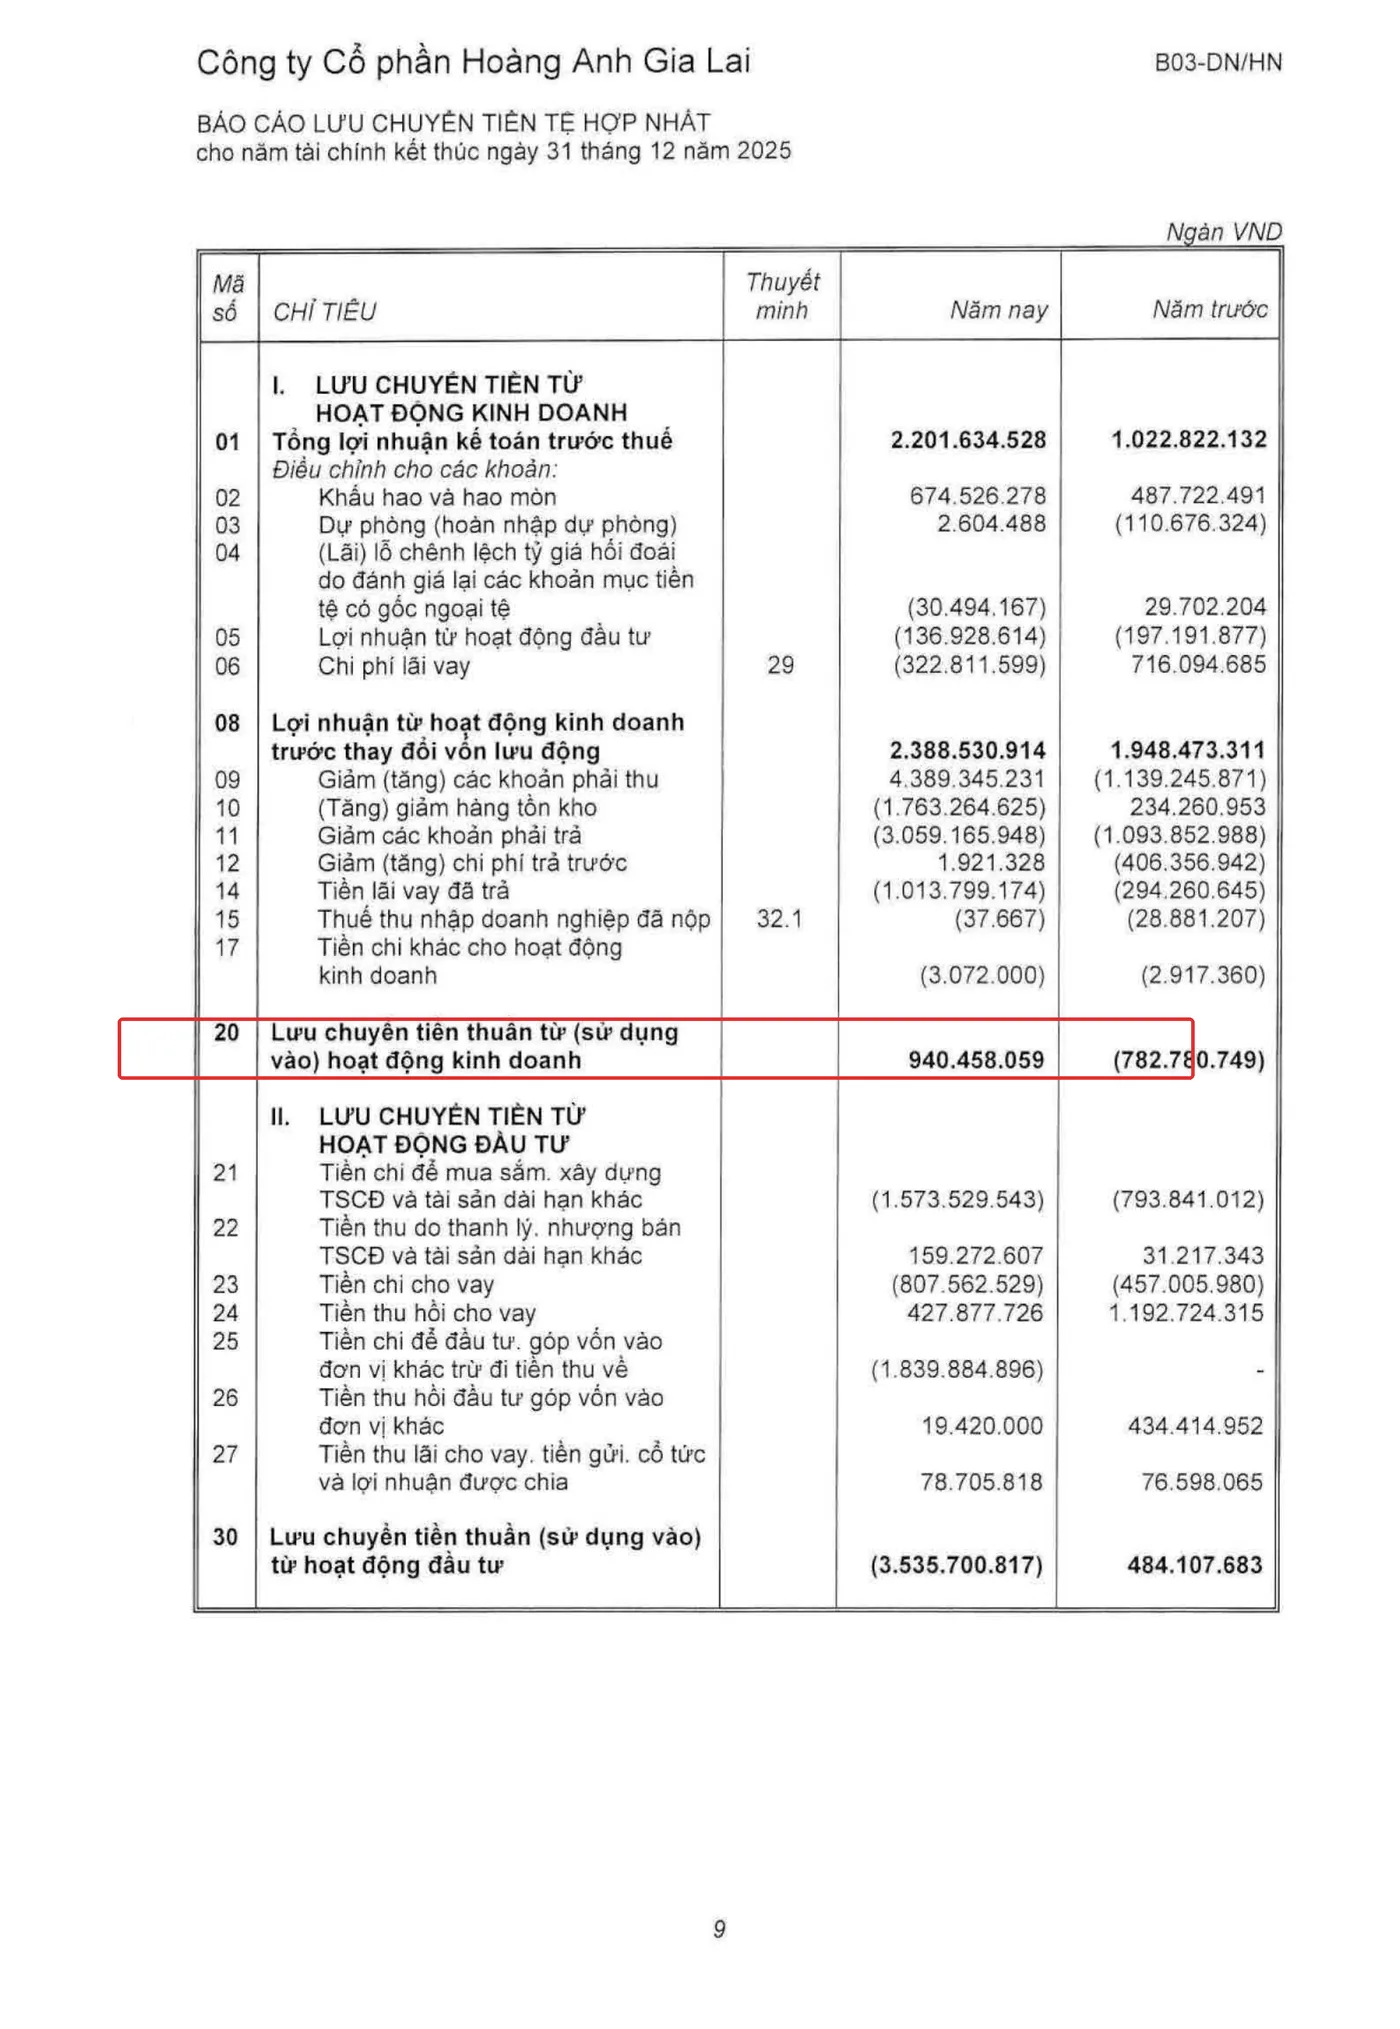
TATA đo phần lợi nhuận chưa hóa thành tiền mặt thật — gọi là “biến kế toán dồn tích” (accruals). HAG năm 2025 báo lãi sau thuế 2.240,15 tỷ, nhưng dòng tiền thuần từ hoạt động kinh doanh thực thu chỉ 940,46 tỷ — chênh lệch 1.299,69 tỷ đồng lợi nhuận trên giấy chưa về túi bằng tiền mặt. Đây đúng là chủ đề bài “Lãi to mà vẫn thiếu tiền?” chúng ta đã học ở phần dòng tiền: lợi nhuận kế toán có thể tăng vì phải thu tăng, hàng tồn kho tăng, hoặc các khoản dự phòng được hoàn nhập — tất cả đều hợp lệ theo VAS, nhưng không phải tiền thật. Một khoảng cách lớn kéo dài nhiều năm, không giải thích được bằng lý do kinh doanh cụ thể (mở rộng đầu tư, tăng tồn kho theo kế hoạch…), mới là tín hiệu cần thận trọng — không phải bản thân con số dương hay âm.
| Tiêu chí | Altman Z-score | Beneish M-score |
|---|---|---|
| Câu hỏi trả lời | Rủi ro phá sản/kiệt quệ tài chính? | Lợi nhuận có bị “làm đẹp” không? |
| Số biến | 5 | 8 |
| Nguồn số liệu chính | BCĐKT + KQKD + giá cổ phiếu | BCĐKT + KQKD + LCTT 2 năm liên tiếp |
| Ngưỡng cảnh báo (gốc) | Z < 1,81 | M > −1,78 (hoặc −2,22 tùy phiên bản) |
| Dùng tốt nhất khi | Đánh giá sức khỏe tài chính dài hạn | Nghi ngờ chất lượng lợi nhuận ngắn hạn |
Case study kinh điển thế giới: AIG và những hợp đồng tái bảo hiểm “khống”
Năm 2000, American International Group (AIG) — khi đó là một trong những tập đoàn bảo hiểm lớn nhất thế giới — ký với General Re Corporation (công ty con của Berkshire Hathaway) 2 hợp đồng tái bảo hiểm trị giá 500 triệu USD. Trên giấy, đây là giao dịch chuyển giao rủi ro thông thường. Nhưng theo điều tra của SEC, các hợp đồng này thực chất không chuyển giao rủi ro bảo hiểm thật sự — mục đích duy nhất là giúp AIG tăng khống 500 triệu USD dự phòng bồi thường (loss reserves) trên sổ sách, đúng vào lúc giới phân tích đang lo ngại dự phòng của AIG quá mỏng. Đây là dạng giao dịch “vòng tròn” kinh điển: tiền và rủi ro chảy qua rồi quay lại, không thay đổi bản chất kinh tế, chỉ thay đổi con số kế toán trình bày.
SEC công bố Litigation Release số 19560 ngày 9/2/2006, AIG đồng ý nộp phạt hơn 1,64 tỷ USD để dàn xếp vụ việc — một trong những khoản dàn xếp lớn nhất lịch sử SEC lúc đó — kèm cam kết cải tổ toàn diện hệ thống kiểm soát nội bộ và báo cáo tài chính. CEO lâu năm Maurice “Hank” Greenberg buộc từ chức trước khi vụ việc được công bố chính thức. Điểm đáng nói với chủ đề bài này: nếu áp mô hình Beneish M-score vào giai đoạn đó, biến AQI (chất lượng tài sản) và các khoản dự phòng bất thường tăng đột biến không tương xứng với hoạt động kinh doanh cốt lõi chính là loại tín hiệu mô hình được thiết kế để bắt được — dù công cụ định lượng không thay thế được điều tra pháp lý, nó có thể là điểm khởi đầu đặt câu hỏi đúng.
Bẫy thường gặp / Đừng nhầm lẫn
- Coi Z-score/M-score là “chân lý tuyệt đối” — đây là mô hình thống kê dựa trên dữ liệu lịch sử Mỹ, xác suất chứ không phải phán quyết. Z-score thấp không có nghĩa chắc chắn phá sản; M-score cao không có nghĩa chắc chắn gian lận.
- Áp nguyên xi mô hình gốc 1968/1999 cho mọi ngành — công thức gốc dựng cho doanh nghiệp sản xuất đại chúng Mỹ. Ngân hàng, bất động sản, công ty mới niêm yết chưa có lãi… cần biến thể khác hoặc đọc kết quả rất thận trọng.
- Nhầm “Z-score thấp” với “đang gian lận” — Z-score đo rủi ro tài chính (có thể do kinh doanh khó khăn thật, không phải gian lận). Muốn nghi ngờ gian lận, phải nhìn M-score và các dấu hiệu định tính khác (đã nói ở bài Red flags).
- Chỉ tính 1 lần rồi bỏ qua — giá trị thật của 2 mô hình nằm ở việc theo dõi xu hướng qua nhiều kỳ, không phải một con số đơn lẻ tại một thời điểm.
Câu hỏi thường gặp
M-score bao nhiêu là gian lận?
Theo công thức 8 biến gốc của Beneish, ngưỡng thường dùng là M-score > −1,78 (hoặc −2,22 ở phiên bản điều chỉnh sau này) được xem là có dấu hiệu đáng nghi ngờ cần kiểm tra thêm — không phải bằng chứng gian lận đã xác nhận.
Z-score bao nhiêu là nguy hiểm?
Theo ngưỡng gốc Altman (1968), Z-score dưới 1,81 nằm trong vùng nguy hiểm/kiệt quệ tài chính; từ 1,81 đến 2,99 là vùng xám cần theo dõi thêm; trên 2,99 là vùng an toàn.
Tôi có cần tính đủ cả 8 biến M-score mới dùng được không?
Không bắt buộc ngay từ đầu. Bắt đầu với các biến dễ lấy số (DSRI, SGI, TATA) đã cho bạn tín hiệu hữu ích; khi quen, hãy đào sâu thuyết minh để tính đủ AQI/DEPI/SGAI cho kết quả chính xác hơn.
Z-score và Altman Z”-score (bản dành cho thị trường mới nổi) khác gì nhau?
Z-score gốc dùng cho doanh nghiệp sản xuất đại chúng Mỹ; Altman phát triển thêm bản Z” (không cần giá cổ phiếu, phù hợp doanh nghiệp chưa niêm yết/thị trường mới nổi) với hệ số khác. Bài này dùng bản gốc vì đơn giản, dễ làm quen; khi vững hơn bạn có thể tìm hiểu thêm bản Z”.
Vì sao HAG kiểm toán “chấp nhận toàn phần” mà Z-score vẫn cảnh báo?
Ý kiến kiểm toán xác nhận số liệu trình bày trung thực theo chuẩn mực kế toán tại thời điểm lập báo cáo, không phải dự báo tương lai. Z-score là một phép tính định lượng độc lập nhìn vào cấu trúc vốn — 2 công cụ trả lời 2 câu hỏi khác nhau, không loại trừ nhau.
Đọc tiếp trong series
- Red flags trên BCTC: dấu hiệu “làm đẹp” sổ sách — các dấu hiệu định tính đi kèm 2 mô hình định lượng trong bài này.
- Phân tích DuPont: mổ xẻ ROE thành 3 mảnh — hiểu đòn bẩy tài chính trước khi dùng biến D (Z-score) và LVGI (M-score).
- Lãi to mà vẫn thiếu tiền? Dòng tiền vs lợi nhuận — nền tảng cho biến TATA đã dùng ở trên.
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ của cả series.
Nguồn tham khảo
- Beneish, M.D. (1999), “The Detection of Earnings Manipulation”, Financial Analysts Journal.
- Altman, E.I. (1968), “Financial Ratios, Discriminant Analysis and the Prediction of Corporate Bankruptcy”, Journal of Finance.
- CFA Institute — Financial Statement Analysis curriculum.
- Thông tư 200/2014/TT-BTC (mẫu B01-DN/HN, B02-DN/HN, B03-DN/HN); VAS 21, VAS 24.
- BCTC hợp nhất kiểm toán CTCP Hoàng Anh Gia Lai năm 2025 (EY Việt Nam, ký 31/3/2026), truy cập 01/09/2026.
- SEC Litigation Release No. 19560 (9/2/2006), sec.gov — SEC v. American International Group.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.