Một cuốn sách tự đặt tên là “Công Thức Kỳ Diệu” thường khiến người đọc dày dạn kinh nghiệm nhíu mày, nghe chẳng khác gì quảng cáo thực phẩm chức năng giảm cân. Nhưng người viết ra công thức này không phải một “guru” bán khóa học, mà là Joel Greenblatt, nhà sáng lập Gotham Capital, quỹ từng đạt mức sinh lời khoảng 40%/năm trong suốt hai thập kỷ (Wikipedia). Vậy công thức hai chỉ số tài chính đơn giản đến mức học sinh cấp ba cũng tính được, liệu có thật sự “đánh bại thị trường”, hay chỉ là một câu chuyện marketing khéo léo bọc trong lớp vỏ học thuật?
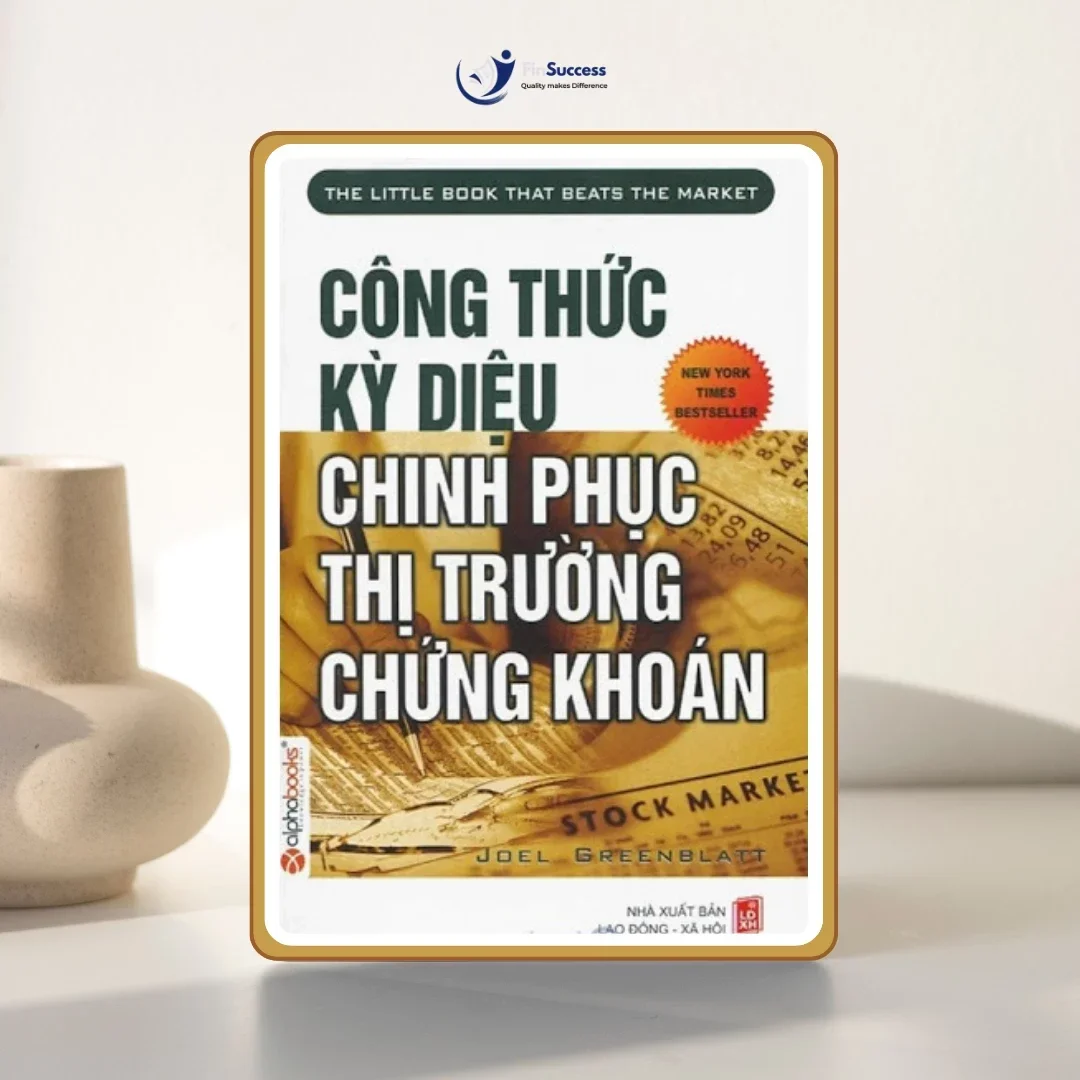
Nguồn: fisc.vn, 2026
- Dành cho ai: nhà đầu tư đã có nền tảng value investing, dân trong ngành muốn có công cụ định lượng để sàng lọc cổ phiếu nhanh.
- 3 ý đắt nhất: công thức chỉ dùng 2 chỉ số Earnings Yield và Return on Capital; formula “vẫn còn hiệu quả” chính vì nó khó chịu đựng về mặt tâm lý; kỷ luật máy móc quan trọng hơn việc đoán đúng từng cổ phiếu.
- Chấm điểm: 7.5/10.
Công Thức Kỳ Diệu dành cho ai?
Đây không phải sách nhập môn. “Công Thức Kỳ Diệu Chinh Phục Thị Trường Chứng Khoán” (bản dịch của The Little Book That Still Beats the Market) phù hợp nhất với người đã hiểu khái niệm P/E, ROE, dòng tiền tự do, và từng đọc qua ít nhất một cuốn sách đầu tư giá trị cơ bản. Đối tượng lý tưởng: nhân viên phân tích tại công ty chứng khoán, nhà đầu tư cá nhân nghiêm túc đã có vài năm kinh nghiệm, hoặc người làm quỹ muốn xây dựng một bộ lọc cổ phiếu có kỷ luật thay vì mua bán theo cảm tính.
Người mới bắt đầu tiếp xúc thị trường nên đọc Nhà Đầu Tư Thông Minh hoặc Tâm Lý Học Về Tiền trước. Lý do đơn giản: Greenblatt giả định người đọc đã quen thuộc với báo cáo tài chính và không cần giải thích lại từ đầu khái niệm giá trị doanh nghiệp. Sách viết theo giọng kể chuyện cho con trai ông, nghe thì có vẻ dễ, nhưng phần phụ lục tính toán EBIT/EV lại đủ khô khan để một người mới nản lòng giữa chừng.
“Công Thức Kỳ Diệu” thực chất là gì?
Bỏ đi lớp vỏ ngôn từ hào nhoáng, công thức của Greenblatt gói gọn trong hai chỉ số.
Thứ nhất là Earnings Yield (lợi suất thu nhập), tính bằng EBIT (lợi nhuận trước thuế và lãi vay) chia cho Enterprise Value (giá trị doanh nghiệp gồm vốn hóa cộng nợ vay trừ tiền mặt). Chỉ số này càng cao, cổ phiếu càng “rẻ” so với khả năng sinh lời thực của nó, tương tự việc so sánh tiền lãi một tiệm tạp hóa kiếm được với số tiền cần bỏ ra để mua đứt cả tiệm.
Thứ hai là Return on Capital (tỷ suất lợi nhuận trên vốn đầu tư), tính bằng EBIT chia cho tổng tài sản cố định ròng cộng vốn lưu động. Chỉ số này càng cao, công ty càng giỏi biến một đồng vốn thành nhiều đồng lời hơn.
Cách vận hành: xếp hạng toàn bộ cổ phiếu trong “vũ trụ đầu tư” (loại trừ ngành tài chính, ngân hàng vì cách hạch toán khác biệt) theo cả hai chỉ số, cộng hai thứ hạng lại, chọn ra nhóm 20-30 mã có tổng điểm tốt nhất, mua đều đặn mỗi tháng, giữ khoảng một năm rồi lặp lại. Không phán đoán chủ quan, không “cảm thấy” cổ phiếu này sắp tăng. Đơn giản đến mức nghe hơi đáng ngờ.
3 ý tưởng đắt giá nhất
Định lượng hóa đầu tư giá trị
Warren Buffett hay Benjamin Graham nói nhiều về “mua công ty tốt với giá hời”, nhưng phần lớn để lại việc định nghĩa “tốt” và “hời” cho trực giác và kinh nghiệm cá nhân. Greenblatt biến hai khái niệm mơ hồ đó thành hai công thức toán học cụ thể. Với một nhà đầu tư cá nhân tại Việt Nam không có đội ngũ phân tích riêng, đây là cách tiếp cận dễ tái lập: mở bảng dữ liệu tài chính của vài chục mã VN30, tính nhanh P/E nghịch đảo và ROIC gần đúng, đã có một bộ lọc thô để bắt đầu nghiên cứu sâu hơn.
Kỷ luật thắng cảm xúc, không phải vì công thức “thần kỳ”
Điểm thú vị nhất trong lập luận của Greenblatt không nằm ở bản thân công thức, mà ở lý do ông tin nó còn hiệu quả: đúng là nhiều người biết công thức này, nhưng rất ít người đủ kiên nhẫn nắm giữ qua những năm nó thua thị trường. Tâm lý con người ghét nhìn danh mục đi ngang trong khi thị trường chung tăng, đúng như câu chuyện quen thuộc trên các diễn đàn chứng khoán Việt Nam mỗi khi VN-Index lập đỉnh mà cổ phiếu giá trị vẫn “trơ gan cùng tuế nguyệt”.
Rẻ và tốt phải đi cùng nhau
Chỉ rẻ thôi (P/E thấp) dễ dính bẫy giá trị, công ty rẻ vì đang suy thoái thật sự. Chỉ tốt thôi (ROE cao) dễ mua đắt, trả giá quá cao cho một doanh nghiệp xuất sắc. Greenblatt buộc hai tiêu chí phải cùng thỏa mãn, giống việc vừa đòi món ăn ngon vừa đòi giá phải chăng, thay vì chấp nhận đánh đổi một trong hai.
“Máy móc” là một tính năng, không phải lỗi
Việc loại bỏ phán đoán chủ quan nghe có vẻ thiếu linh hoạt, nhưng đó chính là cách công thức tránh được các thiên kiến hành vi kinh điển: mua theo tin đồn, giữ cổ phiếu lỗ vì tiếc nuối, bán cổ phiếu lãi quá sớm vì sợ mất lời. Với nhà đầu tư hay bị cảm xúc chi phối, một quy trình có kỷ luật, dù đơn giản, vẫn tốt hơn một quy trình “thông minh” nhưng dễ bị phá vỡ giữa chừng.
Điểm yếu: khi con số 33%/năm bị soi lại
Đây là phần mà một bài review trung thực không thể bỏ qua. Trong sách, Greenblatt công bố Magic Formula đạt mức sinh lời bình quân khoảng 30 mấy phần trăm mỗi năm giai đoạn 1988-2004, gần gấp ba lần S&P 500. Con số ấn tượng đến mức đáng ngờ, và giới nghiên cứu định lượng đã kiểm chứng lại.
Trong bài phân tích “A critical look at Greenblatt’s Magic Formula” trên blog định lượng Reasonable Deviations, tác giả Robert A. Martin chạy lại backtest độc lập cho giai đoạn 2003-2015 và ghi nhận Magic Formula đạt lợi nhuận bình quân 11.4%/năm (Sharpe ratio 0.60), so với 8.7%/năm của S&P 500 (Sharpe 0.54) (Reasonable Deviations). Vẫn là vượt trội, nhưng khoảng cách nhỏ hơn nhiều so với những gì sách mô tả. Đáng chú ý hơn, giai đoạn 2007-2010, chiến lược này trải qua mức sụt giảm tới 57% và phần lợi nhuận “thuần” (tách biệt khỏi biến động chung của thị trường) thậm chí âm, nghĩa là bản chất chiến lược từng thua lỗ thực sự trong khủng hoảng. Sau năm 2010, formula còn có giai đoạn thua nhẹ so với chỉ số chung.
Kết luận công bằng nhất: Magic Formula có alpha thật, nhưng khiêm tốn hơn nhiều so với quảng cáo, và đi kèm biến động mạnh hơn thị trường chung, đúng như phần đông chiến lược value có tính hệ thống khác. Cuốn sách cũng ít đề cập chi phí giao dịch, thuế thực tế (dù có nhắc sơ), và việc chọn “vũ trụ cổ phiếu” phù hợp không đơn giản như minh họa.
Áp vào thị trường chứng khoán Việt Nam: cái gì dùng được, cái gì không
Về mặt khái niệm, việc kết hợp “định giá rẻ” và “hiệu quả sử dụng vốn tốt” hoàn toàn có thể vận dụng ở thị trường Việt Nam, và trên thực tế nhiều công ty chứng khoán đã làm điều tương tự dưới tên gọi khác. Một báo cáo của Agriseco Research từng lọc nhóm cổ phiếu VN30 theo tiêu chí định giá P/B hợp lý kết hợp hiệu quả kinh doanh (ROE) cải thiện, và đưa ra nhóm gồm HPG, KDH, MBB, TPB, VHM đáp ứng cả hai điều kiện tại thời điểm khảo sát (Thương hiệu & Công luận). Đây chỉ là ví dụ minh họa cách tư duy “rẻ + hiệu quả vốn tốt” được áp dụng trong thực tế phân tích tại Việt Nam, hoàn toàn không phải khuyến nghị mua bán ở thời điểm hiện tại.
Tuy vậy, một bài phân tích chuyên sâu bằng tiếng Việt về chủ đề này chỉ ra bốn rào cản đáng lưu ý khi bê nguyên công thức Mỹ sang thị trường Việt Nam (Cú Thông Thái). Một, chất lượng và độ minh bạch của báo cáo tài chính chưa đồng đều giữa các doanh nghiệp, khiến EBIT hay Enterprise Value tính ra đôi khi không phản ánh đúng bản chất. Hai, thanh khoản thị trường còn hạn chế ở nhiều mã vốn hóa vừa và nhỏ, khiến việc mua đủ 20-30 mã theo đúng khuyến nghị của Greenblatt và thoát ra khi cần trở nên khó khăn. Ba, tâm lý đám đông và tin đồn vẫn chi phối giá cổ phiếu trong ngắn hạn mạnh hơn nhiều so với thị trường Mỹ, khiến tín hiệu định lượng dễ bị nhiễu. Bốn, đặc thù ngành như ngân hàng hay bất động sản với cấu trúc vốn và đòn bẩy tài chính khác biệt khiến việc áp máy móc ROC hay EY cho mọi ngành dễ ra kết quả lệch lạc, đây cũng là lý do bản thân Greenblatt loại trừ ngành tài chính khỏi công thức gốc.
Tóm lại, tinh thần của Magic Formula (định lượng hóa, kỷ luật, tránh cảm tính) đáng học, nhưng phiên bản áp dụng máy móc từng con số backtest kiểu Mỹ vào thị trường Việt Nam cần thận trọng, và nên kết hợp thêm bước sàng lọc định tính về chất lượng quản trị, minh bạch báo cáo tài chính.
| Tiêu chí | Công Thức Kỳ Diệu | Phân Tích Chứng Khoán | Payback Time |
|---|---|---|---|
| Độ khó đọc | Trung bình | Cao (kinh điển, dày, học thuật) | Dễ, thân thiện người có nền tảng |
| Trọng tâm | Công thức định lượng 2 chỉ số | Khung phân tích định giá toàn diện | Quy trình mua rẻ, bán khi đạt mục tiêu |
| Phù hợp với | Người muốn bộ lọc nhanh, có kỷ luật | Người muốn nền tảng lý thuyết sâu | Người mới muốn quy trình cụ thể, dễ theo |
Đọc gì tiếp theo
Nếu muốn hiểu sâu hơn nền tảng lý thuyết đằng sau khái niệm “giá trị nội tại” mà Magic Formula chỉ dùng ở dạng rút gọn, Phân Tích Chứng Khoán của Graham và Dodd là điểm khởi đầu kinh điển, dù đọc nặng hơn nhiều. Muốn xem cách một nhà quản lý quỹ thực chiến chọn cổ phiếu ngoài đời, không chỉ dựa vào công thức, Trên Đỉnh Phố Wall của Peter Lynch là lựa chọn bổ trợ tốt. Còn nếu thích một phiên bản value investing được công thức hóa nhưng dễ tiếp cận hơn cho nhà đầu tư cá nhân mới, Payback Time – Ngày Đòi Nợ của Phil Town là bước đệm hợp lý.
Câu hỏi thường gặp
Công thức kỳ diệu (Magic Formula) là gì?
Là chiến lược đầu tư định lượng của Joel Greenblatt, xếp hạng cổ phiếu theo hai chỉ số Earnings Yield (lợi suất thu nhập) và Return on Capital (tỷ suất lợi nhuận trên vốn), rồi mua nhóm cổ phiếu có tổng điểm tốt nhất.
Công thức kỳ diệu có còn hiệu quả tại Việt Nam không?
Về khái niệm, hoàn toàn có thể tham khảo, nhưng cần điều chỉnh vì thị trường Việt Nam có đặc điểm riêng về chất lượng báo cáo tài chính, thanh khoản và tâm lý nhà đầu tư. Không nên áp dụng máy móc số liệu backtest từ thị trường Mỹ.
Nên đọc Công Thức Kỳ Diệu hay Nhà Đầu Tư Thông Minh trước?
Nên đọc Nhà Đầu Tư Thông Minh trước để có nền tảng tư duy giá trị, sau đó mới đến Công Thức Kỳ Diệu để tiếp cận góc nhìn định lượng cụ thể hơn.
Magic Formula có đảm bảo lợi nhuận cao mỗi năm không?
Không. Các nghiên cứu độc lập cho thấy chiến lược này có thể trải qua nhiều năm liên tiếp thua kém thị trường chung và biến động mạnh hơn trung bình, đòi hỏi kỷ luật dài hạn thay vì kỳ vọng lợi nhuận ổn định ngắn hạn.
Thông tin bản tiếng Việt
Sách có bản dịch tiếng Việt “Công Thức Kỳ Diệu Chinh Phục Thị Trường Chứng Khoán” (cũng được gọi “Cuốn Sách Nhỏ Đánh Bại Thị Trường”), hiện bán tại Tiki (bản tái bản). Nên tham khảo giá và tình trạng phát hành thực tế tại thời điểm mua.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.