Nghịch lý của giới đầu tư: ai cũng nghe tên Warren Buffett, ai cũng trích câu “hãy tham lam khi người khác sợ hãi”, nhưng rất ít người trả lời được ông thực sự chọn cổ phiếu bằng cách nào. Robert G. Hagstrom đã dành hơn ba thập kỷ cho đúng câu hỏi này, và đáp án của ông gói gọn trong 12 nguyên tắc.
Vậy bản tiếng Việt Phương Pháp Đầu Tư Warren Buffett (tên gốc The Warren Buffett Way) có đáng đọc không, và áp vào thị trường chứng khoán Việt Nam được đến đâu? Bài review sách Phương Pháp Đầu Tư Warren Buffett dưới đây trả lời cả hai phía, kể cả những chỗ cuốn sách dễ khiến người đọc ảo tưởng.
- Dành cho ai: nhà đầu tư cá nhân đã biết P/E, ROE ở mức cơ bản và muốn có một quy trình chọn cổ phiếu thay vì nghe tin. Track B, trung cấp.
- 3 ý đắt nhất: mua cổ phiếu là mua một phần doanh nghiệp, đo lợi nhuận bằng “owner earnings” thay vì EPS, và chỉ ra tay khi giá thấp hơn giá trị nội tại.
- Điểm yếu: các ca điển hình đều là ca thắng nên dễ sinh ảo giác “dễ làm theo”, nhiều ước tính (chi đầu tư duy trì, tốc độ tăng trưởng) mang tính chủ quan.
- Chấm điểm: 8/10 như một khung tư duy, 6/10 nếu kỳ vọng nó là công thức bấm máy.
Sách này dành cho ai, và không dành cho ai?
Cuốn sách hợp nhất với người đã mở tài khoản chứng khoán vài năm, từng lỗ vì “nghe nói”, và bắt đầu thấy cần một danh sách câu hỏi để tự hỏi trước khi bấm mua. Nhà xuất bản gợi ý đối tượng khá rộng, từ sinh viên tài chính đến nhà đầu tư chuyên nghiệp (theo trang giới thiệu bản dịch), nhưng thực tế người mới hoàn toàn dễ bị choáng bởi các khái niệm như dòng tiền chủ sở hữu hay chiết khấu.
Ngược lại, ai tìm một danh sách mã “Buffett sẽ mua ở Việt Nam” sẽ thất vọng. Sách không đưa mã nào, và người đọc nên mừng vì điều đó. Người đã thuộc lòng các thư gửi cổ đông của Berkshire cũng có thể thấy nhiều đoạn quen, vì Hagstrom chủ yếu hệ thống hóa chứ không phát hiện thêm.
Về tác giả, Hagstrom là một nhà quản lý quỹ và là thành viên Học viện CFA. Theo trang của Alpha Books, cuốn sách đã bán hơn một triệu bản và nằm trong danh sách bán chạy của New York Times 21 tuần. Quan trọng hơn con số ấy: ông là người ngoài cuộc nghiên cứu Buffett từ báo cáo công khai, nên cách trình bày có tính hệ thống của một người làm bài tập hơn là hồi ký của người trong cuộc.
Những ý tưởng đắt giá nhất trong sách là gì?
Hagstrom chia 12 nguyên tắc thành bốn nhóm: kinh doanh, quản lý, tài chính và giá trị. Thay vì liệt kê từng mục, bài này chọn bốn ý đáng mang theo nhất.
1. Cổ phiếu là một phần của doanh nghiệp, không phải tờ vé số
Câu hỏi nền tảng của sách: nếu thị trường đóng cửa năm năm, bạn có còn muốn nắm doanh nghiệp này không? Ví dụ đời thường: ít ai mua quán phở đầu ngõ chỉ vì nghe “tuần sau giá phở sẽ tăng”. Người ta hỏi quán đông không, chủ quán có tử tế không, giá thuê mặt bằng bao nhiêu. Cổ phiếu cũng nên được hỏi như vậy. Đây cũng là chỗ Hagstrom nhấn vào “vòng tròn năng lực”: chỉ mua thứ mình giải thích được cho một đứa trẻ mười tuổi, và “tôi không biết” là một kết luận hợp lệ.
2. Lợi thế cạnh tranh không phải là câu chuyện, mà là con số lặp lại nhiều năm
Nhóm nguyên tắc tài chính yêu cầu nhìn ROE thay vì EPS, nhìn biên lợi nhuận, và kiểm tra rằng mỗi đồng lợi nhuận giữ lại đã tạo ra ít nhất một đồng giá trị thị trường (theo tóm tắt trên Find My Moat). Lý do ROE được ưu tiên: EPS có thể tăng chỉ vì công ty cứ giữ lại lợi nhuận và phình vốn. Giống như bạn gửi tiết kiệm lãi 5%/năm rồi khoe “tiền tăng mỗi năm”, trong khi chẳng có gì khôn ngoan ở đó.
3. “Owner earnings”: lợi nhuận mà chủ sở hữu thật sự bỏ túi được
Công thức gần đúng là lợi nhuận ròng cộng khấu hao và các khoản phi tiền mặt, trừ chi đầu tư duy trì và vốn lưu động tăng thêm. Hiểu đơn giản: một cửa hàng lãi 100 triệu trên sổ nhưng mỗi năm phải thay 80 triệu máy móc để giữ vị thế, thì chủ cửa hàng chỉ bỏ túi được khoảng 20 triệu. Hagstrom thừa nhận con số này không chính xác tuyệt đối; nó là la bàn chứ không phải thước đo.
4. Quản lý là người phân bổ vốn, không chỉ là người điều hành
Theo UtoRead, nhóm nguyên tắc về ban lãnh đạo là một trong những phần bền vững nhất của sách: họ có lý trí khi dùng tiền không, có nói thẳng về sai lầm không, có dám đi ngược “bản năng bầy đàn” không. Một công ty vận hành giỏi nhưng đem tiền đi mua lại các doanh nghiệp đắt đỏ vẫn có thể làm cổ đông nghèo đi.
Cả bốn ý đều bám vào nguyên tắc cuối cùng: chỉ mua khi giá thấp hơn giá trị nội tại, tức “biên độ an toàn” theo cách gọi của Graham. Ai đã đọc Nhà Đầu Tư Thông Minh sẽ nhận ra dấu vân tay quen thuộc, nhưng Hagstrom cho thấy Buffett đã đi xa hơn Graham. Theo một bài review của NAOS, thương vụ See’s Candy năm 1972 (mua ở mức khoảng ba lần giá trị tài sản hữu hình) là điểm Buffett chuyển từ “công ty tạm được với giá rất rẻ” sang “công ty tuyệt vời với giá hợp lý”, dưới ảnh hưởng của Charlie Munger, cùng tư duy chất lượng doanh nghiệp của Philip Fisher.
Sách có điểm yếu hay chỗ gây tranh cãi nào không?
Có, và cả giới phê bình lẫn người ủng hộ đều nêu ra những điểm khá giống nhau.
Thứ nhất là thiên kiến hậu kiến. Một bài review trên UtoRead chỉ ra các ca điển hình luôn là ca thắng, nên lý lẽ phía sau trông sạch sẽ và dễ lặp lại hơn thực tế lúc ra quyết định.
Thứ hai là khoảng cách quyền tiếp cận. Theo TheWeFIRE, Buffett có thể gọi thẳng cho CEO để đánh giá năng lực, còn nhà đầu tư cá nhân thì không. Chúng ta phải thích nghi, không thể sao chép.
Thứ ba là sự đổi thay của nền kinh tế. InvestmentNews (03/2026) lưu ý tài sản vô hình, thương hiệu, bản quyền và hiệu ứng mạng giờ chiếm vai trò lớn hơn nhiều so với thời Hagstrom mới viết sách, và quy mô khổng lồ của Berkshire khiến cách làm của ông ngày nay khác với của nhà đầu tư nhỏ.
Thứ tư, một nhận xét khá thẳng: Hagstrom thường bị xem là người phổ biến ý tưởng của người khác hơn là tác giả của ý tưởng gốc. Với nhà đầu tư đã quen đọc thư của Buffett, The Essays of Warren Buffett hoặc chính các thư gửi cổ đông có thể hợp hơn. Nhưng với phần đông độc giả, được một người gom sẵn và sắp xếp lại là giá trị thật.
Áp vào thị trường chứng khoán Việt Nam được đến đâu?
Hãy thử một bài tập tư duy, không phải khuyến nghị. Báo cáo khởi đầu về VNM của TCBS (10/2026) ghi nhận ROE khoảng 27,3%, tiền ròng khoảng 18.049 tỷ đồng và dòng tiền tự do 6,3 đến 7,9 nghìn tỷ đồng mỗi năm mà không dùng đòn bẩy ròng. Nhìn bằng “kính Hagstrom”, đó là ba dấu hiệu của một doanh nghiệp nhiều nội lực. Chưa kể báo cáo còn nói về thị phần dẫn đầu và mạng lưới phân phối rộng, đúng chất “lợi thế cạnh tranh”.
Nhưng cũng chính báo cáo ấy đưa ra câu hỏi mà một nhà đầu tư kiểu Buffett phải hỏi tiếp: phần lớn mức mở rộng biên lợi nhuận 2026 trùng với giai đoạn giá sữa bột nhập khẩu thấp, và giá nay đã về gần trung vị 5 năm. Tức là phải tách phần “do nội lực” khỏi phần “do chu kỳ”. Nếu chưa tách được, đó là lúc dùng đến vòng tròn năng lực: chưa đủ hiểu thì đứng ngoài.
Một ví dụ ngược lại là DGW. Theo InvestorPro (08/2026), ROE (ttm) tăng từ 17,6% lên 24,3% trong chưa đầy một năm, nhưng biên lợi nhuận gộp kỷ lục chủ yếu đến từ chênh lệch giá vốn tồn kho trong cuộc khủng hoảng chip nhớ, “không mang tính cấu trúc bền vững”. Một con số ROE đẹp trong bốn quý chưa phải là lợi thế cạnh tranh; nguyên tắc “nhìn nhiều năm” của Hagstrom chính là để chặn cái bẫy này.
Những thứ khó áp dụng nguyên xi thì khá rõ. Ban lãnh đạo “nói thẳng sai lầm” khó kiểm chứng khi mức công bố thông tin còn khác nhau giữa các doanh nghiệp. ROE cao ở ngân hàng thường đi cùng đòn bẩy, nên không thể so thẳng với doanh nghiệp sản xuất. Thanh khoản, giới hạn room ngoại và việc nhiều doanh nghiệp có chủ sở hữu nhà nước chi phối cũng làm “mua rồi cầm mười năm” khó hơn trên giấy. Với những doanh nghiệp cụ thể, bài viết về các khoản giảm trừ doanh thu trong BCTC Vinamilk 2025 là một ví dụ cho thấy việc đọc kỹ báo cáo quan trọng thế nào trước khi nói chuyện giá trị.
Nên đọc gì tiếp theo?
- Cổ Phiếu Thường, Lợi Nhuận Phi Thường (Philip Fisher): nguồn gốc của phần “chất lượng doanh nghiệp” mà Buffett vay mượn.
- Định Giá Cổ Phiếu Đầu Tư Giá Trị (Aswath Damodaran): để biến “giá trị nội tại” từ khái niệm thành con số có kiểm chứng.
- Điều Quan Trọng Nhất (Howard Marks): phần tư duy rủi ro và chu kỳ mà sách của Hagstrom chưa đào sâu.
Ai muốn đi tiếp về tâm lý của Buffett có thể xem thêm Triết Lý Đầu Tư Của Warren Buffett, cũng của Hagstrom, bản tiếng Việt NXB Tổng hợp TP.HCM do PACE phát hành (theo Khai Tâm).
Thông tin bản tiếng Việt
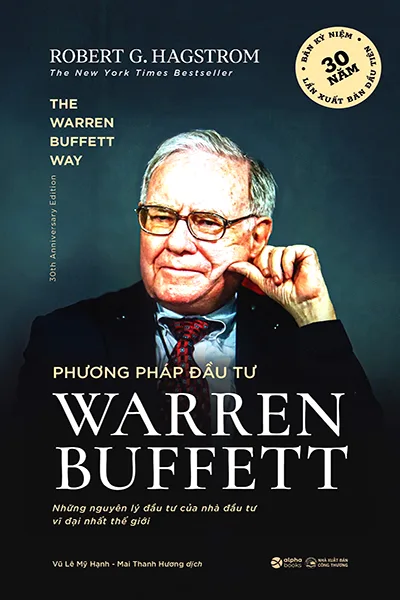
Theo Alpha Books và NXB Công Thương: Phương Pháp Đầu Tư Warren Buffett, dịch giả Vũ Lê Mỹ Hạnh và Mai Thanh Hương, NXB Công Thương liên kết Alpha Books, bản kỷ niệm 30 năm, tái bản lần thứ 8 (12/2025), phát hành 22/01/2026, 368 trang, bìa mềm, giá bìa 169.000đ. Giá có thể thay đổi theo từng kênh bán.
Câu hỏi thường gặp
Phương Pháp Đầu Tư Warren Buffett có phù hợp với người mới bắt đầu không?
Phù hợp một phần. Cuốn sách viết dễ đọc, nhưng người chưa biết đọc báo cáo tài chính cơ bản sẽ phải dừng lại nhiều lần. Nên đọc sau một cuốn nhập môn và trước khi tự xây danh mục.
12 nguyên tắc của Hagstrom có đảm bảo lợi nhuận không?
Không. Đó là quy trình đặt câu hỏi, không phải công thức. Giá trị nội tại phụ thuộc nhiều ước tính chủ quan, nên biên độ an toàn mới là lớp bảo vệ chính.
Nên đọc cuốn này hay Nhà Đầu Tư Thông Minh trước?
Nhà Đầu Tư Thông Minh cho nền tảng về biên độ an toàn và tâm lý thị trường, cuốn này cho thấy cách Buffett nâng nền tảng đó lên. Đọc theo thứ tự này sẽ liền mạch hơn.
Áp dụng phương pháp Buffett vào cổ phiếu Việt Nam được không?
Được phần tư duy (hiểu doanh nghiệp, nhìn ROE nhiều năm, kiểm tra phân bổ vốn), nhưng cần điều chỉnh theo thanh khoản, chất lượng công bố thông tin và cơ cấu sở hữu của từng doanh nghiệp.
Kết luận: có nên mua?
Với nhà đầu tư trung cấp, đây là một cuốn sách đáng có trên kệ như một danh sách kiểm tra để quay lại mỗi khi sắp bấm mua. Điểm 8/10 là điểm của người viết bài, dành cho giá trị khung tư duy. Đừng mong nó cho câu trả lời “mã nào”; hãy dùng nó để hỏi đúng “tại sao mã này”.
Rating của người viết: 8/10. Cập nhật lần cuối: 08/10/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.