Anh Tuấn IT mở sổ tiết kiệm 6 tháng, nhìn app ngân hàng vẫn thấy con số nằm đó, nên ngày nào cũng yên tâm là tiền vẫn còn đó. Nhưng nếu anh là một công ty niêm yết, kế toán sẽ không ghi khoản đó vào dòng “tiền” trên báo cáo. Tiền gửi kỳ hạn trên 3 tháng bị xếp sang một ngăn khác của báo cáo tài chính (BCTC), và chính ranh giới nhỏ này làm cho cùng một đồng tiền có thể hiện ra thành hai con số rất khác nhau.
- Hiểu vì sao sổ tiết kiệm kỳ hạn gốc trên 3 tháng không phải “tiền và các khoản tương đương tiền” trên BCTC.
- Chỉ đúng dòng “đầu tư nắm giữ đến ngày đáo hạn” (hoặc “các khoản đầu tư khác”) để tìm ra số tiền gửi thật của doanh nghiệp.
- Biết vì sao rút sổ tiết kiệm có thể làm dòng tiền hoạt động đầu tư trông đẹp hơn thực tế.
- Đối chiếu bằng số thật của Vinamilk (VNM): 1.795 tỷ đồng “tiền” so với 23.150 tỷ đồng nếu tính cả tiền gửi.
- Học một case study kinh điển về “tiền gửi ngân hàng” không có thật để biết cần soi gì.
Tiền gửi kỳ hạn trên 3 tháng là gì và nằm ở đâu trên BCTC?
Tiền gửi kỳ hạn trên 3 tháng là khoản tiền doanh nghiệp gửi ngân hàng với kỳ hạn gốc dài hơn 3 tháng, nên không được xếp vào “tiền và các khoản tương đương tiền” mà nằm ở nhóm đầu tư nắm giữ đến ngày đáo hạn. Theo VAS 24 (chuẩn mực lưu chuyển tiền tệ) và Thông tư 200/2014/TT-BTC, tương đương tiền là khoản đầu tư ngắn hạn, có kỳ hạn gốc không quá 3 tháng, dễ đổi thành một lượng tiền xác định và gần như không có rủi ro đổi giá. Chuẩn quốc tế IAS 7 cũng dùng mốc “khoảng 3 tháng hoặc ngắn hơn kể từ ngày mua” làm dấu hiệu thông thường.
Hai chữ cần nhớ là kỳ hạn gốc. Mốc 3 tháng được tính từ ngày gửi, không phải từ ngày còn lại. Cô Ba bán tạp hóa gửi sổ 12 tháng, đến tháng thứ 10 chỉ còn 2 tháng là đáo hạn, nhưng trong sổ sách sổ đó vẫn không phải “tiền mặt”. Nó đã được dán nhãn “đầu tư” từ ngày mở.
Bảng dưới đây cho thấy cùng một đồng tiền được xếp vào ngăn nào, theo mẫu BCTC của Thông tư 200:
| Khoản tiền | Nằm ở đâu trên BCĐKT | Trên báo cáo lưu chuyển tiền tệ |
|---|---|---|
| Tiền mặt, tiền gửi không kỳ hạn | Tiền và các khoản tương đương tiền (mã 110) | Là số dư tiền cuối kỳ |
| Sổ tiết kiệm kỳ hạn gốc 1 đến 3 tháng | Tương đương tiền (thuộc mã 110) | Gộp trong số dư tiền cuối kỳ |
| Sổ tiết kiệm kỳ hạn gốc trên 3 tháng đến 12 tháng | Đầu tư nắm giữ đến ngày đáo hạn, ngắn hạn (mã 123) | Dòng tiền hoạt động đầu tư |
| Sổ tiết kiệm kỳ hạn gốc trên 12 tháng | Đầu tư nắm giữ đến ngày đáo hạn, dài hạn | Dòng tiền hoạt động đầu tư |
Nguồn: Thông tư 200/2014/TT-BTC (mẫu B01-DN, tài khoản 128); VAS 24. Từ năm tài chính 2026, Thông tư 99/2025/TT-BTC (ban hành 27/10/2025, hiệu lực 01/01/2026) thay Thông tư 200, nên khi mở BCTC năm 2026 bạn nhớ kiểm tra lại tên và mã dòng. Các số ở bảng là mã theo mẫu của Thông tư 200, dùng cho BCTC lập theo VAS.
Mở BCTC Vinamilk: cùng một đồng tiền, hai con số
Cùng một ngày 31/12/2025, báo cáo của Vinamilk có thể trả lời “công ty có bao nhiêu tiền” bằng hai con số khác nhau tới hơn 20.000 tỷ đồng. Hãy nhìn dòng đầu tiên trong tài sản ngắn hạn của bảng cân đối (báo cáo tình hình tài chính) hợp nhất.
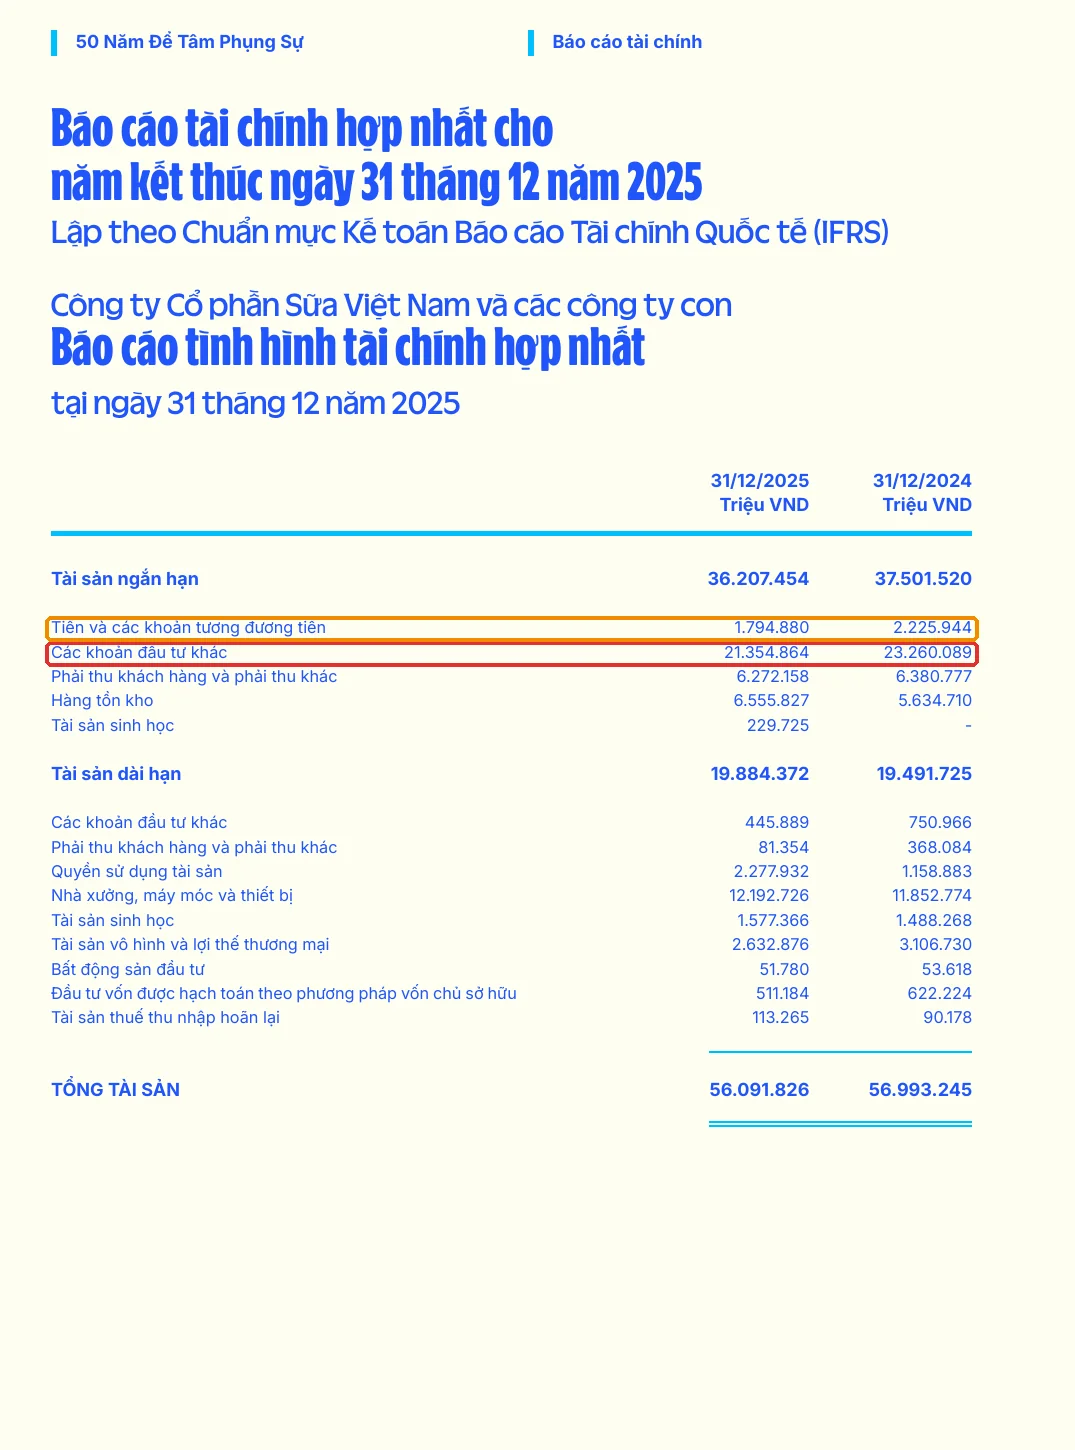
Dòng khoanh cam là “Tiền và các khoản tương đương tiền”: 1.794.880 triệu đồng, tức khoảng 1.795 tỷ. Ngay bên dưới, dòng khoanh đỏ “Các khoản đầu tư khác” ngắn hạn là 21.354.864 triệu đồng, tức khoảng 21.355 tỷ. Ở bộ BCTC theo IFRS này, dòng thứ hai chủ yếu là tiền gửi có kỳ hạn tại ngân hàng. Chúng ta tự kiểm chứng bằng phép cộng:
1.794.880 + 21.354.864 = 23.149.744 triệu đồng ≈ 23.150 tỷ đồng
Con số 23.150 tỷ này không phải do chúng ta đoán. Phần Quản trị công ty trong báo cáo thường niên 2025 của chính Vinamilk ghi “Tiền và tương đương tiền” hợp nhất là 23.150 tỷ đồng, kèm chú thích dấu (*) rằng số này bao gồm tiền gửi kỳ hạn ngắn hạn tại các ngân hàng.
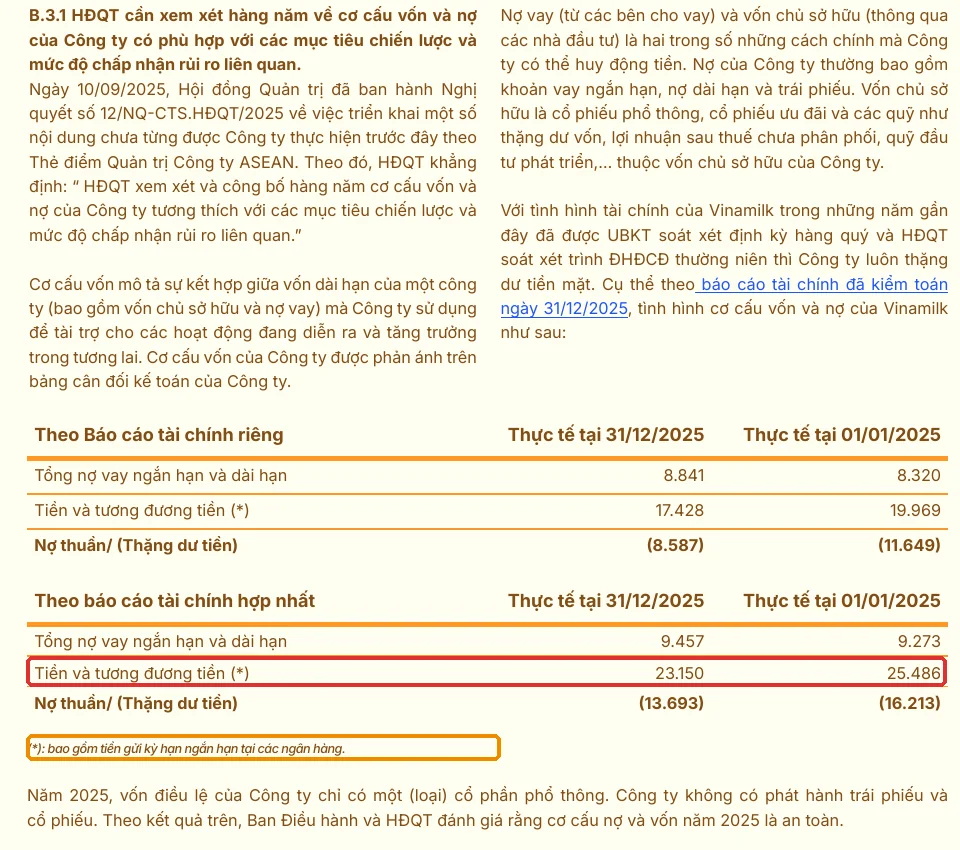
Nói cách khác, Vinamilk tự gọi cả hai ngăn là “tiền” khi nói về cơ cấu vốn, còn BCTC thì tách hai ngăn theo ranh giới 3 tháng. Người mới đọc dòng đầu tiên của bảng cân đối mà dừng ở 1.795 tỷ sẽ hiểu sai khả năng chi trả của công ty gần 13 lần (23.150 / 1.795 ≈ 12,9). Ngược lại, người cộng cả hai dòng rồi gọi là “tiền mặt có thể tiêu ngay” cũng chưa chắc đúng, vì một sổ tiết kiệm kỳ hạn dài rút trước hạn thường bị tính lãi suất không kỳ hạn.
Lưu ý nhỏ về chuẩn mực: bộ BCTC hợp nhất của Vinamilk trong báo cáo thường niên 2025 lập theo IFRS (ghi rõ ngay trang đầu), không phải VAS như đa số doanh nghiệp niêm yết Việt Nam. Về ranh giới 3 tháng, IFRS và VAS giống nhau ở tinh thần, chỉ khác tên dòng: VAS gọi nhóm này là “đầu tư nắm giữ đến ngày đáo hạn”, còn bộ IFRS của Vinamilk gộp vào “các khoản đầu tư khác”.
Vì sao một công ty sữa giữ nhiều sổ tiết kiệm đến vậy?
Vì mô hình kinh doanh sữa tạo ra tiền đều và nhanh, trong khi nhu cầu đầu tư nhà máy, trả cổ tức và mua nguyên liệu lại đến theo từng đợt. Hàng sữa là hàng tiêu dùng nhanh, bán qua hệ thống nhà phân phối và siêu thị, nên tiền thường về nhanh hơn nhiều ngành khác (khoản phải thu của Vinamilk cuối 2025 là khoảng 6.272 tỷ, khoảng 11,6% doanh thu cả năm 54.249 tỷ, tức chừng 42 ngày bán hàng). Sữa bột và nhiều nguyên liệu phải nhập khẩu, giá biến động theo thị trường thế giới, nên công ty cần một “túi dự phòng” lớn. Nhà máy, trang trại bò sữa là các khoản chi lớn nhưng không đều.
Vậy là có tiền nhàn rỗi mà chưa cần chi ngay. Giống như chị Lan kế toán nhận tiền thưởng cuối năm, gửi hết vào sổ 6 tháng để lấy lãi cao hơn so với để trong tài khoản thanh toán. Doanh nghiệp cũng làm điều tương tự: tiền chưa dùng thì gửi kỳ hạn dài hơn để hưởng lãi suất cao hơn tiền gửi không kỳ hạn. Số tiền lãi thu về không nhỏ: báo cáo lưu chuyển tiền tệ ghi “tiền thu lãi tiền gửi và cổ tức” là 1.428.884 triệu đồng trong năm 2025 (khoảng 1.429 tỷ).
Phép tính nhanh để lấy cảm giác về độ lớn, lưu ý đây là cận trên vì số này gộp cả cổ tức:
Số dư tiền gửi bình quân ≈ (23.260.089 + 21.354.864) / 2 ≈ 22.307.477 triệu
1.428.884 / 22.307.477 ≈ 6,4%
Doanh nghiệp tiền gửi nhiều thì lãi tiền gửi là nguồn thu nhập tài chính đáng kể, nên người đọc nên xem thêm bài báo cáo kết quả kinh doanh để biết thu nhập tài chính nằm ở đâu giữa doanh thu và lợi nhuận.
Rút sổ tiết kiệm làm dòng tiền đầu tư “đẹp” hơn thế nào?
Vì tiền gửi kỳ hạn trên 3 tháng thuộc hoạt động đầu tư, nên khi doanh nghiệp rút sổ ra, dòng tiền thuần từ hoạt động đầu tư tăng lên dù doanh nghiệp không bán được tài sản nào. Hãy mở báo cáo lưu chuyển tiền tệ của Vinamilk.
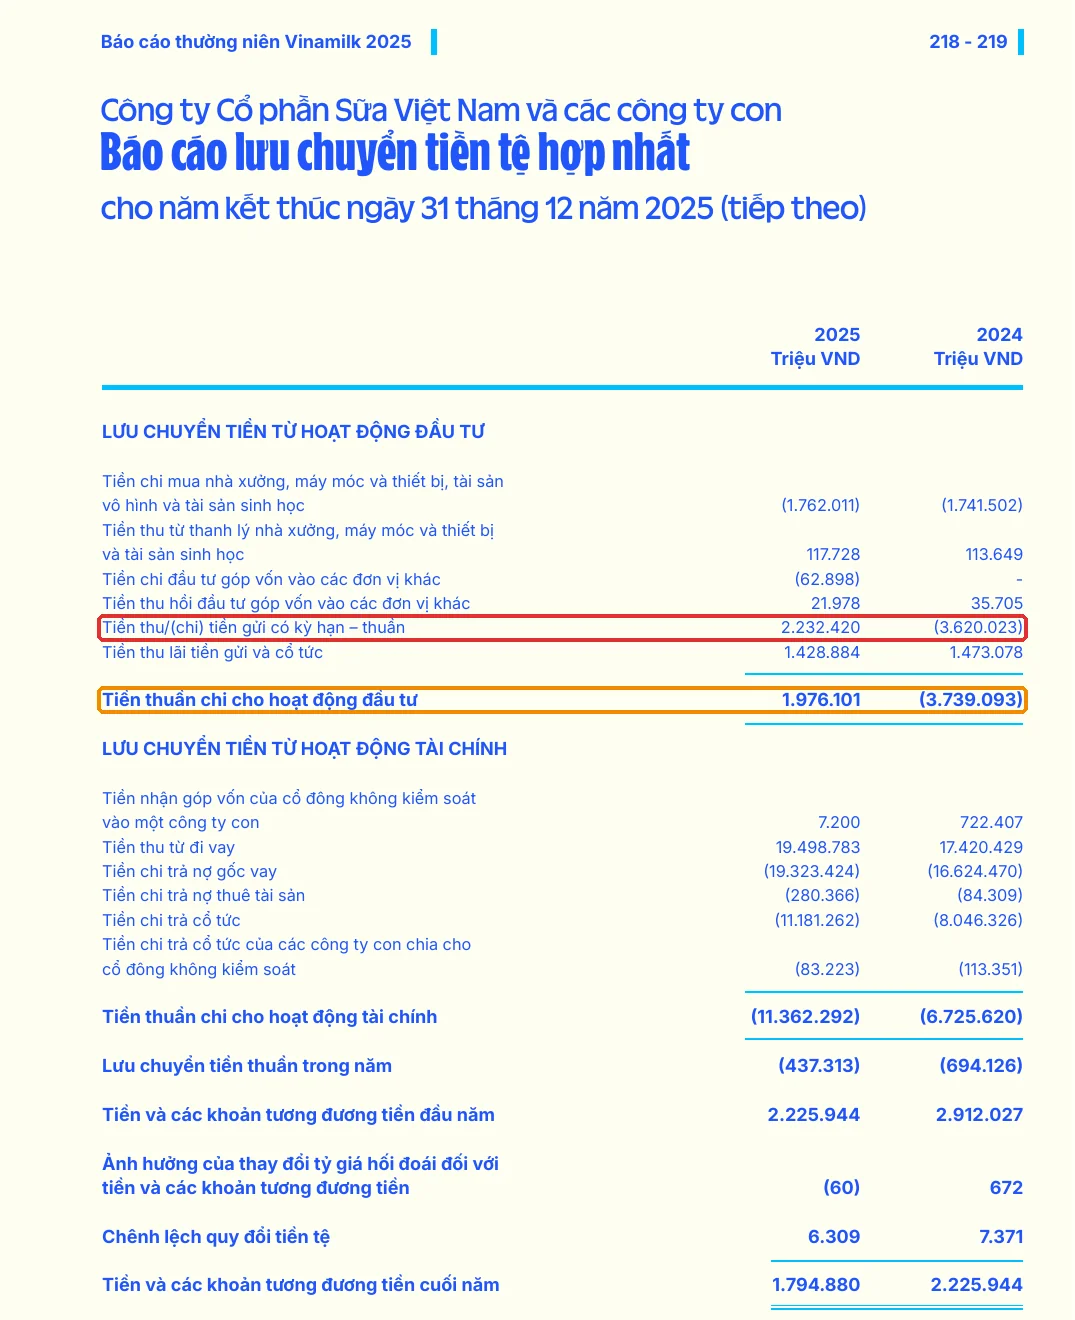
Khung đỏ là dòng “Tiền thu/(chi) tiền gửi có kỳ hạn, thuần”: +2.232.420 triệu đồng năm 2025, còn năm 2024 là (3.620.023) triệu đồng, tức năm đó Vinamilk gửi thêm. Khung cam bên dưới là “Tiền thuần chi cho hoạt động đầu tư”: +1.976.101 triệu đồng năm 2025, một con số dương, nghe như doanh nghiệp “thu về” tiền từ đầu tư. Nhưng nhìn kỹ, riêng tiền mua nhà xưởng, máy móc, tài sản sinh học đã chi (1.762.011) triệu đồng. Phép trừ để lộ phần thật:
1.976.101 - 2.232.420 = -256.319 triệu đồng (năm 2025, khi bỏ dòng tiền gửi)
-3.739.093 - (-3.620.023) = -119.070 triệu đồng (năm 2024, khi bỏ dòng tiền gửi)
Tức là nếu bỏ riêng dòng sổ tiết kiệm ra, hoạt động đầu tư “thật” của Vinamilk cả hai năm đều là dòng tiền ra nhỏ. Mốc 2.232 tỷ gần khớp với số dư các khoản đầu tư khác (ngắn hạn cộng dài hạn) giảm từ 24.011 tỷ xuống 21.801 tỷ, tức giảm khoảng 2.210 tỷ.
Rút sổ để làm gì? Cùng báo cáo đó ghi “tiền chi trả cổ tức” 11.181.262 triệu đồng trong dòng tiền hoạt động tài chính, và tiền thuần từ hoạt động kinh doanh là 8.948.878 triệu đồng. Hai con số cộng lại giải thích vì sao doanh nghiệp rút sổ: tiền kinh doanh làm ra (8.949 tỷ) chưa đủ để trả cổ tức tiền mặt (11.181 tỷ), nên phải lấy thêm từ kho tiền gửi. Đây là điều mà dòng “tiền” 1.795 tỷ nhìn một mình không bao giờ kể được. Muốn đọc kỹ hơn cách ba dòng tiền khớp với nhau, bạn xem bài báo cáo lưu chuyển tiền tệ: 3 dòng tiền nói gì.
VAS, IFRS và Thông tư 99: ranh giới 3 tháng có thay đổi không?
Mốc 3 tháng là một quy ước kế toán, và ngay cả hội đồng chuẩn mực quốc tế cũng đang xem xét làm rõ cách áp dụng nó. VAS vẫn là khuôn khổ bắt buộc phổ biến với doanh nghiệp niêm yết tại Việt Nam, dù lộ trình chuyển dần sang IFRS đã được Bộ Tài chính đưa ra từ Quyết định 345/QĐ-BTC năm 2020. Một số doanh nghiệp lớn như Vinamilk công bố bộ BCTC theo IFRS, còn phần còn lại, bạn sẽ gặp các dòng đặt tên theo VAS.
Tài liệu họp của Hội đồng Chuẩn mực Kế toán Quốc tế (IASB) tháng 4/2026 cho thấy ban chuẩn mực đang thảo luận hai hướng: đưa yêu cầu “mục đích nắm giữ tiền để đáp ứng nhu cầu chi ngắn hạn” vào hẳn định nghĩa tương đương tiền, và coi mốc 3 tháng là giả định có thể bác bỏ thay vì một ranh giới tuyệt đối. Đây mới là thảo luận, chưa phải chuẩn mực có hiệu lực. Điều này nhắc chúng ta rằng ranh giới 3 tháng có tính quy ước, nên cần đọc thuyết minh của từng doanh nghiệp để xem họ phân loại thế nào.
Ở Việt Nam, từ ngày 01/01/2026, Thông tư 99/2025/TT-BTC thay Thông tư 200 và áp dụng cho năm tài chính bắt đầu từ ngày đó. Tài khoản 112 đổi tên thành “Tiền gửi không kỳ hạn”. Đây là chi tiết nhỏ nhưng đáng để bạn để ý khi so BCTC năm 2025 với năm 2026.
Case study kinh điển thế giới: Kangmei Pharmaceutical và 29,9 tỷ nhân dân tệ “tiền gửi” không có thật
Tiền gửi là khoản dễ bị bịa nhất trên BCTC vì người đọc chỉ thấy một con số, còn tiền thật nằm ở ngân hàng. Kangmei Pharmaceutical là công ty dược phẩm niêm yết tại Thượng Hải (Trung Quốc), từng nằm trong rổ chỉ số MSCI. Tháng 4/2019, công ty nộp hồ sơ thừa nhận đã khai khống số dư tiền mặt tới 29,9 tỷ nhân dân tệ, và gọi đó là một “sai sót kế toán”. Cơ quan quản lý chứng khoán Trung Quốc (CSRC) kết luận không phải sai sót mà là gian lận có chủ đích, dùng chứng từ ngân hàng giả để thổi phồng tiền gửi giai đoạn 2016 đến 2018.
Ngày 12/11/2021, Tòa án Trung cấp Quảng Châu tuyên công ty và các lãnh đạo phải bồi thường khoảng 2,46 tỷ nhân dân tệ cho 55.326 nhà đầu tư, trong vụ kiện tập thể đầu tiên của Trung Quốc về chứng khoán.
Dấu vết lộ trên BCTC là gì? Các nghiên cứu học thuật về vụ này chỉ ra hiện tượng “tiền nhiều nhưng nợ vay cũng rất nhiều” xuất hiện cùng lúc. Một doanh nghiệp thực sự giàu tiền gửi hiếm khi vừa nắm một núi tiền vừa phải đi vay lãi nặng. Bài học cho người mới đọc BCTC doanh nghiệp Việt: so sánh tiền gửi với nợ vay (như Vinamilk, nợ vay 9.457 tỷ nhưng tiền và tiền gửi 23.150 tỷ, ra “thặng dư tiền” 13.693 tỷ), so lãi thu về với số dư, và đọc thuyết minh xem ai đang giữ tiền, kỳ hạn bao nhiêu, có bị phong tỏa không. Một sổ dư lớn mà tiền lãi nhận được thấp bất thường là dấu hỏi cần ghi lại để hỏi tiếp.
Nguồn: SCMP (2019), CSRC qua tổng hợp của Yicai Global, ACGA (2021), Governance for Stakeholders (12/2021), bcpublication.org (nghiên cứu học thuật về Kangmei).
- Mở BCTC quý gần nhất của một mã bạn quan tâm (ví dụ HPG, MWG, FPT) trên website công bố thông tin của doanh nghiệp.
- Ở bảng cân đối kế toán, tìm dòng “Tiền và các khoản tương đương tiền” (mã 110) rồi dòng “Đầu tư nắm giữ đến ngày đáo hạn” (mã 123).
- Cộng hai số lại và so với nợ vay ngắn hạn: công ty đang “giàu tiền” hay đang đi vay để giữ tiền?
- Sang báo cáo lưu chuyển tiền tệ, tìm dòng tiền chi/thu hồi cho vay, mua bán công cụ nợ của đơn vị khác trong hoạt động đầu tư để xem doanh nghiệp vừa gửi thêm hay vừa rút sổ.
Bẫy thường gặp: đừng nhầm lẫn
Bẫy 1: Thấy dòng “tiền” thấp là kết luận doanh nghiệp thiếu tiền. Như Vinamilk, tiền gửi kỳ hạn có thể nằm ở dòng khác với quy mô lớn gấp hơn 10 lần.
Bẫy 2: Cho rằng mọi sổ tiết kiệm đều là “tiền mặt”. Sổ kỳ hạn gốc trên 3 tháng không thể rút ngay mà không chịu thiệt, nên về nguyên tắc nó không thuộc tương đương tiền.
Bẫy 3: Nhìn dòng tiền đầu tư dương rồi mừng. Phải xem dương do bán tài sản hay chỉ do rút sổ tiết kiệm.
Bẫy 4: So sánh trực tiếp tiền của công ty lập IFRS với công ty lập VAS mà không xem tên dòng. Cùng nội dung nhưng tên dòng khác nhau, bạn cần đối chiếu thuyết minh.
Câu hỏi thường gặp
Sổ tiết kiệm 3 tháng có phải tương đương tiền không? Có, nếu kỳ hạn gốc không quá 3 tháng và đáp ứng điều kiện dễ chuyển đổi, ít rủi ro đổi giá theo VAS 24.
Sổ 6 tháng còn 2 tháng đáo hạn có chuyển thành tương đương tiền không? Không. Mốc 3 tháng tính từ ngày gửi ban đầu, nên khoản này vẫn ở nhóm đầu tư nắm giữ đến ngày đáo hạn cho tới khi đáo hạn.
Tiền gửi kỳ hạn trên 3 tháng nằm ở mã nào trên bảng cân đối theo VAS? Theo mẫu của Thông tư 200, đó là “Đầu tư nắm giữ đến ngày đáo hạn” (mã 123 ngắn hạn, hoặc nằm ở phần dài hạn nếu kỳ hạn còn lại từ 12 tháng).
Rút sổ tiết kiệm có làm lợi nhuận tăng không? Không trực tiếp. Rút sổ chỉ chuyển tiền giữa hai ngăn tài sản. Lợi nhuận chỉ tăng nhờ phần lãi đã ghi nhận.
Vì sao Vinamilk lập BCTC theo IFRS mà đa số doanh nghiệp khác dùng VAS? Theo lộ trình của Quyết định 345/QĐ-BTC, IFRS được áp dụng dần ở Việt Nam, còn VAS vẫn là khuôn khổ phổ biến. Một số doanh nghiệp lớn chọn công bố bộ IFRS trong báo cáo thường niên, như Vinamilk năm 2025.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới (hướng dẫn A đến Z).
- Phần tài sản của bảng cân đối: Đọc phần tài sản: ngắn hạn, dài hạn, tiền và hàng tồn kho.
- Chuyện “tiền” không tiêu được ngay: Tiền bị hạn chế sử dụng là gì?.
- Chỉ số liên quan: Chỉ số thanh khoản: current ratio, quick ratio.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC, Bộ Tài chính (mẫu B01-DN, tài khoản 128 “Đầu tư nắm giữ đến ngày đáo hạn”).
- Chuẩn mực kế toán Việt Nam số 24 (VAS 24) về báo cáo lưu chuyển tiền tệ.
- IAS 7 Statement of Cash Flows, đoạn 6 và 7; tài liệu họp IASB tháng 4/2026 về định nghĩa tương đương tiền (ifrs.org).
- Thông tư 99/2025/TT-BTC, hiệu lực 01/01/2026 (tổng hợp của MISA).
- Quyết định 345/QĐ-BTC (2020) về đề án áp dụng chuẩn mực BCTC quốc tế tại Việt Nam.
- Báo cáo thường niên 2025 của Công ty Cổ phần Sữa Việt Nam, bộ BCTC hợp nhất lập theo IFRS và phần Quản trị công ty (tệp trên Vietstock, truy cập 10/2026).
- Kangmei: SCMP, ACGA, Governance for Stakeholders.
- Khung phân tích: CFA Institute, Financial Statement Analysis curriculum (phần tài sản và dòng tiền).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.