Cô Ba bán tạp hóa đầu hẻm có một chị phụ việc gắn bó 15 năm, làm từ hồi cô mới mở sạp. Ngày chị nghỉ để về quê, cô Ba vẫn dúi thêm một khoản “lì xì chia tay” ngoài lương tháng cuối — dù chị đã có bảo hiểm thất nghiệp lo phần “sống tạm” trong lúc tìm việc mới. Khoản lì xì đó là trách nhiệm riêng của cô Ba, không phải của cơ quan bảo hiểm nào cả.
Các công ty niêm yết cũng có một khoản y hệt vậy trên báo cáo tài chính (BCTC), gọi là “dự phòng trợ cấp thôi việc”. Bạn sẽ ngạc nhiên khi thấy dòng này vẫn xuất hiện trên BCTC 2024 của một doanh nghiệp lớn như Vinamilk — dù Việt Nam đã có bảo hiểm thất nghiệp (BHTN) từ năm 2009. Bài này chỉ bạn đọc đúng dòng đó và hiểu vì sao nó chưa biến mất hẳn.
- Hiểu dự phòng trợ cấp thôi việc là khoản gì, khác bảo hiểm thất nghiệp ra sao.
- Biết vì sao khoản này vẫn còn dù đã có BHTN từ 2009 — và vì sao nó đang co dần lại.
- Tự mở BCTC bất kỳ, tìm đúng mã 321/336 và thuyết minh liên quan.
- Đọc được bảng “biến động dự phòng” (đầu kỳ – tăng – sử dụng – hoàn nhập – cuối kỳ) như dân trong nghề.
- Biết vụ SEC xử W.R. Grace vì lạm dụng dự phòng để “làm phẳng” lợi nhuận.
Dự phòng trợ cấp thôi việc là gì?
Dự phòng trợ cấp thôi việc là khoản tiền doanh nghiệp trích trước, ghi nhận như một khoản nợ phải trả, để dự trù chi trả trợ cấp thôi việc cho người lao động khi họ nghỉ việc hợp pháp. Đây không phải tiền công ty đã chi ra — mà là một ước tính “nếu người lao động nghỉ việc hôm nay, công ty sẽ phải trả bao nhiêu”.
Nhớ lại anh Tuấn IT: nếu công ty anh Tuấn có chính sách trả nửa tháng lương cho mỗi năm thâm niên khi ai đó nghỉ việc, thì phòng kế toán phải ước tính trước tổng số tiền này cho toàn bộ nhân viên đủ điều kiện — dù chưa ai nộp đơn nghỉ cả. Số ước tính đó chính là “dự phòng”.
Vì sao đã có bảo hiểm thất nghiệp mà công ty vẫn phải trích khoản này?
Từ 01/01/2009, Việt Nam có bảo hiểm thất nghiệp (BHTN) theo Luật Việc làm — nhưng BHTN chỉ thay thế phần trợ cấp cho thời gian người lao động ĐÃ ĐƯỢC đóng BHTN, không thay thế toàn bộ nghĩa vụ trợ cấp thôi việc.
Theo Điều 46 Bộ luật Lao động 2019, khi hợp đồng chấm dứt hợp pháp, người sử dụng lao động phải trả trợ cấp thôi việc cho người lao động làm việc thường xuyên từ đủ 12 tháng trở lên, mức mỗi năm làm việc bằng 1/2 tháng lương — nhưng chỉ tính cho thời gian KHÔNG được đóng BHTN. Nói cách khác:
- Thời gian làm việc từ 2009 trở đi, có đóng BHTN đầy đủ → khi nghỉ việc, người lao động nhận trợ cấp thất nghiệp từ Quỹ Bảo hiểm thất nghiệp (Nhà nước quản lý), công ty không phải trả thêm phần này.
- Thời gian làm việc trước 2009, hoặc các giai đoạn đặc thù không thuộc diện đóng BHTN (hợp đồng ngắn hạn dưới 1 tháng, gián đoạn đóng bảo hiểm…) → công ty vẫn phải tự trả, và phải trích dự phòng cho phần này.
Đó là lý do một công ty đã hoạt động từ trước 2009 như Vinamilk (niêm yết từ 2006) vẫn còn dòng “dự phòng trợ cấp thôi việc” trên BCTC năm 2024 — dù ngày càng nhỏ dần, vì số lao động có thâm niên trước 2009 giảm theo thời gian.
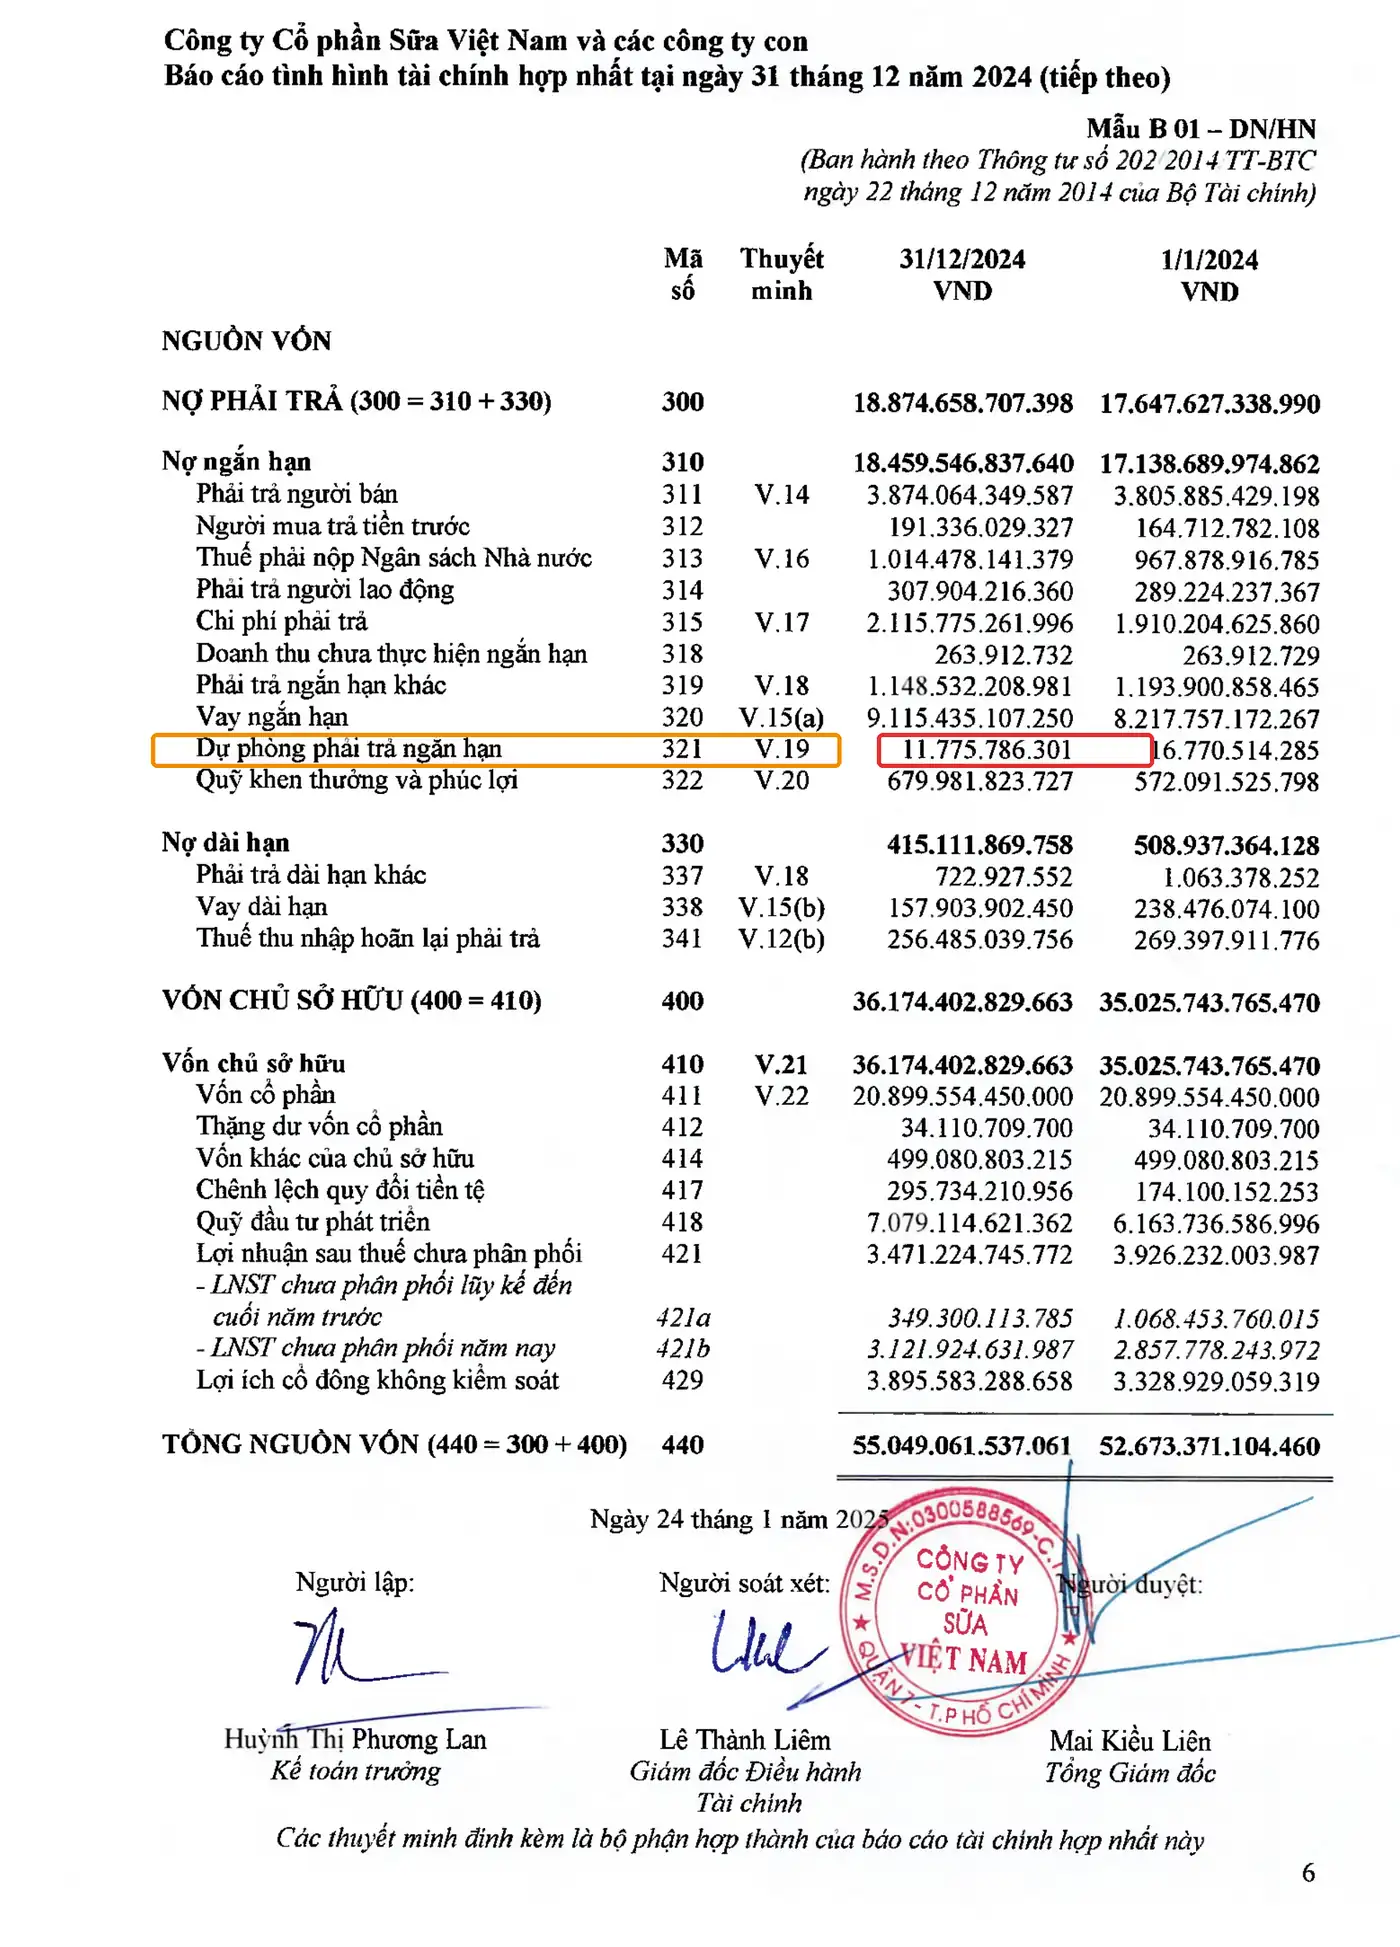
Nhìn vào Báo cáo tình hình tài chính hợp nhất của Vinamilk tại ngày 31/12/2024 (BCTC hợp nhất kiểm toán năm 2024, trang 6), bạn sẽ thấy trong phần Nợ ngắn hạn có dòng mã số 321 “Dự phòng phải trả ngắn hạn” = 11.775.786.301 đồng, dẫn chiếu thuyết minh V.19. Đây chính là nơi khoản trợ cấp thôi việc được gộp vào.
Đọc thuyết minh: dòng “dự phòng trợ cấp thôi việc” của Vinamilk nói gì?

Mở đến thuyết minh V.19 (trang 48), Vinamilk tách rõ hai khoản trong “Dự phòng phải trả ngắn hạn”:
| Khoản mục | 31/12/2024 | 1/1/2024 |
|---|---|---|
| Dự phòng trợ cấp thôi việc | 9.313.866.301 đồng | 9.078.184.525 đồng |
| Dự phòng khác | 2.461.920.000 đồng | 7.692.329.760 đồng |
| Cộng | 11.775.786.301 đồng | 16.770.514.285 đồng |
Riêng phần trợ cấp thôi việc, Vinamilk còn thuyết minh chi tiết bảng biến động trong năm — đây là bảng quan trọng nhất, vì nó cho bạn thấy “câu chuyện” đằng sau con số:
| Khoản mục | 2024 | 2023 |
|---|---|---|
| Số dư đầu năm | 9.078.184.525 | 8.096.601.309 |
| Tăng dự phòng trong năm | 5.767.437.826 | 6.184.981.104 |
| Sử dụng dự phòng trong năm | (5.358.145.660) | (5.076.303.334) |
| Hoàn nhập dự phòng trong năm | (173.610.390) | (127.094.554) |
| Số dư cuối năm | 9.313.866.301 | 9.078.184.525 |
Bạn có thể tự bấm máy kiểm chứng logic của bảng này: 9.078.184.525 + 5.767.437.826 − 5.358.145.660 − 173.610.390 = 9.313.866.301 — đúng khớp số dư cuối năm. Công thức chung để đọc mọi bảng dự phòng là:
Số dư cuối kỳ = Số dư đầu kỳ + Trích lập thêm trong kỳ − Đã chi trả thực tế trong kỳ − Hoàn nhập phần trích thừa.
Tính ra, số dư dự phòng trợ cấp thôi việc của Vinamilk tăng ròng 9.313.866.301 − 9.078.184.525 = 235.681.776 đồng, tương đương tăng 235.681.776 / 9.078.184.525 = 2,6% so với đầu năm — dù công ty vẫn đều đặn “sử dụng” hơn 5,3 tỷ đồng để chi trả thực tế trong năm.
Vì sao khoản này nhỏ nhưng không nên bỏ qua?
So với quy mô Vinamilk, khoản dự phòng trợ cấp thôi việc gần như là “giọt nước trong hồ”: 9.313.866.301 / 55.049.061.537.061 (tổng tài sản) = 0,017%. Toàn bộ “Dự phòng phải trả ngắn hạn” (bao gồm cả khoản khác) cũng chỉ chiếm 11.775.786.301 / 18.459.546.837.640 (nợ ngắn hạn) = 0,064%.
Vậy vì sao vẫn đáng học? Vì đây là bài tập “nhìn nhỏ để hiểu lớn”: cùng một cơ chế trích lập – sử dụng – hoàn nhập này, nếu áp dụng cho một khoản dự phòng LỚN hơn nhiều (dự phòng bảo hành, dự phòng nợ xấu, dự phòng tái cơ cấu…), doanh nghiệp hoàn toàn có thể dùng để “nắn” lợi nhuận từng quý — đây chính là bài học từ case study bên dưới.
- Mở BCTC hợp nhất kiểm toán mới nhất của một mã bạn quan tâm (tải theo hướng dẫn ở bài “Tải báo cáo tài chính doanh nghiệp niêm yết ở đâu”).
- Vào Bảng cân đối kế toán, tìm mục “Nợ ngắn hạn”, dòng mã số 321 “Dự phòng phải trả ngắn hạn” (hoặc mã 336 nếu là dự phòng dài hạn).
- Lật sang thuyết minh tương ứng (thường ký hiệu V.19, V.20… tùy công ty), xem công ty có tách riêng “dự phòng trợ cấp thôi việc” hay gộp chung “dự phòng khác”.
- Nếu có bảng biến động, thử bấm máy lại phép cộng trừ đầu kỳ – cuối kỳ như trên để chắc bạn hiểu đúng logic.
Case study kinh điển thế giới: SEC v. W.R. Grace & Co. — “Cookie jar reserves”
Năm 1999, Ủy ban Chứng khoán Mỹ (SEC) ra lệnh cấm-và-chấm dứt hành vi đối với tập đoàn hóa chất W.R. Grace & Co. vì hành vi lạm dụng các khoản dự phòng để “làm phẳng” lợi nhuận suốt giai đoạn 1991–1995 (SEC Securities Exchange Act Release No. 41578, Accounting and Auditing Enforcement Release No. 1140, ngày 30/06/1999).
Công ty con National Medical Care (NMC, mảng chạy thận nhân tạo) của Grace liên tục đạt lợi nhuận vượt xa kế hoạch. Thay vì báo cáo đúng số thực, ban điều hành chủ động trích lập thêm các khoản dự phòng không có cơ sở hợp lý trong những năm lãi tốt — giấu bớt lợi nhuận vào một “hũ dự phòng” dư thừa. Đến những năm tăng trưởng chậm lại, công ty hoàn nhập chính những khoản dự phòng đó để bù vào, khiến lợi nhuận công bố mỗi năm luôn “đẹp” và đều đặn — che giấu biến động thật của hoạt động kinh doanh.
SEC kết luận đây là vi phạm quy định về sổ sách kế toán và kiểm soát nội bộ theo Đạo luật Chứng khoán 1934 (Sections 13(a), 13(b)(2)), và vụ việc này chính là nguồn gốc khiến thuật ngữ “cookie jar reserves” (dự phòng kiểu hũ bánh quy) trở nên phổ biến trong giới kiểm toán — được cựu Chủ tịch SEC Arthur Levitt nhắc đến như một trong những thủ thuật “quản trị lợi nhuận” kinh điển nhất trong bài phát biểu “The Numbers Game” (1998).
Bài học rút ra: dòng “Tăng dự phòng trong năm” và “Hoàn nhập dự phòng trong năm” mà bạn vừa học đọc ở ví dụ Vinamilk — chính là hai dòng mà nhà đầu tư cẩn trọng luôn nhìn kỹ, vì đây là nơi dễ bị lạm dụng nhất nếu một công ty muốn “nắn” lợi nhuận.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm với BHXH/BHYT/BHTN hàng tháng: BHXH, BHYT, BHTN là khoản công ty đóng đều đặn mỗi tháng cho cơ quan bảo hiểm, nằm trong chi phí lương của kỳ đó — hoàn toàn khác với “dự phòng trợ cấp thôi việc” (một khoản ước tính, nằm trên Bảng cân đối kế toán).
- Thấy “hoàn nhập dự phòng” là nghĩ ngay tới gian lận: hoàn nhập nhỏ, đều đặn (127–174 triệu đồng/năm ở ví dụ Vinamilk) là bình thường, phản ánh việc ước tính ban đầu hơi cao hơn số thực chi. Chỉ đáng nghi khi khoản hoàn nhập đột biến lớn, đúng vào lúc công ty “cần” thêm lợi nhuận để đạt chỉ tiêu — như case W.R. Grace.
- Nghĩ dự phòng càng lớn thì công ty sắp sa thải hàng loạt: độ lớn của khoản này phụ thuộc vào số lao động có thâm niên trước 2009 còn lại trong công ty, không phải tín hiệu về kế hoạch cắt giảm nhân sự tương lai.
Câu hỏi thường gặp
Dự phòng trợ cấp thôi việc khác gì bảo hiểm thất nghiệp? Trợ cấp thất nghiệp do Quỹ Bảo hiểm thất nghiệp (Nhà nước quản lý) chi trả từ tiền BHTN đã đóng; trợ cấp thôi việc là nghĩa vụ riêng của doanh nghiệp cho phần thời gian người lao động chưa được đóng BHTN, chủ yếu là trước năm 2009.
Vì sao dòng này không biến mất hẳn dù đã có BHTN từ 2009? Vì BHTN chỉ áp dụng cho thời gian có đóng bảo hiểm từ 2009 trở đi; những doanh nghiệp hoạt động lâu năm vẫn còn lao động có thâm niên trước mốc đó, nên vẫn phải trích dự phòng cho phần chưa được BHTN “gánh”.
Ai được nhận trợ cấp thôi việc, ai không? Người lao động làm việc thường xuyên từ đủ 12 tháng trở lên, nghỉ việc hợp pháp (trừ trường hợp đủ điều kiện hưởng lương hưu hoặc bị sa thải do vi phạm kỷ luật) mới được tính trợ cấp thôi việc cho phần thời gian không đóng BHTN.
Con số “hoàn nhập dự phòng” có phải dấu hiệu công ty đang “ăn gian” lợi nhuận không? Không nhất thiết — hoàn nhập nhỏ và đều đặn qua các năm là chuyện bình thường trong kế toán ước tính. Chỉ nên đặt câu hỏi khi khoản hoàn nhập lớn bất thường, xuất hiện đúng lúc công ty cần thêm lợi nhuận.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu
- Quỹ khen thưởng, phúc lợi là gì?
- Đòn bẩy & nợ vay: tỷ lệ nợ trên vốn chủ
Nguồn tham khảo
- BCTC hợp nhất kiểm toán Công ty Cổ phần Sữa Việt Nam (Vinamilk, VNM) năm 2024, công bố trên Vietstock 28/02/2025.
- Bộ luật Lao động 2019 (45/2019/QH14), Điều 46 — Trợ cấp thôi việc.
- Luật Việc làm 2013 (38/2013/QH13) — Bảo hiểm thất nghiệp.
- Chuẩn mực kế toán Việt Nam số 18 (VAS 18) — Các khoản dự phòng, tài sản và nợ tiềm tàng.
- U.S. Securities and Exchange Commission, Securities Exchange Act of 1934 Release No. 41578 / AAER No. 1140 (30/06/1999), “In the Matter of W.R. Grace & Co.”
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.