Cô Ba bán tạp hóa đầu hẻm đặt một lô nước mắm Phú Quốc, chuyển khoản xong từ thứ Hai. Đến thứ Sáu kiểm kho, thùng nước mắm vẫn chưa tới, nhưng tiền thì đã đi rồi. Vậy lô hàng đó đã là của cô Ba chưa? Với kế toán, nếu quyền sở hữu đã sang tay thì rồi, và cô vẫn phải ghi nhận nó. Trên báo cáo tài chính của doanh nghiệp niêm yết, khoản “hàng đã thuộc về doanh nghiệp nhưng chưa về tới kho” ấy có tên riêng: hàng mua đang đi đường.
- Hiểu hàng mua đang đi đường là gì, vì sao nó nằm trong hàng tồn kho và phải xuống thuyết minh mới thấy.
- Tự tính được tỷ trọng và số ngày giá vốn của dòng này, ví dụ Hòa Phát 2025: 10.799,5 tỷ đồng, tương đương khoảng 29,9 ngày giá vốn.
- Hiểu vì sao một doanh nghiệp thép nhập quặng bằng tàu biển lại có dòng này lớn, và vì sao nó làm “số ngày tồn kho” trông dài hơn thực tế.
- Rút bài học từ vụ MiniScribe: hàng nằm ở xa kho chính là loại hàng khó kiểm đếm nhất.
Hàng mua đang đi đường là gì?
Hàng mua đang đi đường là hàng hóa, vật tư doanh nghiệp đã mua và đã thuộc quyền sở hữu của doanh nghiệp, nhưng đến ngày chốt sổ vẫn chưa về nhập kho. Theo hướng dẫn của Thông tư 200/2014/TT-BTC, khoản này được theo dõi ở tài khoản 151 và cộng vào hàng tồn kho. Hàng có thể đang nằm ở kho người bán, ở bến cảng, trên tàu hay trên xe tải (nguồn tóm tắt: MISA AMIS về tài khoản 151). Từ ngày 1/1/2026, Thông tư 99/2025/TT-BTC thay Thông tư 200, nhưng cách nhìn khoản này vẫn như vậy.
Đừng nhầm với hàng gửi đi bán. Hàng gửi đi bán là hàng của doanh nghiệp đã gửi cho đại lý nhưng chưa được tính là bán. Còn hàng mua đang đi đường là hàng người khác bán cho doanh nghiệp, đã thuộc sở hữu mà chưa nhận được. Một bên đi ra, một bên đi vào.
Hàng mua đang đi đường nằm ở đâu trên báo cáo tài chính?
Bảng cân đối kế toán không có dòng riêng cho khoản này. Nó nằm gộp trong mục “Hàng tồn kho” (mã số 140), muốn thấy phải mở thuyết minh số “Hàng tồn kho”, nơi doanh nghiệp liệt kê hàng mua đang đi đường, nguyên vật liệu, công cụ, dở dang, thành phẩm… Nếu bạn chưa quen với phần này, hãy xem hướng dẫn đọc thuyết minh báo cáo tài chính trước.
Với Tập đoàn Hòa Phát (HPG), thuyết minh 10 trong BCTC hợp nhất kiểm toán năm 2025 cho thấy dòng đầu tiên chính là hàng mua đang đi đường.
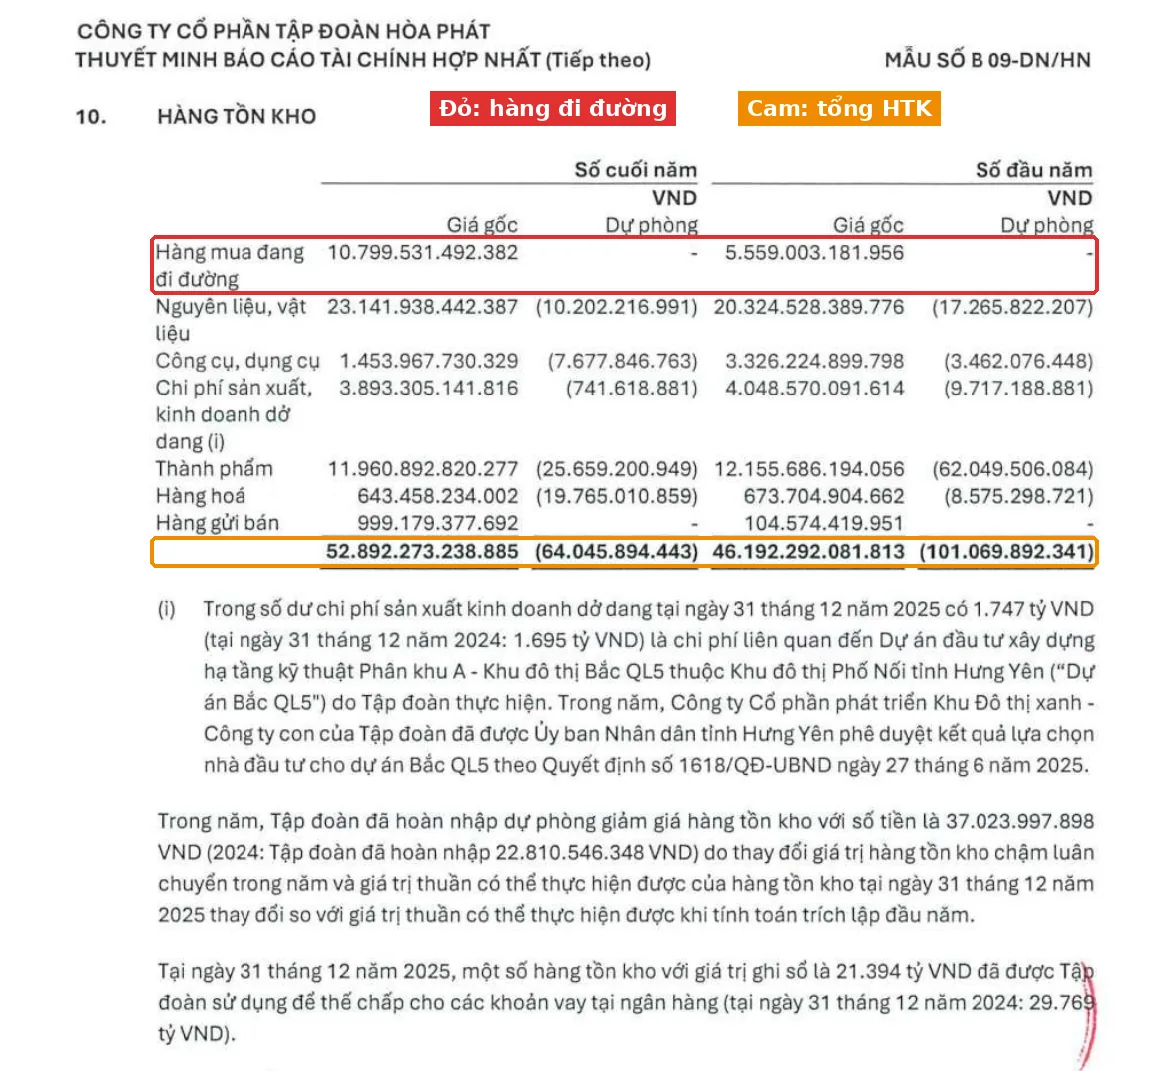
Hãy nhìn dòng khoanh đỏ. Cuối năm 2025 là 10.799.531.492.382 đồng, tức khoảng 10.799,5 tỷ đồng, so với 5.559.003.181.956 đồng (khoảng 5.559,0 tỷ) cuối năm 2024. Tổng hàng tồn kho gộp (khoanh cam) là 52.892,3 tỷ đồng, vậy hàng đang đi đường chiếm 10.799,5 / 52.892,3 = 20,4%. Năm trước tỷ lệ này là 5.559,0 / 46.192,3 = 12,0%. Cột “Dự phòng” của dòng này để dấu gạch ngang, nghĩa là không trích lập khoản nào.
Vì sao Hòa Phát có gần 10.800 tỷ đồng hàng đang trên đường về?
Câu trả lời nằm ở cách ngành thép kiếm tiền: lò cao ăn quặng sắt và than cốc theo lô lớn, và phần lớn phải nhập bằng đường biển. Một công ty thép tích hợp không thể mua nguyên liệu như cô Ba mua nước mắm, mỗi chuyến vài thùng. Họ mua cả tàu hàng chục nghìn tấn, chạy nhiều tuần mới về cảng.
Về mặt thực tế, Hòa Phát đưa vào hoạt động một tàu rời 110.000 DWT mới vào tháng 7/2025, chạy tuyến cung ứng quặng và than từ Úc, Mỹ và khu vực nội Á, và có kế hoạch nâng đội tàu lên 15 đến 20 chiếc; theo SteelOrbis (8/7/2025), tàu này chở nhiều hơn khoảng 40% mỗi chuyến so với tàu Kamsarmax (khoảng 80.000 DWT) của tập đoàn. Cũng theo SteelOrbis (30/9/2025), nhóm thiết bị thứ hai của dự án Dung Quất 2 được đưa vào vận hành tháng 8/2025. Chuyến hàng càng lớn, càng xa, thì lượng nguyên liệu “đã mua mà chưa về” tại một thời điểm chốt sổ càng lớn.
Còn vì sao hàng đã nằm trên biển mà vẫn tính là của doanh nghiệp? Vì điều kiện giao hàng quốc tế. Theo Phòng Thương mại Quốc tế (ICC), với các điều kiện CFR và CIF của Incoterms 2020, rủi ro mất mát hoặc hư hỏng chuyển sang người mua khi hàng được xếp lên tàu tại cảng đi (ICC Academy, 21/8/2024). BCTC Hòa Phát không công bố hợp đồng từng chuyến, nên chúng ta không biết chính xác điều kiện nào được áp dụng. Nhưng logic chung là: hàng đã lên tàu thì thường đã là tài sản (và là rủi ro) của người mua, dù chưa cập cảng.
| Chỉ tiêu (HPG, hợp nhất) | 31/12/2024 | 31/12/2025 |
|---|---|---|
| Hàng mua đang đi đường (tỷ đồng) | 5.559,0 | 10.799,5 |
| Hàng tồn kho gộp (tỷ đồng) | 46.192,3 | 52.892,3 |
| Tỷ trọng hàng đi đường | 12,0% | 20,4% |
| Giá vốn hàng bán cả năm (tỷ đồng) | 120.357,6 | 131.618,3 |
| Số ngày giá vốn nằm ở hàng đi đường | 16,9 ngày | 29,9 ngày |
Nguồn: BCTC hợp nhất kiểm toán 2025 của Hòa Phát, thuyết minh 10 và báo cáo kết quả kinh doanh; Happite tính, truy cập 02/11/2026.
Phép tính số ngày: 10.799,5 / 131.618,3 × 365 = 29,9 ngày (năm trước: 5.559,0 / 120.357,6 × 365 = 16,9 ngày). Công thức theo tinh thần chỉ số vòng quay hàng tồn kho trong giáo trình Financial Statement Analysis của CFA Institute. Nói cho dễ hình dung: mỗi ngày Hòa Phát “tiêu” khoảng 360 tỷ đồng giá vốn, và lượng hàng đang trên đường về đủ cho gần một tháng như vậy.
Điều BCTC không nói là vì sao dòng này tăng 94,3% trong khi tổng hàng tồn kho chỉ tăng 14,5%. Một cách giải thích hợp lý là doanh nghiệp tích nguyên liệu cho công suất mới ở Dung Quất 2, nhưng đó là suy luận của chúng ta từ tin ngành, không phải lời của Hòa Phát. Muốn chắc, hãy đối chiếu báo cáo của Ban Tổng Giám đốc và buổi họp nhà đầu tư. Con số đáng chú ý hơn nữa: hàng tồn kho gộp tăng 6.700,0 tỷ, trong đó hàng đang đi đường tăng 5.240,5 tỷ, tức khoảng 78% phần tăng.
Hàng mua đang đi đường được ghi giá nào và có trích dự phòng không?
Hàng mua đang đi đường được ghi theo giá gốc, giống mọi hàng tồn kho khác, và về nguyên tắc nếu giá trị thuần có thể thực hiện được thấp hơn thì phải ghi theo mức thấp hơn (VAS 02). Phần chính sách kế toán của Hòa Phát nói rõ giá gốc gồm các chi phí “để có được hàng tồn kho ở địa điểm và trạng thái hiện tại”, và giá xuất kho theo phương pháp bình quân gia quyền (tìm hiểu thêm ở bài phương pháp tính giá xuất kho).
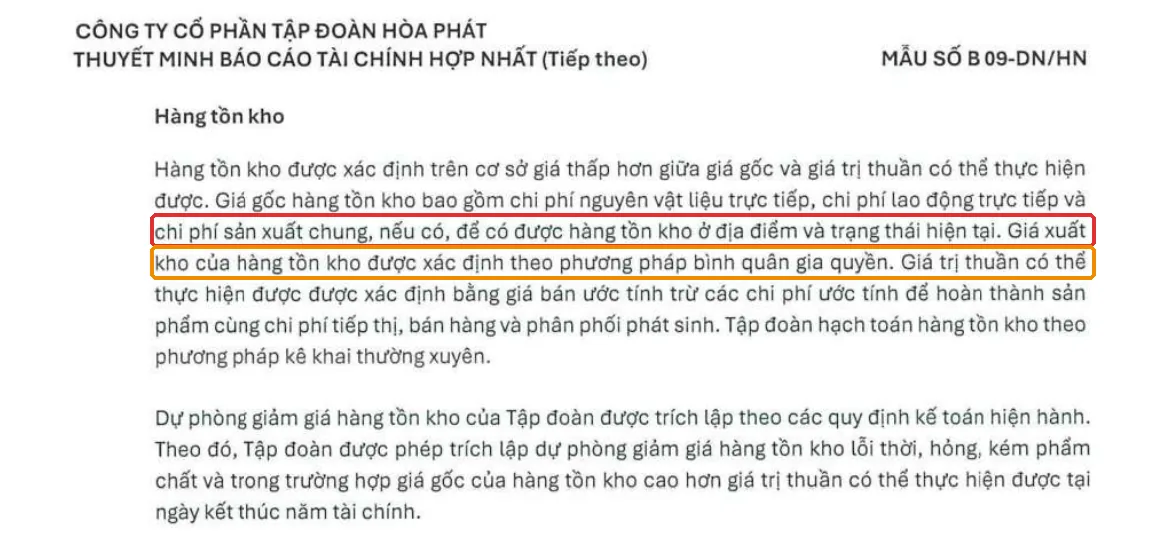
Vì sao ở dòng hàng đi đường, cột dự phòng lại trống? Ở thuyết minh trên, nguyên vật liệu trong kho có dự phòng 10,2 tỷ đồng, còn hàng đi đường thì không. Điều đó không có nghĩa dòng này hết rủi ro. Giá quặng và than có thể giảm trong lúc tàu còn chạy, và nếu hàng nhập bằng đô la Mỹ thì tỷ giá cũng làm giá trị quy ra đồng thay đổi (xem bài chênh lệch tỷ giá hối đoái). Thường rủi ro này được phản ánh qua dự phòng của cả nhóm nguyên vật liệu khi hàng về kho và bị đánh giá lại, chứ chưa hiện ra ở dòng đi đường. Khi đọc, bạn nên xem cả dự phòng giảm giá hàng tồn kho toàn bảng, không chỉ một dòng.
Vì sao hàng đi đường làm “số ngày tồn kho” trông dài hơn?
Số ngày tồn kho tính trên toàn bộ hàng tồn kho sẽ gồm cả phần hàng còn trên tàu, dù hàng này chưa nằm trong kho nào. Với Hòa Phát 2025: 52.892,3 / 131.618,3 × 365 = 146,7 ngày. Nếu bỏ phần đi đường (52.892,3 trừ 10.799,5 còn 42.092,8 tỷ), số ngày là 116,7. Chênh lệch gần đúng 30 ngày, chính là phần “hàng còn đang chạy”. Giống chị Lan kế toán đo “nhà còn gạo ăn được mấy ngày”: nếu tính cả bao gạo đang nằm trên xe giao, nhà trông như có gạo ăn lâu hơn thực tế, dù bao gạo đó chưa vào bếp. Vì vậy, khi so vòng quay hàng tồn kho giữa doanh nghiệp nhập khẩu nhiều và doanh nghiệp mua nội địa, hãy nhớ hàng đi đường có thể làm bên nhập khẩu trông chậm hơn một cách “oan”. Hai bài nên đọc cùng: vòng quay hàng tồn kho và chu kỳ chuyển đổi tiền mặt.
Hàng mua đang đi đường ảnh hưởng thế nào tới dòng tiền?
Hàng đi đường chưa vào giá vốn nên chưa làm giảm lợi nhuận kỳ này, nhưng tiền đã (hoặc sắp) rời khỏi két. Giống anh Tuấn IT chuyển khoản đặt cọc mua xe máy từ tháng trước: xe chưa về nhà nhưng ví đã vơi, nên cuối tháng vẫn phải ăn mì tôm chờ lương mùng 5. Nếu đã trả tiền, nó hiện trong báo cáo lưu chuyển tiền tệ ở dòng “Thay đổi hàng tồn kho”; nếu chưa trả, nó nằm ở phải trả người bán. BCTC không tách riêng hàng đi đường trong báo cáo lưu chuyển tiền tệ, nên chúng ta chỉ thấy tổng.
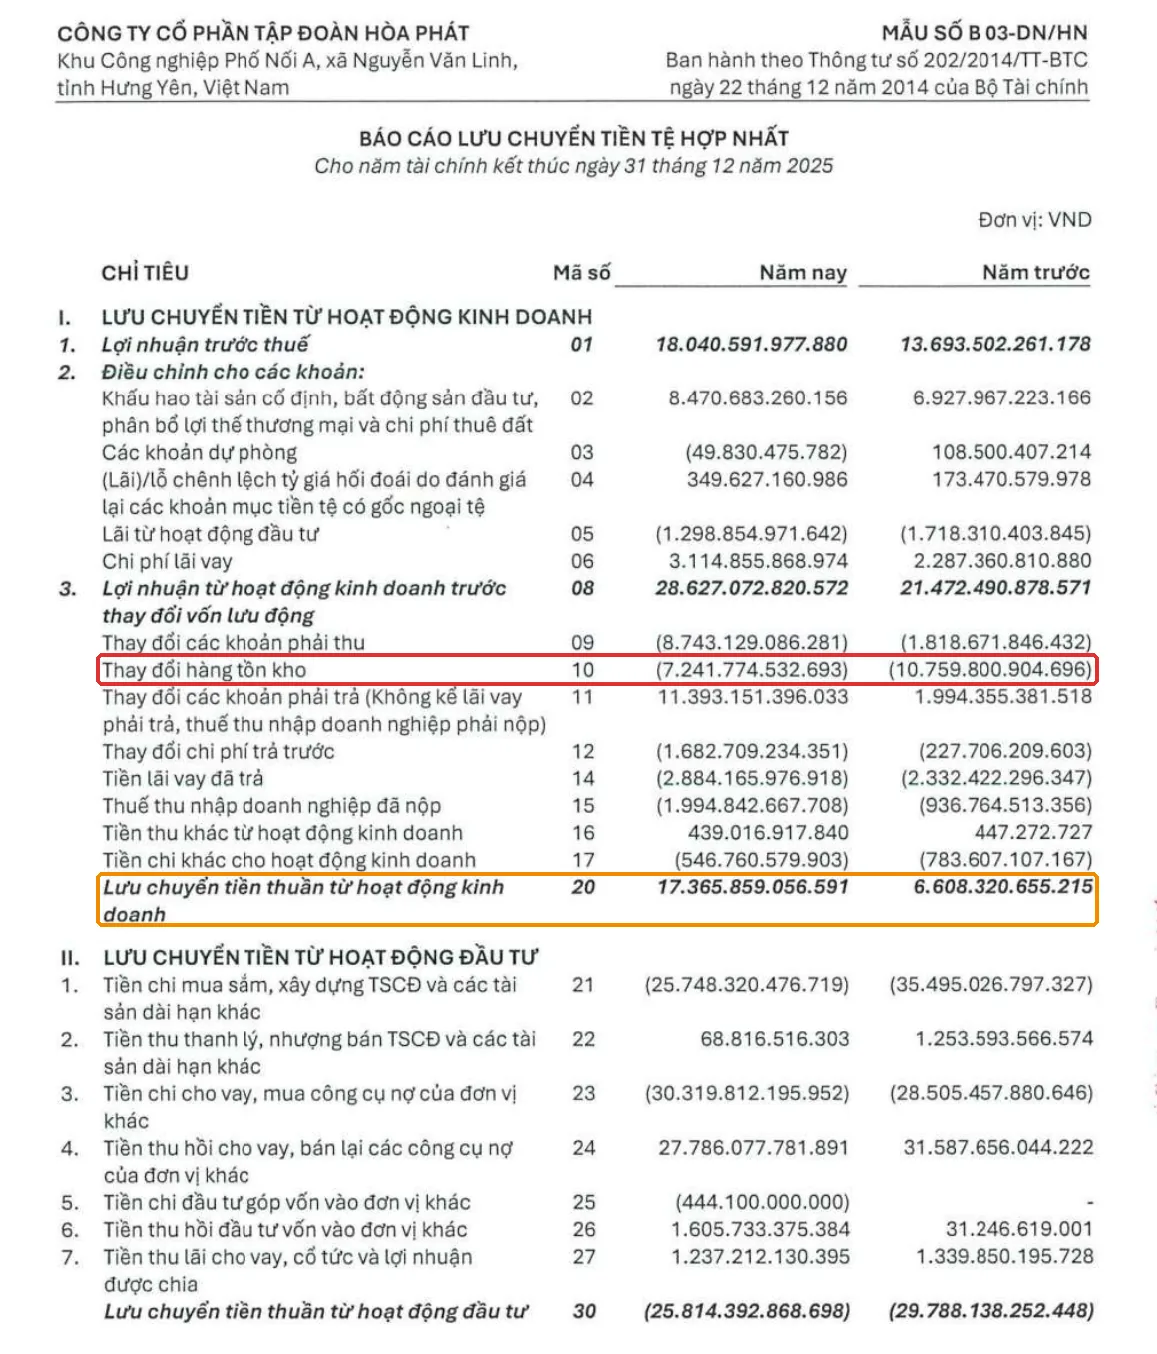
Ở Hòa Phát 2025, dòng khoanh đỏ (mã số 10) là âm 7.241,8 tỷ đồng, nghĩa là hàng tồn kho tăng đã “ăn” khoảng 7,2 nghìn tỷ tiền kinh doanh (năm trước: âm 10.759,8 tỷ). Lưu chuyển tiền thuần từ hoạt động kinh doanh (khoanh cam) vẫn dương 17.365,9 tỷ, so với 6.608,3 tỷ năm trước. Hai chuyện này không mâu thuẫn: lợi nhuận trước thuế 18.040,6 tỷ lớn, và khoản phải trả tăng giúp bù lại. Muốn hiểu vì sao lãi và tiền thường lệch nhau, xem thêm dòng tiền và lợi nhuận.
Case study kinh điển thế giới: MiniScribe và những viên gạch trong hộp ổ cứng
Gian lận hàng tồn kho đáng nhớ nhất của ngành công nghệ có lẽ là MiniScribe. Đây là hãng ổ đĩa cứng ở bang Colorado, Mỹ. Theo bản tổng hợp trên Wikipedia, đầu năm 1987 đợt kiểm kê nội bộ phát hiện thiếu hàng từ 2 đến 4 triệu USD. Thay vì ghi nhận, ban quản lý nâng số kiểm đếm, thậm chí mở hộp khóa của kiểm toán viên Coopers & Lybrand để thay số đếm độc lập bằng số đã chỉnh. Đến cuối năm 1987, mức khống đã lên khoảng 15 triệu USD. Họ còn thuê thêm một kho, đóng khoảng 26.000 viên gạch vào hộp ổ cứng và gửi sang Singapore để tính vào tồn kho. Giám đốc điều hành Q.T. Wiles bị kết án gian lận và giao dịch nội gián vào tháng 7/1994, mức án 36 tháng tù (một phần bản án bị hủy khi kháng cáo năm 1996), còn công ty phá sản đầu năm 1990.
Dấu vết lộ trên báo cáo là gì? Hàng tồn kho phình lên, và phần lớn nằm ở những chỗ xa, khó đếm (kho thuê, kho nước ngoài). Doanh thu thì được “kéo” bằng cách ghi nhận hàng đã xuất, nợ xấu thì không xóa. Bài học cho người đọc BCTC doanh nghiệp Việt không phải là nghi ngờ mọi dòng hàng đi đường, vì ở Hòa Phát số liệu giải thích được bằng ngành thép nhập quặng. Bài học là hỏi đúng câu: dòng này tăng nhanh hơn giá vốn bao nhiêu, ngành có lý do thật không, kiểm toán có ý kiến chấp nhận toàn phần không, và hàng đó nằm ở đâu. Hàng ở xa kho chính là loại hàng kiểm đếm khó nhất, nên cần đọc kỹ nhất.
- Tải BCTC hợp nhất kiểm toán năm gần nhất của một công ty nhập nguyên liệu (thép, nhựa, gỗ, thủy sản…) từ website doanh nghiệp hoặc Vietstock.
- Mở thuyết minh “Hàng tồn kho”, tìm dòng “Hàng mua đang đi đường” (có thể không có nếu doanh nghiệp mua nội địa là chính).
- Tính tỷ trọng = dòng đó / tổng hàng tồn kho gộp, rồi tính số ngày = dòng đó / giá vốn × 365.
- So với năm trước. Nếu số ngày tăng gần gấp đôi, hãy đọc báo cáo ban lãnh đạo để tìm lý do (mở công suất, tích trữ trước khi giá tăng, hay đổi nhà cung cấp).
Bẫy thường gặp khi đọc hàng mua đang đi đường
- Tưởng hàng đi đường là hàng chưa trả tiền. Ngược lại, hàng đã thuộc quyền sở hữu; có thể đã trả tiền hoặc đang ghi vào phải trả người bán.
- Nhầm với hàng gửi đi bán. Một bên là hàng doanh nghiệp mua chưa nhận, một bên là hàng doanh nghiệp gửi đi chưa bán xong.
- Chỉ nhìn Bảng cân đối kế toán. Bảng chỉ hiện tổng hàng tồn kho; muốn thấy dòng này phải xuống thuyết minh.
- Tưởng thấy dòng này tăng là xấu. Với doanh nghiệp nhập khẩu đang mở rộng sản xuất, tăng có thể bình thường; điều cần làm là đối chiếu lý do chứ không vội kết luận.
Câu hỏi thường gặp
Hàng mua đang đi đường nằm ở đâu trên BCTC?
Nằm trong hàng tồn kho (mã số 140 trên Bảng cân đối kế toán). Bảng chỉ hiện số gộp, còn dòng hàng mua đang đi đường được liệt kê ở thuyết minh “Hàng tồn kho”.
Hàng mua đang đi đường có phải là tài sản của doanh nghiệp không?
Có, nếu quyền sở hữu đã chuyển sang doanh nghiệp (đã thanh toán hoặc chấp nhận thanh toán), dù hàng chưa về kho. Điều kiện giao hàng trong hợp đồng, ví dụ CFR hay CIF, quyết định thời điểm rủi ro chuyển giao.
Hàng mua đang đi đường có làm giảm lợi nhuận không?
Chưa. Giá trị hàng chỉ chuyển vào giá vốn khi hàng được dùng để sản xuất và bán. Nhưng nó chiếm tiền, nên ảnh hưởng tới dòng tiền và có thể kéo dài số ngày tồn kho.
Hàng mua đang đi đường tăng nhanh có đáng lo không?
Chưa chắc. Có thể doanh nghiệp đang nhập nguyên liệu cho công suất mới, như Hòa Phát (dòng này tăng 94,3% trong năm 2025). Cần đọc thêm thuyết minh, dòng tiền kinh doanh và ý kiến kiểm toán trước khi nhận định.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: hướng dẫn A-Z (bài trụ cột của series)
- Chi phí sản xuất kinh doanh dở dang là gì, một dòng khác trong cùng thuyết minh hàng tồn kho
- Vòng quay hàng tồn kho để đo tốc độ kho chuyển thành tiền
- Bảng cân đối kế toán là gì nếu bạn muốn ôn lại cấu trúc tổng thể
Nguồn tham khảo
- BCTC hợp nhất kiểm toán Tập đoàn Hòa Phát năm 2025: bảng cân đối kế toán (PDF trang 7), báo cáo lưu chuyển tiền tệ (PDF trang 11), chính sách hàng tồn kho (PDF trang 23), thuyết minh số 10 (PDF trang 30), báo cáo kết quả kinh doanh (PDF trang 10); tải từ Vietstock, truy cập 02/11/2026.
- Thông tư 200/2014/TT-BTC (Chế độ kế toán doanh nghiệp, tài khoản 151), Thông tư 99/2025/TT-BTC (thay thế từ 1/1/2026) và Chuẩn mực kế toán Việt Nam số 02 (Hàng tồn kho) của Bộ Tài chính; hướng dẫn tóm tắt tài khoản 151 tại MISA AMIS.
- ICC Academy, CFR & CIF Incoterms 2020 explained, 21/8/2024.
- SteelOrbis, Hoa Phat commissions large vessel, 8/7/2025; Hoa Phat completes expansion works at Dung Quat 2, 30/9/2025.
- Wikipedia, MiniScribe, truy cập 02/11/2026.
- CFA Institute, giáo trình Financial Statement Analysis (chỉ số vòng quay hàng tồn kho).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.