Cô Ba bán tạp hoá đầu hẻm có một cái kho nhỏ chất đầy mì gói, nước ngọt, bánh kẹo, tính sơ sơ cũng vài chục triệu tiền hàng. Nhìn vào đó, ai cũng nghĩ cô Ba “giàu”, tài sản đầy ắp. Nhưng sáng mai mối bỏ mối tới đòi tiền hàng đợt trước, cô Ba mở ngăn kéo ra chỉ có hai triệu bạc. Hàng thì có, tiền mặt để trả ngay thì không. Đó chính xác là thứ mà chỉ số thanh khoản đo lường: không phải công ty giàu hay nghèo, mà là công ty có đủ tiền để trả nợ ĐÚNG HẸN hay không.
- Phân biệt được current ratio (tỷ số thanh toán hiện hành) và quick ratio (tỷ số thanh toán nhanh), biết công thức và ý nghĩa của từng chỉ số.
- Tự tính được 2 chỉ số này từ đúng 2 dòng trên Bảng cân đối kế toán, không cần phần mềm.
- Nhìn thấy vì sao quick ratio của MWG vừa tụt xuống dưới 1 lần lần đầu tiên (0,98 lần cuối 2025) mà vẫn không phải tín hiệu báo động.
- Biết bẫy phổ biến nhất khi so sánh thanh khoản giữa các ngành khác nhau.
- Hiểu vì sao Toys “R” Us, chuỗi đồ chơi khổng lồ của Mỹ, phá sản không phải vì thua lỗ, mà vì thanh khoản.
Chỉ số thanh khoản là gì, đo cái gì?
Chỉ số thanh khoản là nhóm tỷ số đo khả năng một doanh nghiệp trả các khoản nợ sắp đến hạn (trong vòng 12 tháng) bằng những tài sản có thể chuyển thành tiền nhanh. Nó khác hoàn toàn với nhóm chỉ số sinh lời như ROE, ROA (bạn có thể đọc thêm ở bài ROE, ROA và biên lợi nhuận): một công ty có thể đang lãi rất to nhưng vẫn “kẹt tiền” nếu phần lớn tài sản nằm ở dạng khó bán ngay như hàng tồn kho, công nợ phải thu.
Hai dòng cần nhìn nằm ngay trên Bảng cân đối kế toán (bạn nên đọc bài đó trước nếu chưa quen mặt báo cáo này): Tài sản ngắn hạn (mã số 100) và Nợ ngắn hạn (mã số 310). Chỉ cần 2 con số này cộng thêm dòng Hàng tồn kho (mã 140), bạn tính được cả current ratio lẫn quick ratio.
Current ratio (tỷ số thanh toán hiện hành): công thức và ví dụ thật
Current ratio đo bằng cách lấy toàn bộ Tài sản ngắn hạn chia cho Nợ ngắn hạn. Nếu tỷ số này lớn hơn 1, về lý thuyết công ty có đủ tài sản ngắn hạn để trả hết nợ ngắn hạn nếu cần (CFA Institute, Financial Statement Analysis curriculum).
Current ratio = Tài sản ngắn hạn / Nợ ngắn hạn
Lấy đúng số trên Bảng cân đối kế toán hợp nhất kiểm toán năm 2025 của MWG (Công ty CP Đầu tư Thế Giới Di Động, kiểm toán bởi Ernst & Young Việt Nam, ký ngày 23/3/2026):
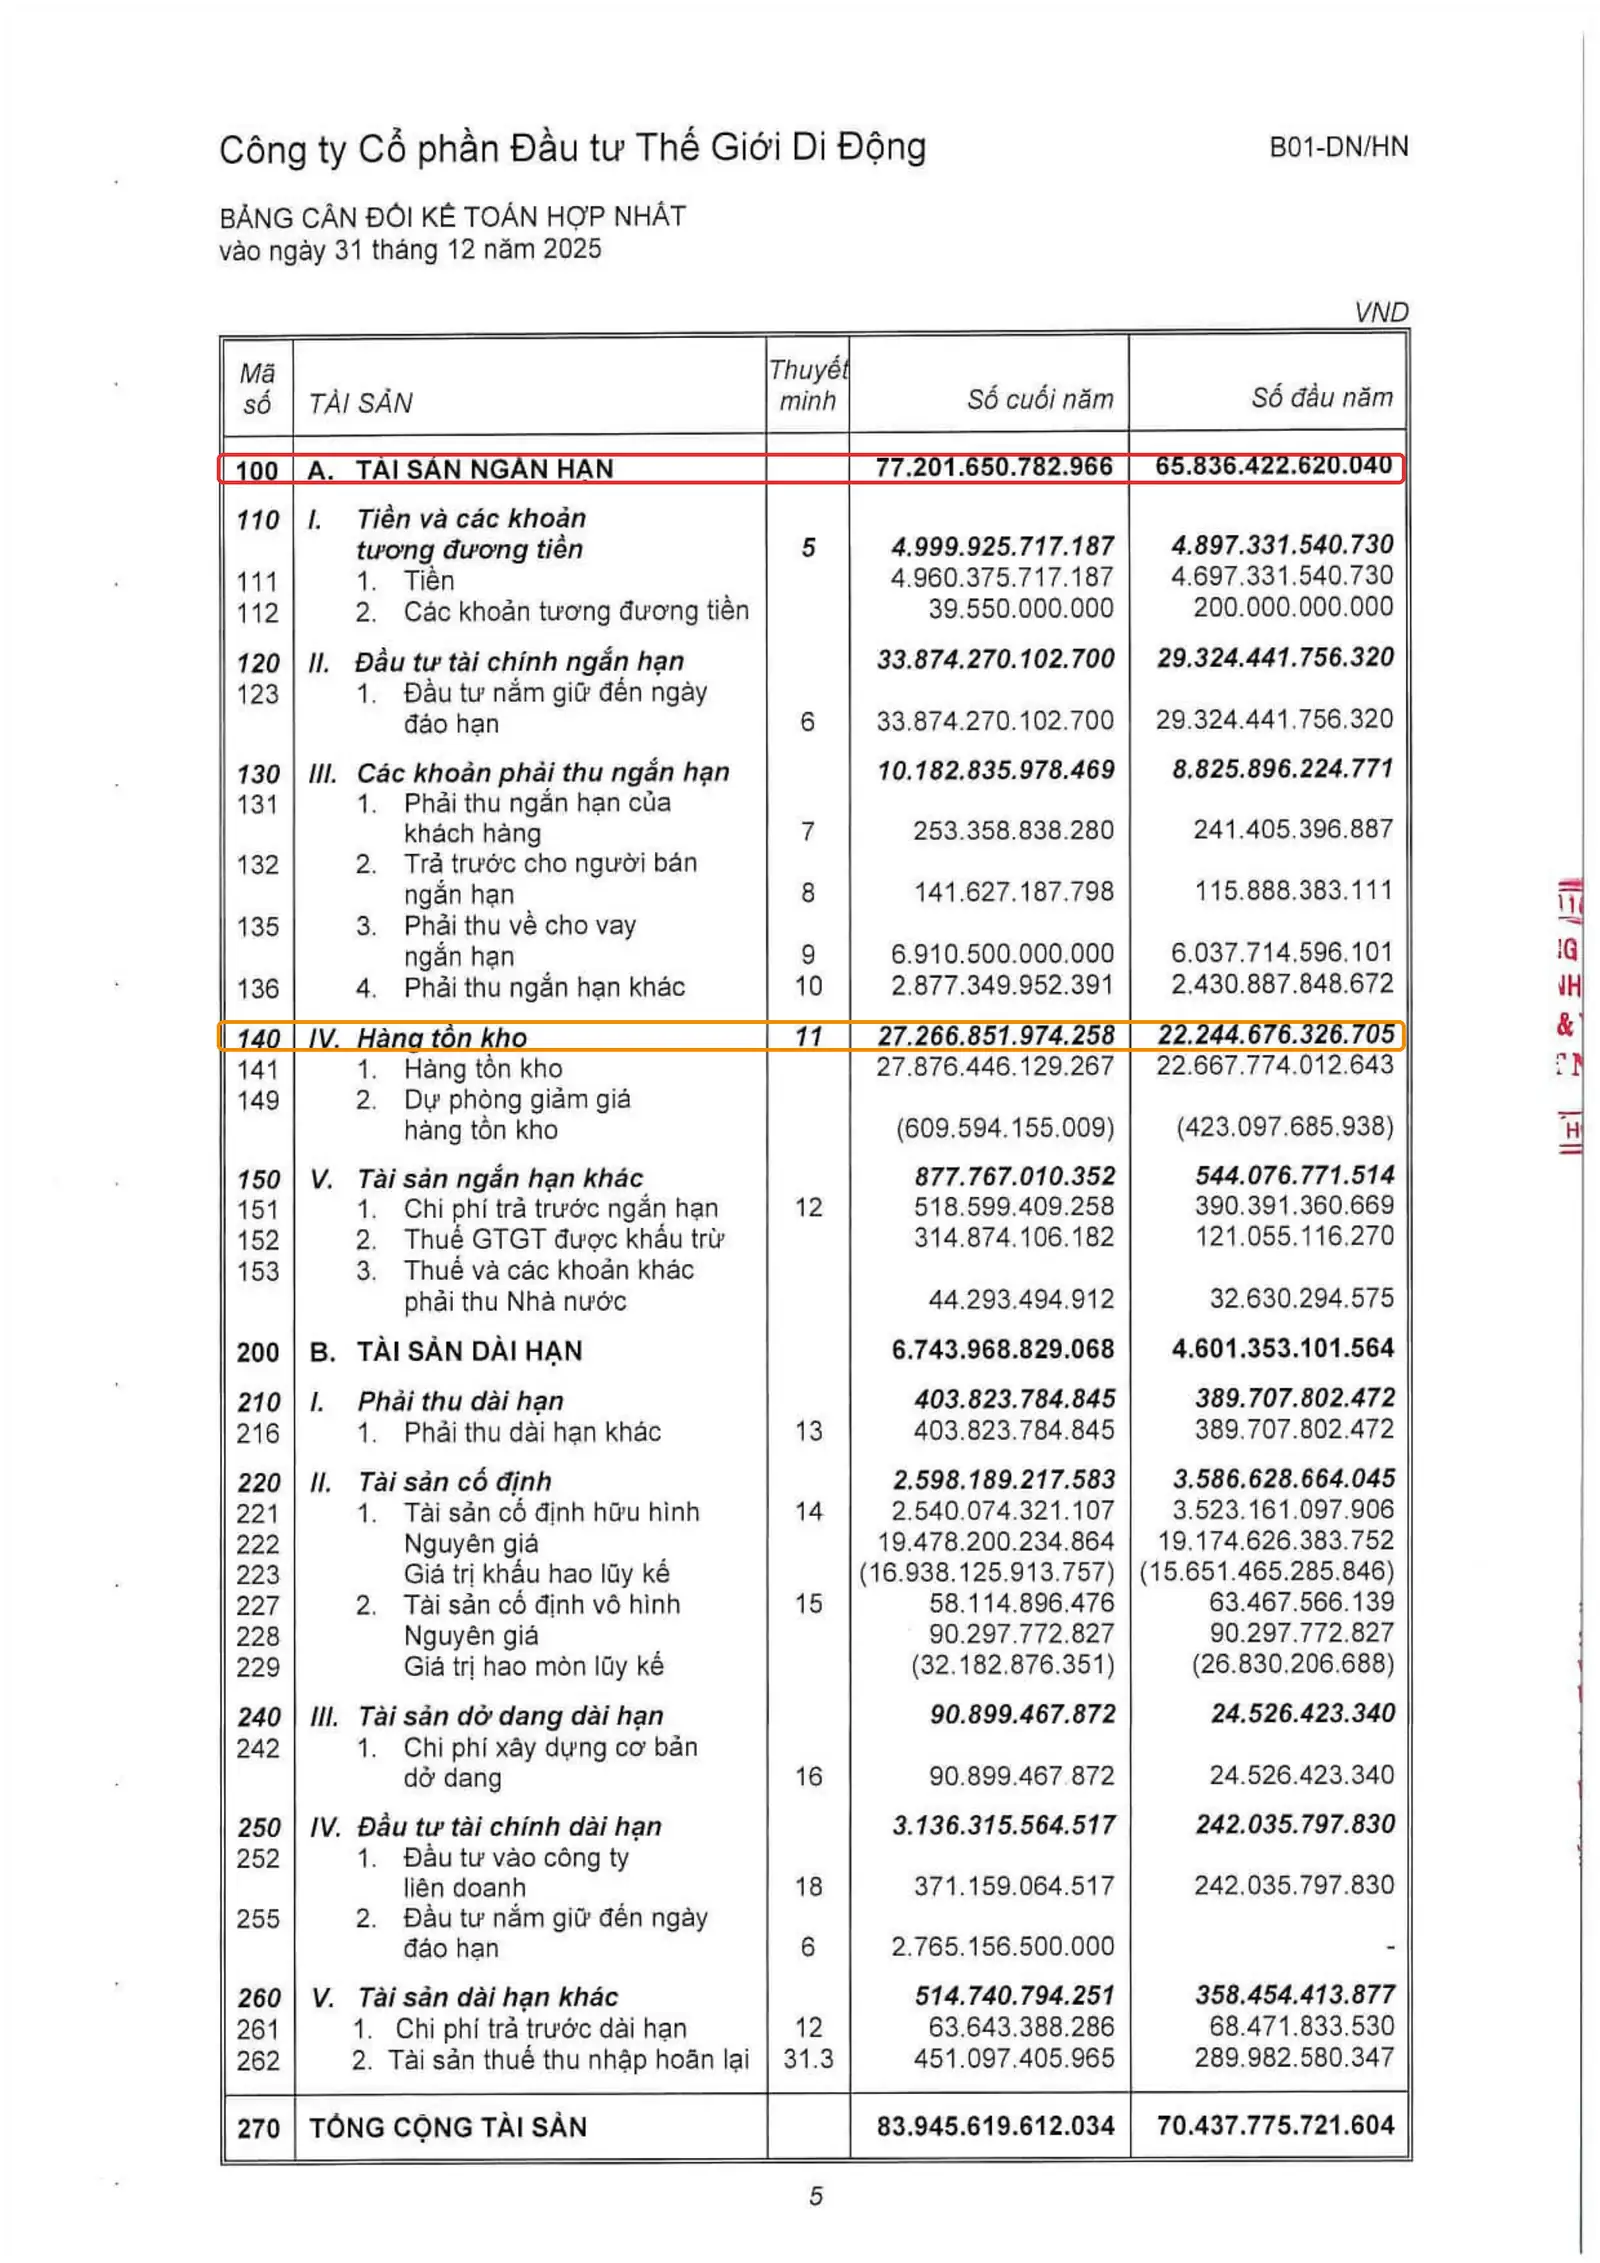
- Tài sản ngắn hạn (mã 100): 77.201.650.782.966 đồng
- Nợ ngắn hạn (mã 310): 50.769.502.237.457 đồng
Current ratio MWG (2025) = 77.201.650.782.966 / 50.769.502.237.457 = 1,52 lần
Nghĩa là cứ 1 đồng nợ ngắn hạn, MWG đang có 1,52 đồng tài sản ngắn hạn để đối ứng. Năm 2024 con số này là 1,56 lần (65.836.422.620.040 / 42.316.198.897.749), giảm nhẹ nhưng vẫn ở vùng an toàn theo thông lệ (thường quanh 1 đến 2 lần được xem là hợp lý, tuỳ ngành).
Quick ratio (tỷ số thanh toán nhanh): vì sao phải trừ hàng tồn kho
Vấn đề của current ratio là nó gộp cả hàng tồn kho vào “tài sản có thể trả nợ”, nhưng hàng tồn kho phải bán được trước, không tự nhiên biến thành tiền. Đây là lúc quick ratio (còn gọi là acid-test ratio) ra đời, theo đúng tinh thần “kiểm tra khắt khe hơn” mà tên gọi acid-test ngụ ý (Penman, Financial Statement Analysis and Security Valuation).
Quick ratio = (Tài sản ngắn hạn − Hàng tồn kho) / Nợ ngắn hạn
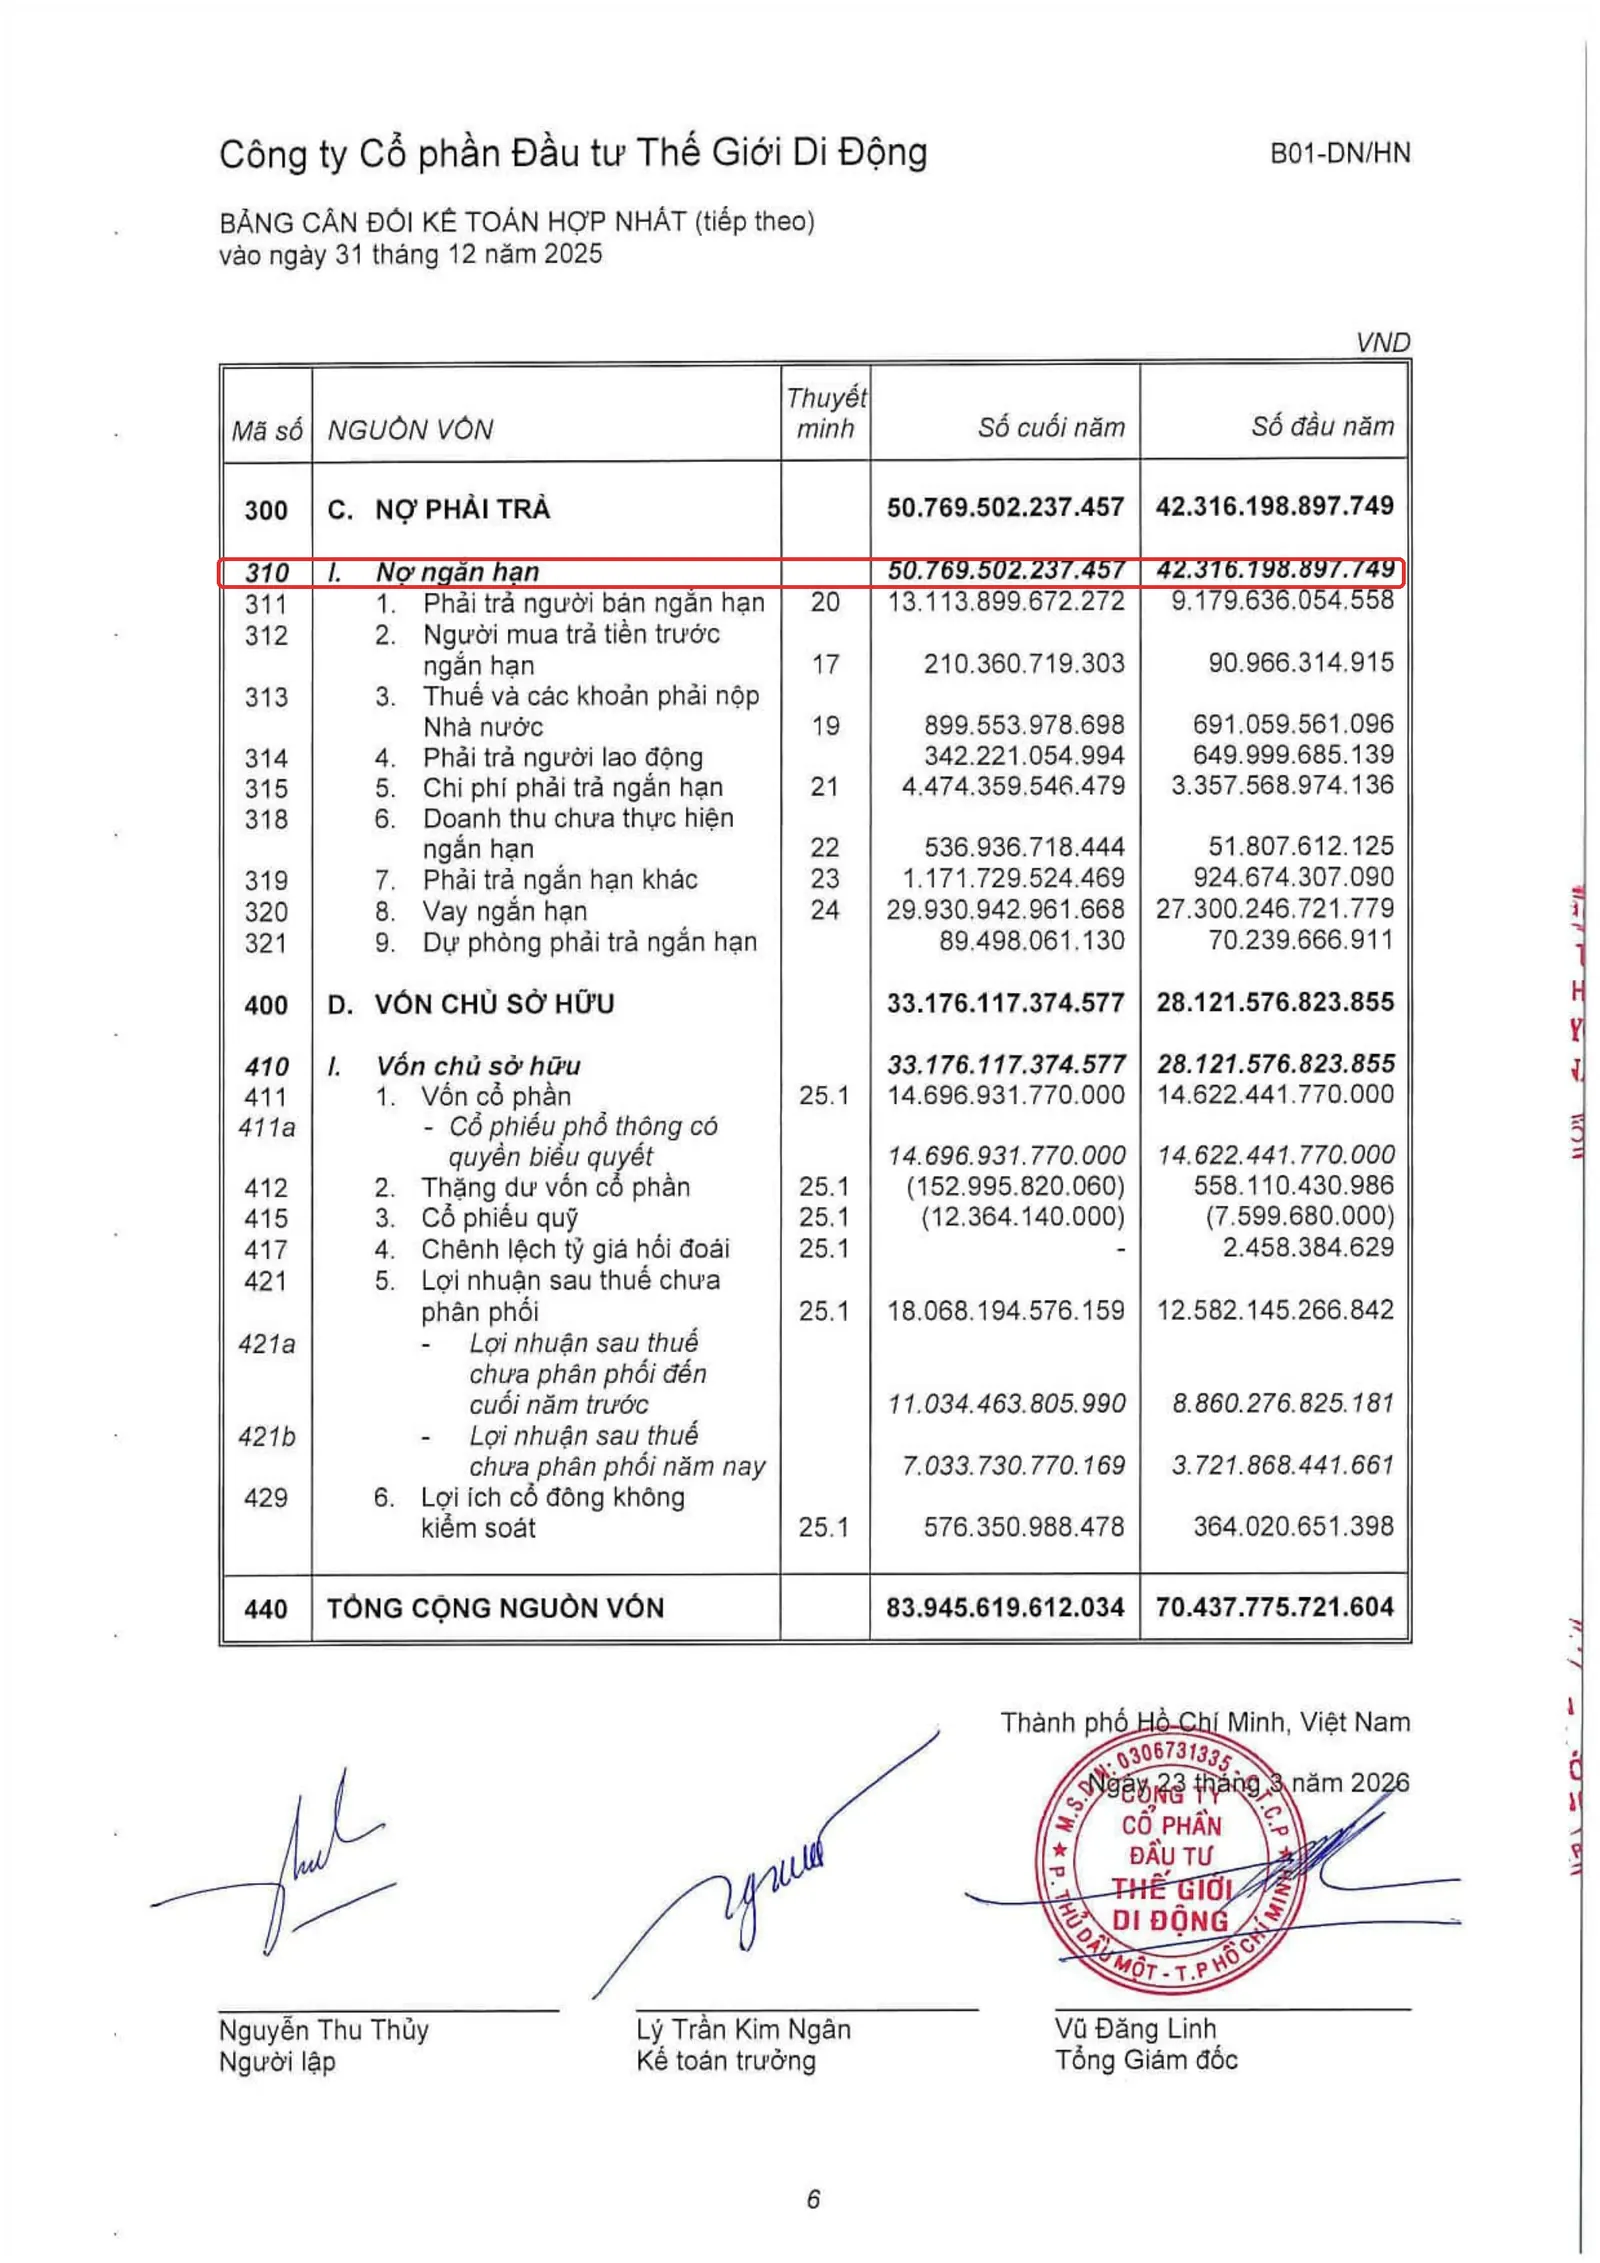
Vẫn với 3 con số trên:
Quick ratio MWG (2025) = (77.201.650.782.966 − 27.266.851.974.258) / 50.769.502.237.457 = 49.934.798.808.708 / 50.769.502.237.457 = 0,98 lần
Đây là điểm đáng chú ý nhất của bài này: quick ratio MWG vừa lần đầu tụt xuống dưới 1 lần, so với 1,03 lần một năm trước đó (43.591.746.293.335 / 42.316.198.897.749, số liệu cuối 2024). Nói cách khác, nếu phải trả hết nợ ngắn hạn ngay lập tức mà không kịp bán một món hàng tồn kho nào, MWG sẽ thiếu khoảng 2% giá trị cần thanh toán. Con số này có đáng lo không? Câu trả lời nằm ở phần tiếp theo.
Vì sao quick ratio dưới 1 mà không đáng lo với một nhà bán lẻ như MWG?
Hàng tồn kho của MWG không phải một loại hàng duy nhất khó bán như thép cuộn hay căn hộ dở dang. Nó trải rộng trên 11 nhóm ngành hàng khác nhau, quay vòng gần như mỗi ngày:
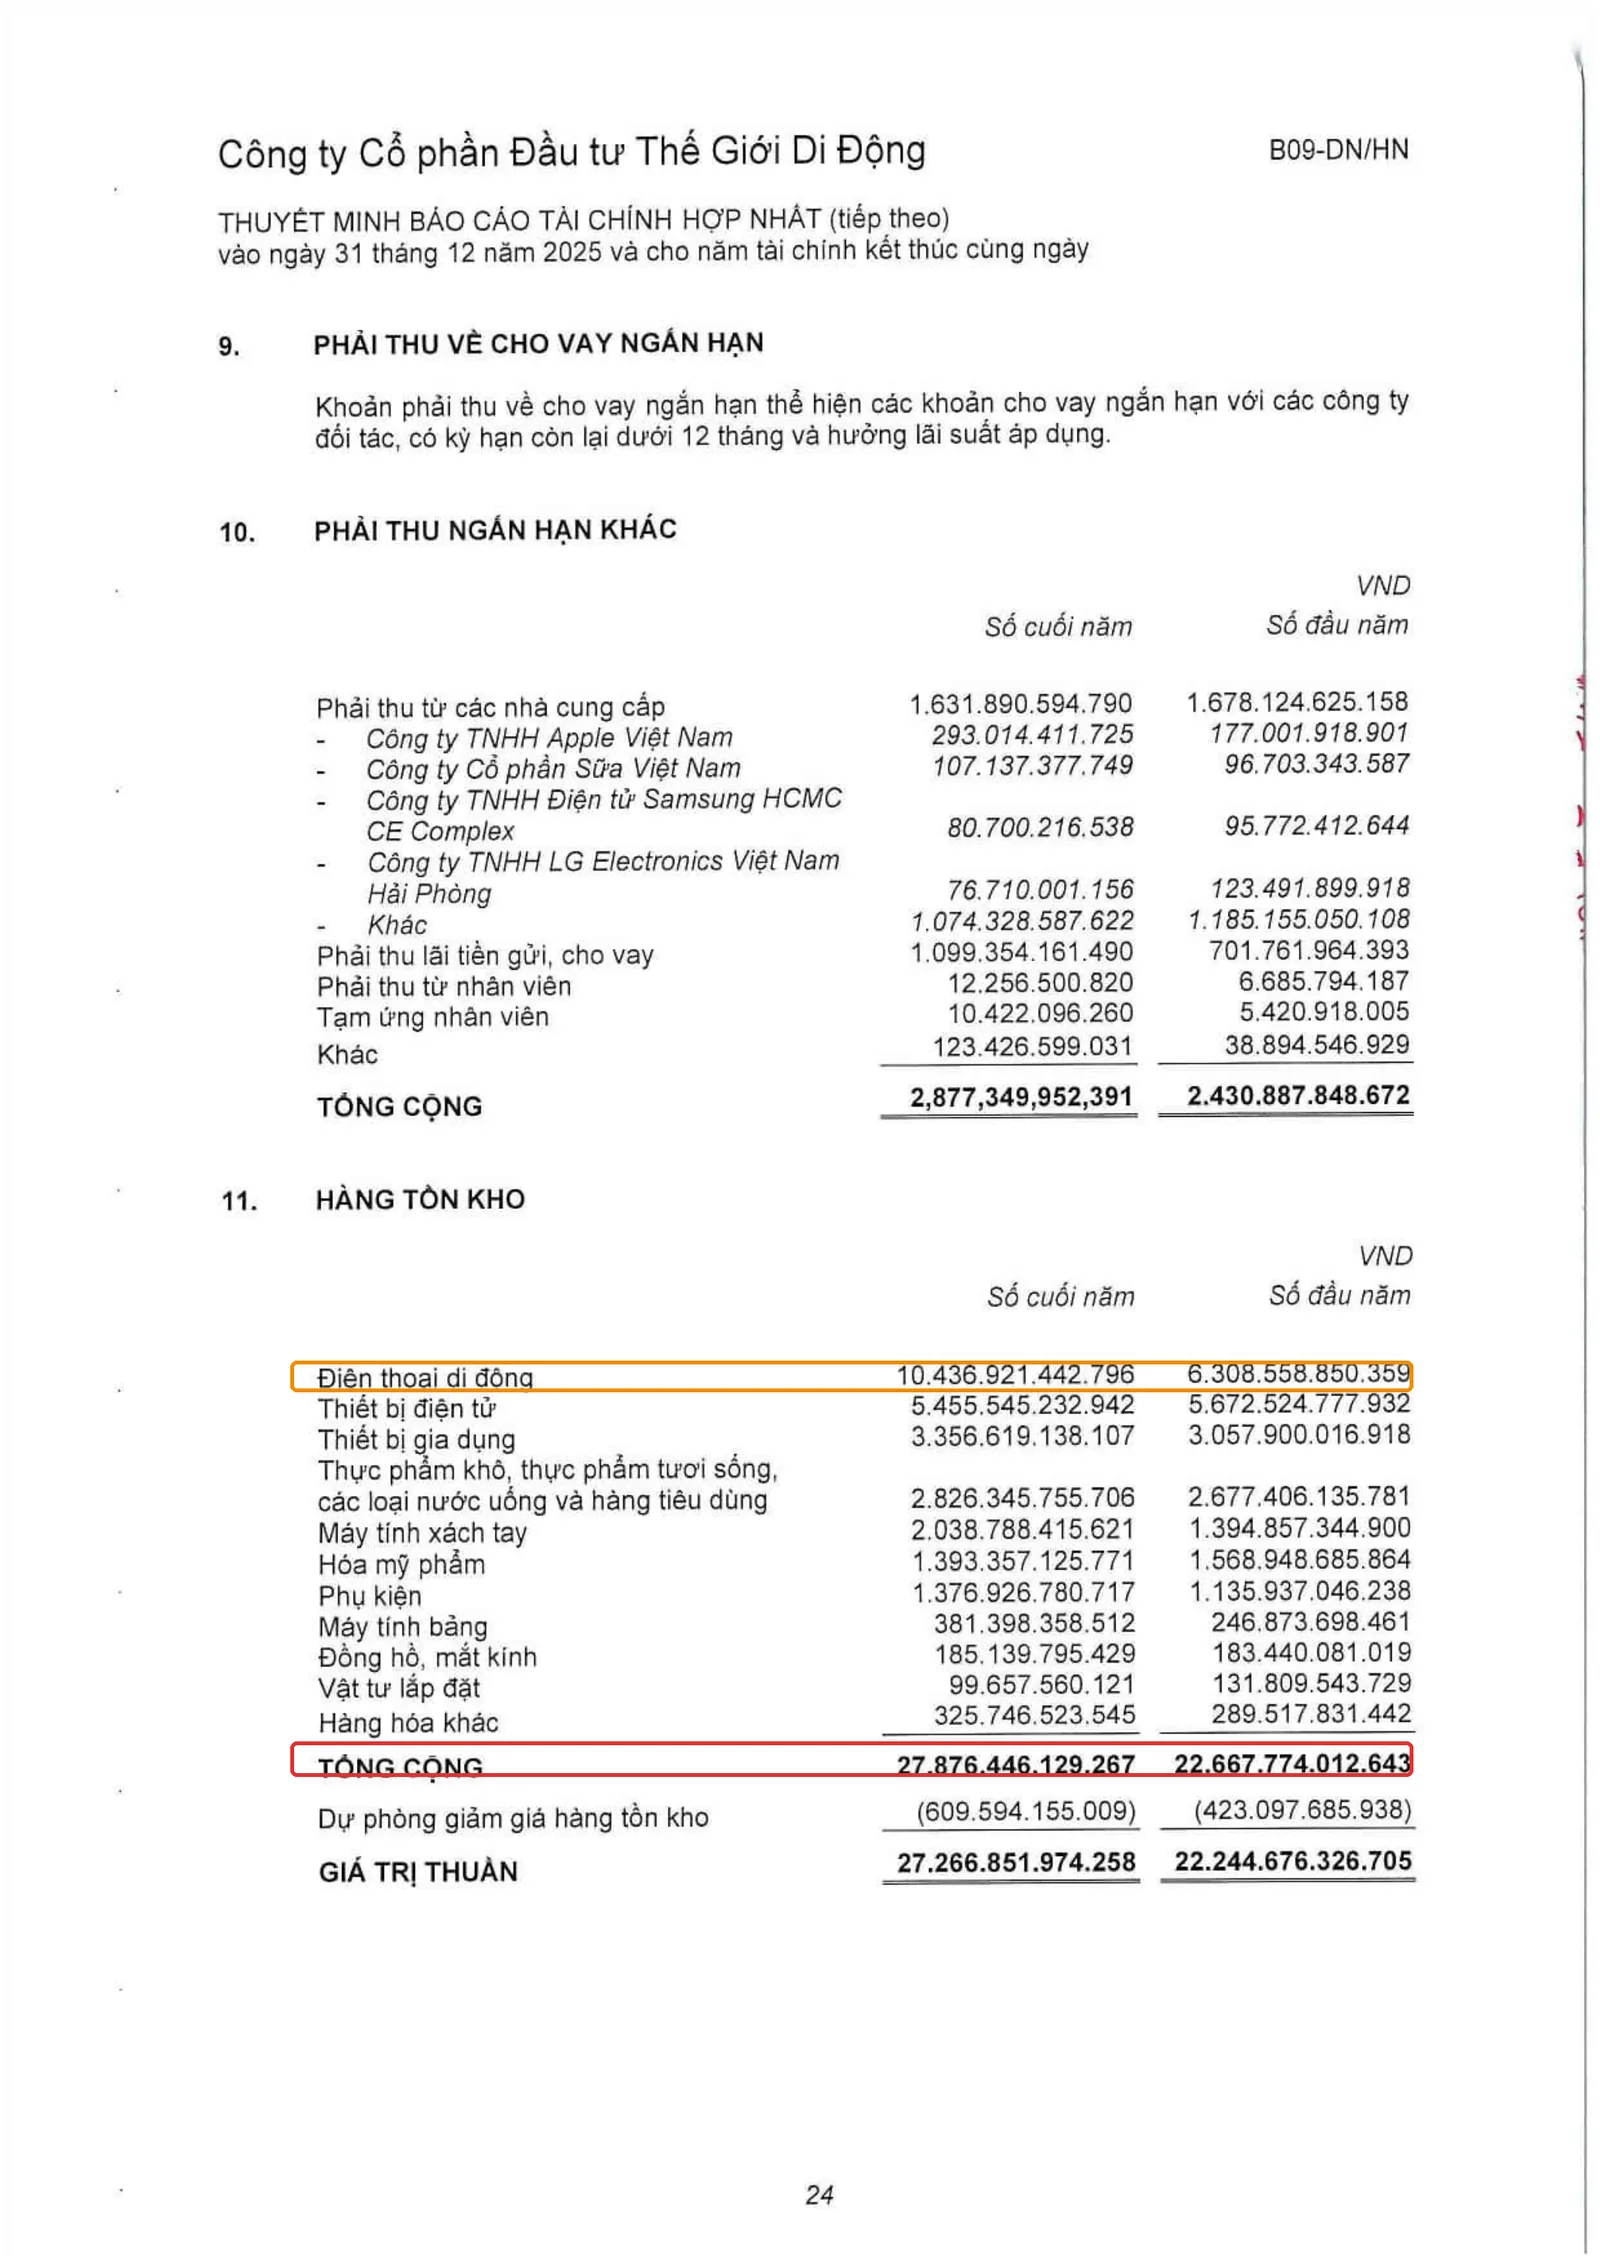
Điện thoại di động chiếm phần lớn nhất (10.436,9 tỷ đồng, gần 37,4% tổng tồn kho), kế đến là thiết bị điện tử (5.455,5 tỷ), thiết bị gia dụng (3.356,6 tỷ), rồi đến thực phẩm tươi sống, nhóm quay vòng nhanh nhất trong tất cả (2.826,3 tỷ). Một chiếc điện thoại hay một gói mì tôm bán được trong vài ngày đến vài tuần, khác hẳn một lô thép tồn kho có thể nằm cả năm chờ giá lên (bạn có thể đọc thêm cơ chế này ở bài Vòng quay hàng tồn kho, cũng dùng số liệu MWG).
Vì vậy, quy tắc “quick ratio phải trên 1 mới an toàn”, vốn được viết ra cho các doanh nghiệp sản xuất có vòng quay tồn kho chậm, không nên áp dụng máy móc cho một chuỗi bán lẻ quay vòng hàng theo tuần. Với MWG, tồn kho tăng nhanh hơn (tăng 23% so với năm trước) phần nhiều đến từ việc mở rộng ngành hàng và chuẩn bị cho mùa mua sắm cuối năm, không phải dấu hiệu hàng “ế đọng không bán được”.
Mở BCTC hợp nhất mới nhất của một mã bạn quan tâm (tìm trên trang IR doanh nghiệp hoặc congbothongtin.ssc.gov.vn). Vào phần Bảng cân đối kế toán, tìm 3 dòng: mã 100 (Tài sản ngắn hạn), mã 140 (Hàng tồn kho), mã 310 (Nợ ngắn hạn). Lấy máy tính bấm current ratio = mã 100 / mã 310, rồi quick ratio = (mã 100 − mã 140) / mã 310. So sánh với số của năm trước để xem xu hướng đang tốt lên hay xấu đi.
Bẫy thường gặp / Đừng nhầm lẫn
- Current ratio càng cao càng tốt: SAI. Một công ty có current ratio 5 đến 6 lần chưa chắc đáng mừng, rất có thể tiền đang bị “chôn” trong hàng tồn kho ứ đọng hoặc công nợ phải thu khó đòi thay vì được dùng để đầu tư sinh lời.
- Quick ratio dưới 1 luôn là tín hiệu xấu: SAI với ngành bán lẻ, quay vòng nhanh. Như đã phân tích ở trên, ngưỡng “an toàn” của quick ratio phụ thuộc rất nhiều vào tốc độ quay vòng hàng tồn kho của từng ngành, không có một con số chung cho mọi doanh nghiệp.
- MWG không có “nợ dài hạn” trên BCTC hợp nhất 2025. Toàn bộ 50.769,5 tỷ đồng nợ phải trả đều nằm ở mục Nợ ngắn hạn. Đây là điểm đặc biệt cần lưu ý: với một cấu trúc vốn như vậy, theo dõi sát sao current ratio và quick ratio qua từng quý quan trọng hơn với MWG so với một doanh nghiệp có tỷ trọng nợ dài hạn lớn.
- Thanh khoản tốt không có nghĩa doanh nghiệp đang có lãi. Đây là 2 khái niệm độc lập, bạn cần đọc thêm cả nhóm chỉ số sinh lời (ROE, ROA) và nhóm đòn bẩy nợ vay (xem bài Tỷ lệ nợ trên vốn chủ) để có bức tranh đầy đủ, không nên chỉ nhìn 1 chỉ số rồi kết luận.
Case study kinh điển: Toys “R” Us phá sản vì thanh khoản, không phải vì thua lỗ
Toys “R” Us từng là chuỗi bán lẻ đồ chơi lớn nhất nước Mỹ, nhưng ngày 18/9/2017 công ty nộp đơn xin bảo hộ phá sản theo Chapter 11 tại Toà án Phá sản Liên bang Mỹ, Khu vực Đông Virginia. Điều bất ngờ là công ty không có khoản nợ nào đến hạn ngay lập tức, vấn đề nằm sâu hơn trong cấu trúc thanh khoản.
Năm 2005, Toys “R” Us bị mua lại theo hình thức LBO (mua lại bằng đòn bẩy nợ) trị giá 6,6 tỷ USD, để lại khoản nợ khoảng 5,2 tỷ USD và chi phí lãi vay khoảng 400 triệu USD mỗi năm (Reuters, “How $5 billion of debt caught up with Toys ‘R’ Us”, 20/9/2017). Đặc thù ngành đồ chơi có tính mùa vụ cực mạnh, phần lớn doanh thu dồn vào mùa lễ cuối năm, buộc công ty phải vay ngắn hạn rất lớn để nhập hàng tồn kho trước mùa cao điểm: theo hồ sơ SEC, riêng năm tài chính 2016 mức vay theo hạn mức tín dụng quay vòng có lúc lên tới 1,331 tỷ USD chỉ để tài trợ tồn kho mùa lễ.
Khi dòng tiền hoạt động không đủ bù đắp cả gốc lẫn lãi, và các chủ nợ không còn muốn gia hạn thêm, công ty buộc phải nộp đơn phá sản, dù báo cáo kết quả kinh doanh trước đó chưa chắc đã lỗ nặng đến mức đó. Dấu vết lộ ra sớm nhất chính là ở phần Nợ ngắn hạn phình to bất thường mỗi mùa cao điểm trên BCTC, đúng loại thông tin mà current ratio và quick ratio được sinh ra để cảnh báo. Bài học cho người mới đọc BCTC ở Việt Nam: đừng chỉ nhìn dòng lợi nhuận, một doanh nghiệp có thể “chết” vì thanh khoản trước khi kịp “chết” vì thua lỗ.
Câu hỏi thường gặp
Current ratio bao nhiêu là tốt?
Không có một con số chung cho mọi ngành. Thông thường 1 đến 2 lần được xem là vùng hợp lý, nhưng doanh nghiệp bán lẻ, dịch vụ quay vòng vốn nhanh có thể chấp nhận mức thấp hơn, còn doanh nghiệp sản xuất nặng vốn cố định thường cần mức cao hơn để an toàn.
Quick ratio thấp hơn 1 có đáng lo không?
Tuỳ ngành. Với doanh nghiệp có vòng quay hàng tồn kho nhanh (bán lẻ, hàng tiêu dùng) như MWG, quick ratio quanh 1 hoặc hơi dưới 1 chưa phải tín hiệu báo động. Với doanh nghiệp sản xuất, bất động sản có tồn kho luân chuyển chậm, quick ratio dưới 1 cần được xem xét kỹ hơn nhiều.
Vì sao current ratio và quick ratio khác nhau nhiều ở doanh nghiệp bán lẻ?
Vì phần lớn tài sản ngắn hạn của doanh nghiệp bán lẻ nằm ở hàng tồn kho (với MWG là 35,3% tổng tài sản ngắn hạn cuối 2025). Quick ratio loại bỏ hẳn phần này nên chênh lệch với current ratio thường lớn hơn so với ngành dịch vụ ít tồn kho.
Chỉ số thanh khoản khác khả năng sinh lời (ROE/ROA) thế nào?
Thanh khoản trả lời câu hỏi “công ty có đủ tiền trả nợ ngắn hạn không”, còn ROE/ROA trả lời câu hỏi “công ty dùng vốn hiệu quả đến đâu”. Một công ty có thể sinh lời tốt (ROE cao) nhưng vẫn thanh khoản yếu nếu tiền bị chôn trong tài sản khó bán ngay.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z, bài trụ của cả series.
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu, nắm chắc báo cáo này trước khi tính bất kỳ chỉ số thanh khoản nào.
- Tỷ lệ nợ trên vốn chủ (D/E) và khả năng trả lãi, góc nhìn đòn bẩy nợ dài hạn, bổ sung cho bức tranh thanh khoản ngắn hạn ở bài này.
- Vòng quay hàng tồn kho là gì, hiểu sâu hơn vì sao tồn kho MWG “quay” nhanh, lý do quick ratio dưới 1 không đáng ngại.
Nguồn tham khảo
- Bảng cân đối kế toán hợp nhất, BCTC hợp nhất kiểm toán năm 2025 của CTCP Đầu tư Thế Giới Di Động (MWG), kiểm toán bởi Ernst & Young Việt Nam, ký ngày 23/3/2026, truy cập qua static2.vietstock.vn tháng 9/2026. Xem BCTC gốc (PDF).
- CFA Institute, Financial Statement Analysis (giáo trình CFA), định nghĩa current ratio, quick ratio.
- Penman, S., Financial Statement Analysis and Security Valuation, khung phân tích thanh khoản theo đặc thù ngành.
- Thông tư 200/2014/TT-BTC, mẫu B01-DN/HN, quy định trình bày Tài sản ngắn hạn/Nợ ngắn hạn trên Bảng cân đối kế toán.
- Reuters, “How $5 billion of debt caught up with Toys ‘R’ Us”, Jessica DiNapoli, 20/9/2017; hồ sơ phá sản Chapter 11 nộp tại U.S. Bankruptcy Court, Eastern District of Virginia, 18/9/2017; Báo cáo 10-K năm tài chính kết thúc 28/1/2017 của Toys “R” Us, Inc. (SEC EDGAR).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.