Chú Bảy nhận sửa trọn gói cái nhà cho một gia đình ở gần khu trọ, hợp đồng 200 triệu, chia 3 đợt thanh toán. Làm xong 70% khối lượng — đổ móng, xây tường, lợp mái — mà chủ nhà mới ứng có 100 triệu vì “đợi nghiệm thu đợt 2”. Nếu chú Bảy tự ghi sổ riêng, chú có được tính “mình đã kiếm được 140 triệu tiền công” hay chỉ được tính đúng 100 triệu đã cầm trong tay?
Câu trả lời kế toán là: chú được ghi nhận đúng 140 triệu — tương ứng phần việc đã làm — dù tiền mặt trong túi mới có 100 triệu. Phần chênh lệch 40 triệu đó, nếu chú Bảy là một công ty xây dựng niêm yết, sẽ nằm gọn trong đúng 1 dòng trên Bảng cân đối kế toán mà gần như chỉ ngành xây dựng mới có. Hôm nay chúng ta mở đúng dòng đó ra xem.
- Hiểu vì sao ngành xây dựng không thể đợi “bàn giao xong mới tính doanh thu” như bán hàng thường.
- Biết dòng “Phải thu theo tiến độ kế hoạch hợp đồng xây dựng” (mã 134) là gì, vì sao nó gần như chỉ xuất hiện ở BCTC công ty xây dựng.
- Phân biệt được mã 134 với dòng đối lập “Người mua trả tiền trước” (mã 312) và “Doanh thu chưa thực hiện” (mã 318).
- Tự đọc số liệu thật của Coteccons (CTD) để thấy khoản này đang co lại — và hiểu vì sao đó là tín hiệu tốt.
- Tránh được 3 lỗi hiểu sai phổ biến nhất khi gặp dòng này lần đầu.
Vì sao ngành xây dựng không thể “bán xong mới tính doanh thu”?
Cô Ba bán tạp hóa đầu hẻm: khách mua gói mì, trả tiền, cô ghi doanh thu ngay lập tức. Đơn giản vì giao dịch xong trong vài giây.
Nhưng một công trình xây dựng — một tòa chung cư, một nhà máy — có thể kéo dài 2-3 năm. Nếu công ty xây dựng đợi đến ngày bàn giao mới ghi nhận toàn bộ doanh thu, thì suốt 2 năm đầu, BCTC của họ sẽ trống trơn dù đội ngũ hàng nghìn người đang đổ bê tông, lắp thép mỗi ngày. Bức tranh tài chính như vậy chẳng phản ánh đúng thực tế kinh doanh chút nào.
Chuẩn mực kế toán Việt Nam số 15 (VAS 15 — Hợp đồng xây dựng) giải quyết việc này bằng phương pháp tỷ lệ phần trăm hoàn thành (percentage of completion). Trong thuyết minh báo cáo tài chính kiểm toán năm tài chính 2025 (kết thúc 30/6/2025) của Coteccons (CTD), phần chính sách kế toán ghi rất rõ nguyên tắc này:
“Khi kết quả thực hiện hợp đồng xây dựng có thể được ước tính một cách đáng tin cậy, thì doanh thu và chi phí liên quan đến hợp đồng được ghi nhận tương ứng với phần công việc đã hoàn thành vào ngày kết thúc kỳ kế toán… Số tiền chênh lệch giữa tổng doanh thu lũy kế của một hợp đồng xây dựng đã được ghi nhận cho đến thời điểm báo cáo và khoản tiền lũy kế ghi trên hóa đơn thanh toán theo tiến độ đến cùng thời điểm được ghi nhận vào khoản phải thu/phải trả theo tiến độ kế hoạch hợp đồng xây dựng trên bảng cân đối kế toán hợp nhất.”
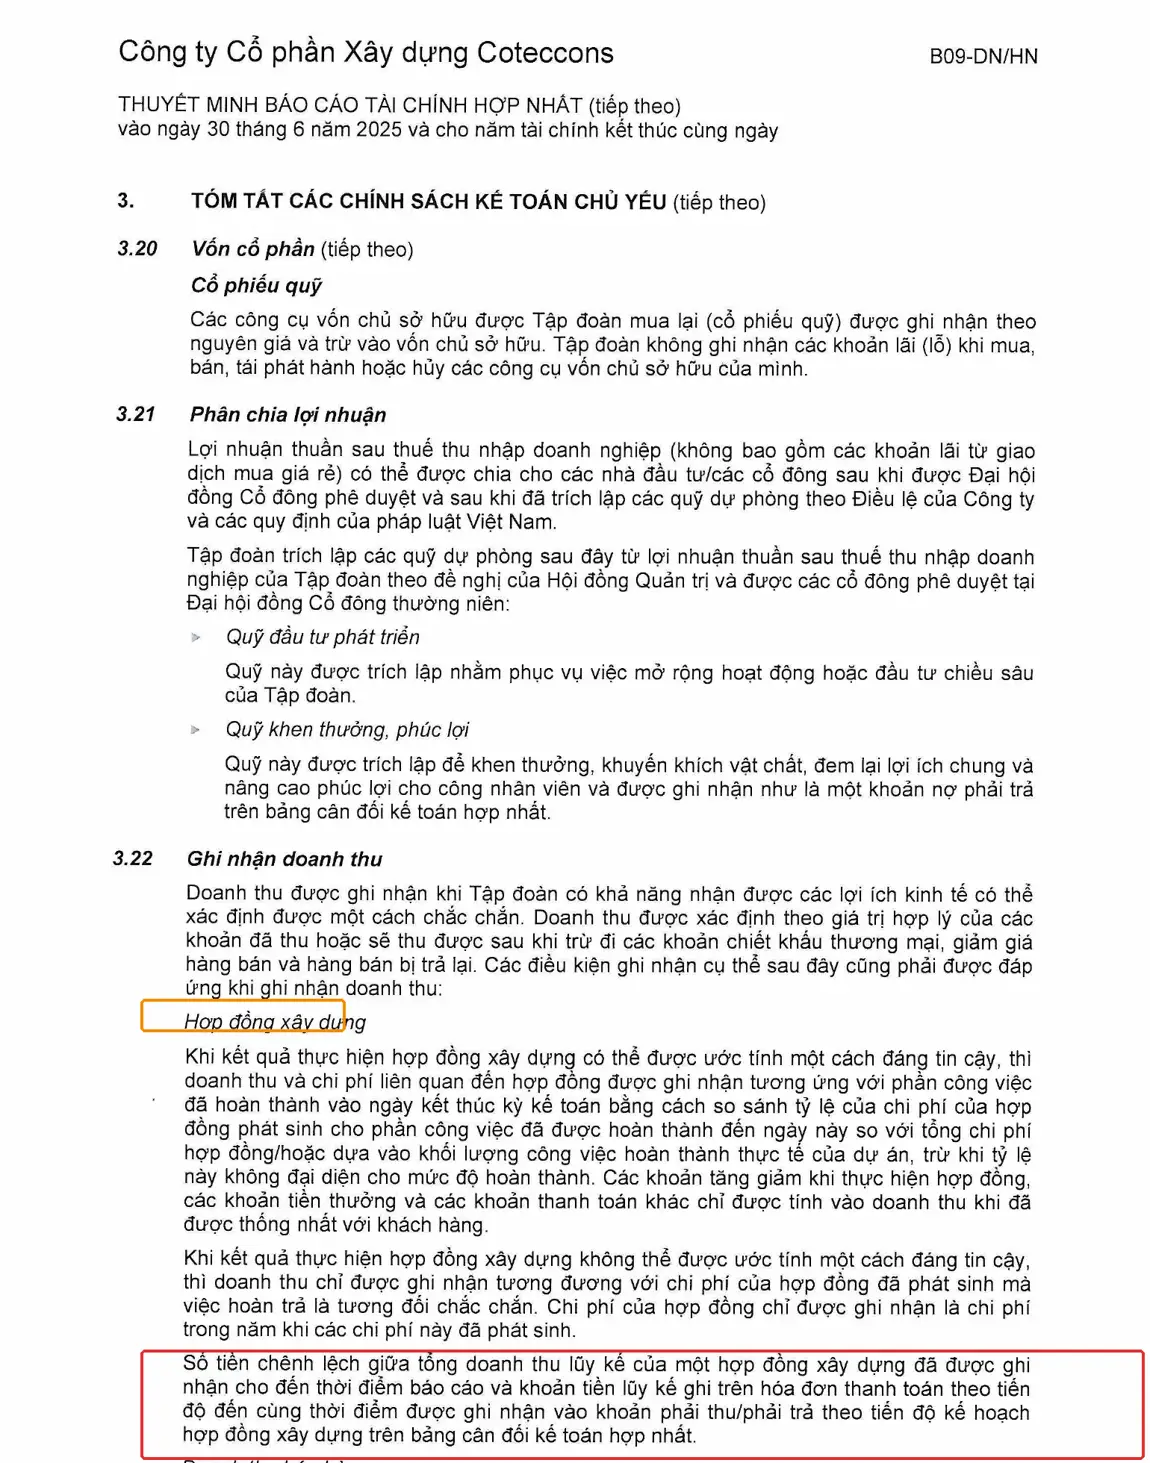
Đọc kỹ câu cuối: đây chính là “công thức” sinh ra dòng chúng ta sắp mổ xẻ. Doanh thu đã ghi nhận (theo % hoàn thành) trừ đi số tiền đã xuất hóa đơn (theo tiến độ thanh toán trong hợp đồng) = phần chênh lệch, và phần chênh lệch đó được đưa lên bảng cân đối kế toán.
“Phải thu theo tiến độ kế hoạch hợp đồng xây dựng” (mã 134) là gì?
Định nghĩa gọn: đây là khoản chênh lệch giữa doanh thu công ty đã ghi nhận theo phần trăm khối lượng công việc hoàn thành và số tiền đã xuất hóa đơn cho khách hàng theo lịch thanh toán trong hợp đồng — nói cách khác, phần công ty đã “làm giúp” khách nhưng chưa kịp xuất hóa đơn để đòi tiền.
Nó nằm trong nhóm Tài sản ngắn hạn, mã số 134 trên Bảng cân đối kế toán hợp nhất, tách hẳn khỏi dòng “Phải thu ngắn hạn của khách hàng” quen thuộc (mã 131). Cơ sở pháp lý: Thông tư 200/2014/TT-BTC ghi nhận khoản này qua Tài khoản 337 — “Thanh toán theo tiến độ kế hoạch hợp đồng xây dựng”, chỉ áp dụng cho hợp đồng xây dựng quy định thanh toán theo tiến độ kế hoạch.
Nhìn số thật của Coteccons trong BCTC hợp nhất kiểm toán FY2025:
- Số đầu năm (30/6/2024): 6.890.183.211 đồng — gần 6,9 tỷ.
- Số cuối năm (30/6/2025): 488.018.268 đồng — chưa tới 500 triệu.
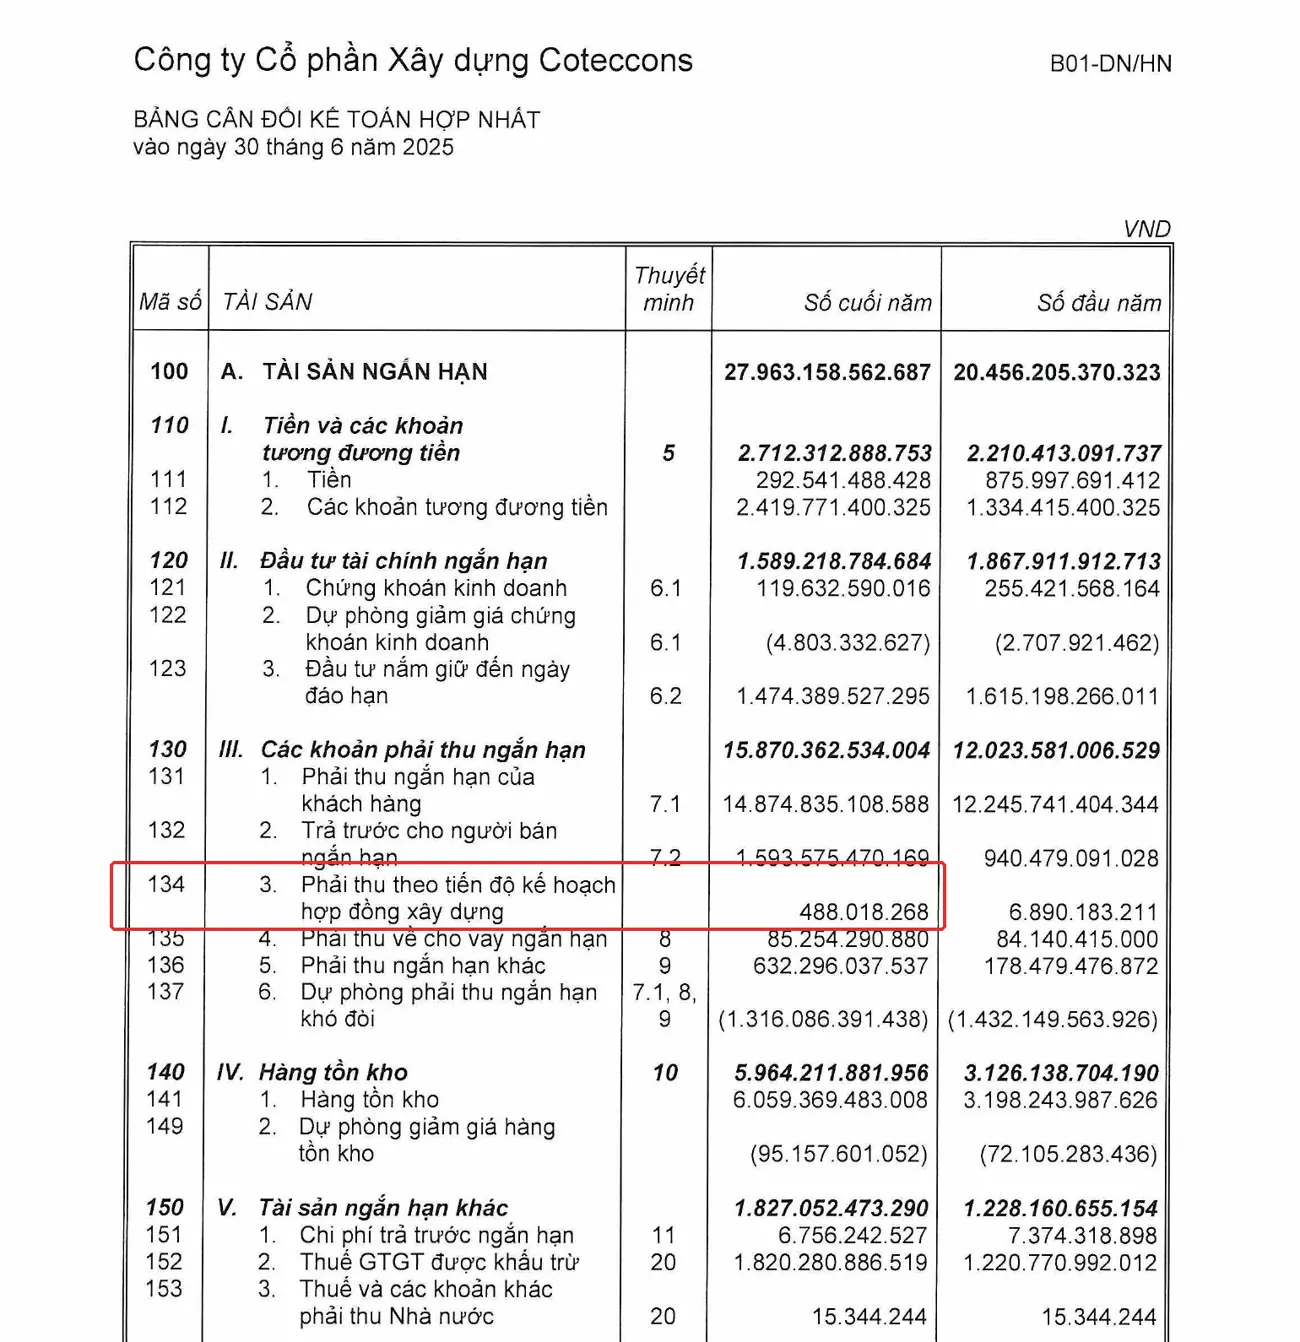
Phép tính đơn giản: 488.018.268 / 6.890.183.211 = 7%. Nói cách khác, khoản “đã làm nhưng chưa xuất hóa đơn” của Coteccons co lại chỉ còn khoảng 7% so với đầu năm. Đây là tín hiệu tích cực: phần lớn khối lượng công việc đã được xuất hóa đơn/nghiệm thu kịp trong năm, không bị tồn đọng.
Dòng đối lập: “Người mua trả tiền trước” khác gì với dòng này?
Nếu mã 134 là chuyện DN cho khách “nợ” phần công việc đã làm, thì có một dòng ngược lại hoàn toàn: khách ứng tiền trước cho công ty xây dựng, trong khi công việc thi công tương ứng chưa xong.
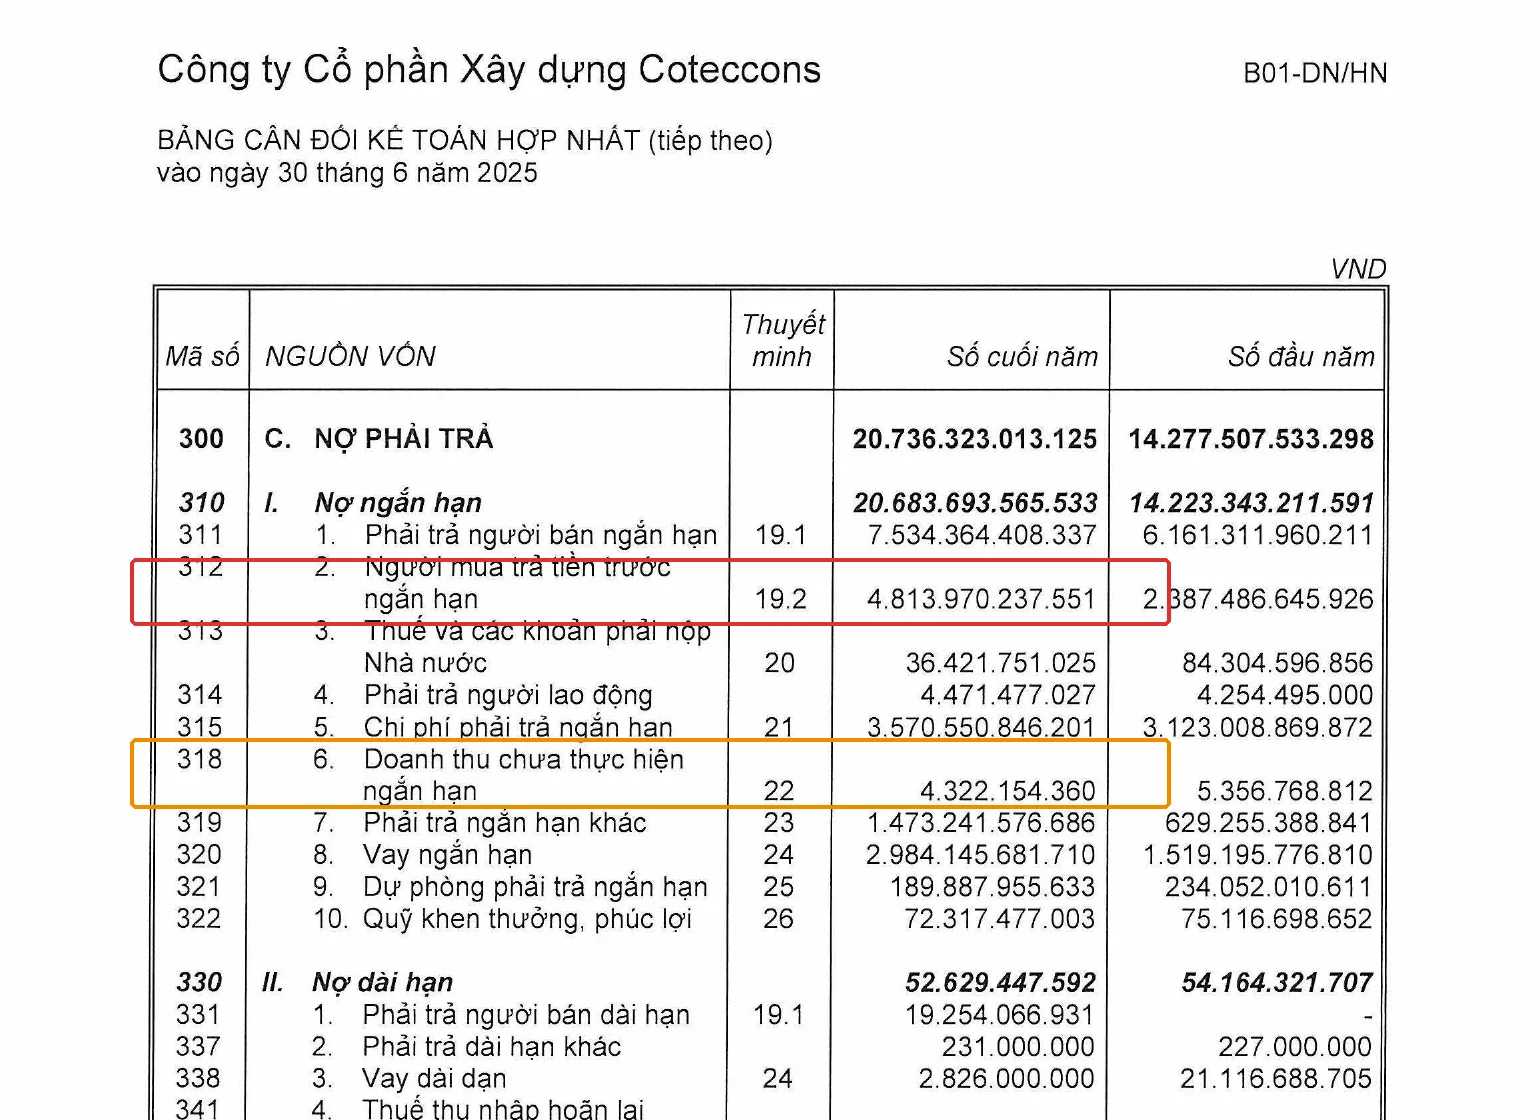
Ba dòng cần phân biệt rõ:
| Mã số | Tên dòng | Vị trí | Ý nghĩa | Số cuối năm CTD FY2025 |
|---|---|---|---|---|
| 134 | Phải thu theo tiến độ kế hoạch hợp đồng xây dựng | Tài sản | DN đã làm, chưa xuất hóa đơn | 488.018.268 đ |
| 312 | Người mua trả tiền trước ngắn hạn | Nợ phải trả | Khách đã trả, DN chưa làm xong | 4.813.970.237.551 đ |
| 318 | Doanh thu chưa thực hiện ngắn hạn | Nợ phải trả | Đã thu tiền cho dịch vụ/hàng hóa sẽ cung cấp trong tương lai (gần với khái niệm ở bài “Doanh thu chưa thực hiện”) | 4.322.154.360 đ |
Mã 312 của Coteccons tăng gần gấp đôi trong năm, từ 2.387.486.645.926 đồng lên 4.813.970.237.551 đồng. Thử làm một phép tính để thấy quy mô: lấy con số này chia cho doanh thu thuần cả năm (24.884.531.092.428 đồng), ta có 4.813.970.237.551 / 24.884.531.092.428 = 19,3%. Gần 1/5 doanh thu cả năm đã được khách hàng ứng tiền trước — cho thấy Coteccons đang có lượng hợp đồng ký mới (backlog) dồi dào và vị thế đàm phán tốt với chủ đầu tư.
Lưu ý quan trọng: “Người mua trả tiền trước” tuy nằm bên Nợ phải trả (nghe có vẻ “nợ nần”) nhưng với doanh nghiệp xây dựng, đây thường là tín hiệu tốt — nó cho thấy công ty đang có nhiều việc để làm, chứ không phải dấu hiệu tài chính yếu kém.
“Chi phí sản xuất kinh doanh dở dang” trong Hàng tồn kho có liên quan gì?
Còn một mảnh ghép nữa nằm trong nhóm Hàng tồn kho, chứ không phải nhóm Phải thu: khoản mục “Chi phí sản xuất, kinh doanh dở dang”. Đây là toàn bộ chi phí thực tế đã đổ vào công trình — vật liệu, nhân công, thầu phụ — nhưng công trình (hoặc hạng mục) chưa được nghiệm thu để kết chuyển thành giá vốn hàng bán trên báo cáo kết quả kinh doanh.
Theo thuyết minh Hàng tồn kho trong BCTC CTD, khoản này tăng từ 3.105.441.280.388 đồng lên 5.899.055.893.878 đồng — tăng khoảng 90% trong một năm. Con số này phản ánh khối lượng công trình đang thi công dở dang của Coteccons đã phình to đáng kể, phù hợp với việc công ty đang mở rộng quy mô backlog như đã thấy ở dòng “Người mua trả tiền trước” bên trên.
Vào trang quan hệ cổ đông (IR) của một doanh nghiệp xây dựng bất kỳ (CTD, HBC, VCG…), tải bản BCTC hợp nhất mới nhất. Mở Bảng cân đối kế toán, tìm mã số 134 ở phần Tài sản ngắn hạn và mã 312 ở phần Nợ phải trả. So sánh 2 con số này với doanh thu thuần trên Báo cáo kết quả kinh doanh cùng kỳ — bạn sẽ thấy ngay quy mô “chênh lệch tiến độ vs hóa đơn” của công ty đó lớn cỡ nào so với hoạt động kinh doanh thực tế.
Vì sao khoản phải thu theo tiến độ tăng nhanh hơn doanh thu là tín hiệu đáng lo?
Đây là lúc dòng mã 134 trở thành công cụ cảnh báo sớm. Nếu qua nhiều quý liên tiếp, mã 134 phình to dần trong khi doanh thu không tăng tương ứng, điều đó có nghĩa: công ty đang “ghi công” (ghi nhận doanh thu theo % hoàn thành) nhanh hơn tốc độ khách hàng chịu xuất hóa đơn và trả tiền. Đây là dấu hiệu cần thận trọng về rủi ro dòng tiền — lợi nhuận trên sổ sách có thể đang chạy trước tiền mặt thực tế đổ về.
Trường hợp của Coteccons trong bài này lại là chiều ngược lại: mã 134 giảm mạnh, cho thấy tốc độ xuất hóa đơn đang bắt kịp (thậm chí vượt) tốc độ ghi nhận doanh thu — một tín hiệu tích cực về chất lượng lợi nhuận. Để hình dung quy mô của rủi ro này ở cấp độ toàn ngành, một doanh nghiệp xây dựng khác là Hòa Bình (HBC) từng ghi nhận khoản phải thu theo tiến độ hợp đồng xây dựng lên tới khoảng 2.528 tỷ đồng tại một thời điểm báo cáo gần đây (theo thống kê của CafeLand) — cho thấy đây là đặc thù chung, không riêng một doanh nghiệp nào, và độ lớn của nó rất đáng để nhà đầu tư theo dõi định kỳ.
Case study kinh điển thế giới: Toshiba và cái giá của việc “lạc quan hóa” % hoàn thành
Tháng 4/2015, tập đoàn Toshiba (Nhật Bản) thành lập một ủy ban điều tra độc lập sau khi có nghi vấn về việc thổi phồng lợi nhuận trong nhiều năm liền. Kết luận công bố tháng 7/2015 gây chấn động: lợi nhuận trước thuế của Toshiba đã bị thổi phồng tích lũy khoảng 151,8 tỷ yên (tương đương hơn 1,2 tỷ USD) trong giai đoạn 2008–2014.
Một trong những mảng bị thao túng nặng nhất là mảng hạ tầng và năng lượng — nơi Toshiba thực hiện các hợp đồng dài hạn (nhà máy điện, hệ thống hạ tầng) và áp dụng đúng phương pháp tỷ lệ phần trăm hoàn thành như chúng ta vừa học ở trên. Ban lãnh đạo cấp cao đã gây áp lực để các đơn vị kinh doanh ước tính lạc quan hơn thực tế phần trăm hoàn thành công việc, đồng thời trì hoãn ghi nhận các khoản chi phí phát sinh thêm — qua đó đẩy doanh thu và lợi nhuận được ghi nhận sớm hơn nhiều so với tiến độ thực tế của dự án. CEO Hisao Tanaka cùng dàn lãnh đạo cấp cao đã từ chức ngay sau khi kết luận điều tra được công bố.
Bài học cho người đọc BCTC doanh nghiệp Việt: chính vì phương pháp tỷ lệ phần trăm hoàn thành cho phép doanh nghiệp có nhiều “vùng xám” để ước tính (thế nào là “hoàn thành 60%” hay “70%”?), nên những dòng như mã 134 và mã 312 trên bảng cân đối kế toán chính là nơi để nhà đầu tư đối chiếu xem con số lợi nhuận được báo cáo có đang “chạy trước” thực tế thu tiền hay không — một góc nhìn rất khó thấy nếu chỉ đọc báo cáo kết quả kinh doanh.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm mã 134 với “Phải thu ngắn hạn của khách hàng” (mã 131). Mã 131 là khoản ĐÃ xuất hóa đơn, khách hàng nợ tiền chờ thanh toán. Mã 134 là khoản CHƯA xuất hóa đơn — công ty tự ghi nhận theo % hoàn thành nhưng chưa đến kỳ hạn xuất hóa đơn cho khách.
- Tưởng “Người mua trả tiền trước” (mã 312) lớn là dấu hiệu xấu vì nó nằm bên Nợ phải trả. Với doanh nghiệp xây dựng, khoản này lớn thường phản ánh backlog dồi dào và vị thế đàm phán tốt, không phải gánh nặng tài chính.
- Chỉ nhìn số tuyệt đối của mã 134 mà không đối chiếu với tốc độ tăng trưởng doanh thu. Một con số vài tỷ đồng có thể nhỏ với công ty lớn nhưng đáng báo động với công ty quy mô nhỏ hơn — luôn đặt trong tương quan với doanh thu và vốn chủ sở hữu.
FAQ
Mã 134 xuất hiện trên BCTC có phải là dấu hiệu công ty đang gặp khó khăn không?
Không. Đây thuần túy là chênh lệch thời điểm giữa lúc ghi nhận doanh thu (theo % hoàn thành) và lúc xuất hóa đơn cho khách — một cơ chế kế toán bình thường theo VAS 15, không phản ánh công ty đang lỗ hay gặp vấn đề.
Vì sao chỉ doanh nghiệp xây dựng/hạ tầng mới có dòng “phải thu theo tiến độ” này?
Vì VAS 15 chỉ áp dụng cho các hợp đồng xây dựng có thời gian thực hiện kéo dài, thường vắt qua nhiều kỳ kế toán. Doanh nghiệp bán lẻ, sản xuất hàng tiêu dùng ghi nhận doanh thu ngay khi giao hàng nên không phát sinh cơ chế này.
Số dư mã 134 bằng 0 có phải là bất thường không?
Không hề. Số dư bằng 0 hoặc rất nhỏ (như trường hợp Coteccons cuối năm tài chính 2025) có nghĩa là hóa đơn đã được xuất kịp theo đúng tiến độ ghi nhận doanh thu — thực tế đây là dấu hiệu quản lý dòng tiền tốt.
Ngành ngân hàng, bán lẻ có khoản tương tự không?
Không có dòng riêng mang tên này, nhưng theo chuẩn mực quốc tế IFRS 15, khái niệm gần tương đương được gọi là “tài sản hợp đồng” (contract asset), áp dụng cho các dịch vụ ghi nhận doanh thu theo thời gian (over time).
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho
- Doanh thu chưa thực hiện là gì? Vì sao tiền khách trả trước chưa phải là lãi
- Phải thu bên liên quan là gì? Vì sao dòng này đáng đọc kỹ nhất BCTC
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam số 15 (VAS 15) — Hợp đồng xây dựng, Quyết định 165/2002/QĐ-BTC, Bộ Tài chính.
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp (Tài khoản 337).
- IAS 11/IFRS 15 (IASB) — chuẩn mực quốc tế đối chiếu về ghi nhận doanh thu hợp đồng dài hạn.
- CFA Institute — Financial Statement Analysis curriculum.
- Báo cáo tài chính hợp nhất đã kiểm toán CTCP Xây dựng Coteccons (CTD), năm tài chính kết thúc 30/6/2025, kiểm toán bởi Ernst & Young Việt Nam, công bố trên coteccons.vn (truy cập 10/08/2026).
- CafeLand, “Khoản phải thu của Coteccons và lời cảnh báo cho ngành xây dựng” (truy cập 10/08/2026).
- Kết luận Ủy ban điều tra độc lập Toshiba, công bố tháng 7/2015 (theo tổng hợp của Reuters, Nikkei, Financial Times).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.