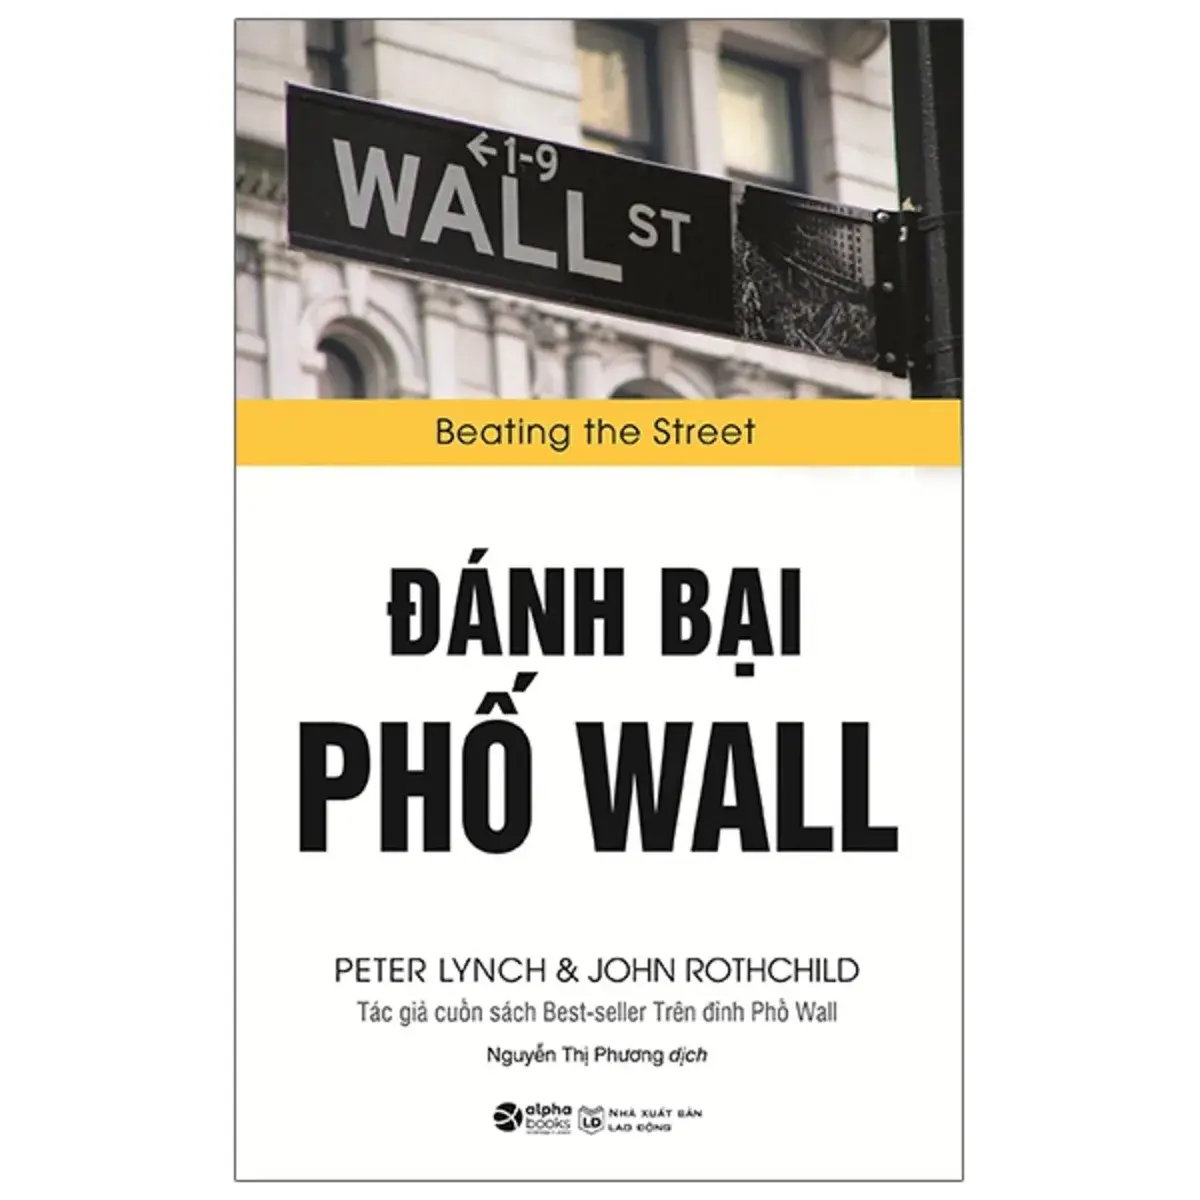
Một quản lý quỹ từng đạt lợi nhuận bình quân 29,2%/năm suốt 13 năm lại dành cả cuốn sách để nói rằng nhà đầu tư nghiệp dư, người không có phòng phân tích, không có Bloomberg Terminal, hoàn toàn có thể thắng được các quỹ chuyên nghiệp. Nghe như một câu PR sáo rỗng, nhưng đó chính là luận điểm xuyên suốt của “Đánh Bại Phố Wall” (Beating the Street), cuốn sách thứ hai của Peter Lynch, người từng chèo lái quỹ Magellan của Fidelity từ một quỹ vô danh thành quỹ tương hỗ lớn nhất nước Mỹ.
- Dành cho: nhà đầu tư cá nhân đã đọc qua kiến thức cơ bản, muốn học cách một quản lý quỹ huyền thoại thực sự chọn cổ phiếu, kèm case study cụ thể.
- Không dành cho: người mới hoàn toàn (nên đọc “Trên Đỉnh Phố Wall” trước) hoặc người tìm công thức định lượng chặt chẽ kiểu Graham.
- 3 ý đắt nhất: đầu tư vào cái mình thực sự hiểu, tìm “tenbagger” ở nơi không ai ngờ, và không sợ hãi trước các đợt điều chỉnh thị trường.
- Chấm điểm: 8/10, kinh điển nhưng cần đọc có chọn lọc vì bối cảnh thị trường Mỹ thập niên 1990 đã khác xa hiện tại.
Đánh Bại Phố Wall dành cho ai, không dành cho ai
Cuốn này thuộc track trung cấp, tức là đã qua giai đoạn “chứng khoán là gì” và đang muốn hệ thống hóa cách tư duy chọn cổ phiếu thực chiến. Nó phù hợp với nhà đầu tư cá nhân đã tự mua bán được vài năm, muốn xem một quản lý quỹ hàng đầu thực sự nghĩ gì khi đứng trước hàng nghìn báo cáo tài chính mỗi năm. Sinh viên tài chính thích đọc case study cụ thể (không phải lý thuyết suông) cũng sẽ thấy hợp khẩu vị, vì phần lớn sách là Lynch kể lại từng thương vụ cụ thể: Fannie Mae, Ford, chuỗi cửa hàng bán lẻ, công ty may mặc.
Ngược lại, sách không dành cho người mới toanh chưa từng mở tài khoản chứng khoán. Nếu chưa đọc gì của Lynch, nên bắt đầu từ Trên Đỉnh Phố Wall, cuốn sách đầu tiên và cũng là bản tuyên ngôn đầy đủ hơn về triết lý đầu tư của ông. Đánh Bại Phố Wall giống phần “thực hành nâng cao” hơn là nhập môn. Sách cũng không dành cho ai tìm một hệ thống định lượng chặt chẽ kiểu Benjamin Graham, Lynch thiên về trực giác được rèn qua hàng chục nghìn giờ đọc báo cáo, không phải công thức có thể áp vào Excel ngay lập tức.
5 ý tưởng đắt giá nhất từ Peter Lynch
Đầu tư vào cái mình thực sự hiểu
Nguyên tắc nổi tiếng nhất của Lynch, nhưng hay bị hiểu sai thành “thích công ty nào thì mua cổ phiếu công ty đó”. Thực ra ý ông sâu hơn: lợi thế lớn nhất của nhà đầu tư cá nhân là được tiếp xúc với sản phẩm, dịch vụ trước khi giới phân tích Phố Wall để ý đến. Một người mẹ nhận ra con mình cứ đòi mua đồ ở một chuỗi cửa hàng nhất định, đang nắm trong tay một tín hiệu mà quỹ lớn phải mất nhiều tháng nghiên cứu thị trường mới phát hiện ra.
Ở Việt Nam, ví von gần nhất có lẽ là việc quan sát chuỗi Thế Giới Di Động (MWG) những năm đầu mở rộng: cửa hàng mọc lên khắp nơi, ai cũng từng ghé mua sạc điện thoại hoặc sửa máy. Khi MWG chính thức niêm yết ngày 14/7/2014 với giá tham chiếu 68.000 đồng/cổ phiếu, cổ phiếu này liên tục tăng trần và chạm đỉnh 175.000 đồng chỉ ba tháng sau đó, tương đương mức tăng khoảng 117% (nguồn: cafef.vn). Đây đúng kiểu “công ty ai cũng thấy nhưng ít ai định giá kịp” mà Lynch mô tả, dù dĩ nhiên không phải lần nào quan sát đời thường cũng dẫn tới lợi nhuận, và giá cổ phiếu sau đó cũng trải qua nhiều nhịp điều chỉnh mạnh.
Tenbagger nằm ở những nơi bất ngờ
“Tenbagger” là thuật ngữ Lynch tự đặt cho cổ phiếu tăng giá gấp 10 lần trở lên. Ông kể lại nhiều tenbagger trong danh mục Magellan không đến từ công nghệ cao siêu mà từ những ngành tưởng như nhàm chán: sản xuất tã giấy, chuỗi cửa hàng giảm giá, công ty xử lý rác. Bài học ở đây không phải “mua công ty nhàm chán sẽ thắng”, mà là đừng loại một cơ hội chỉ vì nó nghe không hào nhoáng.
Không sở hữu nhiều hơn số cổ phiếu mình theo dõi nổi
Lynch ví việc sở hữu cổ phiếu như nuôi con: nuôi quá nhiều mà không chăm sóc kỹ thì đứa nào cũng dở dang. Ông khuyên nhà đầu tư cá nhân chỉ nên giữ số lượng cổ phiếu mà mình thực sự có thể đọc báo cáo quý, theo dõi tin tức, hiểu vì sao mình đang nắm giữ. Với người bận rộn, con số hợp lý có thể chỉ là 5 đến 10 mã, không phải danh mục 30 mã dàn trải.
Thị trường điều chỉnh là chuyện bình thường, không phải ngày tận thế
Một phần lớn của sách viết về giai đoạn thị trường Mỹ biến động dữ dội cuối thập niên 1980, bao gồm cú sập tháng 10/1987. Lynch nhấn mạnh rằng nhà đầu tư thua lỗ nặng nhất thường không phải vì chọn sai cổ phiếu, mà vì hoảng loạn bán tháo đúng lúc thị trường chạm đáy. Ông coi mỗi đợt điều chỉnh là cơ hội mua thêm công ty tốt với giá rẻ hơn, miễn là luận điểm đầu tư ban đầu vẫn còn đúng.
Nghiên cứu là việc bắt buộc, không phải tùy chọn
Lynch không tin vào may mắn hay “cảm giác thị trường”. Ông đọc hàng nghìn báo cáo thường niên mỗi năm, gặp trực tiếp ban lãnh đạo doanh nghiệp, đi thăm cửa hàng của chính công ty mình định mua. Thông điệp khá phũ phàng với nhà đầu tư lười: nếu không sẵn sàng bỏ thời gian tìm hiểu một công ty kỹ như tìm hiểu trước khi mua nhà, thì tốt hơn nên mua quỹ chỉ số.
Điểm yếu và những gì đã lỗi thời
Sách xuất bản năm 1993, và đây là điểm khiến nhiều nhà phê bình gần đây, trong đó có Saber Capital Management, chỉ ra rằng lợi thế thông tin mà Lynch có được thời đó gần như không còn tồn tại. Ông từng có thể gọi điện thẳng cho CFO một công ty để hỏi về triển vọng quý tới, điều mà quy định Reg FD (công bố thông tin công bằng) của Mỹ sau này đã cấm hoàn toàn: doanh nghiệp buộc phải công bố thông tin trọng yếu cho tất cả nhà đầu tư cùng lúc, không được ưu ái riêng cho quỹ lớn.
Nhiều công ty được Lynch dùng làm case study trong sách, như một số chuỗi bán lẻ Mỹ thập niên 1980-1990, nay đã phá sản hoặc bị sáp nhập, khiến phần ví dụ đọc hơi có cảm giác “lịch sử” hơn là “áp dụng ngay”. Ngoài ra, phong cách của Lynch dựa nhiều vào trực giác được tôi luyện qua khối lượng công việc khổng lồ (đọc hàng nghìn báo cáo mỗi năm), điều mà nhà đầu tư bán thời gian khó lòng tái tạo. Nói cách khác, sách bán một giấc mơ hợp lý về mặt lý thuyết nhưng khá xa xỉ về mặt thời gian với đa số độc giả.
Áp dụng vào chứng khoán Việt Nam
Không phải nguyên tắc nào của Lynch cũng bê nguyên xi được vào TTCK Việt Nam. Dưới đây là bảng so sánh nhanh để dễ hình dung khoảng cách bối cảnh:
| Yếu tố | Mỹ thời Lynch (thập niên 1990) | Việt Nam hiện tại |
|---|---|---|
| Lợi thế thông tin cá nhân | Có thể gọi thẳng ban lãnh đạo hỏi tình hình kinh doanh | Bị hạn chế bởi quy định công bố thông tin, nhưng vẫn có khoảng trống ở nhóm cổ phiếu vốn hóa nhỏ ít người theo dõi |
| Quan sát đời thường | Hiệu quả cao vì thị trường bán lẻ, tiêu dùng minh bạch, dữ liệu đầy đủ | Vẫn hiệu quả với ngành bán lẻ, tiêu dùng, nhưng cần đối chiếu thêm BCTC vì thanh khoản và minh bạch thông tin doanh nghiệp chưa đồng đều |
| Số lượng cổ phiếu nên theo dõi | Lynch cá nhân theo dõi hàng trăm mã (đặc thù quỹ lớn) | Nhà đầu tư cá nhân nên giữ ở mức 5-10 mã để theo dõi được BCTC quý, họp ĐHĐCĐ, tin tức ngành |
| Phản ứng khi thị trường điều chỉnh | Mua thêm nếu luận điểm đầu tư còn đúng | Nguyên tắc vẫn đúng, nhưng cần cộng thêm yếu tố thanh khoản và biên độ dao động riêng của VN-Index |
Điều áp dụng tốt nhất từ Lynch vào Việt Nam là tư duy “quan sát trước, định giá sau”: nhiều cổ phiếu vốn hóa vừa và nhỏ trên HOSE, HNX ít được công ty chứng khoán lớn phủ sóng, nên nhà đầu tư cá nhân theo dõi sát một ngành cụ thể (bán lẻ, thực phẩm, xây dựng) vẫn có thể phát hiện tín hiệu sớm hơn báo cáo phân tích. Điều khó áp dụng nhất là giả định về việc dễ dàng tiếp cận ban lãnh đạo doanh nghiệp để hỏi trực tiếp, ở Việt Nam việc này thường chỉ khả thi qua các kênh chính thức như họp ĐHĐCĐ, roadshow, hoặc quan hệ nhà đầu tư của công ty niêm yết, không phải cuộc gọi cá nhân như Lynch từng làm.
Đọc gì tiếp theo
Nếu thấy Đánh Bại Phố Wall hợp gu, ba lựa chọn sau đáng cân nhắc:
- Trên Đỉnh Phố Wall, cuốn sách đầu tay của Lynch, nền tảng đầy đủ hơn cho những nguyên tắc được nhắc lại ngắn gọn trong Đánh Bại Phố Wall.
- Cổ Phiếu Thường, Lợi Nhuận Phi Thường của Philip Fisher, tiếp cận chọn cổ phiếu tăng trưởng theo hướng phỏng vấn sâu (scuttlebutt), bổ trợ tốt cho phần “nghiên cứu là bắt buộc” của Lynch.
- Định Giá Cổ Phiếu Đầu Tư Giá Trị của Aswath Damodaran, dành cho ai muốn thêm phần định lượng chặt chẽ mà phong cách trực giác của Lynch còn thiếu.
Thông tin bản tiếng Việt
Sách được xuất bản tại Việt Nam với tên “Đánh Bại Phố Wall”, dịch giả Nguyễn Thị Phương, liên kết xuất bản Alpha Books và NXB Lao Động. Giá bìa niêm yết khoảng 219.000 đồng, giá bán thực tế trên Fahasa dao động quanh 187.000 đồng tùy thời điểm khuyến mãi. Độc giả muốn tham khảo thêm đánh giá quốc tế có thể xem trang Goodreads của bản gốc.
Câu hỏi thường gặp
Đánh Bại Phố Wall có đáng đọc không?
Có, nếu đã có nền tảng cơ bản về chứng khoán và muốn xem cách một quản lý quỹ thực sự chọn cổ phiếu qua case study cụ thể. Sách kém hấp dẫn hơn nếu tìm một hệ thống định lượng hoặc mới bắt đầu học đầu tư.
Nên đọc Trên Đỉnh Phố Wall hay Đánh Bại Phố Wall trước?
Nên đọc Trên Đỉnh Phố Wall trước vì đó là cuốn trình bày đầy đủ triết lý đầu tư của Lynch. Đánh Bại Phố Wall thiên về minh họa thực chiến, phù hợp đọc tiếp sau đó.
Tenbagger là gì?
Là thuật ngữ Peter Lynch dùng để chỉ cổ phiếu tăng giá gấp 10 lần trở lên so với giá mua ban đầu, thường xuất hiện ở công ty tăng trưởng mà thị trường chưa định giá đúng tiềm năng.
Nguyên tắc của Lynch còn áp dụng được ở thị trường Việt Nam hiện tại không?
Một phần áp dụng tốt, đặc biệt tư duy quan sát doanh nghiệp qua đời sống hằng ngày và kỷ luật nghiên cứu kỹ trước khi mua. Phần liên quan đến lợi thế tiếp cận thông tin nội bộ thì khó tái hiện do quy định công bố thông tin hiện nay chặt chẽ hơn nhiều so với Mỹ thập niên 1990.
Nếu quan tâm đọc trọn vẹn các case study và toàn bộ “Peter’s Principles” của Lynch, bản dịch tiếng Việt hiện có bán tại các nhà sách như Fahasa hoặc Alphabooks.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.