
Hầu hết sách tài chính cá nhân mở đầu bằng một bảng tính. Cuốn này mở đầu bằng một câu hỏi khó chịu hơn nhiều: tại sao chúng ta cứ rơi vào cùng một kiểu rắc rối tiền bạc, dù đã biết rõ cách tránh? Suze Orman trả lời rằng bảng tính không phải vấn đề. Nỗi sợ mới là vấn đề. Đây là review sách 9 Bước Tự Do Tài Chính, một cuốn sách gần 30 tuổi vẫn nằm trong danh sách đọc của khá nhiều người mới bắt đầu.
- Dành cho ai: Track A, người mới bắt đầu, hay lo lắng về tiền và muốn hiểu vì sao mình hành xử “phi lý” với tiền.
- 3 ý đắt giá: cảm xúc quyết định hành vi tiền bạc nhiều hơn kiến thức; sự trung thực với chính mình là bước đầu tiên; tiền chảy theo chu kỳ, không đứng yên.
- Điểm yếu: số liệu và công cụ theo kiểu Mỹ năm 1997, giọng văn hơi “tâm linh”, phần đầu tư khá bảo thủ.
- Chấm điểm: 7/10. Đọc để chỉnh tâm thế, không đọc để lấy công thức.
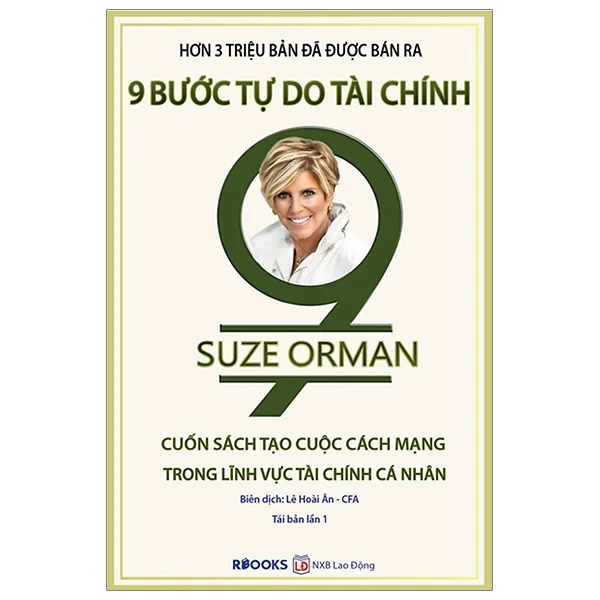
Sách 9 Bước Tự Do Tài Chính nói về điều gì?
The 9 Steps to Financial Freedom ra mắt năm 1997. Theo trang Goodreads của sách, đây là cuốn bán chạy của New York Times, nhà xuất bản cho biết đã bán hơn 3 triệu bản, và điểm trung bình hiện là 3,79/5 từ hơn 3.600 lượt chấm. Con số ấy nói lên một điều: sách được nhiều người đọc, nhưng không phải ai cũng mê.
Luận điểm xuyên suốt khá đơn giản. Theo tóm tắt của nhà phát hành tại Việt Nam, tác giả cho rằng sợ hãi, xấu hổ và giận dữ mới là rào cản lớn nhất trên đường tới tự do tài chính, và “tự do” nghĩa là vượt qua được những cảm xúc đó. Chín bước đi từ quá khứ của mỗi người (gia đình dạy gì về tiền), qua đối diện nỗi sợ, trung thực với bản thân, nhận trách nhiệm, tôn trọng đồng tiền, tin vào phán đoán của chính mình, dám nhận những gì xứng đáng thuộc về mình, hiểu chu kỳ dòng tiền, và cuối cùng là nhận ra thế nào là giàu có thật sự.
Giống như đi khám bệnh: nhiều người chỉ muốn lấy đơn thuốc, còn Orman đòi hỏi bệnh nhân kể lại tuổi thơ trước. Kiểu “bác sĩ” này gây khó chịu lúc đầu, nhưng không hẳn vô lý.
Sách này dành cho ai và không dành cho ai?
Đây là sách thuộc Track A (nhập môn). Phù hợp nhất với người mới đi làm hay bị cuốn vào chu kỳ “lương về, tiền biến mất”, với người từng vay nợ và còn mang cảm giác tội lỗi, hoặc với ai thấy việc nói chuyện tiền bạc là điều khó mở lời. Người đọc không cần biết P/E hay lãi kép là gì.
Ngược lại, sách không dành cho người muốn học cách chọn cổ phiếu, phân tích báo cáo tài chính hay xây danh mục đầu tư. Nhà đầu tư đã có vài năm kinh nghiệm cũng sẽ thấy phần lớn nội dung quá cơ bản, thậm chí quá “mềm”. Ai cần bước tiếp theo về kỹ thuật có thể chuyển sang Nhà Đầu Tư Thông Minh của Benjamin Graham.
Ba ý tưởng đáng giá nhất của cuốn sách là gì?
1. Hành vi tiền bạc là chuyện cảm xúc trước, toán học sau
Ý này nghe quen vì giờ đã phổ biến, nhưng vào năm 1997, đặt nó làm trục chính của một cuốn sách tài chính đại chúng vẫn là hướng đi khác thường. Một người biết rõ nên để quỹ dự phòng sáu tháng chi tiêu vẫn có thể tiêu sạch khoản thưởng Tết trong một tuần, vì cảm giác “mình xứng đáng được thưởng”. Hiểu cảm xúc đứng sau quyết định ấy hiệu quả hơn là tự trách mình thiếu kỷ luật. Độc giả đã đọc Tâm Lý Học Về Tiền sẽ nhận ra đây là tiền thân của cùng một dòng suy nghĩ.
2. Trung thực với chính mình là bước tài chính đầu tiên
Không ít người né mở ứng dụng ngân hàng cuối tháng, giống như né cân khi vừa ăn cỗ. Sách yêu cầu làm điều ngược lại: ngồi xuống, ghi ra mình nợ bao nhiêu, tiêu vào đâu, thực sự sở hữu gì. Không có phép màu nào ở đây. Có điều, không biết mình đang ở đâu thì mọi kế hoạch chỉ là bản đồ không có điểm xuất phát.
3. Tiền chảy theo chu kỳ, và giàu có không chỉ là con số
Bước cuối nói rằng “giàu có thật sự” gồm cả sự an tâm, các mối quan hệ và khả năng cho đi. Đây là phần dễ bị chê sáo, nhưng có một lõi thực tế: người có 2 tỷ đồng mà mất ngủ vì nghĩ tới con số đó chưa chắc “tự do” hơn người có 300 triệu và ngủ ngon. Cùng chủ đề này có thể đọc thêm Kế Hoạch Quản Lý Tài Chính Cá Nhân, cuốn bàn thẳng về mối quan hệ giữa thời gian sống và đồng tiền kiếm được.
Cuốn sách có điểm yếu nào đáng lưu ý?
Có, và khá rõ. Theo các đánh giá tổng hợp trên Goodreads, người đọc hay nhắc tới bốn điểm. Một là lỗi thời: bản gốc ra đời năm 1997, trước nhiều thay đổi về thuế và quy định tài chính. Hai là sách thiên về nước Mỹ, với các chủ đề như tài khoản hưu trí, di chúc và quỹ ủy thác, những thứ ít liên quan nếu sống ở Việt Nam. Ba là giọng văn “tâm linh” và lặp ý, khiến một số người thấy mệt. Bốn là lời khuyên đầu tư khá bảo thủ, và có độc giả nhận xét phần cuối quảng bá dịch vụ của chính tác giả.
Ở một phía khác, trên BookBrowse, một độc giả cho rằng sách nói điều người ta muốn nghe hơn là điều người ta cần làm, và nghi ngại phần tư vấn bảo hiểm nhân thọ. Cũng nên biết thêm bối cảnh: theo Wikipedia, tác giả từng vướng tranh cãi quanh chiếc thẻ trả trước mang tên bà năm 2012 vì phí ẩn. Điều đó không phủ nhận nội dung sách năm 1997, nhưng là lý do để đọc mọi lời khuyên sản phẩm tài chính bằng con mắt tỉnh táo.
Đọc cuốn này ở Việt Nam, áp dụng được gì?
Áp dụng được: toàn bộ phần tâm lý. Bước 1 và 2 (quá khứ gia đình và nỗi sợ) đúng với bất kỳ nơi nào. Nhiều gia đình Việt lớn lên với câu “nói chuyện tiền bạc là thô tục”, và hệ quả là người trẻ vào đời mà không ai dạy cách đọc một bản sao kê. Cuốn sách cho một ngôn ngữ để gọi tên chuyện đó.
Với nhà đầu tư chứng khoán, bài học về cảm xúc càng đáng chú ý. Ví dụ một tuần như tuần 19 đến 23/10/2026 khi VN-Index tăng 4% còn khối ngoại bán ròng: người mua đuổi vì sợ lỡ nhịp và người bán tháo vì sợ mất vốn đang ra quyết định bằng cùng một thứ cảm xúc, chỉ khác chiều. Bài học hành vi sâu hơn có trong Tâm Lý Hành Vi Trong Đầu Tư Chứng Khoán.
Khó áp dụng: phần lập kế hoạch hưu trí, di sản, bảo hiểm và thuế, vì khung pháp lý và sản phẩm tại Mỹ khác hẳn. Người đọc ở Việt Nam nên bỏ qua hoặc đọc lướt các chương này, và tìm một nguồn viết cho bối cảnh trong nước, chẳng hạn Tài Chính Cá Nhân Dành Cho Người Việt Nam.
Nên đọc gì tiếp theo?
- Con Đường Tự Do Tài Chính của Bodo Schäfer: cũng là sách nhập môn, nhưng thiên về kỷ luật thói quen hơn cảm xúc.
- Cha Giàu Cha Nghèo: một cách nhìn khác về tư duy tiền bạc, kèm nhiều tranh cãi.
- Tâm Lý Học Về Tiền của Morgan Housel: phiên bản hiện đại, ngắn gọn và ít “tâm linh” hơn.
Thông tin bản tiếng Việt
Bản dịch tái bản 2019 do Lê Hoài Ân, CFA dịch, công ty R Books phát hành, NXB Lao Động xuất bản, dày 368 trang. Theo trang Fahasa vào thời điểm 25/10/2026, giá niêm yết khoảng 170.000 đồng (mức giá khuyến mãi) và sách đang báo hết hàng, nên có thể cần tìm ở các kênh khác như combo ba cuốn Suze Orman trên Tiki. Giá và tình trạng hàng có thể thay đổi.
Chấm điểm và câu hỏi thường gặp
Điểm của người viết: 7/10. Cộng điểm cho góc nhìn cảm xúc, sự dễ đọc và tính nhập môn. Trừ điểm cho độ lỗi thời, tính Mỹ hóa và giọng văn đôi lúc hơi dài dòng.
Sách 9 Bước Tự Do Tài Chính có đáng đọc không?
Đáng đọc nếu mục tiêu là hiểu cảm xúc của mình với tiền và chỉ muốn một cuốn nhập môn nhẹ nhàng. Không đáng nếu cần kiến thức đầu tư cụ thể hay công cụ phù hợp thị trường Việt Nam.
Nên đọc 9 Bước Tự Do Tài Chính hay Cha Giàu Cha Nghèo trước?
Nếu hay lo lắng và né tránh chuyện tiền, 9 Bước hợp hơn. Nếu cần một cú hích về tư duy tạo tài sản thì Cha Giàu Cha Nghèo dễ đọc hơn, nhưng cần đọc kèm nhận xét phản biện.
Sách còn phù hợp sau gần 30 năm không?
Phần tâm lý vẫn đúng. Phần số liệu, thuế, hưu trí và bảo hiểm thì lỗi thời và mang tính Mỹ, nên đọc lướt.
Mua sách ở đâu?
Có thể tìm trên Fahasa hoặc Tiki, tùy thời điểm còn hàng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.