Tháng 8 năm 2026, báo cáo tài chính soát xét bán niên của Vingroup (VIC) công bố một con số khiến không ít người phải dụi mắt đọc lại: lợi nhuận sau thuế hợp nhất đạt gần 20.905 tỷ đồng, tăng 360% so với cùng kỳ năm trước. Cổ phiếu VIC lập đỉnh mới, diễn đàn đầu tư xôn xao. Nhưng ngay ngày hôm sau, nhiều người đặt câu hỏi: VinFast vẫn đang lỗ hàng chục nghìn tỷ mỗi năm, sao VIC lại lãi được nhiều đến thế? Câu trả lời nằm ở một cơ chế kế toán mà hầu hết nhà đầu tư cá nhân Việt Nam chưa từng được nghe giải thích tử tế. Và hiểu được nó, bạn sẽ đọc BCTC của bất kỳ mã VN30 nào khác cũng sắc hơn.
- VIC lãi 12.542 tỷ đồng vì bán 99,9% công ty sản xuất VinFast (VFTP) cho một công ty khác của ông Phạm Nhật Vượng — đây là lãi từ giao dịch chuyển nhượng, không phải lãi từ việc bán xe.
- Lãi này thật 100% — tiền vào túi VIC, thuế đã đóng — nhưng sẽ không lặp lại năm sau vì VFTP đã bán rồi.
- BCTC có 3 loại lãi cần phân biệt: lãi từ hoạt động kinh doanh (bền vững), lãi tài chính (tương đối ổn định), và lãi từ chuyển nhượng tài sản (one-off). Năng lực tạo ra lợi nhuận thật của công ty nằm ở loại đầu tiên.
- Mảng cốt lõi của VIC (BĐS, sản xuất VinFast) vẫn đang tăng trưởng tốt — nhưng con số 360% trên tiêu đề không phản ánh điều đó, mà phản ánh một thương vụ một lần.
VFTP Là Gì Và Tại Sao VIC Ghi Lãi 12.542 Tỷ?
Để hiểu câu chuyện, trước tiên cần biết VFTP là ai trong bức tranh Vingroup. VFTP — Công ty Cổ phần Sản xuất và Kinh doanh VinFast — là pháp nhân sở hữu mảng sản xuất vật chất của VinFast tại Việt Nam: hai nhà máy lắp ráp ô tô điện ở Hải Phòng và Hà Tĩnh, cùng toàn bộ dây chuyền sản xuất liên quan. Nói đơn giản hơn: nếu VinFast Corp (niêm yết trên Nasdaq, mã VFS) là thương hiệu và bộ não, thì VFTP là đôi tay — nơi xe được thực sự đóng lại.
Tháng 6/2026, Vingroup đã chuyển nhượng 99,9% vốn tại VFTP cho Công ty Tương Lai — một tổ chức do chính ông Phạm Nhật Vượng góp vốn. Sau giao dịch, VFTP tiếp tục sản xuất xe theo đơn đặt hàng từ VinFast, nhưng về mặt pháp lý nó không còn là công ty con của Vingroup nữa. Và đây là điểm mấu chốt: khi Vingroup “bán” VFTP với mức giá cao hơn giá vốn ghi trên sổ sách kế toán, phần chênh lệch đó được ghi nhận là lợi nhuận từ chuyển nhượng công ty con — tức là 12.542 tỷ đồng.
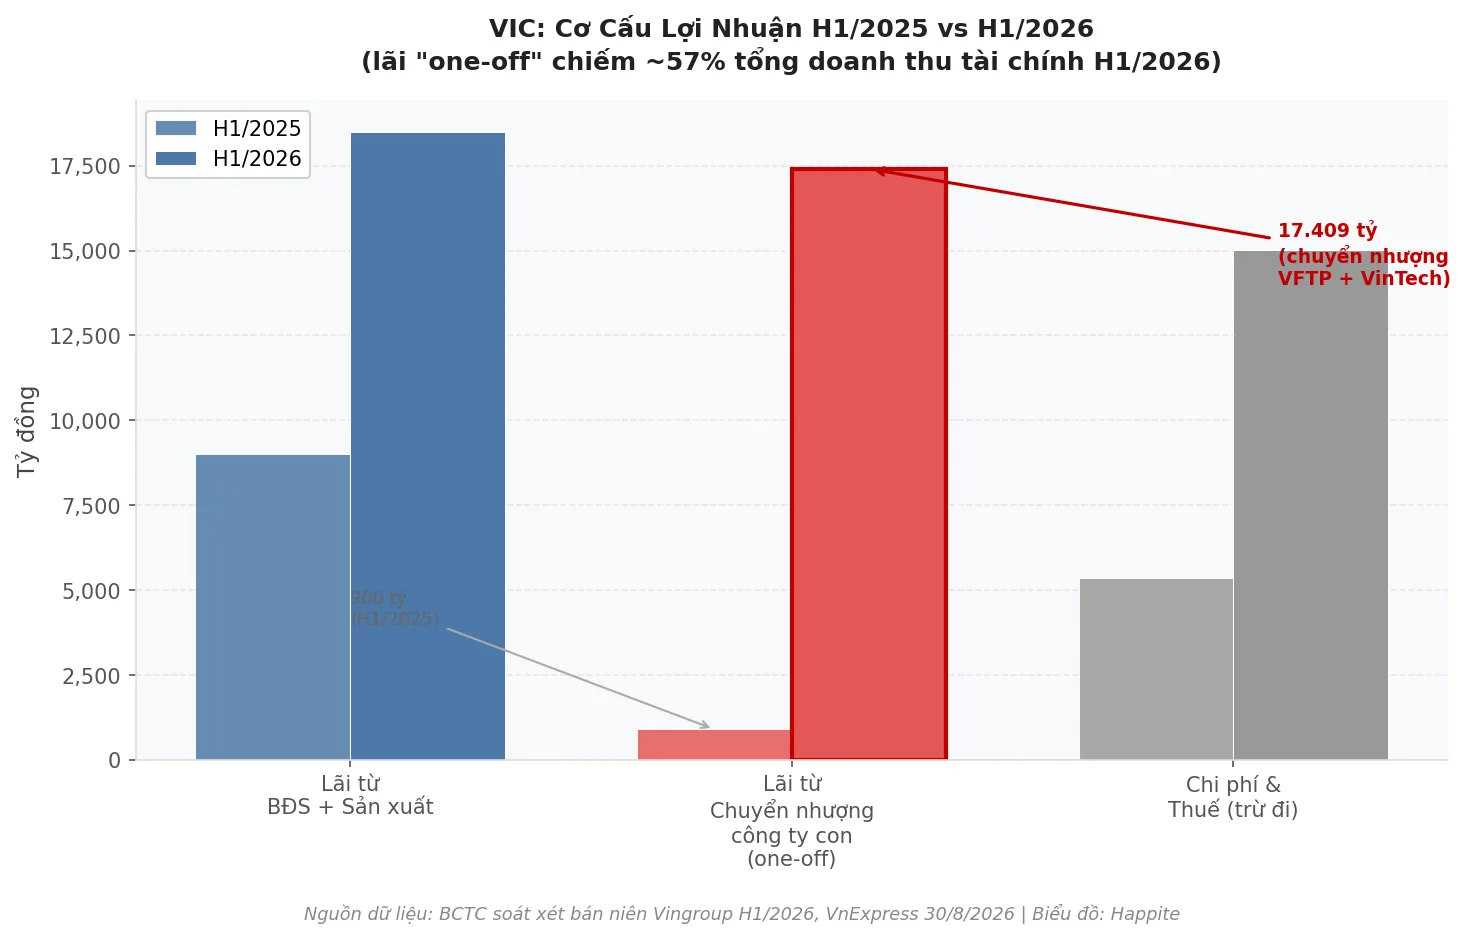
Cộng thêm khoảng 1.300 tỷ từ chuyển nhượng VinTech (công ty công nghệ trong hệ sinh thái), tổng lãi từ các giao dịch chuyển nhượng và thanh lý đầu tư trong H1/2026 đạt 17.409 tỷ đồng — con số này nằm hoàn toàn trong dòng “doanh thu tài chính” của BCTC hợp nhất VIC, vốn đạt 25.285 tỷ trong 6 tháng đầu năm, gấp gần 4 lần cùng kỳ 2025.
Tại Sao VinFast Vẫn Lỗ Mà VIC Vẫn Lãi Được? Hiểu Đúng Để Không Bị Nhầm
Đây là câu hỏi quan trọng nhất và cũng là nơi nhiều người nhầm lẫn nhất. Câu trả lời ngắn: lãi của VIC từ giao dịch này không liên quan đến hoạt động kinh doanh của VinFast.
Hãy dùng một ví dụ gần gũi hơn. Giả sử bạn là chủ một tiệm phở. Khi mở tiệm, bạn bỏ ra 200 triệu mua một cái tủ gỗ cổ để trang trí và đặt bánh mì. Sau 5 năm, một nhà sưu tầm trả bạn 500 triệu để mua cái tủ đó. Tháng này, bạn “lãi” thêm 300 triệu từ cái tủ — tiền thật, vào tài khoản thật. Nhưng tiệm phở của bạn vẫn chỉ lãi 15 triệu mỗi tháng từ việc bán phở, không phải 315 triệu. Và năm sau, không còn cái tủ nào để bán nữa.
VIC bán VFTP cũng theo logic đó. VFTP được ghi trong sổ sách của Vingroup theo giá vốn ban đầu (bao gồm vốn đầu tư và các chi phí liên quan). Khi chuyển nhượng, giá giao dịch được thực hiện ở mức cao hơn — dựa trên việc VinFast Corp (VFS) được định giá theo thị trường tài chính quốc tế. Chênh lệch giữa giá chuyển nhượng và giá vốn sổ sách = 12.542 tỷ lãi. VinFast Corp (VFS) vẫn đang lỗ vì đây là chuyện riêng của mảng bán hàng, marketing, R&D — không liên quan đến giao dịch pháp lý về quyền sở hữu nhà máy.
Một điểm nữa đáng chú ý: sau giao dịch, Vingroup vẫn còn gián tiếp liên quan đến VinFast thông qua ông Phạm Nhật Vượng — người đã “bơm” tổng cộng khoảng 43.000 tỷ đồng cho VinFast từ năm 2024 đến nay, trong đó có 12.500 tỷ gần đây nhất theo báo cáo bán niên. Đây là khoản tài trợ cá nhân, không qua bảng cân đối của VIC, nhưng nó cho thấy quy mô “bao cấp” mà VinFast đang cần.
Ba Dòng Lãi Trong BCTC: Đây Là Bản Đồ Bạn Cần
Khi đọc BCTC của bất kỳ doanh nghiệp niêm yết nào, có ba “hộc” lợi nhuận khác nhau mà bạn cần phân biệt. Lẫn lộn chúng là nguồn gốc của rất nhiều quyết định đầu tư sai lầm.
Hộc thứ nhất: Lợi nhuận từ hoạt động kinh doanh (HĐKD). Đây là tiền kiếm được từ việc bán hàng, cung cấp dịch vụ — thứ doanh nghiệp được thành lập ra để làm. Với VIC, đây là lợi nhuận từ bán căn hộ Vinhomes, từ sản xuất VinFast, từ vận hành Vinpearl. Con số này phản ánh sức mạnh cốt lõi và có khả năng tái diễn cao mỗi năm. Trong H1/2026, lợi nhuận gộp từ mảng này tăng 28.290 tỷ so với cùng kỳ — tín hiệu thật sự tích cực cho mảng cốt lõi.
Hộc thứ hai: Doanh thu tài chính “thường xuyên”. Gồm lãi tiền gửi ngân hàng, cổ tức nhận từ các công ty liên kết, lãi trái phiếu. Khoản này tương đối ổn định và dự đoán được, dù không lớn. Với tập đoàn lớn như Vingroup, đây có thể vài ngàn tỷ mỗi năm.
Hộc thứ ba: Lãi từ chuyển nhượng tài sản / công ty con (one-off). Đây là khoản xuất hiện khi doanh nghiệp bán đi một tài sản lớn — nhà đất, cổ phần, công ty con. Lãi này thật, thuế đã đóng, tiền đã vào tài khoản — nhưng nó chỉ xảy ra một lần. Năm sau muốn lặp lại, phải tìm thêm thứ để bán. Đây là “hộc tủ” tạo ra 17.409 tỷ của VIC trong H1/2026.
Khi nhìn vào BCTC, thước đo tốt nhất để đánh giá doanh nghiệp làm ăn ra sao là “Lợi nhuận từ HĐKD” (hoặc EBIT — Earnings Before Interest and Taxes). Con số này loại bỏ các yếu tố tài chính và one-off, để lộ ra cỗ máy kinh doanh thật sự đang chạy tốt hay không. Với VIC H1/2026, mảng HĐKD tăng mạnh là tin tốt thật sự — nhưng nó bị “khuếch đại” bởi 17.409 tỷ one-off khi nhìn vào con số tổng.
Ở Các Mã VN30 Khác, Chuyện Này Có Xảy Ra Không?
Thường xuyên hơn bạn nghĩ. Đây là bảng tóm tắt vài loại “lãi không bền vững” phổ biến trong VN30:
| Loại giao dịch | Ví dụ điển hình | Có recurring không? | Lưu ý khi đọc BCTC |
|---|---|---|---|
| Bán / chuyển nhượng công ty con | VIC bán VFTP (12.542 tỷ, H1/2026); VIC bán VinTech (~1.300 tỷ) | Không | Tìm trong “Lãi từ thanh lý/chuyển nhượng đầu tư” hoặc “Doanh thu tài chính” |
| Cổ tức cổ phiếu lớn | VHM cổ tức 160% bằng cổ phiếu (2026) | Không | Tổng tài sản của VHM giảm đi đúng phần đó; EPS bị pha loãng |
| Bán nợ xấu qua VAMC | Ngân hàng (VCB, BID, CTG) ghi lãi khi xử lý nợ xấu | Không (hoặc không đều) | Xem “Thu nhập khác” / “Lợi nhuận từ xử lý nợ” |
| Chênh lệch tỷ giá | Các DN xuất khẩu/nhập khẩu trong VN30 | Không (biến động theo thị trường) | Nằm trong “Doanh thu tài chính” hoặc “Chi phí tài chính” |
| Thu nhập từ hoàn thuế / phạt hợp đồng | VIC H1/2026 (+321 tỷ từ phạt hợp đồng) | Không | Thường trong “Lợi nhuận khác” |
Để tham khảo thêm về cách đọc các chỉ số cảnh báo rủi ro trong BCTC, bạn có thể đọc bài phân tích M-Score và Z-Score trong BCTC đã có trên Happite. Và để hiểu thêm về cổ tức cổ phiếu và vì sao nhận cổ phiếu không phải “tiền rơi từ trời”, mời đọc lại bài phân tích VIC H1/2026 của tuần trước.
Năm Sau VIC Thì Sao? Dấu Hỏi Đằng Sau Con Số +360%
Câu hỏi trực tiếp nhất dành cho nhà đầu tư đang nắm VIC: nếu 17.409 tỷ lãi one-off không lặp lại, lợi nhuận H1/2027 sẽ trông thế nào?
Câu trả lời phụ thuộc vào mảng cốt lõi — và ở đây có tin tốt thật sự. Trong H1/2026, doanh thu thuần hợp nhất của Vingroup đạt 221.920 tỷ đồng, tăng 72% so với cùng kỳ năm ngoái. Mảng bất động sản đóng góp 127.186 tỷ (57%) — bội thu nhờ bán lô lớn tại Vinhomes Green Paradise, Global Gate Hạ Long và Saigon Park. Mảng sản xuất (VinFast) đem về 61.179 tỷ, gấp đôi H1/2025, với 128.662 xe điện bàn giao toàn cầu, tăng 78%. Đây là những con số thật từ kinh doanh thật — không phải từ bút toán kế toán.
Rủi ro ẩn đáng theo dõi là VinFast vẫn cần lượng vốn khổng lồ để vận hành và mở rộng. Ông Phạm Nhật Vượng đã bơm khoảng 43.000 tỷ đồng cho VinFast từ năm 2024 đến nay, trong đó 12.500 tỷ gần đây nhất được ghi nhận trong BCTC bán niên 2026. Con số này không đi qua bảng cân đối của VIC (đây là vốn cá nhân của ông PNV), nhưng nó cho thấy quy mô rủi ro tập trung của hệ sinh thái Vingroup nói chung.
Nếu VinFast sớm đạt điểm hoà vốn và không cần thêm “tài trợ”, đó sẽ là thay đổi cơ bản trong luận đề đầu tư VIC. Nếu không, câu hỏi về sức bền của bảng cân đối VIC sẽ tiếp tục hiện diện. Nhà đầu tư thông minh cần theo dõi dòng tiền từ HĐKD (operating cash flow) — không phải lợi nhuận kế toán — để đánh giá điều này.
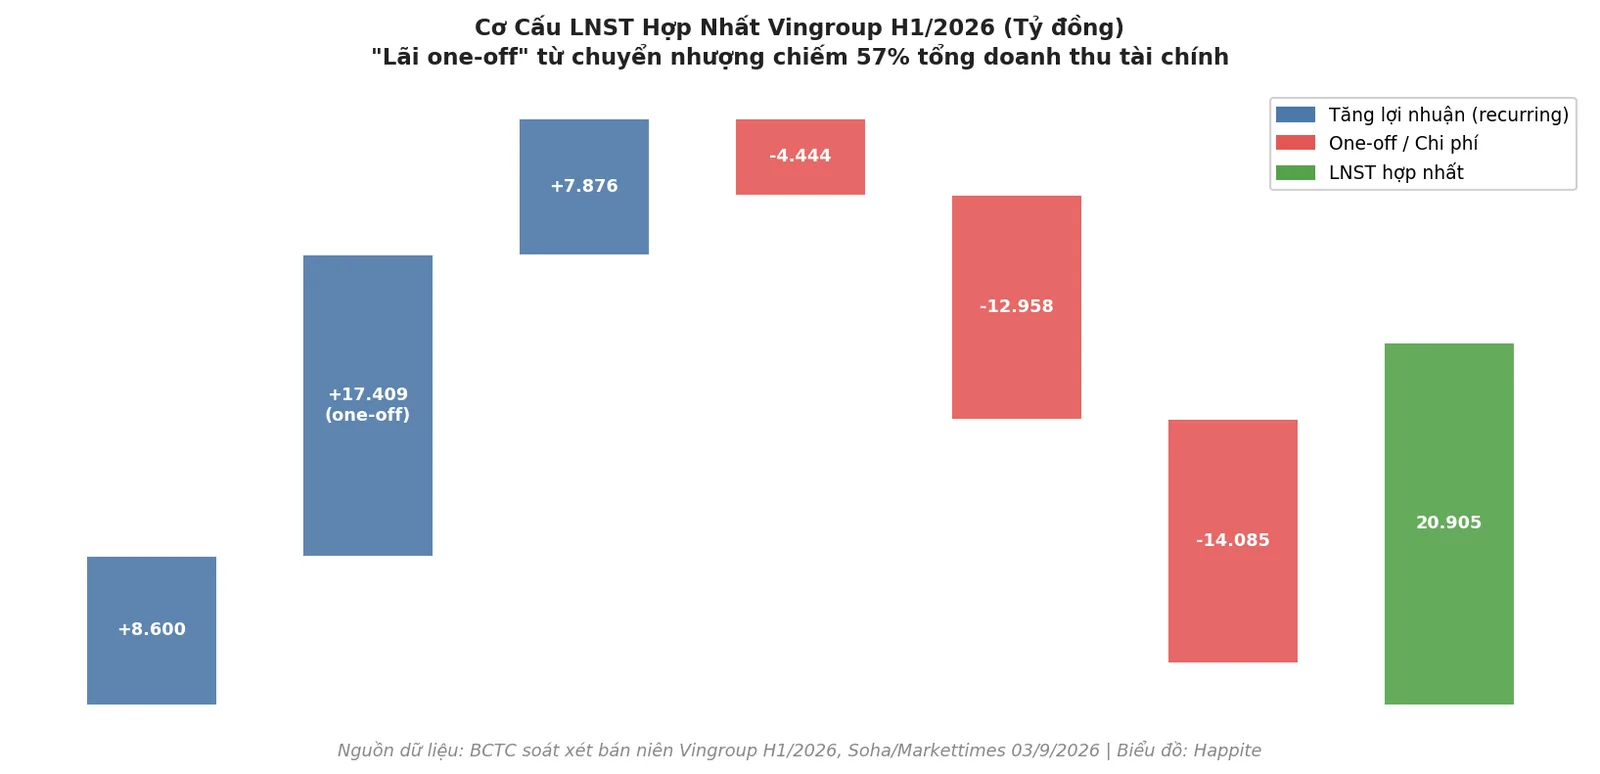
Tổng kết một khung tư duy đơn giản: khi thấy lợi nhuận một doanh nghiệp tăng đột biến, câu hỏi đầu tiên cần hỏi không phải “tăng bao nhiêu?” mà là “tăng từ đâu và cái đó có lặp lại không?“. Đây là kỹ năng phân biệt nhà đầu tư đọc BCTC thật sự với người chỉ nhìn vào dòng tiêu đề. Và với VIC tháng 8/2026, câu trả lời là: mảng cốt lõi đang tốt, nhưng 360% không phải là tốc độ bền vững — đó là cái tủ gỗ cổ vừa được bán đi.
Câu Hỏi Thường Gặp
VFTP bán cho ai, có phải là bán ra ngoài Vingroup không?
VFTP được chuyển nhượng cho Công ty Tương Lai — một tổ chức do chính ông Phạm Nhật Vượng (chủ tịch Vingroup) góp vốn. Về mặt kinh tế, tài sản vẫn ở trong “hệ sinh thái Phạm Nhật Vượng”, nhưng về mặt pháp lý và kế toán, VFTP không còn là công ty con của VIC, nên Vingroup được phép ghi nhận lãi từ giao dịch này theo chuẩn mực kế toán VAS/IFRS.
VinFast Corp (VFS niêm yết Nasdaq) có lãi sau giao dịch này không?
Không liên quan trực tiếp. VFS vẫn đang lỗ theo báo cáo quý — bởi đây là công ty chịu toàn bộ chi phí bán hàng, marketing, R&D và nợ tài chính (~182.000 tỷ tính đến 31/3/2026). Giao dịch VFTP là sắp xếp pháp lý nội bộ về quyền sở hữu tài sản sản xuất, không thay đổi kết quả kinh doanh hàng ngày của VFS.
Lãi 12.542 tỷ có phải đóng thuế không?
Có. BCTC hợp nhất cho thấy chi phí thuế TNDN hiện hành tăng thêm 7.744 tỷ trong H1/2026 so với cùng kỳ — đây là phần thuế phát sinh chủ yếu từ các khoản lãi tài chính bao gồm disposal gain. Lãi 12.542 tỷ là con số trước thuế (pre-tax).
Nếu tôi đang nắm VIC, tôi cần làm gì?
Không phải khuyến nghị mua hay bán. Tuy nhiên, điều hợp lý là xem lại luận đề đầu tư VIC dựa trên mảng cốt lõi: BĐS Vinhomes (bán được không?), VinFast (bao giờ hoà vốn?), tổng nợ và dòng tiền tự do. Đừng định giá VIC dựa trên EPS H1/2026 vì EPS đó bị “bơm” bởi one-off.
Làm sao tìm “lợi nhuận cốt lõi” của bất kỳ mã VN30 nào?
Mở BCTC hợp nhất, tìm chỉ tiêu “Lợi nhuận thuần từ hoạt động kinh doanh” (trong báo cáo kết quả kinh doanh) hoặc “Lưu chuyển tiền từ HĐKD” (trong báo cáo lưu chuyển tiền tệ). Nếu “lợi nhuận kế toán” cao mà “dòng tiền từ HĐKD” âm hoặc thấp hơn nhiều — đó là dấu hiệu cần đào sâu hơn. Với VIC, dòng tiền từ HĐKD là thước đo phù hợp để nhìn qua “lớp sơn” one-off.
Để hiểu thêm về bức tranh vốn hóa VN30 nửa đầu 2026, đọc thêm: Von hóa VN30 nửa đầu năm 2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.