Cuối tháng 9, giới phân tích dự báo LPBank là một trong số ít ngân hàng VN30 đi lùi trong quý 3. Giữa tháng 10, báo cáo tài chính ra đời và con số thực tế lại đi ngược hẳn kịch bản. Bài này đi qua LPBank lợi nhuận quý 3 2026 theo thứ tự: lợi nhuận vượt dự báo bao nhiêu, tiền đến từ đâu, phần nào còn chưa rõ, và lãi suất đang giảm sẽ ảnh hưởng ra sao.
- Lợi nhuận trước thuế quý 3/2026 của LPBank (mã LPB) đạt 4.448 tỷ đồng, tăng 29% so với cùng kỳ, trong khi dự báo của MBS Research là 3.094 tỷ đồng (giảm khoảng 10%).
- Lũy kế 9 tháng đạt 10.421 tỷ đồng (+9%), tương đương 70% kế hoạch năm 14.982 tỷ đồng.
- Thu thuần dịch vụ quý 3 đạt 3.395 tỷ đồng, gấp gần 4 lần cùng kỳ, là lực đẩy lớn nhất. Nợ xấu ở mức 1,87%.
- Chưa có số liệu công khai trong các nguồn đã dẫn về NIM và chi phí dự phòng quý 3. Đây là phân tích thông tin, không phải khuyến nghị mua hay bán.
LPBank lợi nhuận quý 3 2026 vượt dự báo bao nhiêu?
Theo VnExpress ngày 21/10/2026, dựa trên báo cáo tài chính LPBank vừa công bố, lợi nhuận trước thuế quý 3 đạt 4.448 tỷ đồng, tăng 29% so với cùng kỳ năm 2025. Trước đó, báo cáo của MBS Research được Người Quan Sát dẫn lại ngày 26/09/2026 đặt LPBank trong nhóm ba ngân hàng “đi lùi”, với lợi nhuận trước thuế dự báo 3.094 tỷ đồng, giảm khoảng 10%.
Phép tính đơn giản: thực tế cao hơn dự báo khoảng 1.350 tỷ đồng, tức hơn 40%. Giống như đội bóng được dự đoán thua 0-1 rồi thắng 2-0. Dự báo không “sai” vì thiếu cẩn thận, mà vì phần thu nhập dịch vụ nhảy vọt (xem bên dưới) khó đoán trước từ các quý trước.
| Chỉ tiêu | Quý III/2026 | 9 tháng 2026 |
|---|---|---|
| Lợi nhuận trước thuế | 4.448 tỷ (+29%) | 10.421 tỷ (+gần 9%) |
| Tổng thu nhập hoạt động | chưa nêu riêng | 19.179 tỷ (+29%) |
| Thu thuần ngoài lãi | chưa nêu riêng | 7.489 tỷ (39% tổng thu nhập) |
| Thu thuần dịch vụ | 3.395 tỷ (gấp gần 4 lần) | 5.977 tỷ (+136%) |
| Tỷ lệ chi phí trên thu nhập (CIR) | 20,71% | 27,83% |
| Nợ xấu | 1,87% (cuối kỳ) | 1,87% (cuối kỳ) |
Nguồn: Thời báo Tài chính Việt Nam và VnExpress, 21/10/2026, theo báo cáo tài chính quý III/2026 của LPBank.
Thu nhập dịch vụ đóng góp thế nào?
Đây là mảnh ghép đáng chú ý nhất. Thu thuần từ hoạt động dịch vụ cộng dồn 9 tháng đạt 5.977 tỷ đồng, tăng 136%. Riêng quý 3 là 3.395 tỷ đồng. Lấy 5.977 trừ 3.395 ra khoảng 2.582 tỷ đồng cho sáu tháng đầu năm, nghĩa là một quý 3 đã vượt cả nửa năm trước đó cộng lại.
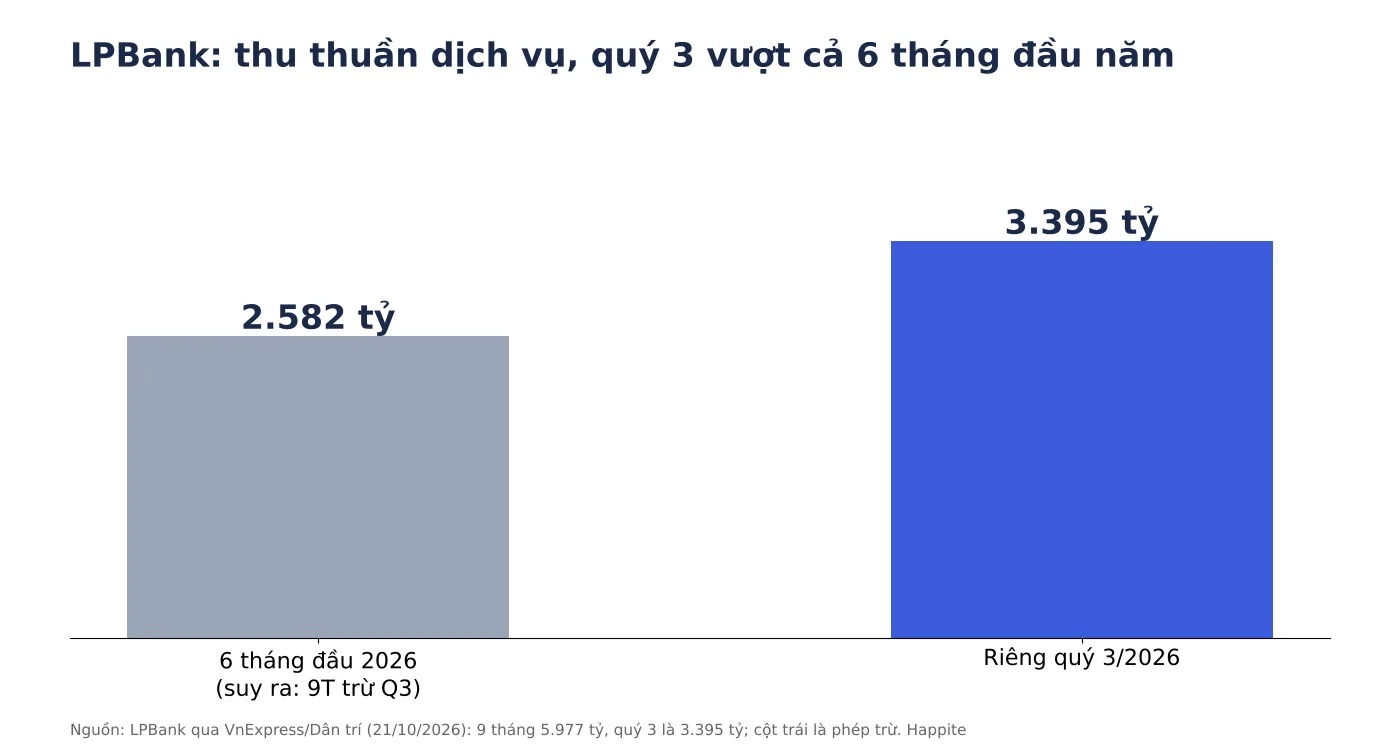
Để hình dung quy mô, 3.395 tỷ đồng này tương đương khoảng ba phần tư con số lợi nhuận trước thuế cả quý. Thu thuần dịch vụ là khoản ngân hàng thu từ phí (thanh toán, bảo lãnh, bán bảo hiểm, tư vấn…) sau khi trừ chi phí dịch vụ. Giống quán cà phê bán thêm bánh: không cần mở thêm quán nhưng doanh thu đẹp lên. Ngoài ra, thu thuần kinh doanh ngoại hối 9 tháng đạt 889 tỷ đồng, tăng 241%.
Điều các nguồn đã dẫn chưa cho biết: khoản phí tăng vọt này đến từ sản phẩm nào, và bao nhiêu phần là lặp lại được. Với nhà đầu tư, đó là câu hỏi quan trọng hơn bản thân mức tăng. Thu nhập từ phí đều đặn thì đáng giá, còn một khoản thu theo thương vụ thì quý sau có thể lùi lại.
Tín dụng, huy động và chất lượng tài sản ra sao?
Quy mô tiếp tục phình ra nhanh. Tổng tài sản đến 30/9/2026 đạt 694.183 tỷ đồng, tăng 29% so với cùng kỳ. Huy động vốn thị trường 1 đạt 520.976 tỷ đồng, tăng 34% so với cùng kỳ và 30% so với đầu năm. Dư nợ cho vay khách hàng đạt 481.570 tỷ đồng, tăng 24% so với cùng kỳ và 23% so với đầu năm.
Tỷ lệ nợ xấu ở mức 1,87%, nghĩa là cứ 100 đồng cho vay có khoảng 1,87 đồng đã quá hạn nặng. Mức này không quá cao với mặt bằng ngân hàng, nhưng cần nhớ tỷ lệ bao phủ nợ xấu và chi phí dự phòng quý 3 chưa được nêu trong các bài đã dẫn, nên chưa đủ dữ kiện để nói đệm rủi ro dày hay mỏng. Cho vay tăng 23% chỉ trong 9 tháng cũng là tốc độ mà thị trường thường theo dõi sát chất lượng tài sản.
Về hiệu quả vận hành, CIR lũy kế 27,83%, giảm khoảng 0,5 điểm phần trăm so với cùng kỳ, riêng quý 3 chỉ 20,71%. CIR cho biết ngân hàng tốn bao nhiêu đồng chi phí để kiếm 100 đồng thu nhập. Càng thấp càng gọn, và quý 3 là một trong những mức thấp đáng chú ý, phần vì thu nhập dịch vụ phình ra.
Lợi nhuận 9 tháng so với kế hoạch năm cho thấy điều gì?
Đại hội đồng cổ đông tháng 4 đặt mục tiêu lợi nhuận trước thuế năm 2026 là 14.982 tỷ đồng, tăng 5% so với năm 2025. Sau 9 tháng, LPBank hoàn thành 70%. Nghĩa là quý 4 chỉ cần khoảng 4.561 tỷ đồng để chạm kế hoạch, xấp xỉ mức quý 3 vừa đạt (4.448 tỷ đồng).
Cũng nên nhìn lại chặng đường: sáu tháng đầu năm LPBank lãi gần 6.000 tỷ đồng (xem LPBank lãi gần 6.000 tỷ nửa đầu 2026), nên quý 3 là bước tăng tốc rõ rệt. Cùng thời điểm, bài LPB Q2/2026 từng chỉ ra biên lãi ròng (NIM) chạm đáy 8 quý. Vì vậy câu hỏi mở của quý 3 là tăng trưởng đến từ đâu: từ lõi cho vay hay từ phí.
Lãi suất đang giảm sẽ tác động thế nào?
Ngày 19/10/2026, LPBank thuộc nhóm các tổ chức tín dụng đầu tiên công bố giảm lãi suất cho vay tới 2%/năm với khoản giải ngân mới ngắn hạn, đồng thời giảm 0,5-0,6%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, theo chủ trương của Chính phủ và Ngân hàng Nhà nước. Ngân hàng cho biết việc giảm lãi huy động nhằm hạ chi phí vốn đầu vào để có thể cho vay ưu đãi.
Về nguyên tắc, lãi cho vay giảm nhiều hơn lãi huy động thì biên lợi nhuận bị ép, nhất là khi thu nhập lãi vẫn là phần lớn doanh thu (khoảng 61% tổng thu nhập 9 tháng theo số liệu trên). Ngược lại, nếu tín dụng mở rộng nhanh hơn và phí dịch vụ giữ được nhịp, tác động có thể được bù một phần. Chưa thể kết luận bên nào thắng, và quý 4 sẽ là phép thử đầu tiên.
Để so sánh trong cùng mùa báo cáo, độc giả có thể xem thêm VPBank lợi nhuận quý 3 2026, Techcombank lợi nhuận quý 3 2026 và dự báo lợi nhuận ngân hàng quý 3 2026. Về định giá cổ phiếu sau các biến động trước đó, xem định giá LPBank sau khi ông Phạm Nhật Vượng vào cuộc.
Câu hỏi thường gặp
LPBank lợi nhuận quý 3 2026 là bao nhiêu?
Lợi nhuận trước thuế quý 3/2026 đạt 4.448 tỷ đồng, tăng 29% so với cùng kỳ. Lũy kế 9 tháng là 10.421 tỷ đồng, tăng gần 9%.
LPBank đã hoàn thành bao nhiêu phần trăm kế hoạch năm 2026?
Khoảng 70% mục tiêu 14.982 tỷ đồng lợi nhuận trước thuế mà đại hội cổ đông thông qua hồi tháng 4/2026.
Vì sao lợi nhuận LPBank quý 3 vượt dự báo?
Theo số liệu công bố, thu thuần dịch vụ quý 3 đạt 3.395 tỷ đồng, gấp gần 4 lần cùng kỳ, trong khi dự báo trước đó đặt LPBank giảm lợi nhuận. Nguồn cụ thể của khoản phí này chưa được nêu chi tiết.
Nợ xấu của LPBank hiện ở mức nào?
Tỷ lệ nợ xấu là 1,87% tại thời điểm cuối quý 3/2026, theo báo cáo của ngân hàng.
Giảm lãi suất ảnh hưởng gì tới LPBank?
LPBank giảm lãi vay tới 2%/năm và lãi gửi 0,5-0,6%/năm từ 19/10/2026. Tác động lên biên lãi ròng cần theo dõi qua báo cáo quý 4, vì hiện chưa có số liệu.
Muốn đọc thêm các bài phân tích ngân hàng VN30 theo từng mùa báo cáo, theo dõi chuyên mục Phân tích cổ phiếu của Happite. Số liệu gốc có thể kiểm tra tại trang quan hệ nhà đầu tư của LPBank.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.